EPF Contribution: अक्टूबर से PF के लिए सैलरी कितना ज्यादा पैसा कटेगा? समझिए पूरा कैलकुलेशन

EPF Contribution: EPFO ने PF की सैलरी लिमिट15,000 रुपये से बढ़ाकर 25,000 रुपये कर दी है। नया नियम 17 सितंबर 2026 से लागू हो गया है। सितंबर में पुराने और नए नियम के हिसाब से अलग-अलग कैलकुलेशन होगी। अक्टूबर से नई व्यवस्था का पूरा असर दिखेगा।

इस बदलाव का असर खास तौर पर उन कर्मचारियों पर पड़ेगा, जिनका PF के लिए माना जाना वाली बेसिक सैलरी 15,000 से 25,000 रुपये के बीच है। ऐसे कर्मचारियों का PF योगदान बढ़ सकता है। यानी हाथ में आने वाली सैलरी थोड़ी कम हो सकती है।

20,000 रुपये के PF वेतन पर कितना PF कटेगा?

मान लीजिए आपका PF वेतन 20,000 रुपये है। अक्टूबर से कर्मचारी का योगदान 12% के हिसाब से 2,400 रुपये होगा। पहले 15,000 रुपये की सीमा के कारण यही योगदान 1,800 रुपये था। यानी अब हर महीने 600 रुपये ज्यादा PF में जाएंगे।

नियोक्ता भी 2,400 रुपये का योगदान करेगा। लेकिन पूरा पैसा EPF में नहीं जाएगा। इसमें से 1,666 रुपये EPS यानी पेंशन स्कीम में जाएंगे। बाकी 734 रुपये EPF खाते में जमा होंगे।

योगदानपुरानी व्यवस्थाअक्टूबर 2026 से
कर्मचारी का EPF योगदान₹1,800₹2,400
नियोक्ता का EPS योगदान₹1,250₹1,666
नियोक्ता का EPF योगदान₹550₹734
नियोक्ता का कुल योगदान₹1,800₹2,400
कुल कर्मचारी + नियोक्ता योगदान₹3,600₹4,800

इस तरह 20,000 रुपये के PF वेतन वाले कर्मचारी के मामले में PF में हर महीने कुल 4,800 रुपये जाएंगे। पहले यह रकम 3,600 रुपये थी।

क्या मौजूदा कर्मचारियों पर भी असर होगा?

हां, कुछ मौजूदा EPF सदस्यों पर भी इसका असर पड़ेगा। खासकर उन कर्मचारियों पर, जो पहले EPF में थे लेकिन 15,000 रुपये की पुरानी सीमा से ज्यादा PF वेतन होने के कारण EPS में शामिल नहीं थे।

EPFO के मुताबिक, 20,000 रुपये PF वेतन वाला ऐसा कर्मचारी नई व्यवस्था में EPS का सदस्य बन सकता है। इसके बाद नियोक्ता का योगदान EPF और EPS के बीच बांटा जाएगा।

हर कर्मचारी का PF 25,000 रुपये पर नहीं कटेगा

यहां एक बात समझना जरूरी है। 25,000 रुपये नई वेतन सीमा है। इसका मतलब यह नहीं है कि हर कर्मचारी का PF 25,000 रुपये के आधार पर ही कटेगा। अगर किसी कर्मचारी का PF वेतन 25,000 रुपये से कम है, तो योगदान उसी वेतन के आधार पर होगा। PF वेतन और ग्रॉस सैलरी भी हमेशा एक जैसी नहीं होती।

EPFO के अक्टूबर के उदाहरण के मुताबिक, 10,000 रुपये के PF वेतन पर कर्मचारी का योगदान 1,200 रुपये होगा। 20,000 रुपये पर 2,400 रुपये और 25,000 रुपये पर 3,000 रुपये।

टेक होम सैलरी पर कितना असर?

20,000 रुपये के PF वेतन वाले कर्मचारी का योगदान 1,800 रुपये से बढ़कर 2,400 रुपये हो जाएगा। यानी हर महीने 600 रुपये ज्यादा PF में जमा होंगे। इसका सीधा असर टेक होम सैलरी पर पड़ सकता है। हालांकि, वास्तविक असर आपकी सैलरी स्ट्रक्चर और मौजूदा PF व्यवस्था पर निर्भर करेगा।

इस बदलाव का दूसरा पहलू यह है कि कर्मचारी का PF में ज्यादा पैसा जमा होगा। लंबे समय में इससे रिटायरमेंट के लिए जमा होने वाली रकम भी बढ़ सकती है।

कंपनी का पैसा कर्मचारी की सैलरी से नहीं कटेगा

EPFO ने यह भी साफ किया है कि कर्मचारी और नियोक्ता यानी कंपनी का योगदान अलग-अलग होता है। नियोक्ता का योगदान कर्मचारी की सैलरी से काटकर नहीं लिया जा सकता।

यानी 2,400 रुपये कर्मचारी के हिस्से से जाएंगे। इसके अलावा नियोक्ता अपनी तरफ से 2,400 रुपये का योगदान करेगा। इस तरह अक्टूबर से 20,000 रुपये के PF वेतन पर कुल 4,800 रुपये EPF और EPS में जाएंगे।

EPF Investment: रिटायरमेंट के बाद रेगुलर इनकम के लिए EPF का पैसा कहां लगाएं? समझिए पूरा हिसाब

12 साल बाद बदला PF का नियम! जानिए ₹10,000, ₹20,000 और ₹25,000 से ज्यादा सैलरी वालों पर क्या पड़ेगा असर?

EPFO Wage Ceiling Hike Update: केंद्र सरकार ने संगठित क्षेत्र के कर्मचारियों को बीते दिनों एक बड़ा तोहफा दिया। सरकार ने EPFO के तहत अनिवार्य कवरेज के लिए वेज सीलिंग को ₹15,000 से बढ़ाकर ₹25,000 प्रति माह कर दिया है। 17 सितंबर से लागू हुए इस फैसले से देश के करीब 51 लाख से अधिक नए कर्मचारियों को सीधे तौर पर पीएफ, पेंशन और बीमा का फायदा मिलने लगेगा।

12 साल बाद हुए इस बड़े बदलाव से आपकी टेक-होम सैलरी, पीएफ फंड और पेंशन पर क्या असर पड़ेगा? आइए आसान भाषा में समझते हैं कि आपकी सैलरी ब्रैकेट के हिसाब से इस फैसले के क्या मायने हैं।

अगर आपकी बेसिक सैलरी ₹10,000 है, तो क्या बदलेगा?

जवाब: कुछ नहीं बदलेगा।

जिन कर्मचारियों की बेसिक सैलरी ₹15,000 से कम थी, वे पुराने नियमों के तहत भी EPFO के दायरे में अनिवार्य रूप से आते थे। इसलिए ₹10,000 कमाने वाले कर्मचारियों के लिए इस नियम से कोई नया बदलाव नहीं हुआ है। उनके पीएफ खाते और टेक-होम सैलरी में पहले की तरह ही कटौती जारी रहेगी।

अगर आपकी बेसिक सैलरी ₹20,000 है, तो क्या होगा?

जवाब: सबसे बड़ा फायदा इसी ग्रुप को मिलेगा।

पुराना नियम: सितंबर 2014 के नियम के मुताबिक, अगर कोई नया कर्मचारी ₹20,000 की बेसिक सैलरी पर कंपनी जॉइन करता था, तो वह ₹15,000 की सीमा से ऊपर होने के कारण पीएफ के अनिवार्य दायरे से बाहर रहता था।

नया नियम: अब वेज सीलिंग ₹25,000 हो जाने के कारण ₹20,000 कमाने वाला हर नया कर्मचारी अनिवार्य रूप से पीएफ, कर्मचारी पेंशन योजना (EPS) और कर्मचारी जमा सहबद्ध बीमा (EDLI) के दायरे में आएगा।

असर: आपकी इन-हैंड सैलरी में से पीएफ कटेगा, जिससे हाथ में आने वाला पैसा तो थोड़ा कम हो सकता है, लेकिन आपके रिटायरमेंट के लिए बड़ा फंड और पेंशन सुरक्षा पक्की हो जाएगी।

अगर आपकी बेसिक सैलरी ₹25,000 से अधिक है, तो क्या असर पड़ेगा?

जवाब: टेक-होम सैलरी कम होगी, लेकिन पीएफ फंड तेजी से बढ़ेगा।

जो कर्मचारी पहले से ही पीएफ के सदस्य हैं और जिनकी पीएफ कटौती अब तक ₹15,000 की वैधानिक सीमा पर कैप्ड थी:

पुराना पीएफ योगदान: 12% ऑफ ₹15,000 = ₹1,800 प्रति माह

नया पीएफ योगदान: 12% ऑफ ₹25,000 = ₹3,000 प्रति माह

यानी आपकी इन-हैंड सैलरी से हर महीने ₹1,200 ज्यादा पीएफ कटेगा। इससे हर महीने बैंक अकाउंट में आने वाली सैलरी थोड़ी कम होगी, लेकिन आपके पीएफ खाते में हर महीने ज्यादा पैसा जमा होगा, जिस पर आपको 8% से ज्यादा की दर से चक्रवृद्धि ब्याज का फायदा मिलेगा।

सरकार ने 12 साल बाद क्यों लिया यह फैसला?

पिछली बार पीएफ वेज सीलिंग को सितंबर 2014 में संशोधित किया गया था। पिछले 12 वर्षों में न्यूनतम वेतन और कर्मचारियों की औसत आय में भारी बढ़ोतरी हुई है।

सरकारी आंकड़ों के अनुसार, वर्तमान में भारत में एक नियमित वेतनभोगी कर्मचारी की औसत सैलरी करीब ₹23,000 प्रति माह पहुंच चुकी है, और कई राज्यों में न्यूनतम वेतन भी ₹15,000 के पार जा चुका है। ऐसे में पुराना ₹15,000 का कट-ऑफ व्यावहारिक नहीं रह गया था। इसी खाई को पाटने के लिए सरकार ने इसे बढ़ाकर ₹25,000 किया है।

अक्सर कर्मचारियों को टेक-होम सैलरी कम होने पर थोड़ा मलाल होता है, लेकिन पीएफ की वेज सीलिंग बढ़ना एक बेहद पॉजिटिव कदम है। अनिवार्य पीएफ कटौती बढ़ने से न सिर्फ कर्मचारियों की बचत करने की आदत मजबूत होगी, बल्कि कर्मचारी पेंशन योजना (EPS) के तहत मिलने वाली पेंशन का आधार भी बड़ा हो जाएगा। यदि आपकी सैलरी ₹15,000 से ₹25,000 के बीच है, तो यह बदलाव आपके सुरक्षित भविष्य और रिटायरमेंट प्लानिंग की दिशा में एक बड़ा कदम साबित होगा।

EPF New Rules: अगर आपकी बेसिक सैलरी ₹40,000 या ₹50,000 है तो ईपीएफ के नए नियमों का असर किस तरह पड़ेगा?

EPF New Rules: सरकार ने ईपीएफओ के नियम में हाल में बड़ा बदलाव किया है। अब ईपीएफओ कवरेज के लिए बेसिक सैलरी (प्लस डीए) की लिमिट बढ़ाकर 25,000 रुपये कर दी गई है। अब तक यह सीमा 15,000 रुपये थी। सरकार का अनुमान है कि इस बदलाव से प्राइवेट सेक्टर में काम करने वाले और 51 लाख लोग ईपीएफओ के दायरे में आ जाएंगे।

सबसे पहले यह समझ लेना जरूरी है कि ईपीएफओ के तहत प्राइवेट सेक्टर में काम करने वाले लोग आते हैं। यह रिटायरमेंट बेनेफिट्स स्कीम है। इस स्कीम के मुख्य रूप से तीन बेनेफिट्स हैं। पहला एंप्लॉयीज के रिटायर करने पर उसके ईपीएफ में जमा पैसा उसे एकमुश्त मिल जाता है। दूसरा, रिटायरमेंट के बाद व्यक्ति को हर महीने पेंशन मिलती है। यह ईपीएफओ के एंप्लॉयीज पेंशन स्कीम के तहत मिलती है। हालांकि, इसके लिए कुछ शर्तें हैं। तीसरा फायदा एंप्लाॉयीज डिपॉजिट-लिंक्ड इंश्योरेंस (EDLI) स्कीम के तहत मिलता है।

ईपीएफओ के तहत एंप्लॉयीज की बेसिक सैलरी (प्लस डीए) से हर महीने 12 फीसदी पैसा कटता है। यह पैसा उसके ईपीएफ अकाउंट में जमा होता है। एंप्लॉयर भी एंप्लॉयीज के लिए हर महीने 12 फीसदी (बेसिक सैलरी प्लस डीए) का कंट्रिब्यूशन करता है। लेकिन, इस 12 फीसदी में से 8.33 फीसदी एंप्लॉयीज के पेंशन फंड में जाता है और 3.67 फीसदी ईपीएफ अकाउंट में जाता है। रिटायरमेंट के बाद एंप्लॉयीज को जो हर महीने पेंशन मिलती है, वह एंप्लॉयीज के पेंशन फंड में जमा पैसे से ही मिलती है।

नए नियम के मुताबिक, अब ऐसे एंप्लॉयीज भी अनिवार्य रूप से ईपीएफओ के तहत आएंगे, जिनकी बेसिक सैलरी 25,000 रुपये तक होगी। अगर किसी व्यक्ति की बेसिक सैलरी 25,000 रुपये है तो इसका 12 फीसदी कंट्रिब्यूशन एंप्लॉयीज की सैलरी से जाएगा। यह अमाउंट 3000 रुपये होगा। 3000 रुपये का ही कंट्रिब्यूशन एंप्लॉयर भी करेगा। एंप्लॉयर को अनिवार्य रूप से इस नियम का पालन करना होगा। इससे एंप्लॉयीज को रिटायरमेंट पर फायदा होगा।

सवाल है कि अगर किसी एंप्लॉयीज की बेसिक सैलरी 40,000 है या 50,000 रुपये है तो क्या होगा? एक्सपर्ट्स का कहना है कि कई कंपनियों में पहले से एंप्लॉयीज की बेसिक सैलरी के आधार पर ईपीएफ में कंट्रिब्यूशन होता है। ऐसी कंपनियों के एंप्लॉयीज पर किसी तरह का असर नहीं पड़ेगा। इसे एक उदाहरण की मदद से समझा जा सकता है। मान लीजिए आपकी बेसिक सैलरी 40,000 रुपये है और पहले से आपकी बेसिक सैलरी पर 12-12 फीसदी कंट्रिब्यूशन का नियम लागू है तो आपकी नेट सैलरी पर कोई असर नहीं पड़ेगा।

ऐसी स्थिति में पहले की तरह आपकी 40,000 की बेसिक सैलरी का 12 फीसदी यानी 6 हजार रुपये ईपीएफ अकाउंट में जमा होगे। 6,0000 रुपये का कंट्रिब्यूशन एंप्लॉयर भी करेगा, जिसका 8.33 फीसदी एंप्लॉयी के पेंश फंड में जाएगा और बाकी 3.67 फीसदी ईपीएफ अकाउंट में जाएगा। इसका मतलब है कि आपके रिटायरमेंट बेनेफिट भी पहले की तरह बने रहेंगे।

अगर आपका एंप्लॉयर कहता है कि वह सिर्फ 25,000 रुपये की नई वेज सीलिंग का पालन करेगा तो आपकी सैलरी से सिर्फ 3000 रुपये कटेंगे। इतना ही कंट्रिब्यूशन एंप्लॉयर भी करेगा। ऐसी स्थिति में आपकी नेट सैलरी घट जाएगी, क्योंकि पहले के नियम के तहत एंप्लॉयर 15,000 रुपये की बेसिक सैलरी (प्लस डीए) पर आपका पैसा काटता था और खुद भी उतना कंट्रिब्यूशन करता था। यह बात 50,000 की बेसिक सैलरी पर भी लागू होगी। बेसिक सैलरी 50,000 होने के बावजूद एंप्लॉयर कंट्रिब्यूशन के लिए सिर्फ 25,000 बेसिक सैलरी की सीमा का इस्तेमाल करेगा।

SIM card : अपनी सिम दूसरे को दी तो ₹50 लाख जुर्माना, 3 साल की जेल भी, जानिए अपने नाम पर एक्टिव सिम कैसे चेक करें

SIM card : अपनी सिम दूसरे को दी तो ₹50 लाख जुर्माना, 3 साल की जेल भी, जानिए अपने नाम पर एक्टिव सिम कैसे चेक करें

how to check active sim cards in your name

मोबाइल SIM को लेकर दूरसंचार विभाग (DoT) ने देशभर के मोबाइल यूजर्स को अहम चेतावनी दी है। विभाग ने कहा है कि अपने नाम पर जारी SIM कार्ड किसी दूसरे व्यक्ति को इस्तेमाल के लिए देना भारी पड़ सकता है। फर्जी तरीके से SIM जारी कराने, टेलीकॉम पहचान से जुड़े नंबरों का गलत इस्तेमाल करने या मोबाइल के IMEI नंबर से छेड़छाड़ करने पर कड़ी कानूनी कार्रवाई हो सकती है।

ALSO READ: EPFO की नई वेज सीलिंग से आपकी सैलरी और PF पर क्या असर होगा? ₹30,000 से ₹50,000 बेसिक वालों के लिए समझें पूरा हिसाब

DoT ने 21 सितंबर को जारी एडवाइजरी में बताया कि Telecommunications Act, 2023 के तहत ऐसे मामलों में तीन साल तक की जेल और 50 लाख रुपए तक का जुर्माना लगाया जा सकता है।


आपके नाम पर किसी और ने SIM तो नहीं लिया?


DoT की यह चेतावनी उन लोगों के लिए भी महत्वपूर्ण है जिनके पहचान दस्तावेजों का इस्तेमाल करके उनकी जानकारी के बिना मोबाइल कनेक्शन जारी कर दिया गया हो। इसके अलावा ऐसे लोगों को भी सावधान रहने की जरूरत है, जिन्होंने अपने नाम पर जारी SIM कार्ड किसी दूसरे व्यक्ति को इस्तेमाल करने के लिए दे दिया है। विभाग ने मोबाइल यूजर्स को सलाह दी है कि वे समय-समय पर जांच करें कि उनके पहचान दस्तावेजों से कितने मोबाइल नंबर जारी हैं। इसके लिए सरकार के Sanchar Saathi पोर्टल या मोबाइल ऐप का इस्तेमाल किया जा सकता है।


क्यों जारी की गई DoT की चेतावनी?


DoT की यह एडवाइजरी हाल की साइबर अपराध जांच के दौरान सामने आए एक मामले के बाद जारी की गई है। जांच में छत्तीसगढ़ में एक Point of Sale (PoS) एजेंट पर आरोप लगा कि उसने नागरिकों के पहचान दस्तावेजों का इस्तेमाल उनकी जानकारी और सहमति के बिना 25 मोबाइल कनेक्शन एक्टिवेट करने के लिए किया।


मामला सामने आने के बाद DoT और टेलीकॉम कंपनियों ने संबंधित PoS एजेंट को ब्लैकलिस्ट कर दिया। इसके बाद वह नए SIM कार्ड जारी नहीं कर सका। इन 25 मोबाइल कनेक्शनों की DoT के Digital Intelligence Platform के जरिए भी जांच की गई। संदिग्ध पाए गए कनेक्शनों को दोबारा सत्यापन यानी री-वेरिफिकेशन के लिए भेजा गया। जिन नंबरों का सत्यापन पूरा नहीं हो सका, उन्हें बाद में बंद कर दिया गया।


यह मामला बताता है कि किसी व्यक्ति के नाम पर मोबाइल नंबर जारी होने की जानकारी उसे हमेशा हो, यह जरूरी नहीं है।


अपना SIM किसी दूसरे को देना भी पड़ सकता है भारी


DoT ने मोबाइल ग्राहकों को अपने नाम पर जारी SIM कार्ड किसी दूसरे व्यक्ति को देने से भी बचने की सलाह दी है। विभाग के मुताबिक, अगर आपके नाम पर जारी SIM कार्ड का बाद में गलत गतिविधियों के लिए इस्तेमाल होता है, तो कुछ परिस्थितियों में मूल ग्राहक भी कानूनी जांच के दायरे में आ सकता है। इसलिए अपना SIM किसी अन्य व्यक्ति को इस्तेमाल के लिए देना जोखिम भरा हो सकता है।


कौन-कौन सी गलतियां नहीं करनी चाहिए?


DoT ने मोबाइल यूजर्स को कई तरह की गतिविधियों से दूर रहने की सलाह दी है। इनमें शामिल हैं—


  • फर्जी दस्तावेजों के आधार पर SIM कार्ड लेना।
  • धोखाधड़ी, ठगी या किसी दूसरे व्यक्ति की पहचान का इस्तेमाल करके SIM लेना।
  • अपने नाम पर जारी SIM कार्ड को किसी दूसरे व्यक्ति को बेचना या ट्रांसफर करना।
  • अपने नाम का SIM किसी दूसरे व्यक्ति को इस्तेमाल के लिए देना।
  • SIM को किराये या उधार पर देना।
  • अपने नाम के SIM का साइबर फ्रॉड या अन्य गैरकानूनी गतिविधियों के लिए ‘म्यूल SIM’ के रूप में इस्तेमाल होने देना।


ऐसी स्थिति में SIM के मूल ग्राहक के लिए भी कानूनी परेशानी खड़ी हो सकती है।


IMEI नंबर से छेड़छाड़ से भी बचें


DoT ने सिर्फ SIM कार्ड ही नहीं, बल्कि मोबाइल डिवाइस के IMEI (International Mobile Equipment Identity) नंबर से छेड़छाड़ को लेकर भी चेतावनी दी है। विभाग ने ऐसे मॉडेम, SIM बॉक्स या अन्य उपकरणों के इस्तेमाल से बचने को कहा है जिनमें IMEI नंबर को बदला या कॉन्फिगर किया जा सकता है।


इसके अलावा ऐसे ऐप, वेबसाइट या टूल का इस्तेमाल भी नहीं करना चाहिए जो Calling Line Identity (CLI) या अन्य टेलीकॉम पहचान से जुड़ी जानकारी को बदलने का दावा करते हैं।


IMEI मोबाइल फोन से जुड़ी एक विशिष्ट पहचान संख्या होती है। इसके साथ छेड़छाड़ या टेलीकॉम पहचान से जुड़ी जानकारी का दुरुपयोग मोबाइल यूजर्स के साथ-साथ टेलीकॉम नेटवर्क की सुरक्षा और विश्वसनीयता के लिए भी जोखिम पैदा कर सकता है।


आपके नाम पर कितने SIM हैं, ऐसे करें चेक


मोबाइल यूजर्स सरकार के Sanchar Saathi प्लेटफॉर्म के जरिए अपने नाम पर जारी मोबाइल नंबरों की जानकारी देख सकते हैं।


अगर सूची में ऐसा कोई नंबर दिखाई देता है जिसे आपने नहीं लिया है या जिसकी आपको जरूरत नहीं है, तो उसे रिपोर्ट करके ब्लॉक कराने की प्रक्रिया शुरू की जा सकती है।


इसके अलावा Sanchar Saathi पर मौजूद ‘Check Genuineness of Your Mobile Handset’ सुविधा के जरिए मोबाइल फोन का IMEI भी चेक किया जा सकता है। इससे फोन के ब्रांड, मॉडल और निर्माता जैसी जानकारी देखी जा सकती है।


हर मोबाइल यूजर को दो काम जरूर करने चाहिए


मोबाइल यूजर्स के लिए DoT की इस एडवाइजरी से दो बातें खास तौर पर महत्वपूर्ण हैं। पहला, समय-समय पर यह जांचते रहें कि आपकी पहचान से कितने मोबाइल नंबर जुड़े हुए हैं। दूसरा, अगर किसी मोबाइल फोन की प्रामाणिकता पर संदेह हो तो उसका IMEI और हैंडसेट डिटेल्स सत्यापित करें।
 

कुल मिलाकर, अपने नाम पर जारी SIM कार्ड को किसी दूसरे व्यक्ति को इस्तेमाल के लिए देना या टेलीकॉम पहचान से छेड़छाड़ करना सामान्य बात नहीं समझनी चाहिए। आपके नाम पर जारी मोबाइल कनेक्शन का गलत इस्तेमाल आपकी जानकारी के बिना भी हो सकता है। ऐसे में समय-समय पर अपने नाम से जुड़े मोबाइल नंबरों की जांच करना साइबर और टेलीकॉम फ्रॉड से बचाव का एक अहम कदम है।

EPFO के तहत सैलरी लिमिट बढ़कर ₹25,000 हुई, आपके वेतन और पेंशन पर क्या असर होगा?

EPFO salary Hike: सरकार ने एम्प्लॉइज प्रोविडेंट फंड ऑर्गनाइजेशन (EPFO) के तहत अनिवार्य सोशल सिक्योरिटी कवरेज के लिए वेज सीलिंग यानी सैलरी सीमा को मौजूदा 15,000 रुपये प्रति माह से बढ़ाकर ₹25,000 प्रति माह कर दी है। इसका मकसद ज्यादा कर्मचारियों को प्रोविडेंट फंड बचत और पेंशन सुरक्षा के दायरे में लाना है। सूचना और प्रसारण मंत्री अश्विनी वैष्णव ने बताया, “प्रोविडेंट फंड कटौती के लिए नई वेतन सीमा अब ₹25,000 प्रति माह होगी। केंद्रीय मंत्रिमंडल के इस फैसले से 51 लाख से ज्यादा अतिरिक्त कर्मचारी अनिवार्य EPFO ​​कवरेज के दायरे में आ सकते हैं।”

श्रम और रोजगार मंत्रालय ने कहा, “संशोधित वेतन सीमा 17 सितंबर, 2026 से लागू हो गई है।” EPFO वेतन सीमा 2004 और 2014 के बीच बदली नहीं गई थी। सितंबर 2014 में इसे बढ़ाकर ₹15,000 प्रति माह कर दिया गया था। सितंबर 2014 से पहले वेतन सीमा ₹6,500 प्रति माह थी। सरकार ने कहा कि पिछले कुछ वर्षों में सैलरी और आय में लगातार बढ़ोतरी और संगठित क्षेत्र में रोज़गार बढ़ने को देखते हुए अब सीमा को बढ़ाकर ₹25,000 कर दिया गया है।

₹11,339 करोड़ का अतिरिक्त खर्च

इस फ़ैसले से सालाना लगभग ₹11,339 करोड़ का अतिरिक्त खर्च होने का अनुमान है। जबकि मौजूदा सालाना बजटीय सहायता लगभग ₹10,250 करोड़ है। पांच वर्षों में अनुमानित खर्च लगभग ₹56,696 करोड़ होगा। एक आधिकारिक बयान के अनुसार, “यह फैसला ज्यादा कर्मचारियों को प्रोविडेंट फंड बचत एम्प्लॉइज पेंशन स्कीम (EPS) के तहत पेंशन सुरक्षा और एम्प्लॉइज डिपॉजिट लिंक्ड इंश्योरेंस स्कीम (EDLI) के तहत बीमा कवरेज का लाभ उठाने में सक्षम बनाएगा।”

सैलरी बढ़ने से नौकरीपेशा को क्या होगा फायदा?

यह बदलाव प्रोविडेंट फंड योगदान और पेंशन योग्य सैलरी इंफ्रास्ट्रक्चर को मौजूदा वेतन स्तरों के अनुरूप बनाने में भी मदद करेगा। अभी, ₹15,000 से ज्यादा मासिक वेतन वाली नौकरी शुरू करने वाला कोई नया कर्मचारी अपने आप EPF के दायरे में नहीं आता है। लेकिन अब वेतन सीमा (wage ceiling) बढ़ने से हर महीने ₹15,000 से ₹25,000 कमाने वाले कर्मचारियों का एक बड़ा हिस्सा अनिवार्य सोशल सिक्योरिटी दायरे में आ जाएगा।

सरकार ने कहा कि सितंबर 2014 में पिछली बार सैलरी सीमा बढ़ाए जाने के बाद से देश भर में वेतन और आय में लगातार बढ़ोतरी हुई है। साथ ही संगठित क्षेत्र में रोजगार का विस्तार भी हुआ है। कई राज्यों और क्षेत्रों में न्यूनतम वेतन भी मौजूदा सीमा के करीब पहुंच गया है। केंद्रीय श्रम और रोजगार मंत्री मनसुख मंडाविया ने सोशल मीडिया प्लेटफॉर्म X पर लिखा, “कैबिनेट का यह फैसला देश के श्रमिकों को व्यापक सोशल सिक्योरिटी देगा और संगठित क्षेत्र में रोजगार को भी बढ़ावा देगा।”

वेज सीलिंग बढ़ने पर पेंशन पर क्या असर होगा?

इसका सबसे बड़ा और लंबे समय का असर एंप्लॉय पेंशन स्कीम (EPS) के तहत मिलने वाले पेंशन फायदों पर पड़ सकता है। स्टैंडर्ड EPS फ्रेमवर्क के तहत पेंशन-योग्य वेतन की सीमा 2014 से ₹15,000 तय की गई है। एक अधिकारी ने कहा कि इससे असल में एम्प्लॉयर का EPS योगदान पेंशन-योग्य वेतन के 8.33% के हिसाब से लगभग ₹1,250 प्रति माह तक सीमित हो गया था। अब जब यह सीमा बढ़कर ₹25,000 हो रही है, तो इसके हिसाब से 8.33% योगदान लगभग ₹2,083 प्रति माह होगा।

इसका मतलब है कि जिन कर्मचारियों पर नई लिमिट लागू होती है, उनके लिए EPS में ज्यादा से ज्यादा योगदान में हर महीने लगभग 833 रुपये की बढ़ोतरी होगी। स्टैंडर्ड EPS पेंशन फॉर्मूले के तहत पेंशन मुख्य रूप से पेंशन योग्य सैलरी और पेंशन योग्य सर्विस से जुड़ी होती है।

अधिकारी का अनुमान है कि 35 साल की पेंशन योग्य सर्विस वाले कर्मचारी की मासिक पेंशन, नई लिमिट के हिसाब से गिनी गई सर्विस के लिए लगभग 7,500 रुपये से बढ़कर 12,500 रुपये हो सकती है। यह पुरानी 15,000 रुपये की लिमिट के आधार पर गिनी गई पेंशन की तुलना में लगभग 66% की बढ़ोतरी होगी।

EPFO क्या है?

EPFO दुनिया के सबसे बड़े सोशल सिक्योरिटी सिस्टम में से एक का मैनेजमेंट करता है। यह एम्प्लॉइज प्रोविडेंट फंड (EPF), एम्प्लॉइज पेंशन स्कीम (EPS) और एम्प्लॉइज डिपॉजिट लिंक्ड इंश्योरेंस (EDLI) स्कीम का संचालन करता है। लेटेस्ट EPFO ​​आंकड़ों के अनुसार, लगभग 7.98 करोड़ सदस्य करीब 7.68 लाख कंपनियों से जुड़े हैं। EPS के तहत लगभग 82 लाख पेंशनभोगियों को लाभ मिलता है। EDLI स्कीम EPF सदस्यता से जुड़ा इंश्योरेंस कवर प्रदान करती है।

ये भी पढ़ें- EPS Pension: नई वेज सीलिंग के बाद अब मिलेगी ₹12,500 पेंशन! समझिए पूरा गणित

NPS vs EPF: हर महीने ₹10,000 निवेश करने पर किसमें बनेगा ज्यादा फंड? जानिए टैक्स नियम और मुनाफे का सटीक कैलकुलेशन

NPS vs EPF 10000 Monthly Investment: रिटायरमेंट की प्लानिंग करते समय नौकरीपेशा लोगों के सामने दो सबसे भरोसेमंद विकल्प आते हैं कर्मचारी भविष्य निधि (EPF) और नेशनल पेंशन सिस्टम (NPS)। दोनों ही योजनाएं लंबी अवधि में एक बड़ा फंड तैयार करने में मदद करती हैं, लेकिन दोनों में ब्याज या रिटर्न की दर और टैक्स छूट के नियम काफी अलग हैं।

अगर आप हर महीने ₹10,000 का निवेश करते हैं, तो 25-30 सालों में NPS और EPF में से कौन सी स्कीम आपको ज्यादा अमीर बनाएगी? आइए आधिकारिक टैक्स नियमों और संभावित रिटर्न के आधार पर इसका पूरा गणित समझते हैं।

दोनों स्कीमों का बेसिक स्ट्रक्चर और रिटर्न का तरीका

EPF (फिक्स्ड और गारंटीड रिटर्न): ईपीएफओ (EPFO) द्वारा संचालित इस सरकारी स्कीम में ब्याज दर सरकार तय करती है। फिलहाल वित्त वर्ष 2023-24 के लिए EPF पर 8.25% सालाना ब्याज तय किया गया है। इसमें आपका पैसा पूरी तरह सुरक्षित रहता है और बाजार के उतार-चढ़ाव का इस पर कोई असर नहीं पड़ता।

NPS (मार्केट-लिंक्ड रिटर्न): एनपीएस एक पेंशन स्कीम है जिसमें आपका पैसा पेंशन फंड मैनेजर्स के जरिए इक्विटी (शेयर बाजार), कॉर्पोरेट बॉन्ड और सरकारी सिक्योरिटीज में लगाया जाता है। इसमें आपके पास 75% तक हिस्सा शेयर बाजार में लगाने का विकल्प होता है। ऐतिहासिक रूप से एनपीएस के इक्विटी-ओरिएंटेड ऑप्शन ने लंबी अवधि में औसतन 10% से 12% सालाना रिटर्न दिया है।

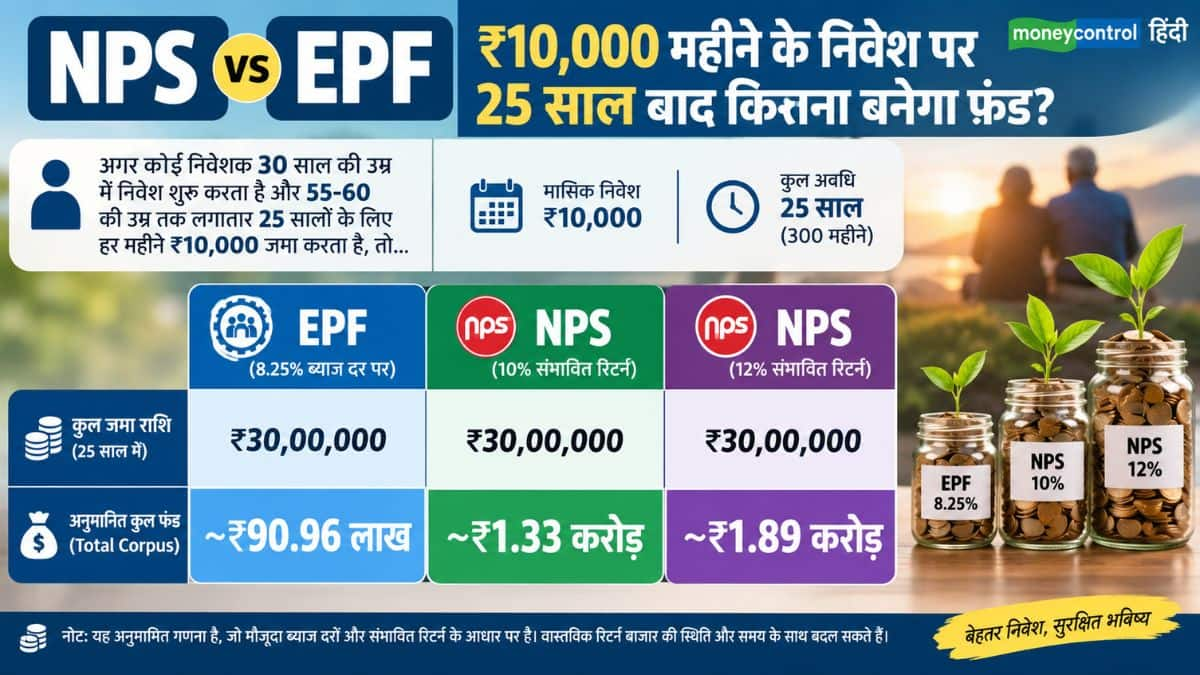
रिटर्न का गणित: ₹10,000 महीने के निवेश पर 25 साल बाद कितना बनेगा फंड?

अगर कोई निवेशक 30 साल की उम्र में निवेश शुरू करता है और 55-60 की उम्र तक लगातार 25 सालों के लिए हर महीने ₹10,000 जमा करता है, तो दोनों में संभावित फंड इस प्रकार बनेगा:

रिटर्न का गणित: ₹10,000 महीने के निवेश पर 25 साल बाद कितना बनेगा फंड?

निकासी के नियम

EPF: रिटायरमेंट (58 साल) पर आप पूरी राशि एकमुश्त बिना किसी टैक्स के निकाल सकते हैं।

NPS: रिटायरमेंट (60 साल) पर आप कुल फंड का अधिकतम 60% हिस्सा ही एकमुश्त निकाल सकते हैं। बाकी का कम से कम 40% हिस्सा एन्युटी में लगाना अनिवार्य है, जिससे आपको जीवनभर मासिक पेंशन मिलती है।

किसमें मिलती है ज्यादा टैक्स छूट?

आयकर अधिनियम के आधिकारिक प्रावधानों के अनुसार दोनों स्कीमों के टैक्स फायदे इस प्रकार हैं:

EPF के टैक्स नियम:

धारा 80C: ईपीएफ में सालाना ₹1.5 लाख तक के योगदान पर Section 80C के तहत टैक्स छूट मिलती है।

टैक्स-फ्री स्टेटस: ईपीएफ को ‘EEE’ (Exempt-Exempt-Exempt) दर्जा प्राप्त है। यानी जमा, मिलने वाला ब्याज और मैच्योरिटी राशि तीनों टैक्स-फ्री होते हैं।

शर्त: अगर किसी वित्तीय वर्ष में कर्मचारी का ईपीएफ योगदान ₹2.5 लाख से अधिक होता है, तो उस अतिरिक्त योगदान पर अर्जित ब्याज टैक्सेबल हो जाता है।

NPS के टैक्स नियम:

धारा 80CCD (1) और 80C: एनपीएस में ₹1.5 लाख तक का योगदान धारा 80C की कुल सीमा में कवर होता है।

अतिरिक्त ₹50,000 का फायदा [सेक्शन 80CCD (1B)]: एनपीएस की सबसे बड़ी खासियत ये है कि इसमें आपको धारा 80C के ₹1.5 लाख के अलावा ₹50,000 का एक्स्ट्रा डिडक्शन मिलता है। यानी आप कुल ₹2 लाख तक का टैक्स क्लेम कर सकते हैं।

मैच्योरिटी पर टैक्स: 60 साल की उम्र में एनपीएस से निकाली गई 60% एकमुश्त राशि पूरी तरह टैक्स-फ्री होती है। बाकी 40% जो एन्युटी में जाता है, उससे मिलने वाली मासिक पेंशन आपकी टैक्स स्लैब के अनुसार टैक्सेबल होती है।

आपके लिए कौन सा विकल्प बेहतर है?

सुरक्षा और गारंटी के लिए (EPF): अगर आप बाजार का रिस्क बिल्कुल नहीं लेना चाहते और रिटायरमेंट पर एकमुश्त 100% टैक्स-फ्री पैसा चाहते हैं, तो ईपीएफ सबसे भरोसेमंद विकल्प है।

बड़ा फंड और पेंशन के लिए (NPS): अगर आप थोड़ी सी मार्केट वोलेटिलिटी झेल सकते हैं, 80C के अलावा ₹50,000 की एक्स्ट्रा टैक्स छूट चाहते हैं और रिटायरमेंट के बाद एक तय मासिक पेंशन का सुरक्षा चक्र बनाना चाहते हैं, तो एनपीएस आपके लिए ज्यादा रिटर्न जनरेट कर सकता है।

वैसे स्मार्ट निवेशक कभी भी केवल एक टोकरी में सारे अंडे नहीं रखते। अगर आप जॉब में हैं, तो आपका ईपीएफ तो कटेगा ही। इसके साथ ही, अतिरिक्त टैक्स बचाने और लंबी अवधि में ज्यादा वेल्थ बनाने के लिए एनपीएस में ₹50,000 सालाना (या ₹4,166/महीना) का अतिरिक्त निवेश करना सबसे संतुलित रणनीति मानी जाती है।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

EPF Passbook: क्या आपकी कंपनी हर महीने जमा कर रही है PF? जानिए घर बैठे पासबुक चेक करने का तरीका और नियम

EPF Passbook Checking Rules: अक्सर नौकरीपेशा लोग हर महीने अपनी सैलरी स्लिप में पीएफ कटने की एंट्री देखकर निश्चिंत हो जाते हैं। लेकिन क्या आप जानते हैं कि सैलरी स्लिप में पीएफ काटना इस बात की 100% गारंटी नहीं है कि आपकी कंपनी ने वह पैसा कर्मचारी भविष्य निधि संगठन (EPFO) में जमा भी कर दिया है?

इसीलिए हर 2-3 महीने में एक बार अपनी ई-पासबुक चेक करना बेहद जरूरी है। पासबुक से यह साफ हो जाता है कि आपके यूनिवर्सल अकाउंट नंबर (UAN) के तहत कर्मचारी और कंपनी दोनों का हिस्सा समय पर जमा हो रहा है या नहीं।

आइए आसान भाषा में समझते हैं कि पासबुक में क्या-क्या चेक करना चाहिए, पैसा जमा होने की समयसीमा क्या है और गड़बड़ी मिलने पर क्या कदम उठाना चाहिए।

अपनी पासबुक में क्या-क्या जांचना जरूरी है?

अपनी सैलरी स्लिप और ई-पासबुक को आमने-सामने रखकर इन चीजों का मिलान करें:

मंथली एंट्री: अगर आपकी अप्रैल महीने की सैलरी से पीएफ कटा है, तो पासबुक में अप्रैल का कंट्रीब्यूशन दिखना चाहिए।

तीनों हिस्से जांचें: पासबुक में केवल अपना अंशदान न देखें, बल्कि कंपनी का अंशदान और पेंशन फंड (EPS) का हिस्सा भी जरूर चेक करें।

गड़बड़ी का नुकसान: अगर अभी कोई गलती रह जाती है, तो आगे चलकर जॉब बदलते समय, पीएफ ट्रांसफर करते समय या रिटायरमेंट के वक्त पेंशन क्लेम करने में बड़ी रुकावट आ सकती है।

महीने की किस तारीख तक जमा होना चाहिए PF का पैसा?

15 तारीख का नियम: नियमानुसार, कंपनियों को कर्मचारियों की सैलरी से काटा गया पीएफ और अपना हिस्सा, महीना खत्म होने के 15 दिनों के भीतर (जैसे अप्रैल का पीएफ 15 मई तक) EPFO के पास जमा कराना अनिवार्य होता है।

तकनीकी देरी: अगर सैलरी आते ही तुरंत पासबुक में एंट्री न दिखे तो घबराएं नहीं। कई बार प्रोसेसिंग या सर्वर की वजह से एंट्री अपडेट होने में कुछ दिनों का समय लग जाता है।

अलर्ट रहें: लेकिन अगर बाद के महीनों की एंट्री दिखने लगे और किसी पुराने महीने की एंट्री गायब रहे, तो समझ जाएं कि कोई गड़बड़ी है।

ऑनलाइन EPF Passbook कैसे चेक करें? (3 आसान तरीके)

आप घर बैठे 3 तरीकों से अपना पीएफ बैलेंस और पासबुक चेक कर सकते हैं:

EPFO मेंबर पासबुक पोर्टल: EPFO की आधिकारिक वेबसाइट पर UAN और पासवर्ड के जरिए लॉगिन करें और संबंधित मेंबर आईडी चुनकर पासबुक देखें।

Passbook Lite: EPFO ने सदस्यों की सुविधा के लिए ‘पासबुक लाइट’ फीचर भी दिया है, जहां जमा-निकासी और बैलेंस का एक आसान समरी व्यू मिलता है।

UMANG App: अपने स्मार्टफोन में उमंग ऐप डाउनलोड करके भी पासबुक और बैलेंस चेक किया जा सकता है।

इस बात का ध्यान दें कि अगर आपने कई नौकरियां बदली हैं, तो एक ही UAN के तहत आपकी अलग-अलग मेंबर आईडी होंगी। जिस कंपनी का रिकॉर्ड देखना हो, उसी की मेंबर आईडी सिलेक्ट करें।

जॉब बदलते समय UAN और डिटेल्स का रखें ध्यान

नई कंपनी जॉइन करते समय नया UAN बनवाने के बजाय अपना पुराना UAN ही एचआर (HR) को दें। साथ ही यह सुनिश्चित करें कि आपके पीएफ रिकॉर्ड में आपका नाम, जन्मतिथि और पहचान से जुड़े दस्तावेज (KYC) पूरी तरह मैच करते हों। इससे पुराना पीएफ बैलेंस नई कंपनी के खाते में आसानी से ट्रांसफर हो जाता है।

अगर पीएफ का पैसा जमा न हुआ हो तो क्या करें?

स्टेप 1: अपनी सैलरी स्लिप चेक करें और थोड़ा प्रोसेसिंग टाइम दें।

स्टेप 2: अगर फिर भी जमा राशि न दिखे, तो अपनी कंपनी के पेरोल या HR विभाग से तुरंत संपर्क करें।

स्टेप 3: अगर कंपनी आपकी सैलरी से पीएफ काट रही है लेकिन EPFO में जमा नहीं कर रही, तो इसकी पूरी जिम्मेदारी कंपनी की होती है। ऐसी कंपनियों के खिलाफ EPFO सख्त कानूनी कार्रवाई कर सकता है।

रिटायरमेंट या नौकरी छोड़ते वक्त पीएफ का पैसा रुकने से बेहतर है कि आप सतर्क रहें। हर 2-3 महीने में सिर्फ 5 मिनट निकालकर अपनी ई-पासबुक चेक करने की आदत डालें ताकि किसी भी गड़बड़ी को शुरुआती स्टेज में ही ठीक कराया जा सके।

EPF Withdrawal: इन 5 वजहों के लिए कभी भी निकाल सकते हैं PF से पैसा! जानिए किस काम के लिए कितनी है लिमिट

EPF Partial Withdrawal Rules: कर्मचारी भविष्य निधि संगठन (EPFO) अपने करोड़ों मेंबर्स को आपात स्थिति या जीवन के बड़े लक्ष्यों को पूरा करने के लिए पीएफ खाते से एडवांस पैसे निकालने की सुविधा देता है। मेडिकल इमरजेंसी हो, बच्चों की पढ़ाई, शादी या फिर सपनों का घर खरीदना EPFO ने अब इन सभी जरूरतों के लिए नियम बेहद साफ और पारदर्शी बना दिए हैं।

अगर आप भी अपने पीएफ खाते से पैसे निकालने का प्लान बना रहे हैं, तो जानिए वे कौन सी 5 खास वजहें हैं जिनके लिए आप एडवांस ले सकते हैं, और किस काम के लिए आपको कितनी बार पैसे निकालने की इजाजत मिलती है।

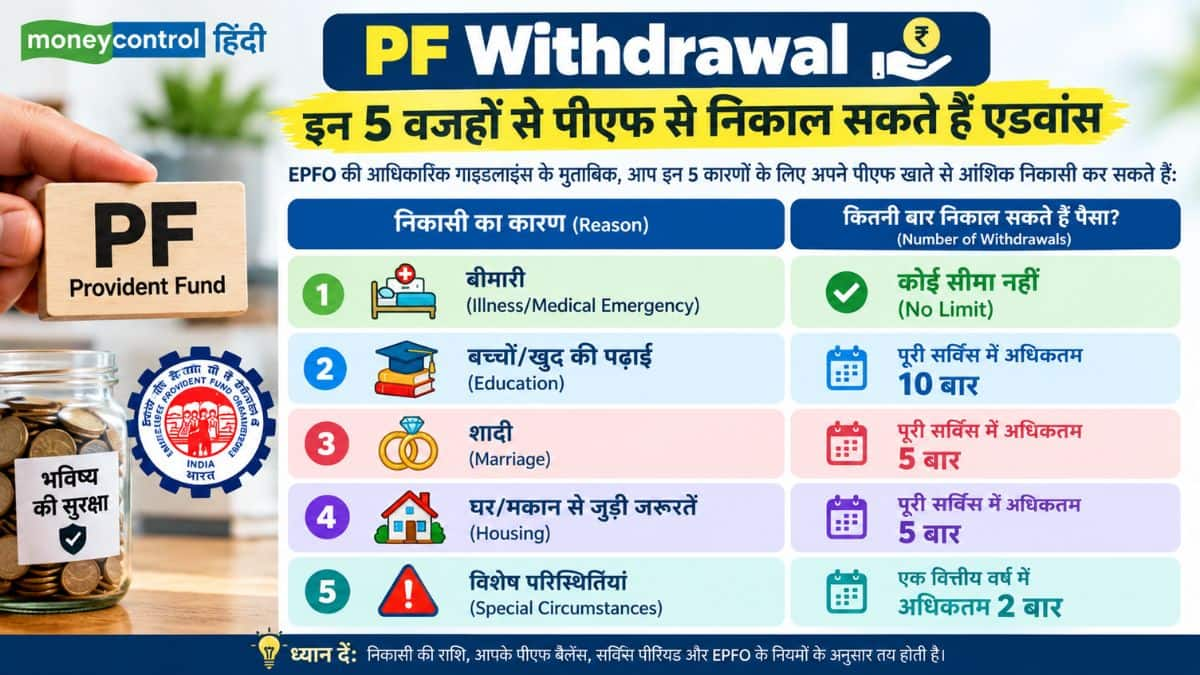
PF Withdrawal इन 5 वजहों से पीएफ से निकाल सकते हैं एडवांस

EPFO की आधिकारिक गाइडलाइंस के मुताबिक, आप इन 5 कारणों के लिए अपने पीएफ खाते से आंशिक निकासी कर सकते हैं:

PF Withdrawal इन 5 वजहों से पीएफ से निकाल सकते हैं एडवांस

किस जरूरत के लिए क्या हैं नियम? समझिए विस्तार से

1. बीमारी के इलाज के लिए: खुद के या परिवार के किसी सदस्य के इलाज के लिए पीएफ से पैसा निकालने पर कोई सीमा नहीं तय की गई है। गंभीर बीमारी या मेडिकल इमरजेंसी में सदस्य जब चाहे, नियमों के तहत पीएफ एडवांस का दावा कर सकता है।

2. पढ़ाई के खर्च के लिए: खुद की या बच्चों/परिवार के सदस्यों की उच्च शिक्षा के खर्चों को पूरा करने के लिए पीएफ सदस्य अपनी पूरी सर्विस अवधि के दौरान 10 बार तक एडवांस क्लेम कर सकते हैं।

3. शादी के खर्च के लिए: अपनी शादी या बच्चों और भाई-बहन की शादी के खर्चों के लिए पीएफ खाते से पैसा निकाला जा सकता है। यह सुविधा पूरी मेंबरशिप के दौरान अधिकतम 5 बार उपलब्ध है।

4. मकान और प्रॉपर्टी से जुड़ी जरूरतें: घर से जुड़े लगभग सभी कामों को अब एक ही वर्ग में रखा गया है। इसके तहत:

  • नया फ्लैट, बना-बनाया मकान या प्लॉट खरीदना
  • खुद का घर बनवाना
  • होम लोन की बची हुई किश्तें या लोन चुकाना
  • पुराने मकान की मरम्मत या रिनोवेशन कराना

सदस्य अपनी पूरी नौकरी के दौरान घर से जुड़े इन कामों के लिए कुल 5 बार एडवांस ले सकते हैं।

5. विशेष परिस्थितियां: EPFO के सेंट्रल बोर्ड ऑफ ट्रस्टीज (CBT) द्वारा अधिसूचित किसी विशेष संकट या आपात स्थिति में सदस्य एक फाइनेंशियल ईयर (वित्तीय वर्ष) में 2 बार तक पीएफ एडवांस निकाल सकते हैं।

कितने प्रतिशत फंड निकाल सकते हैं?

EPFO की ताजा गाइडलाइंस के मुताबिक, पीएफ खाते से एडवांस निकालने के लिए कर्मचारी का कम से कम 1 साल तक EPFO का सदस्य होना अनिवार्य है। पात्रता शर्तें पूरी होने पर सदस्य अपने पीएफ खाते में जमा कुल बैलेंस (कर्मचारी का हिस्सा + एम्प्लॉयर का हिस्सा + ब्याज) का 75% तक एडवांस निकाल सकते हैं।

Home Loan: ₹1 लाख महीना कमाते हैं? जानिए आपके लिए कितनी होम लोन EMI रहेगी सेफ

इस बात का ध्यान रखें कि पीएफ से लिया गया यह एडवांस आपके रिटायरमेंट फंड का हिस्सा होता है। इसलिए बहुत ज्यादा जरूरत होने पर ही इसका इस्तेमाल करें ताकि आपके बुढ़ापे की सामाजिक सुरक्षा प्रभावित न हो।

UPSC EPFO APFC 2026: ईपीएफओ में एपीएफसी भर्ती के लिए अब इस तारीख तक कर सकते हैं आवेदन, आयोग ने बढ़ाई लास्ट डेट

UPSC EPFO APFC 2026: संघ लोक सेवा आयोग (UPSC) ने एम्प्लॉयी प्रॉविडेंट फंड ऑर्गेनाइजेशन (EPFO) में असिस्टेंट प्रोविडेंट फंड कमिश्नर (APFC) भर्ती 2026 के लिए आवेदन करने की आखिरी तारीख बढ़ा दी है। इस भर्ती प्रक्रिया में शामिल होने के इच्छुक उम्मीदवार अब 14 सितंबर 2026, शाम 6:00 बजे तक ऑनलाइन आवेदन कर सकते हैं। इससे कैंडिडेट्स को भर्ती प्रक्रिया को पूरा करने के लिए कुछ और दिन मिल जाएंगे। इस भर्ती प्रक्रिया के जरिए ईपीएफओ में 80 एपीएफसी की भर्ती की जाएगी।

इससे पहले यूपीएससी ईपीएफओ एपीएफसी भर्ती 2026 के लिए आवेदन की आखिरी तारीख 11 सितंबर 2026 थी। पिछली डेडलाइन से चूक गए उम्मीदवारों के पास अब आवेदन करने का एक और मौका है। इस कदम से देश भर के उन हजारों कैंडिडेट्स को फायदा होने की उम्मीद है जो समय पर अपने फॉर्म नहीं भर पाए थे। आवेदकों को आखिरी समय तक इंतजार नहीं करना चाहिए और यूपीएससी वेबसाइट पर तकनीकी दिक्कतों से बचने के लिए जल्द से जल्द अप्लाई करना चाहिए। इच्छुक आवेदक आधिकारिक वेबसाइट upsconline.nic.in के जरिए ऑनलाइन आवेदन कर सकते हैं।

यूपीएससी ईपीएफओ एपीएफसी 2026 हाइलाइट्स

जानकारी डिटेल्स

कंडक्टिंग बॉडी यूनियन पब्लिक सर्विस कमीशन (UPSC)

पोस्ट का नाम असिस्टेंट प्रोविडेंट फंड कमिश्नर (APFC)

टोटल वैकेंसी 80

एप्लीकेशन शुरू होने की तारीख 22 अगस्त 2026

पहले की आखिरी तारीख 11 सितंबर 2026, शाम 6:00 बजे

बढ़ी हुई आखिरी तारीख 14 सितंबर 2026, शाम 6:00 बजे

आवेदन का तरीका ऑनलाइन (UPSC ORA पोर्टल)

ऑफिशियल वेबसाइट upsc.gov.in

आवेदन शुल्क ₹25 (UR/OBC/EWS पुरुष कैंडिडेट); SC/ST/PwBD/महिला कैंडिडेट्स के लिए छूट

चयन प्रक्रिया रिक्रूटमेंट टेस्ट (RT) जिसके बाद इंटरव्यू होगा

भर्ती परीक्षा की तारीख 20 दिसंबर 2026

यूपीएससी ईपीएफओ एपीएफसी 2026 योग्ता मानदंड

शैक्षणिक योग्यता : यूपीएससी ईपीएफओ एपीएफसी 2026 भर्ती प्रक्रियर में शामिल होने के इच्छुक आवेदक के पास किसी मान्यता प्राप्त यूनिवर्सिटी या इंस्टीट्यूशन से बैचलर डिग्री होनी चाहिए। डिग्री किसी भी विषय में हो सकती है।

उम्र सीमा : एपीएफसी पद के लिए ऊपरी उम्र सीमा UR/EWS कैंडिडेट्स के लिए 35 साल, OBC कैंडिडेट्स के लिए 38 साल और SC/ST कैंडिडेट्स के लिए 40 साल है। उम्र की गणना आवेदन जमा करने की आखिरी तारीख के हिसाब से की जाती है। सरकारी नियमों के अनुसार PwBD और दूसरी एलिजिबल कैटेगरी के लिए भी छूट लागू है।

राष्ट्रीयता : इन पदों पर भर्ती के इच्छुक उम्मीदवार का भारतीय नागरिक होना जरूरी है।

यूपीएससी ईपीएफओ एपीएफसी भर्ती 2026 एप्लीकेशन फीस

एप्लीकेशन फीस कैटेगरी के हिसाब से अलग-अलग है। आवेदकों को फॉर्म शुरू करने से पहले पेमेंट डिटेल्स तैयार रखनी चाहिए।

UR/OBC/EWS पुरुष कैंडिडेट: ₹25

SC/ST/PwBD और सभी महिला कैंडिडेट: फीस से छूट

यूपीएससी ईपीएफओ एपीएफसी भी 2026 के लिए कैसे करें आवेदन

  • यूपीएससी की आधिकारिक वेबसाइट upsconline.nic.in पर जाएं।
  • अगर पहले से नहीं किया है, तो वन टाइम रजिस्ट्रेशन (OTR) सिस्टम का इस्तेमाल करके रजिस्टर करें।
  • लॉग इन करें और UPSC EPFO APFC 2026 अप्लाई ऑनलाइन लिंक ढूंढें।
  • पर्सनल, एजुकेशनल और कैटेगरी की जानकारी ध्यान से भरें।
  • तय फॉर्मेट में फोटो, सिग्नेचर और ज़रूरी डॉक्यूमेंट अपलोड करें।
  • एप्लीकेशन फीस (अगर लागू हो) भरें और पेमेंट स्टेटस वेरिफाई करें।
  • फाइनल सबमिशन से पहले फॉर्म को अच्छी तरह से रिव्यू करें।
  • फॉर्म सबमिट करें और भविष्य के लिए एक कॉपी डाउनलोड/सेव करें।

UPSSSC Livestock Extension Officer: यूपी में पशुधन प्रसार अधिकारी के 1251 पदों पर भर्ती के लिए आवेदन शुरू, 12वीं पास भी कर सकते हैं आवेदन

EPFO 3.0 Big Update: अब UPI और ATM से झटपट निकलेगा PF का पैसा! जानें ऑटो-सेटलमेंट सहित ये 5 बड़े बदलाव

EPFO 3.0 Digital Reforms: कर्मचारी भविष्य निधि संगठन के करोड़ों नौकरीपेशा सदस्यों के लिए बड़ी खबर है। सरकार अपने डिजिटल इंफ्रास्ट्रक्चर को अपग्रेड करते हुए EPFO 3.0 की शुरुआत कर रही है। इस नए सिस्टम के लागू होने के बाद पीएफ (PF) क्लेम सेटलमेंट की लंबी प्रक्रिया खत्म हो जाएगी और मेंबर्स बिना किसी कागजी कार्रवाई के सीधे अपने UPI या UPI-सक्षम ATM से पैसा निकाल सकेंगे।

हाल ही में केंद्र सरकार ने FY26 के लिए EPF और VPF पर 8.25% ब्याज दर को मंजूरी दी थी। अब EPFO 3.0 के जरिए सदस्यों को उनके फंड तक तुरंत और आसान पहुंच दी जा रही है। आइए जानते हैं कि इस नए सिस्टम से पीएफ सब्सक्राइबर्स की जिंदगी कितनी आसान होने वाली है।

क्या है EPFO 3.0 और क्यों हुआ यह बदलाव?

EPFO 3.0 का मुख्य उद्देश्य पीएफ क्लेम में लगने वाले समय को कम करना और सेवाओं को पूरी तरह डिजिटल बनाना है। श्रम एवं रोजगार मंत्रालय के अनुसार, EPFO ने जुलाई में अपने पूरे मेंबर्स डेटाबेस को सेन्ट्रलाइज्ड आईटी-सक्षम प्रणाली (CITES) प्लेटफॉर्म पर सफलतापूर्वक ट्रांसफर कर दिया है। इससे पुराना सिस्टम खत्म हो गया है और पूरे देश का एक नेशनल डेटाबेस बन गया है। इसकी मदद से अब सब्सक्राइबर्स UPI के जरिए अपने लिंक्ड बैंक अकाउंट में तुरंत पैसा ट्रांसफर कर सकेंगे।

EPFO 3.0 से सब्सक्राइबर्स को मिलेंगे ये 5 बड़े फायदे

1. UPI और ATM से 75% तक PF निकासी

नियमों और शर्तों के आधार पर सब्सक्राइबर्स अपने ईपीएफ बैलेंस का 50% से 75% तक हिस्सा UPI या UPI-सक्षम ATM के जरिए निकाल सकेंगे। मेंबर्स अपने बैंक खाते में ट्रांसफर योग्य एलिजिबल बैलेंस देख सकेंगे और UPI PIN का इस्तेमाल करके सुरक्षित तरीके से पैसा ट्रांसफर कर सकेंगे। इसके बाद इस पैसे को आप डिजिटली खर्च कर सकते हैं या ATM से कैश निकाल सकते हैं।

2. ऑटो-सेटलमेंट लिमिट बढ़कर हुई ₹5 लाख

EPFO ने ऑटो-सेटलमेंट की सीमा को ₹1 लाख से बढ़ाकर सीधे ₹5 लाख कर दिया है। इससे बीमारी, बच्चों की पढ़ाई, शादी या घर खरीदने/बनाने जैसी जरूरतों के लिए सब्सक्राइबर्स का क्लेम मात्र 3 दिनों के भीतर ऑटो-प्रोसेस होकर खाते में आ जाएगा।

3. UMANG App में Face Authentication

मेंबर्स अब उमंग ऐप में फेस ऑथेंटिकेशन टेक्नोलॉजी (FAT) का उपयोग करके अपना UAN जेनरेट या एक्टिवेट कर सकते हैं। इसके साथ ही वे तुरंत पासबुक एक्सेस करने, गलत जानकारियों को सुधारने और ऑनलाइन क्लेम सबमिट करने जैसी सुविधाएं घर बैठे पा सकते हैं।

4. क्लेम रिजेक्शन से मिलेगी मुक्ति

पुराने सिस्टम में मेंबर्स को यह पता नहीं होता था कि वे कितना पैसा निकालने के पात्र हैं, जिससे क्लेम रिजेक्ट हो जाता था। अब EPFO 3.0 में सब्सक्राइबर्स को अलग-अलग परिस्थितियों के हिसाब से पात्र राशि पहले ही स्क्रीन पर दिखाई देगी।

5. ऑनलाइन शिकायतों का डिजिटल जवाब

अगर क्लेम प्रोसेसिंग के दौरान पीएफ ऑफिस को किसी अतिरिक्त जानकारी की जरूरत होती है, तो मेंबर्स अब उसका जवाब ऑनलाइन डिजिटली दे सकेंगे। पहले ऑनलाइन स्पष्टीकरण देने की कोई सुविधा उपलब्ध नहीं थी।

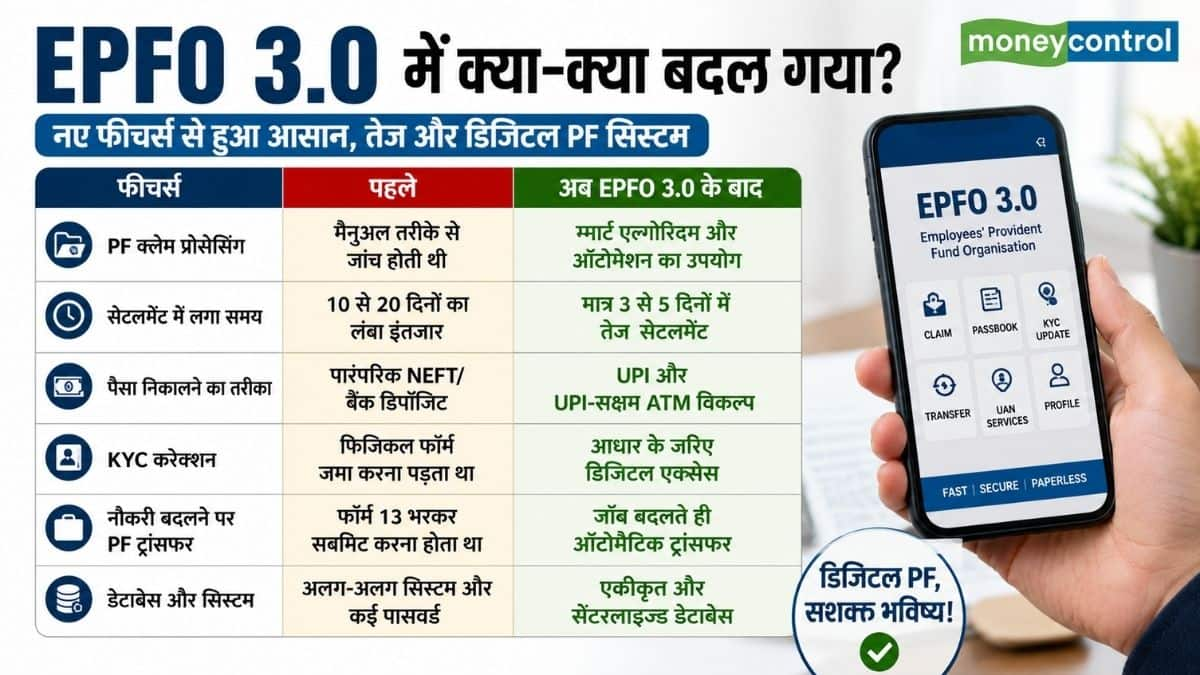
EPFO 3.0 में क्या-क्या बदल गया?

EPFO 3.0 में क्या-क्या बदल गया?