

₹12 करोड़ से बने ₹700 करोड़, जानिए Myntra के मुकेश बंसल ने 8 साल में कैसे 60 गुना रिटर्न कमाया

18 जुलाई 2026 को श्रीहरिकोटा से Vikram-1 रॉकेट ने उड़ान भरी। यह सिर्फ एक लॉन्च नहीं था, बल्कि भारत की पहली निजी कंपनी का सफल ऑर्बिटल लॉन्च था। इसके साथ ही Skyroot Aerospace ने इतिहास रच दिया। लेकिन इस सफलता की कहानी करोड़ों की लैब से नहीं, बल्कि हैदराबाद के एक छोटे से ऑफिस से शुरू हुई थी।

सरकारी नौकरी छोड़कर लगा दिया दांव

साल 2017 में पवन कुमार चंदाना और नागा भरत डाका ISRO में वैज्ञानिक थे। इसी दौरान उन्होंने Space Activities Bill का ड्राफ्ट पढ़ा। उन्हें लगा कि आने वाले समय में निजी कंपनियों को भी रॉकेट बनाने और लॉन्च करने का मौका मिल सकता है। दोनों ने जोखिम उठाया, सरकारी नौकरी छोड़ी और 2018 में Skyroot Aerospace की शुरुआत कर दी।

उस समय भारत का स्पेस सेक्टर लगभग पूरी तरह सरकार के हाथ में था। इसलिए निवेशकों को भी इस आइडिया पर भरोसा नहीं था। ज्यादातर लोगों को लगता था कि किसी भारतीय स्टार्टअप के लिए रॉकेट लॉन्च करना सिर्फ सपना है।

जब किसी ने भरोसा नहीं किया

ऐसे समय में Myntra और Cult.fit के फाउंडर मुकेश बंसल कंपनी के साथ खड़े हुए। उन्होंने 2018 में Skyroot में पहला निवेश किया। उस समय कोई बड़ा वेंचर कैपिटल फंड कंपनी में पैसा लगाने को तैयार नहीं था।

Tracxn के मुताबिक, मुकेश बंसल ने अलग-अलग फंडिंग राउंड में करीब 13 लाख डॉलर, यानी लगभग ₹12 करोड़ लगाए। लंबे समय तक वही कंपनी के इकलौते एंजेल निवेशक रहे। उन्होंने उस स्टार्टअप पर दांव लगाया, जिसके भविष्य को लेकर किसी के पास भरोसेमंद जवाब नहीं था।

2020 में बदल गई तस्वीर

साल 2020 में सरकार ने स्पेस सेक्टर निजी कंपनियों के लिए खोल दिया। इसके बाद Skyroot की रफ्तार बदल गई। बड़े निवेशक जुड़ने लगे और कंपनी को तेजी से फंडिंग मिलने लगी।

नवंबर 2022 में कंपनी ने Vikram-S लॉन्च किया। यह अंतरिक्ष तक पहुंचने वाला भारत का पहला निजी रॉकेट बना। इसके बाद मई 2026 में Skyroot ने करीब 570 करोड़ रुपये जुटाए और 1.1 अरब डॉलर के वैल्यूएशन के साथ भारत की पहली स्पेसटेक यूनिकॉर्न बन गई।

₹12 करोड़ से बन गए ₹700 करोड़

मुकेश बंसल का शुरुआती भरोसा अब बड़ी कमाई में बदल चुका है। Tracxn के मुताबिक, उनके पास अभी भी Skyroot में 5.7% हिस्सेदारी है, जिसकी मौजूदा कीमत 600 करोड़ रुपये से ज्यादा है। इसके अलावा वह अपनी कुछ हिस्सेदारी बेचकर 100 करोड़ रुपये से ज्यादा पहले ही निकाल चुके हैं।

यानी उनकी बची हिस्सेदारी और अब तक की कमाई को जोड़ दें तो उनकी कुल वैल्यू 700 करोड़ रुपये से ज्यादा हो चुकी है। दूसरे शब्दों में कहें तो करीब ₹12 करोड़ का निवेश लगभग 60 गुना बढ़ गया।

सिर्फ एक कंपनी नहीं, पूरे सेक्टर की कहानी

Skyroot की सफलता सिर्फ एक स्टार्टअप की सफलता नहीं है। यह भारत के स्पेस सेक्टर में आए बड़े बदलाव की भी कहानी है। सरकार के दरवाजे खोलने के बाद देश में स्पेस स्टार्टअप्स की संख्या 2014 में सिर्फ एक से बढ़कर 2026 में 400 से ज्यादा हो गई है।

सरकार का लक्ष्य 2033 तक भारत की स्पेस इकोनॉमी को 8.4 अरब डॉलर से बढ़ाकर 44 अरब डॉलर तक पहुंचाने का है। Skyroot की उड़ान इस बदलाव की सबसे बड़ी मिसाल बन चुकी है।

मुकेश बंसल का सबसे बड़ा दांव

मुकेश बंसल पहले Myntra के जरिए फैशन ई-कॉमर्स और फिर Cult.fit के जरिए फिटनेस सेक्टर में अपनी पहचान बना चुके थे। लेकिन Skyroot में किया गया निवेश अलग था।

यह सिर्फ किसी स्टार्टअप में पैसा लगाना नहीं था, बल्कि भारत के निजी अंतरिक्ष कार्यक्रम के भविष्य पर जताया गया भरोसा था। आज वही भरोसा भारतीय स्पेस सेक्टर की सबसे बड़ी सफलता की कहानियों में गिना जा रहा है।

नौकरी 10 साल से पहले छोड़ने पर आपके EPS का क्या होगा? जानिए ईपीएफओ का नियम क्या है

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

नौकरी 10 साल से पहले छोड़ने पर आपके EPS का क्या होगा? जानिए ईपीएफओ का नियम क्या है

प्राइवेट सेक्टर में काम करने वाले लोग ईपीएफओ की स्कीम ईपीएफ और ईपीएस के तहत आते हैं। ईपीएफ का मतलब एंप्लॉयीज प्रोविडेंट फंड (ईपीएफ) है, जबकि ईपीएस का मतलब एंप्लॉयीज पेंशन स्कीम (ईपीएस) है। ईपीएफ में जमा पैसा रिटायरमेंट के बाद एंप्लॉयीज को मिल जाता है। ईपीएस में जमा पैसे से एंप्लॉयीज को रिटायरमेंट के बाद हर महीने पेंशन मिलती है। शर्त यह है कि नौकरी कम से कम 10 पूरी होने के बाद ही एंप्लॉयीज पेंशन का हकदार होता है। सवाल है कि नौकरी 10 साल पूरी नहीं हुई है तो क्या होगा?

EPS 2026 में पेंशन के लिए शर्त

एंप्लॉयीज पेंशन स्कीम (EPS) 2026 ने ईपीएस 1995 की जगह ले ली है। नई स्कीम में भी यह कहा गया है कि कोई एंप्लॉयीज पेंशन का हकदार तभी होगा, जब उसकी नौकरी कम से कम 10 साल पुरानी होगी। ईपीएस 1995 में भी यह शर्त थी। इस शर्त को पूरी करने वाले एंप्लॉयीज रिटायरमेंट के बाद पेंशन के हकदार होंगे।

10 साल से पहले नौकरी छोड़ने पर विकल्प

एंप्लॉयी की नौकरी अगर 10 साल पुरानी नहीं है तो ईपीएस में जमा उसके पैसे के लिए दो विकल्प हैं। वह इस पैसे को विड्रॉ यानी निकाल सकता है या स्कीम सर्टिफिकेट हासिल कर सकता है। अगर एंप्लॉयी की उम्र रिटायरमेंट की उम्र से कम है तभी वह इन दोनों विकल्पों में से किसी एक का इस्तेमाल कर सकता है।

नौकरी छोड़ने के 36 महीने बाद ही विड्रॉल की इजाजत

ईपीएस 2026 में विड्रॉल के नियम में बदलाव किया गया है। नए नियम के मुताबिक, अगर कोई एप्लॉयी रिटायरमेंट की उम्र से पहले नौकरी छोड़ देता है वह ईपीएस अकाउंट में अंतिम बार जमा कंट्रिब्यूशन के 36 महीने बाद ही अपना पैसा निकालने का हकदार होगा। दूसरा, रिटायरमेंट की उम्र तक पहुंचने पर वह इस पैसे को निकाल सकता है। इन दोनों में से जो पहले होगा वह लागू होगा।

एंप्लॉयी के पास स्कीम सर्टिफिकेट का भी विकल्प

नियम में कहा गया है, “रिटायरमेंट की उम्र तक पहुंचने से पहले अगर एंप्लॉयी नौकरी छोड़ता है और उसकी सर्विस 10 साल पूरी नहीं हुई है तो ईपीएस अकाउंट में अंतिम कंट्रिब्यूशन की तारीख से 36 महीने बाद ही विड्रॉल बेनेफिट का इस्तेमाल कर सकता है।” दूसरा विकल्प स्कीम सर्टिफिकेट का है। इसमें एंप्लॉयी के दूसरी नौकरी ज्वाइन करने पर पिछली नौकरी का सर्विस पीरियड कैरी-फॉरवर्ड हो जाता है।

विड्रॉल अमाउंट के कैलकुलेशन का फॉर्मूला

EPS 2026 के शिड्यूल II के मुताबिक, विड्रॉल की स्थिति में एंप्लॉयी को मिलने वाले पैसे का कैलकुलेशन एलिजिबल सर्विस की महीनों की संख्या पर निर्भर करता है। एग्जिट के वक्त पेंशनएबल सैलरी को उस फैक्टर से गुणा किया जाता है जिसके बारे में सर्विस के पीरियड के हिसाब से शिड्यूल में बताया गया है। इसे हम एक उदाहरण की मदद से आसानी से समझ सकते हैं।

यह भी पढ़ें: EPF vs PPF vs VPF: बचत और रिटायरमेंट के लिए कौन-सा ऑप्शन है सबसे बेस्ट? समझें तीनों का पूरा गणित

उदाहरण से ऐसे समझ सकते हैं

मान लीजिए कोई व्यक्ति 36 महीने नौकरी करने के बाद इस्तीफा दे देता है। उसकी पेंशनएबल सैलरी 15,000 है तो विड्राल बेनेफिट के कैलकुलेशन के लिए पेंशनएबल सैलरी को शिड्यूल में बताए गए फैक्टर से गुणा करना होगा।

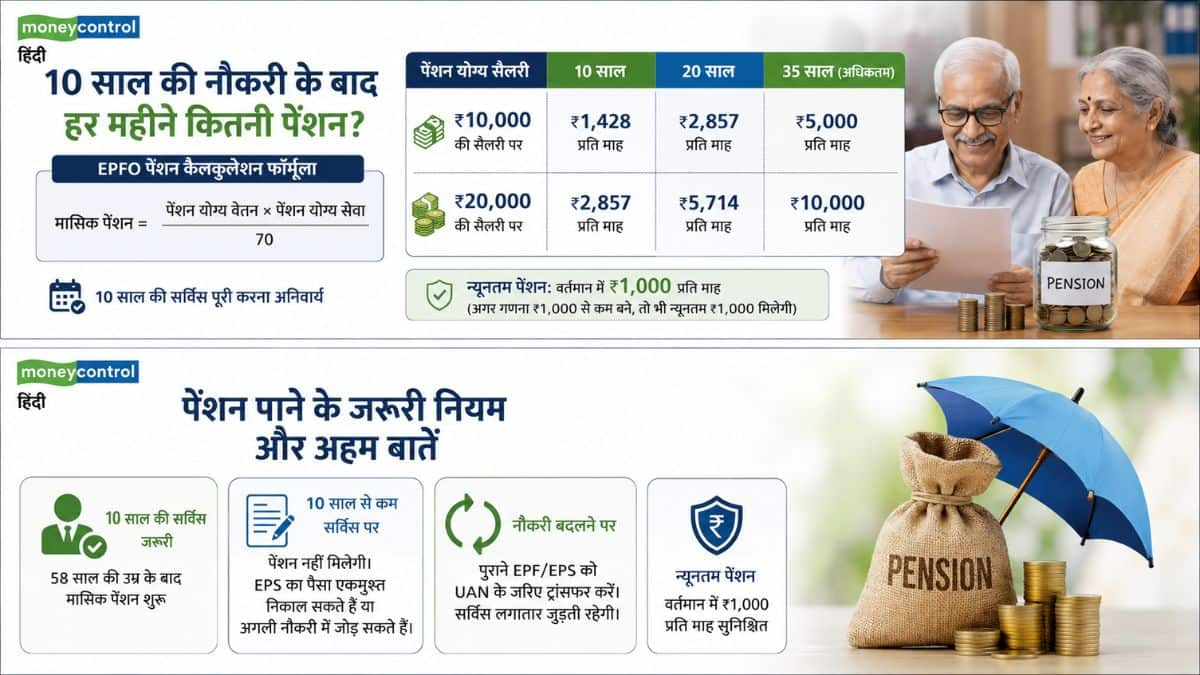
EPFO Pension Calculation: 10 साल की नौकरी के बाद हर महीने कितनी मिलेगी पेंशन? ₹10,000 और ₹20,000 की सैलरी पर समझें पूरा गणित

EPFO EPS 2026 Pension Calculator: कर्मचारी भविष्य निधि संगठन के सदस्यों के लिए श्रम एवं रोजगार मंत्रालय ने पिछले दिनों नई कर्मचारी पेंशन योजना (EPS 2026) को नोटिफाई कर दिया। इसके बाद से पेंशन कैलकुलेशन को लेकर कई तरह के सवाल उठ रहे हैं। करीब 6 करोड़ ईपीएफओ सदस्यों के मन में सबसे बड़ा सवाल यह है कि अलग-अलग सैलरी ब्रैकेट के हिसाब से रिटायरमेंट के बाद हर महीने कितनी गारंटीड पेंशन मिलेगी?

राहत की बात यह है कि नई EPS 2026 में भी मंथली पेंशन निकालने का पुराना फॉर्मूला और न्यूनतम 10 साल की सेवा का नियम पहले जैसा ही बरकरार रखा गया है। आइए बेहद आसान भाषा में समझते हैं कि अगर आपकी पेंशन योग्य सैलरी ₹10,000 या ₹20,000 है, तो 10 साल की नौकरी के बाद आपको हर महीने कितनी पेंशन मिलेगी।

पेंशन पाने का बेसिक नियम: 10 साल की सर्विस जरूरी

ईपीएफओ के नियमों के मुताबिक, हर महीने रेगुलर पेंशन पाने के लिए कर्मचारी को कम से कम 10 साल की पेंशन योग्य नौकरी पूरी करना अनिवार्य है। 58 साल की उम्र पूरी होने पर मासिक पेंशन मिलनी शुरू होती है। हालांकि, 50 साल की उम्र के बाद कुछ कटौती के साथ अर्ली पेंशन का विकल्प भी मिलता है।

10 साल से कम नौकरी पर क्या होगा?

अगर आपकी कुल सर्विस 10 साल से कम है, तो आपको मंथली पेंशन नहीं मिलेगी। ऐसे में आप या तो स्कीम सर्टिफिकेट लेकर अगली नौकरी में सर्विस जोड़ सकते हैं, या फिर ईपीएस का पूरा पैसा एकमुश्त निकाल सकते हैं।

कैसे होती है पेंशन की गणना?

EPFO एक तय फॉर्मूले के आधार पर आपकी मासिक पेंशन तय करता है:

मासिक पेंशन= पेंशन योग्य वेतन×पेंशन योग्य सेवा/70

पेंशन योग्य वेतन: इसका मतलब आपके आखिरी 60 महीनों के औसत मूल वेतन और महंगाई भत्ते (DA) से है।

अधिकतम सीमा (Wage Ceiling): सामान्य तौर पर ईपीएस के लिए अधिकतम पेंशन योग्य सैलरी की सीमा ₹15,000 तय है, लेकिन कई मामलों में यह वास्तविक सैलरी या तय मानक (जैसे- ₹10,000 या ₹20,000) के आधार पर कैलकुलेट की जाती है।

कैलकुलेशन 1: अगर आपकी पेंशन योग्य सैलरी ₹10,000 है

अगर आपकी औसत बेसिक सैलरी और डीए ₹10,000 है, तो नौकरी के वर्षों के हिसाब से आपकी पेंशन इस प्रकार बनेगी:

10 साल की नौकरी पर:

कैलकुलेशन: (10,000×10)÷70=₹1,428

मासिक पेंशन: आपको हर महीने करीब ₹1,428 की पेंशन मिलेगी।

20 साल की नौकरी पर:

कैलकुलेशन: (10,000×20)÷70=₹2,857

मासिक पेंशन: यह बढ़कर करीब ₹2,857 प्रति माह हो जाएगी।

35 साल की अधिकतम नौकरी पर:

कैलकुलेशन: (10,000×35)÷70=₹5,000

मासिक पेंशन: आपको अधिकतम ₹5,000 प्रति माह की पेंशन मिल सकती है।

कैलकुलेशन 2: अगर आपकी पेंशन योग्य सैलरी ₹20,000 है

अगर आपकी वास्तविक सैलरी ₹20,000 है और आपका कंट्रीब्यूशन सीलिंग लिमिट से ऊपर वास्तविक वेतन पर है, तो कैलकुलेशन इस प्रकार होगी:

10 साल की नौकरी पर:

कैलकुलेशन: (20,000×10)÷70=₹2,857

मासिक पेंशन: आपको हर महीने करीब ₹2,857 की गारंटेड पेंशन मिलेगी।

20 साल की नौकरी पर:

कैलकुलेशन: (20,000×20)÷70=₹5,714

मासिक पेंशन: यह राशि बढ़कर करीब ₹5,714 प्रति माह हो जाएगी।

35 साल की अधिकतम नौकरी पर:

कैलकुलेशन: (20,000×35)÷70=₹10,000

मासिक पेंशन: आपको लाइफटाइम ₹10,000 प्रति माह की ठीक-ठाक पेंशन मिल सकती है।

अगर आपकी सैलरी ₹10,000 या ₹20,000 है, तो 10 साल बाद हर महीने कितनी रकम मिलेगी?

न्यूनतम पेंशन का सुरक्षा कवच

ईपीएस के तहत वर्तमान में न्यूनतम पेंशन ₹1,000 प्रति माह तय की गई है। इसका मतलब यह है कि अगर किसी कर्मचारी की 10 साल की नौकरी के बाद ईपीएफओ के फॉर्मूले से पेंशन ₹1,000 से कम यानी मान लीजिए ₹80) बनती है, तो भी सरकार उसे बढ़ाकर न्यूनतम ₹1,000 प्रति माह देना सुनिश्चित करेगी।

हालांकि, देश भर के पेंशनभोगी लंबे समय से इस ₹1,000 की न्यूनतम सीमा को बढ़ाकर ₹5,000 से ₹7,500 करने की मांग कर रहे हैं, जिस पर सरकार की ओर से अभी कोई अंतिम फैसला नहीं आया है।

टैक्सपेयर्स और नौकरी बदलने वालों के लिए जरूरी सलाह

अगर आप करियर के दौरान अपनी नौकरी बदल रहे हैं, तो कभी भी पुराने ईपीएफ (EPF) और ईपीएस (EPS) के पैसे को एकमुश्त निकालने की गलती न करें। हमेशा अपने UAN के जरिए अपने पुराने पीएफ अकाउंट को नई कंपनी में ट्रांसफर कराएं। ऐसा करने से आपकी पेंशन योग्य सेवा लगातार जुड़ती रहती है और बिना किसी रुकावट के आपकी 10 साल की पात्रता आसानी से पूरी हो जाती है।

महंगे पेट्रोल-डीजल से मिलेगी राहत! हर महीने ₹1000 की सीधी बचत, जानें RBL, HDFC और Axis के फ्यूल कार्ड्स में कौन है सबसे बेस्ट?

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

Polycab India Share Price: अपने हाई से 12% से ज्यादा टूटा शेयर, Q1 नतीजों के बाद आज 4% गिरा, क्या निवेश का है ये सही मौका

Polycab India Share Price: वायर्स एंड केबल्स कंपनी पॉलीकैब इंडिया (Polycab India) के शेयर शुक्रवार को लगभग 4 फीसदी गिरा है, जिससे लगातार तीसरे सेशन में नुकसान बढ़ा। कंपनी ने उम्मीद से बेहतर फाइनेंशियल पहली तिमाही की कमाई बताई। ब्रोकरेज जेफरीज और HSBC ने स्टॉक पर अपनी बुलिश रेटिंग बनाए रखी।

दोपहर के ट्रेड में पॉलीकैब के शेयर 3.96 परसेंट गिरकर 8,850 रुपये पर आ गए, जिससे यह स्टॉक NSE मिडकैप 50 पर टॉप लूजर बन गया। गुरुवार को 1.2 फीसदी गिरने के बाद, स्टॉक अब शुक्रवार समेत तीन सेशन में 7.2 फीसदी गिर चुका है।

हालिया करेक्शन के बावजूद, पॉलीकैब के शेयर 2026 में अब तक 15.5 फीसदी ऊपर हैं । कंपनी का मार्केट कैपिटलाइजेशन 1.33 लाख करोड़ रुपये से ज़्यादा है।

यह गिरावट तब आई जब पॉलीकैब ने जून तिमाही के नतीजे बताए जो सभी ज़रूरी पैरामीटर पर स्ट्रीट की उम्मीदों से बेहतर थे। रेवेन्यू साल-दर-साल 39 फीसदी बढ़कर 8,209 करोड़ रुपये हो गया, जो CNBC-TV18 पोल के 7,902 करोड़ रुपये के अनुमान से ज़्यादा है। पिछले साल इसी तिमाही में रेवेन्यू 5,906 करोड़ रुपये था।

कैसे रहे तिमाही नतीजे

कमाई के बाद कॉन्फ्रेंस कॉल में, मैनेजमेंट ने कहा कि उसका घरेलू वायर्स और केबल्स (W&C) बिज़नेस साल-दर-साल 43% बढ़ा, जबकि कुल W&C रेवेन्यू 38% बढ़ा, जो स्ट्रीट की लगभग 35% की उम्मीदों से ज़्यादा है। कंपनी ने कहा कि वॉल्यूम ग्रोथ हाई बेस पर लो-टू-मिड सिंगल डिजिट में रही, जिसमें वायर्स ने केबल्स से बेहतर परफॉर्म किया।

हालांकि, मिडिल ईस्ट में जियोपॉलिटिकल दिक्कतों के कारण एक्सपोर्ट में साल-दर-साल 12% की गिरावट आई, जिससे सेल्स में उनका योगदान एक साल पहले के 5.2% से घटकर 3.3% हो गया।

पॉलीकैब ने अपने मीडियम-टर्म EBITDA मार्जिन गाइडेंस 11-13% को दोहराया और कहा कि उसका फास्ट-मूविंग इलेक्ट्रिकल गुड्स (FMEG) बिज़नेस FY30 तक 8-10% मार्जिन हासिल करने के लिए ट्रैक पर है। उसे यह भी उम्मीद है कि भारतनेट प्रोजेक्ट का काम तेज़ी से पूरा होगा, और FY27 में ₹800-1,000 करोड़ का रेवेन्यू मिलने की संभावना है।

शेयर पर क्या है ब्रोकरेज की राय

नतीजों के बाद, जेफरीज ने अपनी ‘Buy’ रेटिंग दोहराई और अपना टारगेट प्राइस ₹10,920 से बढ़ाकर ₹11,100 कर दिया, जिसका मतलब है कि मौजूदा लेवल से लगभग 25% की बढ़त होगी।

ब्रोकरेज ने FY27 और FY28 के अपने कमाई के अनुमान 2-3% बढ़ा दिए हैं और FY26-FY29 के दौरान 22% EPS CAGR की उम्मीद है, पॉलीकैब को भारत के पावर और कैपिटल खर्च साइकिल पर एक दांव के तौर पर बताया है।

वहीं HSBC ने भी ₹10,160 के टारगेट प्राइस के साथ ‘Buy’ रेटिंग बनाए रखी है, जिसका मतलब है कि इसमें लगभग 14% की बढ़त हो सकती है।

ब्रोकरेज ने कहा कि वायर और केबल बिज़नेस में मजबूत रियलाइज़ेशन और FMEG के मज़बूत परफॉर्मेंस की वजह से कमाई में लगभग 10% की बढ़ोतरी हुई, जबकि डिमांड, कैपेसिटी बढ़ाने और FMEG स्केल-अप से FY26-FY29 के दौरान 21% EPS CAGR की उम्मीद है। इसने कॉपर और एल्युमीनियम की कीमतों में उतार-चढ़ाव को मुख्य रिस्क बताया।

पॉलीकैब पर कवरेज करने वाले 34 एनालिस्ट में से 23 ने “Buy” रेटिंग दी है, 9 ने “Hold” रेटिंग दी है और दो ने “Sell” रेटिंग दी है।

सुबह 13.22 बजे तक स्टॉक 3.72% गिरकर ₹8,872 पर ट्रेड कर रहा था। पिछले साल इसमें लगभग 29% की बढ़त हुई है।  पिछले तीन महीनों में इसमें 48 फीसदी की ज़बरदस्त तेज़ी आई थी। स्टॉक 22 जून, 2026 को ₹10,126 के रिकॉर्ड हाई पर पहुंचा था। अपने हाई से स्टॉक 12.5 परसेंट नीचे आ चुका है। 12 अगस्त, 2025 को यह 52 हफ़्ते के सबसे निचले स्तर ₹6,620 पर पहुंच गया।

Jio Financial share price: Q1 नतीजों के बाद शेयर 4% दौड़ा, अब खरीदें, बेचें या रहें बने, जानिए क्या कहते है बाजार जानकार

(डिस्क्लेमर: मनीकंट्रोल.कॉम पर दिए गए विचार एक्सपर्ट के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदाई नहीं है। यूजर्स को मनी कंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले सार्टिफाइड एक्सपर्ट की सलाह लें।

Jio Financial share price: Q1 नतीजों के बाद शेयर 4% दौड़ा, अब खरीदें, बेचें या रहें बने, जानिए क्या कहते है बाजार जानकार

Jio Financial share price: रिलायंस ग्रुप का शेयर Jio Financial Services शुक्रवार, 17 जुलाई को 4 फीसदी की छलांग लगाता नजर आया। हालांकि शेयर आज सुबह के काराबोर में 6 फीसदी चढ़ा था। शेयर में यह तेजी कंपनी के जून तिमाही के नतीजों के ऐलान के बाद देखने को मिली। जून तिमाही में कंपनी का टैक्स के बाद प्रॉफ़िट (PAT) पिछले साल के 325 करोड़ से 156% बढ़कर ₹830 करोड़ हो गया। यह कंसोलिडेटेड बेसिस पर पिछली तिमाही के ₹272 करोड़ से 205% ज़्यादा था।

वहीं प्री-प्रोविज़निंग ऑपरेटिंग प्रॉफिट (PPOP) बढ़कर ₹505 करोड़ हो गया, जो पिछले साल के 366 करोड़ से 38% और लगातार ₹327 करोड़ से 54% ज़्यादा है। पहली तिमाही में नेट इंटरेस्ट इनकम (NII) या कोर इनकम बढ़कर ₹544 करोड़ हो गई, जो पिछले साल की इसी अवधि के ₹264 करोड़ से 106% और पिछली तिमाही के ₹345 करोड़ से 58% ज़्यादा है।

जून तिमाही में इसके NBFC बिजनेस का ग्रॉस एसेट्स अंडर मैनेजमेंट (AUM) 163% बढ़कर ₹30,667 करोड़ हो गया। इस बीच, इसका तिमाही डिस्बर्समेंट ₹11,250 करोड़ को पार कर गया।

क्या है स्टॉक पर ब्रोकरेज की राय

ब्रोकरेज फर्म मोतीलाल ओसवाल ने जियो फाइनेंशियल सर्विसेज़ पर “Buy” रेटिंग दी है और प्राइस टारगेट 315 रुपये का टारगेट दिया है जो मौजूदा स्तर से इसमें 34 फीसदी की बढ़त दिखाता है।

ब्रोकरेज ने कहा कि जियो फाइनेंशियल सर्विसेज़ ने एक अच्छी तिमाही दर्ज की, जिसमें जियो क्रेडिट बढ़ा और साथ ही इसका AUM 30,000 करोड़ को पार कर गया। मोतीलाल ओसवाल ने कहा कि इसके दूसरे बिज़नेस में भी लगातार तरक्की हुई है, जिसमें पेमेंट्स बिज़नेस में प्रॉफिटेबिलिटी में सुधार और इसके इंश्योरेंस और AMC फ्रेंचाइजी में लगातार बढ़ोतरी शामिल है।

हालांकि, नए बिजनेस को इनक्यूबेट करने और मौजूदा ऑपरेशन को बढ़ाने में चल रहे इन्वेस्टमेंट के कारण इसका ऑपरेटिंग खर्च ज़्यादा बना हुआ है।

ब्रोकरेज ने मौजूदा बिजनेस में इन्वेस्टमेंट की वजह से ज़्यादा ऑपेक्स को ध्यान में रखते हुए FY27 और FY28 के अर्निंग्स पर शेयर (EPS) के अनुमान में क्रमशः 4% और 6% की कटौती की है।स्टॉक FY27 के अनुमानित प्राइस-टू-बुक वैल्यू के 1x पर ट्रेड कर रहा है। मोतीलाल ओसवाल ने कहा कि यह FY26-28 के दौरान 46% की कंसोलिडेटेड PAT कंपाउंड एनुअल ग्रोथ रेट (CAGR) का मॉडल बनाता है।

मोतीलाल ओसवाल ने कहा है कि इसके सम-ऑफ-द-पार्ट्स में इंश्योरेंस मैन्युफैक्चरिंग, वेल्थ मैनेजमेंट, ब्रोकिंग और मार्केटप्लेस जैसे बिज़नेस के वैल्यूएशन को शामिल नहीं किया गया है, जो अभी भी अपने इनक्यूबेशन फेज में हैं।

(डिस्क्लेमर: मनीकंट्रोल.कॉम पर दिए गए विचार एक्सपर्ट के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदाई नहीं है। यूजर्स को मनी कंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले सार्टिफाइड एक्सपर्ट की सलाह लें।

Aurum Proptech Share Price : हाउसिंग डॉट कॉम को खरीद सकती है औरम प्रॉपटेक, सिर्फ 2 दिनों में 15% भागा शेयर

Aurum Proptech Share Price : CNBC-आवाज़ को सूत्रों के हवाले से जानकारी मिली है कि औरम प्रॉपटेक (Aurum Proptech) एक और अधिग्रहण की तैयारी कर रही है। कल फंड जुटाने के मुद्दे पर कंपनी की बोर्ड मीटिंग भी होने वाली है। कंपनी QIP,प्रेफरेंशियल इश्यू या प्राइवेट प्लेसमेंट के जरिए फंड जुटा सकती है। इसके प्रेफरेंशियल इश्यू में बड़े और नामचीन इनवेस्टर शामिल हो सकते हैं। कंपनी की हाउसिंग डॉट कॉम को खरीदने की तैयारी है।

सूत्रों के मुताबिक कंपनी REA इंडिया से Housing.com के खरीद सकती है। कंपनी पिछले साल जुलाई में Housing.com की सिस्टर कंपनी PropTiger.com को खरीदा था। अब इसकी Housing.com को ही खरीदने की तैयारी है। बता दें कि औरम प्रॉपटेक रियल एस्टेट के लिए सॉफ्टवेयर डेवलपमेंट सर्विस देती है। पिछले 2 दिनों में औरम प्रॉपटेक में 15% तक तेजी देखने को मिली है।

CNBC-आवाज़ ने औरम प्रॉपटेक और REA इंडिया को ईमेल भेजा है। अभी दोनों के आधिकारिक जवाब का इंतजार है।

औरम प्रॉपटेक की बड़ी शॉपिंग

औरम प्रॉपटेक की अब तक हुई शॉपिंग पर नजर डालें तो जुलाई 2025 में कंपनी ने PropTiger को 86 करोड़ रुपए में खरीदा था। इसने जून 2023 में NestAway को 90 करोड़ में खरीदा था। मई 2023 में इसने MYRE Capital को और 2021–22 में Sell.Do को भी खरीदा था। इसी तरह जुलाई 2021 में इसने K2V2 टेक को 40 करोड़ रुपए में खरीदा था। 2021 में ही इसने Integrow AM में 25 करोड़ रुपए में 49 फीसदी हिस्सेदारी खरीदी थी।

कंपनी के प्रदर्शन पर एक नजर

मार्च तिमाही (चौथी तिमाही) में ऑरम प्रॉपटेक की नेट सेल्स 123.85 करोड़ रुपये रही,जो मार्च 2025 तिमाही के 70.41 करोड़ रुपये से 75.9% ज्यादा है। मार्च 2026 तिमाही में इसकी नेट प्रॉफ़िट 16.64 करोड़ रुपये रही, जो मार्च 2025 तिमाही के 7.20 करोड़ रुपये से 331.11% ज़्यादा है। मार्च 2026 तिमाही में इसका EBITDA 38.47 करोड़ रुपये रहा,जो मार्च 2025 तिमाही के 23.25 करोड़ रुपये से 65.46% ज्यादा है। ऑरम प्रॉपटेक का EPS मार्च 2025 तिमाही के ₹1.33 से बढ़कर मार्च 2026 में ₹2.70 हो गया।

शेयर प्राइस हिस्ट्री

एनएसई पर आज यह शेयर 11.18 रुपए यानी 4.67 फीसदी बढ़कर 250.82 रुपए पर बंद हुआ है। आज का इसका दिन का हाई 264.64 रुपए और दिन का लो 237.51 रुपए है। स्टॉक का 52 वीक हाई 264.64 रुपए और 52 वीक लो 151.90 रुपए है।

1 हफ्ते में यह शेयर 12.38 फीसदी और 1 महीने में 36.77 फीसदी भागा है। तीन महीने में इसमें 47.93 फीसदी की तेजी देखने को मिली है। इस साल अब तक यह शेयर 33.39 फीसदी भागा है। वहीं, 1 साल में इसने 32.34 फीसदी की और 3 साल में 90.38 फीसदी की तेजी दिखाई है।

औरम प्रॉपटेक एक भारतीय लिस्टेड प्रॉपटेक कंपनी है। यह अपने रेंटल ब्रांड हेलोवर्ल्ड और नेस्टअवे के जरिए सीधे उपभोक्ताओं को अपनी सेवाएं प्रदान करती है। जबकि इसके डेटा,मार्केटिंग और सेल्स ऑटोमेशन ब्रांड औरम एनालिटिका और सेल.डू (Sell.Do), रियल एस्टेट सेक्टर को सॉफ्टवेयर डेवलपमेंट सर्विस देते हैं।


Market Outlook : हल्की बढ़त के साथ बंद हुआ बाजार, जानिए 16 जुलाई को कैसी रह सकती है इसकी चाल

Nuvoco Vistas share Price :  Q1 नतीजों के बाद आई तेजी में 8 महीने के हाई पर पहुंचा शेयर, जानिए ब्रोकरेज ने क्या कहा

Nuvoco Vistas Share Price : बुधवार को नुवोको विस्टास (Nuvoco Vistas Corp) के शेयरों में 17% तक की बढ़त देखने को मिली है। NSE पर आज यह शेयर 398 रुपये प्रति शेयर के आठ महीने से ज्यादा के हाई लेवल पर जाता दिखा है। कंपनी ने जून तिमाही में शानदार प्रदर्शन किया है। इसके बाद र ब्रोकरेज फर्मों ने कंपनी की कमाई का अनुमान बढ़ा दिया है।

जून तिमाही के नतीजे घोषित होने के बाद,पिछले दो ट्रेडिंग सेशन में इस स्टॉक में लगभग 25 प्रतिशत की बढ़त हुई है। नतीजों के बाद ब्रोकरेज फर्म इस स्टॉक को लेकर पॉजिटिव हो गए हैं। कंपनी के मैनेजमेंट ने नतीजों के बाद हुई कॉन्फ्रेंस कॉल में एनालिस्ट्स को बताया कि वित्त वर्ष 2027 की बाकी अवधि में सीमेंट की बिक्री में 7-8 प्रतिशत की बढ़ोतरी की उम्मीद है।

नुवोको विस्टास के मैनेजिंग डायरेक्टर जयकुमार कृष्णस्वामी ने कहा कि कंपनी ने साल की मजबूत शुरुआत की है। जियोपॉलिटिकल तनाव जैसी बड़ी चुनौतियों के बावजूद कंपनी ने बेहतर कारोबारी प्रदर्शन किया है। कंपनी ने EBITDA और PAT दोनों में सालाना आधार पर मजबूत ग्रोथ हासिल की है।

भविष्य की योजनाओं के बारे में बात करते हुए कृष्णस्वामी ने कहा कि कंपनी समझदारी से खरीद करने,लागत कम करने और सप्लाई चेन की कार्यक्षमता को बेहतर बनाने पर फोकस करना जारी रखेगी,साथ ही बदलती भू-राजनीतिक स्थितियों पर भी नजर रखेगी।

नोमुरा की राय

नोमुरा का कहना है कि कंपनी के कॉस्ट मैनेजमेंट में और सुधार होने की उम्मीद है। ब्रोकरेज ने FY27 के लिए कंपनी का EBITDA अनुमान 5 प्रतिशत बढ़ाकर 2,000 करोड़ रुपये कर दिया है। हालांकि,ब्रोकरेज का अनुमान है कि बिजली की लागत बढ़ने के कारण सितंबर तिमाही में EBITDA घटकर 890 रुपये प्रति टन रह सकता है। उसे उम्मीद है कि इस तिमाही में सीमेंट की बिक्री सालाना आधार पर लगभग 5 प्रतिशत बढ़कर 4.5 मिलियन टन हो जाएगी,जबकि कीमतों में पिछली तिमाही के मुकाबले 3 प्रतिशत की गिरावट आ सकती है। नोमुरा ने स्टॉक पर अपनी’बाय’रेटिंग बनाए रखी है और इसका टारगेट प्राइस भी 400 रुपये पर ही बरकरार रखा है।

HSBC की राय

HSBC ने भी नुवोको विस्टास पर अपनी’Buy’रेटिंग बनाए रखी है और टारगेट प्राइस को बढ़ाकर ₹475 कर दिया है। ब्रोकरेज का कहना है कि कंपनी ने जून तिमाही में उम्मीद से बेहतर नतीजे हासिल किए, जिसकी वजह ज्यादा रियलाइज़ेशन रहा। ब्रोकरेज का कहना है कि सितंबर तिमाही में मौसमी तौर पर कम मांग के बावजूद, FY27 की दूसरी छमाही में मांग,कीमत और लागत की स्थिति बेहतर रहने की उम्मीद है। उसने FY27-FY29 के लिए EPS अनुमान को भी 6-11 प्रतिशत तक बढ़ा दिया है।

जेफरीज की राय

जेफरीज ने भी 430 रुपये के टारगेट प्राइस के साथ स्टॉक पर अपनी’बाय’रेटिंग बनाए रखी है। इसके पीछे बेहतर प्राइसिंग और पेटकोक का कम इस्तेमाल व बेहतर खरीद के ज़रिए लागत को असरदार ढंग से मैनेज करने जैसे कारण बताए गए हैं।

ब्रोकरेज का कहना है कि मुश्किल ऑपरेटिंग माहौल के बावजूद कंपनी का कामकाज मज़बूत रहा है,हालांकि सितंबर तिमाही में कुछ मौसमी सुस्ती और ज्यादा लागत का असर देखने को मिल सकता है। ब्रोकरेज ने कहा कि खरीदी गई वदराज एसेट की शुरुआत और उसके कामकाज को बढ़ाना एक अहम बात होगी जिस पर नजर रखनी होगी।

कंपनी को प्रदर्शन पर एक नजर

निरमा ग्रुप की बिल्डिंग मटीरियल बनाने वाली कंपनी,नुवोको विस्टास कॉर्प ने सोमवार को जून तिमाही के नतीजे पेश किए थे। इस अवधि में कंपनी का कंसोलिडेटेड नेट प्रॉफिट 19.87 प्रतिशत की बढ़ोतरी के साथ 159.63 करोड़ रुपये पर रहा। कंपनी ने पिछले फाइनेंशियल ईयर की इसी तिमाही में 133.16 करोड़ रुपये का कंसोलिडेटेड नेट प्रॉफिट दर्ज किया था।

जून तिमाही में कंपनी की कामकाजी आय 8.9 प्रतिशत बढ़कर 3,128.71 करोड़ रुपये पर रही, जो पिछले साल की इसी तिमाही में 2,872.70 करोड़ रुपये रही थी। इस तिमाही के दौरान सीमेंट की कुल बिक्री सालाना आधार पर 5 प्रतिशत बढ़कर 53 लाख टन हो गई।


Market Insight : पश्चिम एशिया संकट से नर्वस नहीं बाजार, न्यू एज,स्मॉल और मिडकैप शेयरों में है दम-समीर अरोड़ा

डिस्क्लेमर: मनीकंट्रोल.कॉम पर दिए गए विचार एक्सपर्ट के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदाई नहीं है। यूजर्स को मनी कंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले सर्टिफाइड एक्सपर्ट की सलाह लें।

EPS Scheme 2026: अब चुटकियों में क्लेम होगा पेंशन का पैसा! नियमों में हुआ बड़ा बदलाव, परिवार को मिलेंगे ये 5 बड़े फायदे

EPFO EPS Scheme 2026 Rules: नौकरीपेशा लोगों के लिए रिटायरमेंट के बाद नियमित आय का सबसे बड़ा सहारा इंप्लॉइज पेंशन स्कीम (EPS) होती है। हाल ही में सरकार ने पुराने नियमों को बदलते हुए EPS 2026 को लागू कर दिया है, जो पुराने EPS-95 की जगह लेगा। नए नियमों के तहत अब पेंशन क्लेम की प्रक्रिया को बेहद आसान और समयबद्ध बना दिया गया है।

आइए बेहद आसान भाषा में समझते हैं कि आप अपना ईपीएस पेंशन क्लेम कैसे कर सकते हैं और इस नई स्कीम में आपके परिवार को कौन से 5 बड़े पेंशन फायदे मिलते हैं।

EPS क्लेम करने से पहले चेक करें अपनी योग्यता

ईपीएस पेंशन का लाभ उठाने के लिए आपका योग्य होना जरूरी है। इसके लिए मुख्य शर्तें ये हैं:

10 साल की सेवा: ईपीएस के तहत मासिक पेंशन पाने के लिए कर्मचारी की न्यूनतम पेंशन योग्य सेवा 10 वर्ष होनी चाहिए।

उम्र सीमा: सामान्य तौर पर सदस्य 58 वर्ष की आयु पूरी होने पर मासिक पेंशन पाने का हकदार होता है। हालांकि, 10 साल की सेवा पूरी करने वाले सदस्य 50 वर्ष की उम्र से ही ‘अंतिम राहत’ के तौर पर अर्ली पेंशन ले सकते हैं, लेकिन इसमें पेंशन की राशि थोड़ी कम हो जाती है।

विड्रॉल बेनिफिट: जिन कर्मचारियों की सेवा 10 वर्ष से कम है, वे पेंशन के बजाय एकमुश्त विड्रॉल बेनिफिट का दावा कर सकते हैं।

KYC अपडेट रखना है सबसे जरूरी

पेंशन क्लेम में किसी भी तरह की देरी से बचने के लिए आपका ईपीएफओ रिकॉर्ड बिल्कुल अपडेट होना चाहिए।

आपके ईपीएफ खाते में आधार, बैंक खाता संख्या, पैन और जन्म तिथि बिल्कुल सही होनी चाहिए।

आपका यूनिवर्सल अकाउंट नंबर (UAN) एक्टिवेट होना चाहिए और वह आधार से लिंक होना चाहिए। अगर आपके दस्तावेजों और ईपीएफ खाते की जानकारियों में थोड़ा भी अंतर होगा, तो आपका क्लेम रिजेक्ट हो सकता है।

सही फॉर्म का चुनाव करें

आप किस तरह का लाभ लेना चाहते हैं, फॉर्म का चुनाव उसी पर निर्भर करता है:

फॉर्म 10D (Form 10D): अगर आप अपनी पात्रता पूरी कर चुके हैं और हर महीने मिलने वाली नियमित पेंशन का दावा करना चाहते हैं, तो आपको फॉर्म 10D भरना होगा।

फॉर्म 10C (Form 10C): अगर आपकी सेवा 10 वर्ष से कम है और आप पेंशन फंड में जमा पूरी रकम एकमुश्त निकालना चाहते हैं, तो आपको फॉर्म 10C भरना होगा।

पेंशन क्लेम की ऑनलाइन प्रक्रिया और नया 20-डे रूल

अब आपको ईपीएस क्लेम के लिए दफ्तरों के चक्कर काटने की जरूरत नहीं है। आप ईपीएफओ मेंबर पोर्टल पर जाकर अपने यूएएन और पासवर्ड के जरिए लॉगिन करके सीधे ऑनलाइन क्लेम फॉर्म भर सकते हैं और इसे आधार ओटीपी के जरिए सत्यापित कर सकते हैं।

20 दिनों का सख्त नियम: EPS 2026 के नए नियमों के तहत अब कमिश्नर को आपका पेंशन क्लेम आवेदन मिलने के 20 दिनों के भीतर निपटाना होगा। अगर बिना किसी ठोस वजह के क्लेम सेटल होने में 20 दिनों से ज्यादा की देरी होती है, तो देरी की अवधि के लिए 12% सालाना की दर से ब्याज दिया जाएगा और यह ब्याज संबंधित अधिकारी की सैलरी से भी वसूला जा सकता है।

EPS 2026: परिवार को मिलने वाले 5 बड़े पेंशन बेनिफिट्स

ईपीएस स्कीम का सबसे खूबसूरत पहलू यह है कि यह केवल कर्मचारी को ही नहीं, बल्कि उसके न रहने पर परिवार को भी सामाजिक सुरक्षा देती है। स्कीम के तहत मिलने वाले 5 बड़े फायदे ये हैं:

1. विधवा/विधुर पेंशन: ईपीएफ सदस्य की मृत्यु होने पर उसकी पत्नी या पति को आजीवन पेंशन मिलती है। यह पेंशन उनके दोबारा शादी करने या मृत्यु होने तक जारी रहती है।

2. बच्चों के लिए पेंशन: सदस्य की मृत्यु के बाद पत्नी के साथ-साथ दो बच्चों को भी (25 वर्ष की आयु पूरी होने तक) मासिक पेंशन का लाभ मिलता है। यह राशि विधवा पेंशन की 25% के बराबर होती है।

3. अनाथ बच्चों के लिए पेंशन: अगर सदस्य और उसकी पत्नी दोनों की मृत्यु हो जाती है, तो बच्चों को अनाथ पेंशन दी जाती है। यह राशि सामान्य बाल पेंशन से काफी अधिक (विधवा पेंशन की 75% तक) होती है।

4. नॉमिनी पेंशन: अगर सदस्य अविवाहित है या उसका कोई परिवार नहीं है, तो सदस्य द्वारा ई-नॉमिनेशन में फॉर्म 2 के जरिए तय किए गए नामांकित व्यक्ति को आजीवन पेंशन दी जाती है।

5. आश्रित माता-पिता को पेंशन: अगर मृत सदस्य का कोई परिवार, बच्चे या नॉमिनी नहीं है, तो उसके आश्रित माता-पिता (पहले मां और फिर पिता) को पेंशन का लाभ दिया जाता है।

EPFO Alert: PF फंड का क्लेम और e-नॉमिनेशन के लिए तुरंत अपडेट करें प्रोफाइल फोटो, नहीं तो हो सकती है परेशानी

EPFO Alert: अगर आप कर्मचारी भविष्य निधि संगठन (EPFO) के सदस्य हैं, तो आपके लिए एक जरूरी खबर है। EPFO ने अपने सदस्यों को सलाह दी है कि वे यूनिफाइड मेंबर पोर्टल (Unified Member Portal) पर अपनी प्रोफाइल फोटो अपडेट कर लें। यह फोटो ई-नॉमिनेशन (e-nomination) की प्रक्रिया पूरी करने और ऑनलाइन PF फंड के क्लेम के दौरान पहचान वेरीफाई करने में अहम भूमिका निभाती है। प्रोफाइल फोटो अपडेट नहीं होने पर आपको कुछ सर्विस का लाभ लेने में देरी या परेशानी का सामना करना पड़ सकता है।

यह प्रोफाइल फोटो पीएफ सदस्यों की एक विजुअल पहचान के रूप में काम करती है। इससे विभिन्न ऑनलाइन सेवाओं के दौरान ईपीएफओ को खाताधारक की पहचान वेरिफाई करने में मदद मिलती है। हालांकि सभी ईपीएफओ लेन-देन के लिए फोटो अपलोड करना अनिवार्य नहीं है। लेकिन ई-नॉमिनेशन जैसी कुछ खास सेवाओं के लिए यह बेहद जरूरी है। प्रोफाइल फोटो अपडेट रहने से पीएफ दावों की प्रोसेसिंग के दौरान होने वाली देरी से बचा जा सकता है।

e-Nomination के लिए क्यों जरूरी है प्रोफाइल फोटो?

EPFO के मुताबिक, सदस्यों को अपनी प्रोफाइल में हाल ही की पासपोर्ट साइज फोटो अपलोड करनी चाहिए। यह e-Nomination पूरा करने के लिए जरूरी है। e-Nomination के जरिए सदस्य अपने परिवार के किसी सदस्य या पात्र व्यक्ति को नामांकित कर सकते हैं। ताकि सदस्य की मृत्यु होने पर EPF, Employees Pension Scheme (EPS) और Employees’ Deposit Linked Insurance (EDLI) का लाभ आसानी से नामित व्यक्ति को मिल सके।

PF क्लेम के निपटारे में मिलती है मदद

यदि सदस्य की प्रोफाइल पूरी तरह अपडेट रहती है, तो EPFO को ऑनलाइन पहचान सत्यापित करने में आसानी होती है। इससे PF से जुड़े दावों के निपटारे में कम समय लगता है और कागजी प्रक्रिया भी घट जाती है। वैध e-Nomination होने पर नामित व्यक्ति को क्लेम सेटलमेंट में भी कम दिक्कतों का सामना करना पड़ता है।

इन जानकारियों को भी रखें अपडेट

EPFO ने सदस्यों को सलाह दी गई है कि प्रोफाइल फोटो के अलावा आधार, PAN, बैंक खाता, मोबाइल नंबर और ईमेल आईडी भी पोर्टल पर सही तरीके से लिंक और वैरीफाई रखें। इससे e-Nomination, ऑनलाइन PF निकासी, पेंशन संबंधी सेवाओं और अन्य डिजिटल सुविधाओं का लाभ बिना किसी बाधा के लिया जा सकता है। साथ ही अपने पहचान प्रमाण दस्तावेजों को भी अपडेट रखें। इन सभी जानकारियों को अपडेट रखने से ई-नॉमिनेशन, ऑनलाइन पीएफ निकासी (PF Withdrawal) और पेंशन से जुड़ी डिजिटल सेवाओं का लाभ बिना किसी रुकावट के तेजी से मिलता है।

EPFO पोर्टल पर प्रोफाइल फोटो अपडेट करने के आसान स्टेप्स

EPFO सदस्य इन आसान स्टेप्स को फॉलो करके अपनी प्रोफाइल फोटो अपडेट कर सकते हैं:-

पोर्टल पर लॉग इन करें: सबसे पहले ईपीएफओ यूनिफाइड मेंबर पोर्टल (EPFO Unified Member Portal) पर जाएं। फिर अपने यूएएन (UAN), पासवर्ड और कैप्चा कोड का उपयोग करके लॉग इन करें।

प्रोफाइल सेक्शन में जाएं: डैशबोर्ड पर जाने के बाद ‘Profile’ या ‘View’ सेक्शन पर नेविगेट करें और प्रोफाइल फोटो अपलोड/अपडेट करने के विकल्प को चुनें।

फोटो का चयन करें: एक हालिया पासपोर्ट साइज फोटो चुनें जो पोर्टल की तय फाइल साइज और फॉर्मेट की शर्तों को पूरा करती हो।

अपलोड और सेव करें: चुनी गई फोटो को अपलोड करें और बदलावों को सेव (Save) कर दें।

वेरीफाई करें: आगे की ई-नॉमिनेशन प्रक्रिया या ऑनलाइन क्लेम फाइल करने से पहले यह सुनिश्चित कर लें कि अपडेट की गई फोटो आपके प्रोफाइल पर सही तरीके से दिख रही है या नहीं।

ये भी पढ़ें- Income Tax Return: न्यू टैक्स रिजीम में क्या क्लेम कर सकते हैं और क्या नहीं? ITR भरने से पहले देख लें ये पूरी लिस्ट