EPFO Pension: 10 साल नौकरी के बाद हर महीने कितनी पेंशन मिलेगी? समझिए पूरा कैलकुलेशन

EPFO Pension:  श्रम एवं रोजगार मंत्रालय ने 29 जून को Employees’ Pension Scheme (EPS) 2026 को नोटिफाई कर दिया है। इसके साथ ही EPS-1995 और 1971 फैमिली पेंशन स्कीम की जगह अब नई EPS-2026 लागू हो गई है। ऐसे में करीब 6 करोड़ EPFO सदस्यों के मन में सवाल है कि क्या अब पेंशन के नियम बदल गए हैं? क्या ज्यादा पेंशन मिलेगी? या रिटायरमेंट प्लानिंग में कुछ बदलाव करना होगा?

राहत की बात यह है कि मंथली पेंशन निकालने का फॉर्मूला और 10 साल की न्यूनतम सर्विस वाला नियम पहले जैसा ही रखा गया है।

10 साल की नौकरी पूरी करना जरूरी

अगर आप EPS के तहत हर महीने पेंशन चाहते हैं, तो आपको कम से कम 10 साल की पेंशन योग्य नौकरी (Pensionable Service) पूरी करनी होगी। इसके बाद 58 साल की उम्र पूरी होने पर आपको मासिक पेंशन मिलनी शुरू होगी। अगर आप चाहें, तो 50 साल की उम्र के बाद कम पेंशन के साथ अर्ली पेंशन भी ले सकते हैं।

लेकिन अगर आपने 10 साल की नौकरी पूरी नहीं की, तो आपको हर महीने पेंशन नहीं मिलेगी। ऐसे में आपके पास दो ही विकल्प होंगे। या तो EPS का पैसा निकाल लें, या स्कीम सर्टिफिकेट लेकर आगे की नौकरी में अपनी सर्विस जोड़ दें।

chart pfssssssfs

कैसे निकलती है पेंशन?

EPFO एक फॉर्मूले के आधार पर पेंशन तय करता है।

मासिक पेंशन = (पेंशन योग्य वेतन × पेंशन योग्य सेवा) ÷ 70

यहां पेंशन योग्य वेतन का मतलब आपके आखिरी 60 महीनों के औसत मूल वेतन और महंगाई भत्ते (DA) से है। हालांकि, ज्यादातर कर्मचारियों के लिए इसकी अधिकतम सीमा 15,000 रुपये मानी जाती है।

15,000 रुपये सैलरी पर कितनी मिलेगी पेंशन?

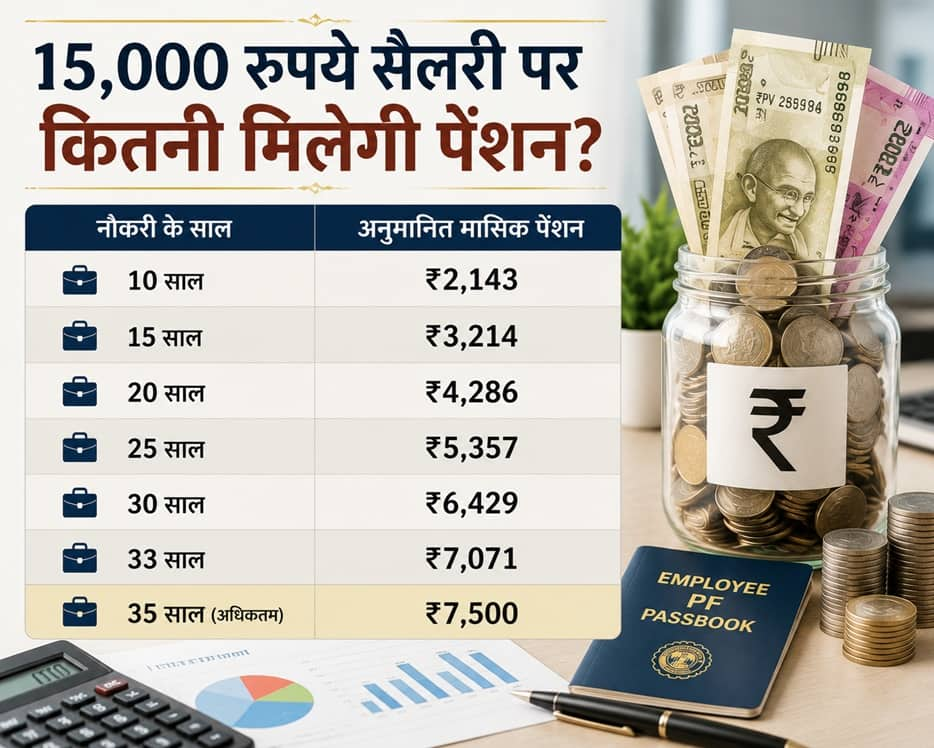
अगर आपकी पेंशन योग्य सैलरी 15,000 रुपये है, तो 10 साल की नौकरी पर आपको करीब 2,143 रुपये महीने की पेंशन मिलेगी। रकम भले ज्यादा न लगे, लेकिन यह जीवनभर मिलने वाली गारंटीड पेंशन होती है।

वहीं, 20 साल की नौकरी पूरी करने पर यह बढ़कर करीब 4,286 रुपये हो जाएगी। वहीं, 35 साल की अधिकतम पेंशन योग्य सेवा पूरी करने पर आपको 7,500 रुपये प्रति माह पेंशन मिल सकती है। जितनी लंबी आपकी सेवा होगी, उतनी ही ज्यादा पेंशन मिलेगी।

न्यूनतम पेंशन अभी भी 1,000 रुपये

फिलहाल EPS के तहत न्यूनतम पेंशन 1,000 रुपये प्रति माह ही है। इसका मतलब है कि अगर 10 साल की नौकरी के बाद आपकी पेंशन 1000 रुपये से कम बनती है, तो उसकी भरपाई सरकार करेगा। मिसाल के लिए, अगर आपकी पेंशन 500 रुपये बनती है, तो बाकी 500 सरकार देगी।

न्यूनतम पेंशन को बढ़ाकर 5,000 से 7,500 रुपये करने की मांग काफी समय से उठ रही है। पेंशनधारकों का कहना है कि महंगाई काफी बढ़ चुकी है, ऐसे में 1000 रुपये की न्यूनतम पेंशन किसी भी सूरतेहाल में पर्याप्त नहीं। हालांकि, सरकार ने अभी तक इस पर कोई आधिकारिक फैसला नहीं लिया है।

Currency Exchange Rates, Foreign Exchange Rates, Currency Convertor, Dollar to INR, Currency News - Moneycontrol

नौकरी बदलते समय ये गलती न करें

अगर आप नौकरी बदल रहे हैं, तो EPF और EPS को नई नौकरी में ट्रांसफर कराना जरूरी होता है। अगर 10 साल पूरे होने से पहले EPS की राशि निकाल लेते हैं, तो आपकी पेंशन योग्य सेवा (Pensionable Service) टूट सकती है। इससे भविष्य में मिलने वाली मासिक पेंशन पर असर पड़ सकता है।

नई नौकरी में UAN के जरिए EPF अकाउंट ट्रांसफर कराने से आपकी सर्विस लगातार जुड़ी रहती है। इससे 10 साल की पात्रता पूरी करने में आसानी होगी। फिर आपको रिटायरमेंट के बाद मासिक पेंशन का लाभ भी मिल सकेगा।

PF खाताधारकों के लिए बड़ी खुशखबरी! इस तारीख को खाते में क्रेडिट होगा ब्याज का पैसा, जानें कितना मिलेगा ब्याज

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

EPF Rule Change: ₹15000 से ज्यादा सैलरी पर EPF कटौती अब होगी वैकल्पिक, सरकार ने बदले नियम

EPF Rule Change: श्रम एवं रोजगार मंत्रालय ने Employees’ Provident Funds Scheme, 2026 लागू कर दिया है। नए नियमों के तहत 15,000 रुपये से ज्यादा मंथली बेसिक सैलरी पर EPF का योगदान अब वैकल्पिक (Optional) होगा। यानी अब कर्मचारी और कंपनी चाहें तो सिर्फ तय वेतन सीमा तक EPF जमा करें या फिर उससे ज्यादा सैलरी पर भी योगदान जारी रखें।

पहले क्या था नियम?

पुराने Employees’ Provident Funds Scheme, 1952 के तहत 15,000 रुपये तक मासिक वेतन पाने वाले कर्मचारियों के लिए EPF में शामिल होना जरूरी था।

अगर किसी कर्मचारी की बेसिक सैलरी 15,000 रुपये से ज्यादा होती थी और वह EPF में शामिल हो जाता था, तो कर्मचारी और कंपनी दोनों को उसकी पूरी बेसिक सैलरी पर EPF का योगदान देना पड़ता था। जैसे कि किसी कर्मचारी की बेसिक सैलरी 50,000 रुपये है। पुराने नियम के तहत अगर वह ज्यादा वेतन पर EPF में शामिल था, तो EPF की कटौती पूरे 50,000 रुपये के आधार पर होती थी।

अब क्या बदला?

नए नियम के मुताबिक, अगर किसी कर्मचारी की बेसिक सैलरी सरकार की तय वेतन सीमा (फिलहाल 15,000 रुपये) से ज्यादा है, तो EPF का योगदान डिफॉल्ट रूप से सिर्फ 15,000 रुपये तक ही माना जाएगा।

मतलब कि अगर आपकी बेसिक सैलरी 50,000 रुपये है, तो अब कर्मचारी और कंपनी चाहें तो EPF की कटौती सिर्फ 15,000 रुपये के आधार पर कर सकते हैं। पूरी 50,000 रुपये की सैलरी पर EPF जमा करना अब जरूरी नहीं होगा।

ज्यादा सैलरी पर भी जमा कर सकते हैं EPF

इसका मतलब यह नहीं है कि ज्यादा सैलरी पर EPF जमा नहीं होगा। अगर कर्मचारी और कंपनी दोनों चाहें, तो वे पहले की तरह वास्तविक बेसिक सैलरी पर भी EPF का योगदान जारी रख सकते हैं।

अगर आपकी बेसिक सैलरी 35,000 रुपये है और आप ज्यादा PF जमा करके रिटायरमेंट फंड बढ़ाना चाहते हैं, तो कंपनी की सहमति से पूरे 35,000 रुपये पर भी EPF कट सकता है।

पेंशन फंड पर क्या असर होगा?

नए नियम में यह भी कहा गया है कि Employees’ Pension Scheme (EPS), 1995 के तहत जिन कर्मचारियों को ज्यादा वेतन पर योगदान की अनुमति मिली हुई है, उनके मामले में कंपनी वेतन सीमा से ऊपर की सैलरी पर भी पेंशन फंड में योगदान कर सकती है।

कर्मचारियों के लिए क्या बदलेगा?

अब कर्मचारी और कंपनी के पास दो विकल्प होंगे।

  • EPF का योगदान सिर्फ सरकार की तय वेतन सीमा (फिलहाल 15,000 रुपये) तक रखें।
  • या फिर आपसी सहमति से कर्मचारी की पूरी बेसिक सैलरी पर EPF का योगदान जारी रखें।

यानी अब 15,000 रुपये से ज्यादा बेसिक सैलरी पर EPF की कटौती अनिवार्य नहीं होगी। कर्मचारी और कंपनी आपसी सहमति से तय कर सकेंगे कि PF पूरे वेतन पर कटेगा या सिर्फ तय वेतन सीमा तक।

(एजेंसी से इनपुट के साथ)

EPFO New Rule 2026: ईपीएफओ ने बदला नियम, क्या अब नौकरीपेशा लोगों की सैलरी बढ़ेगी? CTC पर कितना असर, पूरा कैलकुलेशन जानिए

EPS 2026 लागू होने के बाद क्या प्राइवेट सेक्टर के एंप्लॉयीज की पेंशन बढ़ जाएगी?

एंप्लॉयीज पेशन स्कीम (ईपीएस), 2026 लागू हो गई है। इसे ईपीएस,1971 और ईपीएस,1995 की जगह लागू किया गया है। ईपीएस, 2026 को सोशल सिक्योरिटी कोड, 2020 के तहत लागू किया गया है। नई स्कीम में पुरानी स्कीम के प्रावधान को बनाए रखा गया है। सबसे बड़ा सवाल यह है कि क्या नई स्कीम में न्यूनतम पेंशन का अमाउंट बढ़ाया गया है।

न्यूनतम पेंशन का अमाउंट 1000 रुपये बना रहेगा

सरकार ने ईपीएस, 2026 में पेंशन का न्यूनतम अमाउंट नहीं बढ़ाया है। इसका मतलब है कि इसे प्रति माह 1,000 रुपये बनाए रखा गया है। पेंशन कैलकुलेशन के फॉर्मूला, एंप्लॉयी और एंप्लॉयर के कंट्रिब्यूशन में भी बदलाव नहीं किया गया है। प्राइवेट सेक्टर में काम करने वाले लोगों का ईपीएफ में कंट्रिब्यूशन के नियम पहले की तरह बने रहेंगे।

ईपीएस में एंप्लॉयर के कंट्रब्यूशन में कोई फर्क नहीं आया है

सरकार ने ईपीएस,2026 को जो नोटिफिकेशन जारी किया है, उसके ईपीएस के कंट्रिब्यूशन में किसी तरह का फर्क नहीं आया है। एंप्लॉयर पहले की तरह एंप्लॉयी के ईपीएस में कंट्रिब्यूशन करता रहेगा। सरकार का कंट्रिब्यूशन 1.16 फीसदी बना रहेगा।

पेंशन क्लेम का सेटलमेंट अनिवार्य रूप से 20 दिन में करना होगा

एंप्लॉयीज की सुविधा के लिए ईपीएस, 2026 में कुछ खास बदलाव किए गए हैं। जैसे-पेंशन क्लेम का सेटलमेंट 20 दिन में करना अनिवार्य है। अगर ईपीएफओ तय समयसीमा के अंदर क्लेम का सेटलमेंट नहीं करता है तो उसे सालाना 12 फीसदी के रेट से इंटरेस्ट का पेमेंट करना होगा। यह पैसा पीएफ कमिश्नर की सैलरी से कटेगा।

यह भी पढ़ें: PPF Loan: PPF अकाउंट पर मिल सकता है आपको सस्ता लोन, नियमों के साथ जानिए पूरा प्रोसेस

पेंशन से संबंधित ज्यादातर प्रोसिजर ऑनलाइन उपलब्ध 

ईपीएस, 2026 में डिजिटल कंप्लायंस और ऑनलाइन प्रोसेसिंग पर जोर दिया गया है। इसका मतलब है कि एंप्लॉयर्स और सब्सक्राइबर्स पेंशन से संबंधित ज्यादातर प्रोसिजर ऑनलाइन कर सकेंगे। एक्सपर्ट्स का कहना है कि ईपीएस, 2026 के नोटिफिकेशन को देखने से ऐसा लगता है कि इसमें सिर्फ एडमिनिस्ट्रेटिव बदलाव किए गए हैं। इसका मतलब है कि एंप्लॉयीज से जुड़े ज्यादातर नियम पहले की तरह बने रहेंगे।

Anant Raj Share: नोमुरा ने इस डेटा सेंटर स्टॉक का घटाया टारगेट, अब क्या करें निवेशक?

Anant Raj Share: ब्रोकरेज हाउस Nomura ने रियल एस्टेट और डेटा सेंटर कंपनी Anant Raj पर ‘Buy’ रेटिंग बरकरार रखी है। हालांकि, टारगेट प्राइस को 700 रुपये से घटाकर 650 रुपये कर दिया है। नया टारगेट 25 जून के क्लोजिंग भाव 521.35 के मुकाबले अब भी करीब 25% से संभावित तेजी का संकेत देता है।

आइए जानते हैं कि ब्रोकरेज ने टारगेट प्राइस में कटौती क्यों की है और अब निवेशकों को क्या करना चाहिए।

क्लाउड बिजनेस से कमाई में देरी

Nomura का कहना है कि अनंत राज की नई 1.5 मेगावॉट क्लाउड क्षमता से किराये की कमाई उम्मीद से देर से शुरू होगी। पहले यह आय FY26 के अंत तक आने की उम्मीद थी, लेकिन अब इसके FY27 की दूसरी तिमाही से शुरू होने का अनुमान है। इसकी वजह यह है कि ग्राहकों की टेस्टिंग और हैंडओवर प्रक्रिया में अपेक्षा से ज्यादा समय लग रहा है।

रेजिडेंशियल प्रोजेक्ट लॉन्च टले

ब्रोकरेज के मुताबिक, अनंत राज का Luxury Group Housing 2 (GH2) प्रोजेक्ट भी तय समय पर लॉन्च नहीं हो पाएगा। पहले इसे FY26 के अंत तक लॉन्च होने की उम्मीद थी। लेकिन अब इसके FY27 की दूसरी तिमाही में लॉन्च होने की संभावना है। कंपनी को लाइसेंस और अन्य मंजूरियां मिल चुकी हैं। RERA की मंजूरी पहली तिमाही के अंत तक मिलने की उम्मीद है।

क्षमता बढ़ाने का अनुमान घटाया

Nomura ने क्लाउड क्षमता बढ़ाने के अपने अनुमान को भी कम कर दिया है। अब ब्रोकरेज हर साल 3 मेगावॉट क्षमता बढ़ने का अनुमान लगा रहा है, जबकि पहले यह अनुमान 4 मेगावॉट का था।

इसके अलावा डेटा सेंटर कारोबार में क्लाउड से आने वाले रेवेन्यू का अनुमान भी घटाकर 10-11% कर दिया गया है। पहले यह 13-14% रहने का अनुमान था। कंपनी मैनेजमेंट 25% क्लाउड हिस्सेदारी का लक्ष्य बता चुका है। इन कारणों से Nomura ने FY27 और FY28 के लिए अपने EPS अनुमान क्रमशः 8% और 10% घटा दिए हैं।

मार्च तिमाही में कैसा रहा प्रदर्शन?

वित्त वर्ष 2026 की चौथी तिमाही में कंपनी का कंसोलिडेटेड नेट प्रॉफिट सालाना आधार पर 23.6% बढ़कर 146.6 करोड़ रुपये रहा। वहीं, रेवेन्यू 19.6% बढ़कर 646.8 करोड़ रुपये हो गया।

EBITDA 17.6% बढ़कर 167.4 करोड़ रुपये रहा, जबकि EBITDA मार्जिन 26.3% से घटकर 25.9% पर आ गया। पूरे FY26 में कंपनी का ऑपरेशंस से रेवेन्यू 21.92% बढ़कर 2,511.60 करोड़ रुपये रहा।

अब क्या करें अनंत राज के निवेशक?

निवेशकों के लिए फिलहाल सबसे अहम बात कंपनी के कारोबार की रफ्तार पर नजर रखना है। Nomura ने BUY रेटिंग बरकरार रखी है, लेकिन क्लाउड बिजनेस से कमाई में देरी और रेजिडेंशियल प्रोजेक्ट्स के लॉन्च टलने की वजह से टारगेट प्राइस घटाया है।

ऐसे में जिन निवेशकों के पास पहले से यह शेयर है, वे कंपनी की आने वाली तिमाहियों में प्रोजेक्ट्स की प्रगति और क्लाउड रेवेन्यू पर नजर रखें। वहीं, नए निवेशकों को किसी भी फैसले से पहले अपने जोखिम लेने की क्षमता और निवेश के समय का आकलन जरूर कर लेना चाहिए।

Stock Market Holiday: लगातार तीन दिन शेयर बाजारों में नहीं होगा कारोबार, BSE और NSE में रहेगी छुट्टी

Disclaimer: मनीकंट्रोल.कॉम पर दिए गए सलाह या विचार एक्सपर्ट/ब्रोकरेज फर्म के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदायी नहीं है। यूजर्स को मनीकंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले हमेशा सर्टिफाइड एक्सपर्ट की सलाह लें।

EPFO: लगातार 10 साल तक सर्विस की है तो आपको मिलेंगी पेंशन, ऐसे कर सकते हैं मंथली पेंशन का कैलकुलेशन

ईपीएफओ अपने सब्सक्राइबर्स के लिए ईपीएफ के साथ ही एक रेगुलर पेंशन स्कीम भी चलाता है। इसका नाम एंप्लॉयीज पेंशन स्कीम (ईपीएस) है। इस स्कीम के तहत सब्सक्राइबर्स को रिटायरमेंट के बाद हर महीने पेंशन मिलती है। इसकी शुरुआत 16 नवंबर, 1995 को हुई थी। इस स्कीम ने फैमिली पेंशन स्कीम, 1971 की जगह ली थी। इसका मकसद सब्सक्राइबर्स को सोशल सिक्योरिटी देना है।

हर महीने ईपीएस में भी होता है कंट्रिब्यूशन

ईपीएफ के सब्सक्राइबर्स अपनी बेसिक मंथली सैलरी का 12 फीसदी ईपीएफ में कंट्रिब्यूट करते हैं। इतना ही कंट्रिब्यूशन एंप्लॉयर भी एंप्लॉयी के ईपीएफ अकाउंट में कंट्रिब्यूट करता है। लेकिन उसका कंट्रिब्यूशन दो हिस्सों में बंटा होता है। 8.33 फीसदी कंट्रिब्यूशन ईपीएफ में जाता है और बाकी 3.67 फीसदी ईपीएस अकाउंट में जाता है।

ईपीएस में हर महीने पेशन का प्रावधान

फैमिली पेंशन स्कीम, 1971 के तहत सब्सक्राइबर की मौत के बाद परिवार को बेनेफिट्स मिलते थे। लेकिन, ईपीएस में सब्सक्राइबर्स को पेंशन की सुविधा भी देने की शुरुआत हुई। इतना ही नहीं, सब्सक्राइबर के परिवार को भी पेंशन का प्रावधान इस स्कीम में है। इससे रिटायरमेंट के बाद सब्सक्राइबर और उसके परिवार को आर्थिक सुरक्षा हासिल होती है।

ईपीएस के बेनेफिट्स के लिए ये हैं शर्तें

ईपीएस का हिस्सा बनने के लिए सब्सक्राइबर्स के लिए कुछ शर्तें तय हैं। पहला, सब्सक्राइबर की नौकरी कम से कम 10 साल पूरी होनी चाहिए। इस दौरान पेंशन स्कीम में उसकी तरफ से रेगुलर कंट्रिब्यूशन किया गया होना चाहिए। सब्सक्राइबर 58 साल की उम्र में रिटायर करने के बाद ईपीएफए की तरफ से मंथली पेंशन का हकदार होगा।

न्यूनतम पेंशन हर महीने 1000 रुपये

केंद्र सरकार के 2014 के नियम के मुताबिक, ईपीएस के तहत न्यूनतम पेंशन 1000 रुपये है। हालांकि, इसे बढ़ाकर हर महीने 7,500 रुपये करने की मांग लंबे समय से की जा रही है। किसी सब्सक्राइबर को रिटायरमेंट पर हर महीने कितनी पेंशन मिलेगी, इसका कैलकुलेशन उसकी पेंशनएबल सर्विस और रिटायरमेंट से पहले के 60 महीनों की एवरेज सैलरी के आधार पर होता है।

यह भी पढ़ें: KCC Rules: RBI ने किसान क्रेडिट कार्ड के नियम बदले, किसानों पर क्या होगा असर? जानिए पूरी बात

ऐसे कर सकते हैं पेंशन का कैलकुलेशन 

इसके लिए पहले से एक फॉर्मूला है। इसमें पेंशनएबल सैलरी को पेंशनएबल सर्विस से गुणा किया जाता है। फिर जो संख्या आती है, उसमें 70 से भाग दिया जाता है। पेंशनएबल सैलरी का मतलब अंतिम 60 महीनों की एवरेज सैलरी से है। अगर किसी एंप्लॉयी की पेंशनएबल सैलरी 15,000 रुपये है और उसने 10 साल की सर्विस पूरी की है तो उसकी हर महीने की पेंशन करीब 2,143 रुपये बनेगी।