Gold Price Outlook: सोना अभी खरीदे या थोड़ा और रुकें? एक्सपर्ट्स ने बताया दिवाली तक का ये टारगेट

Gold Price Diwali Target Outlook: अमेरिका और ईरान के बीच बढ़ते तनाव के कारण वैश्विक स्तर पर भू-राजनीतिक अनिश्चितता और महंगाई का डर एक बार फिर बढ़ गया है। इस तनाव के बीच सुरक्षित निवेश के रूप में सोने की चमक एक बार फिर बढ़ गई है।

अंतरराष्ट्रीय बाजार में सोना $4,000 प्रति औंस के करीब पहुंच गया है, वहीं घरेलू बाजार में सोने की कीमतें फिलहाल ₹1.40 लाख से ₹1.42 लाख प्रति 10 ग्राम के बीच बनी हुई हैं। ऐसे में निवेशक और आम खरीदार असमंजस में हैं कि अभी सोना खरीदना चाहिए या नहीं। आइए समझते हैं कि दिवाली तक सोने की चाल कैसी रह सकती है।

क्या सोने की कीमतों में आएगी बड़ी गिरावट?

बाजार के जानकारों और एक्सपर्ट्स का मानना है कि हालिया उतार-चढ़ाव के बावजूद सोने की कीमतों में किसी बड़ी या भारी गिरावट की उम्मीद बहुत कम है।

एक्सपर्ट्स के मुताबिक, सोना मौजूदा स्तरों पर अपना एक मजबूत आधार बना चुका है। अगर यहां से कीमतों में कोई गिरावट आती भी है, तो वह महज 5% तक ही सीमित रहने की संभावना है। घरेलू बाजार में सोने को ₹1.35 लाख प्रति 10 ग्राम के स्तर पर बेहद मजबूत सपोर्ट पर है। इसलिए ग्राहकों को बहुत ज्यादा दाम गिरने की उम्मीद में अपनी खरीदारी को टालना नहीं चाहिए।

क्यों बढ़ रही हैं सोने की कीमतें?

सोने की मौजूदा तेजी के पीछे मुख्य रूप से तीन बड़े कारण काम कर रहे हैं:

भू-राजनीतिक तनाव: अमेरिका और ईरान के बीच गहराते विवाद ने निवेशकों को शेयर बाजार जैसी जोखिम भरी जगहों से निकालकर सोने की तरफ आकर्षित किया है।

कच्चा तेल और महंगाई: कच्चे तेल की बढ़ती कीमतों ने दुनिया भर में महंगाई की चिंता को दोबारा हवा दे दी है, जिससे हेजिंग के लिए सोने की मांग बढ़ी है।

अमेरिकी फेडरल रिजर्व: अमेरिकी केंद्रीय बैंक की ब्याज दरों को लेकर बनी अनिश्चितता भी निवेशकों के सेंटिमेंट को प्रभावित कर रही है।

दिवाली तक कहां पहुंच सकता है सोना?

दिवाली पर सोने के भाव को लेकर विश्लेषकों ने दो तरह की संभावनाएं जताई हैं:

पहली स्थिति: अगर वैश्विक स्तर पर भू-राजनीतिक तनाव कम होता है और स्थितियां सामान्य होती हैं, तो घरेलू बाजार में सोने की कीमतें छलांग लगाते हुए ₹1.60 लाख प्रति 10 ग्राम के स्तर तक जा सकती हैं।

दूसरी स्थिति: अगर तनाव और अनिश्चितता का माहौल आगे भी बरकरार रहता है, तो सोने के दाम ₹1.35 लाख से ₹1.45 लाख के सीमित दायरे में ही बने रहेंगे।

ग्लोबल टारगेट: अंतरराष्ट्रीय बाजार में सोने को $3,800 पर मजबूत सपोर्ट है, जबकि लंबी अवधि के लिए $5,100 का स्तर बेहद महत्वपूर्ण माना जा रहा है।

ज्वैलरी मार्केट में लौटी रौनक, खरीदारी का अच्छा मौका

सोने की कीमतों में आई हालिया मामूली गिरावट ने ज्वैलरी बाजार में ग्राहकों की डिमांड को फिर से जिंदा कर दिया है। जब कीमतें अपने रिकॉर्ड हाई पर थीं, तब बिक्री में भारी गिरावट देखी गई थी, लेकिन अब इसमें सुधार हो रहा है। अगस्त और सितंबर से शुरू होने वाले आगामी त्योहारी सीजन को देखते हुए सर्राफा कारोबारियों को उम्मीद है कि इस साल दिवाली पर सोने की मांग पिछले साल के मुकाबले बेहतर या उसके बराबर रह सकती है।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

Home Loan Rates: नया घर खरीदने का है प्लान? देखें जुलाई 2026 में सरकारी, प्राइवेट बैंकों और हाउसिंग फाइनेंस कंपनियों की ताजा ब्याज दरें

Home Loan Interest Rates July 2026 Comparison: अगर आप अपने सपनों का आशियाना खरीदने की प्लानिंग कर रहे हैं, तो यह खबर आपके लिए बेहद काम की है। होम लोन लेने से पहले अलग-अलग बैंकों और वित्तीय संस्थानों की ब्याज दरों की तुलना करना आपके लिए बेहद फायदेमंद साबित हो सकता है, क्योंकि मामूली सा अंतर भी आपकी मंथली ईएमआई (EMI) और कुल ब्याज के खर्च को लाखों रुपये कम कर सकता है।

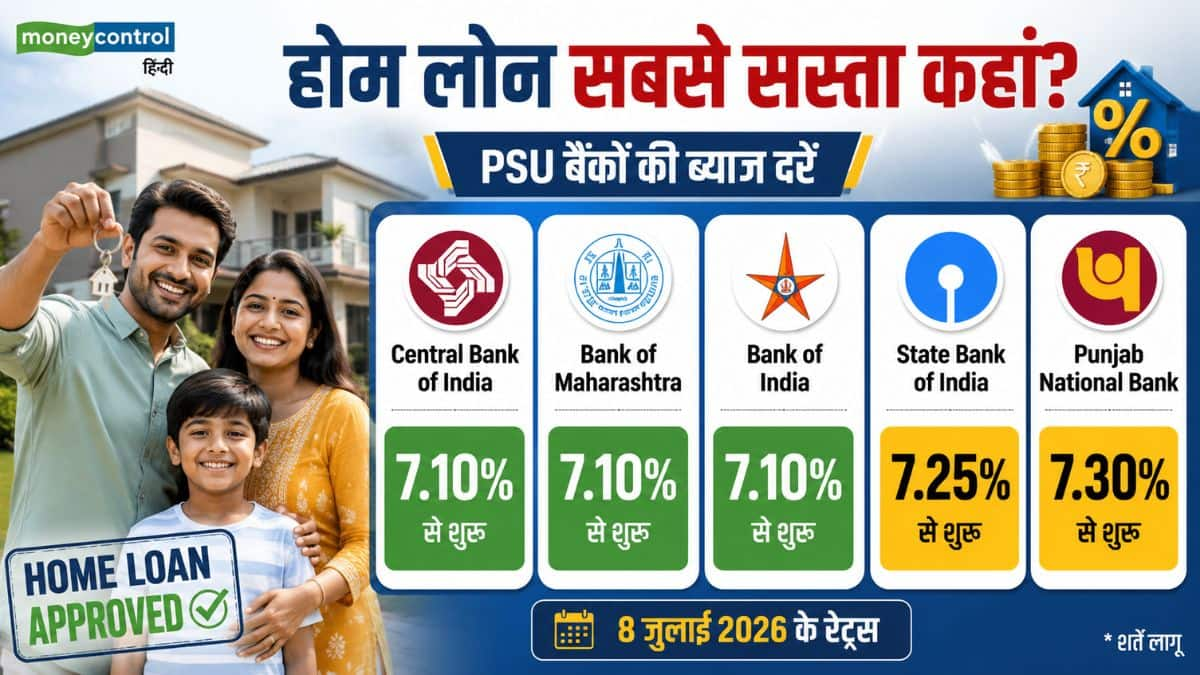
वर्तमान में कई सरकारी बैंक 7.10% की शुरुआती दर पर होम लोन की पेशकश कर रहे हैं। हालांकि, आपको किस दर पर लोन मिलेगा, यह आपके क्रेडिट स्कोर, लोन की राशि, आपकी आय और रीपेमेंट हिस्ट्री जैसे कई फैक्टर्स पर निर्भर करता है। आइए जानते हैं देश के प्रमुख सरकारी, प्राइवेट बैंकों और हाउसिंग फाइनेंस कंपनियों (HFCs) की जुलाई 2026 की ताजा ब्याज दरें।

RBI की नीति और होम लोन का कनेक्शन

होम लोन की ब्याज दरें सीधे तौर पर रिजर्व बैंक ऑफ इंडिया (RBI) की मौद्रिक नीति से जुड़ी होती हैं. आरबीआई ने अपनी हालिया मौद्रिक नीति समीक्षा में रेपो रेट को 5.25% पर बरकरार रखा है, जिसके चलते मार्केट में लोन की दरें फिलहाल स्थिर बनी हुई हैं.

1. सरकारी बैंकों की होम लोन दरें

सरकारी बैंक आमतौर पर सबसे किफायती दरों पर लोन ऑफर करते हैं. यहां प्रमुख सरकारी बैंकों की ब्याज दरों की लिस्ट दी गई है:

  • सेंट्रल बैंक ऑफ इंडिया: 7.10% से 9.15%
  • बैंक ऑफ महाराष्ट्र: 7.10% से 9.90%
  • बैंक ऑफ इंडिया: 7.10% से 10.25%
  • यूको बैंक (UCO Bank): 7.15% से 9.25%
  • इंडियन बैंक: 7.15% से 9.55%
  • यूनियन Bank ऑफ इंडिया: 7.15% से 9.60%

1. सरकारी बैंकों की होम लोन दरें

2. प्राइवेट बैंकों की होम लोन दरें

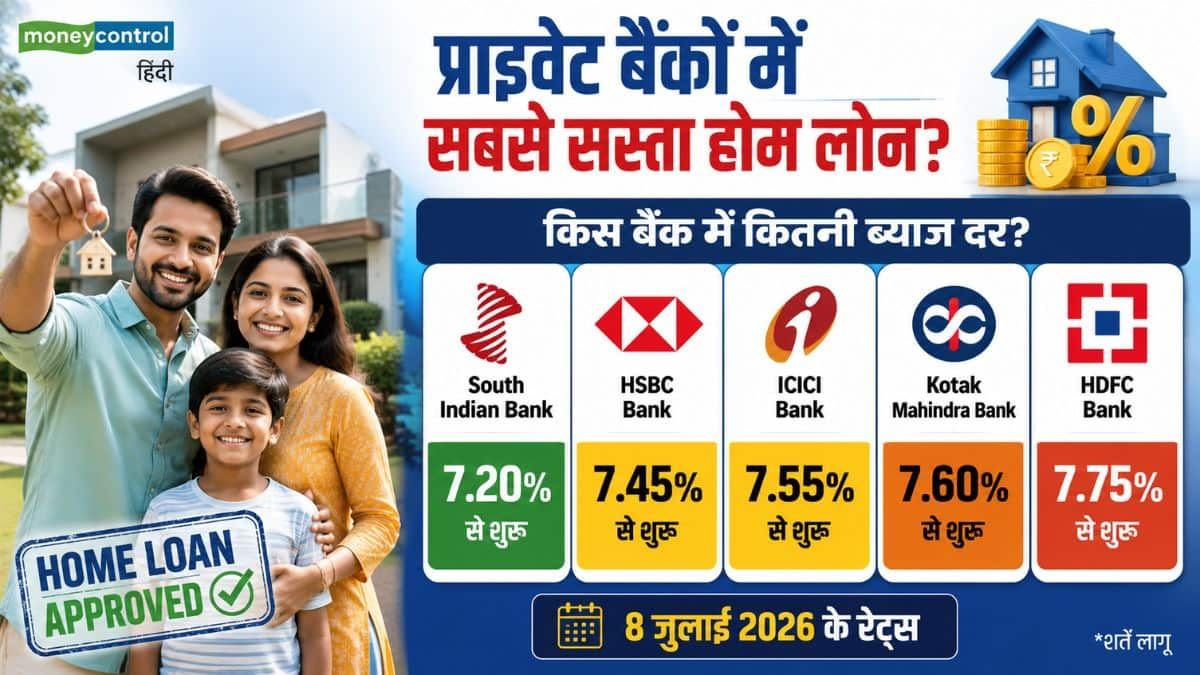
प्राइवेट सेक्टर के बैंक बेहतर और फास्ट सर्विस के साथ इन दरों पर होम लोन दे रहे हैं:

  • साउथ इंडियन बैंक: 7.20% से शुरुआत
  • फेडरल बैंक: 7.35% से 10.25%
  • HSBC बैंक: 7.45% से शुरुआत
  • कर्नाटक बैंक: 7.49% से 11.72%
  • ICICI बैंक: 7.55% से शुरुआत
  • कोटक महिंद्रा बैंक: 7.60% से शुरुआत

2. प्राइवेट बैंकों की होम लोन दरें

3. हाउसिंग फाइनेंस कंपनियों की दरें

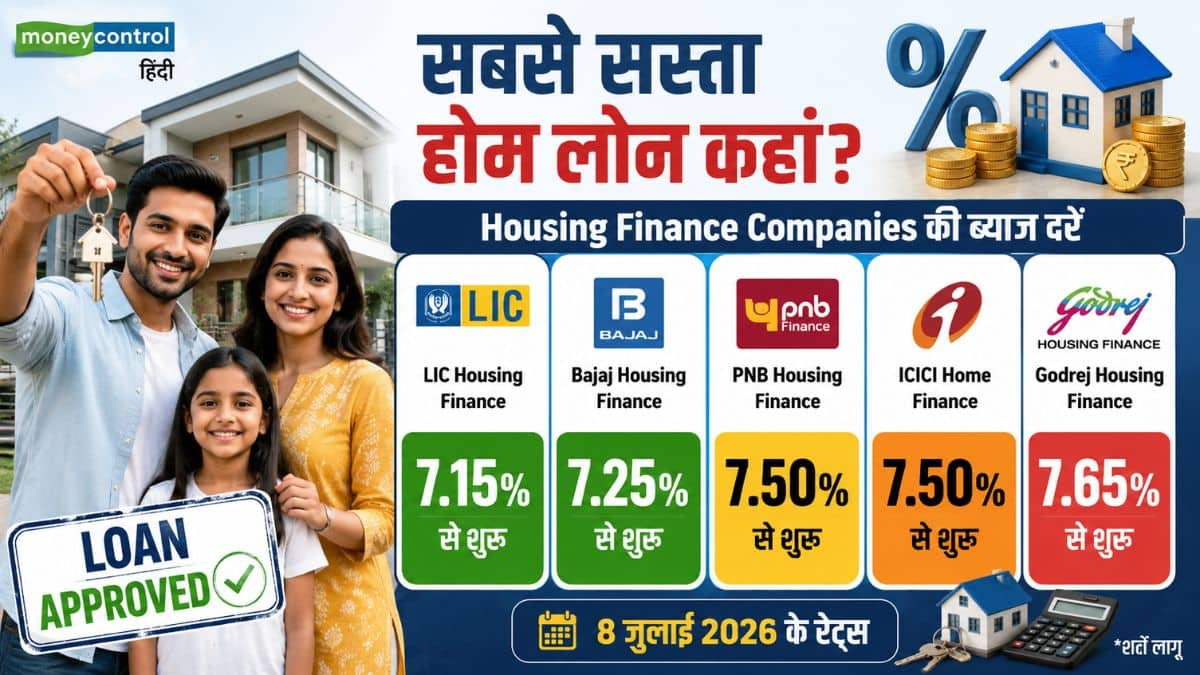
अगर आप बैंकों के बजाय हाउसिंग फाइनेंस कंपनियों का रुख करना चाहते हैं, तो उनकी दरें इस प्रकार हैं:

  • LIC हाउसिंग फाइनेंस: 7.15% से शुरुआत
  • बजाज हाउसिंग फाइनेंस: 7.25% से शुरुआत
  • PNB हाउसिंग फाइनेंस: 7.50% से शुरुआत
  • ICICI होम फाइनेंस: 7.50% से शुरुआत
  • गोदरेज हाउसिंग फाइनेंस: 7.65% से शुरुआत
  • आदित्य बिड़ला कैपिटल: 7.75% से शुरुआत

3. हाउसिंग फाइनेंस कंपनियों की दरें

सबसे सस्ता लोन पाने के लिए ‘क्रेडिट स्कोर’ है सबसे जरूरी

अगर आप बैंकों द्वारा ऑफर की जा रही सबसे न्यूनतम ब्याज दर (जैसे- 7.10%) का लाभ उठाना चाहते हैं, तो आपका क्रेडिट स्कोर 800 या उससे अधिक होना चाहिए। इसके अलावा ब्याज दरें इस बात पर भी निर्भर करती हैं कि आवेदन करने वाला व्यक्ति नौकरीपेशा है या सेल्फ-एंप्लॉयड। नौकरीपेशा लोगों को बैंक अक्सर ब्याज दरों में थोड़ी एक्स्ट्रा छूट देते हैं।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।
EPF vs VPF: नौकरी जॉइन करते ही करें ये काम, 5 गुना बढ़ जाएगा आपका पीएफ फंड! जानें EPF और VPF का पूरा गणित

EPF vs VPF Retirement Corpus Comparison: जब भी कोई नई नौकरी मिलती है, तो हमारा पूरा ध्यान सालाना CTC पर होता है। लेकिन क्या आप जानते हैं कि आपकी सीटीसी का एक छोटा सा हिस्सा, जो प्रोविडेंट फंड (EPF) में जाता है, आपके रिटायरमेंट की पूरी तस्वीर बदल सकता है?

अक्सर कंपनियां ईपीएफ योगदान की गणना के लिए एक बेसिक सैलरी की सीमा तय कर देती हैं, जिससे आपका रिटायरमेंट फंड बहुत छोटा रह जाता है। लेकिन अगर आप सही प्लानिंग के साथ EPF और वॉलंटरी प्रोविडेंट फंड (VPF) का सही तालमेल बिठाएं, तो बुढ़ापे में मिलने वाला फंड 5 गुना तक बढ़ सकता है और आप आसानी से करोड़ों रुपये के मालिक बन सकते हैं। आइए समझते हैं इसका पूरा गणित।

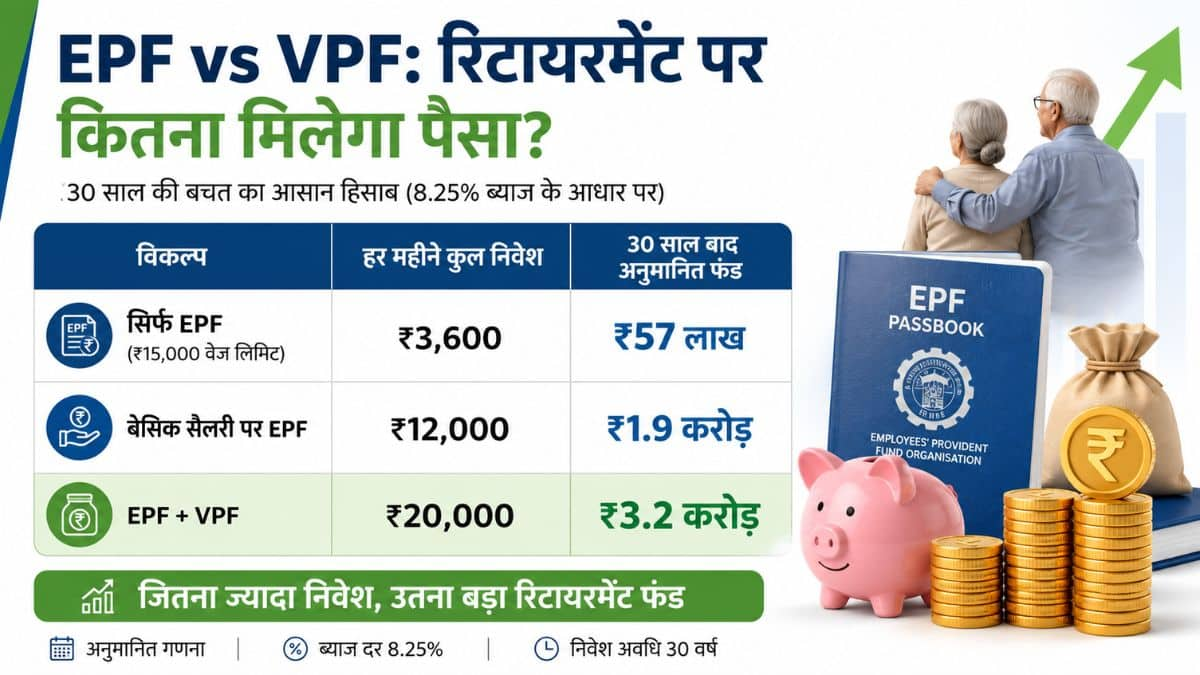
कैसे मामूली अंतर से बन जाएगा ₹1.9 करोड़ का फंड?

मान लीजिए एक कर्मचारी की सालाना सीटीसी ₹12 लाख है। अब ईपीएफ योगदान दो अलग-अलग तरीकों से तय होता है:

केस 1: न्यूनतम सीमा पर योगदान

ज्यादातर कंपनियां बेसिक सैलरी की सरकारी सीमा यानी ₹15,000 प्रति महीने पर ही 12% ईपीएफ काटती हैं। इस स्थिति में आपके और कंपनी के हिस्से को मिलाकर हर महीने कुल ₹3,600 ईपीएफ में जमा होंगे। अगर वर्तमान ब्याज दर 8.25% और निवेश की अवधि 30 साल मान लें, तो रिटायरमेंट पर आपको मिलेंगे करीब ₹57 लाख।

केस 2: वास्तविक बेसिक सैलरी पर योगदान

अब मान लीजिए आपकी कंपनी आपकी वास्तविक बेसिक सैलरी जो सीटीसी का 50% यानी ₹50,000 महीना है उस पर 12% पीएफ काटती है। ऐसे में आपका और कंपनी का मिलाकर हर महीने कुल योगदान ₹12,000 हो जाता है। इसी 8.25% ब्याज दर और 30 साल की अवधि में आपका कुल फंड बढ़कर ₹1.9 करोड़ हो जाएगा!

यानी सिर्फ बेसिक सैलरी पर पीएफ कैलकुलेट करवाने से आपकी जेब में बिना किसी अतिरिक्त प्रयास के ₹1.3 करोड़ से अधिक का अतिरिक्त फंड जुड़ जाता है। यह है कंपाउंडिंग की असली ताकत।

VPF कराएगा रिटायरमेंट फंड को सीधे ₹3.2 करोड़ के पार

अगर आप अपने बुढ़ापे को और भी सुरक्षित और आलीशान बनाना चाहते हैं, तो आप VPF का विकल्प चुन सकते हैं। वीपीएफ आपको अनिवार्य 12% की सीमा से अधिक अपनी मर्जी से पीएफ में निवेश करने की छूट देता है। ऊपर दिए गए उदाहरण में अगर आप ईपीएफ के ₹12,000 के योगदान के साथ हर महीने वीपीएफ के जरिए ₹8,000 अतिरिक्त निवेश करते हैं, तो आपकी कुल मासिक बचत ₹20,000 हो जाएगी।

30 साल बाद 8.25% ब्याज के हिसाब से आपका यह फंड बढ़कर करीब ₹3.2 करोड़ हो जाएगा! यह शुरुआती ₹57 लाख के मुकाबले 5 गुना से भी ज्यादा है।

VPF कराएगा रिटायरमेंट फंड को सीधे ₹3.2 करोड़ के पार

नौकरी बदलते या जॉइन करते समय इन 3 बातों का रखें ध्यान

हर कंपनी का पीएफ काटने का नियम अलग होता है। इसलिए सैलरी डिस्कशन के समय ये बातें जरूर जांचें:

पीएफ कैलकुलेशन का आधार: कंपनी से साफ पूछें कि वे पीएफ का योगदान ₹15,000 की न्यूनतम सीमा पर कर रहे हैं या आपकी वास्तविक बेसिक सैलरी पर।

बेसिक सैलरी का हिस्सा: आपकी सीटीसी में बेसिक सैलरी का हिस्सा कितना है, क्योंकि पीएफ इसी से तय होता है।

VPF की सुविधा: क्या कंपनी आपको VPF के जरिए अतिरिक्त निवेश करने की अनुमति देती है।

टेक होम सैलरी में लगेगी चपत

ज्यादा पीएफ और वीपीएफ काटने का एक ही नुकसान है कि इससे आपकी हर महीने हाथ में आने वाली सैलरी कम हो जाती है। इसलिए निवेश बढ़ाने से पहले यह जरूर सुनिश्चित कर लें कि आपके पास इमरजेंसी फंड तैयार है और आपके मंथली खर्चे आसानी से पूरे हो रहे हैं।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।
Silver Price Today: आज चांदी की कीमतों में बड़ा उलटफेर! खरीदारी से पहले जानें 10 जुलाई का रेट

Silver Price Today: देशभर में आज 10 जुलाई 2026 को चांदी की कीमतों में कोई बड़ा बदलाव देखने को नहीं मिला। राष्ट्रीय स्तर पर 999 शुद्धता वाली चांदी का भाव करीब ₹234.90 से ₹235 प्रति ग्राम और ₹2,34,900 से ₹2,35,000 प्रति किलोग्राम के आसपास बना हुआ है। पिछले कुछ दिनों में आई गिरावट के बाद आज बाजार में कीमतें लगभग स्थिर रहीं। स्पॉट चांदी 0.8% बढ़कर $60.46 प्रति औंस हो गई है।

रिकवरी के बावजूद, मेटल हफ्ते में गिरावट के रास्ते पर बना रहा क्योंकि निवेशक बढ़ती ब्याज दर की उम्मीदों के असर का अंदाजा लगाते रहे। चांदी खरीदने से पहले अपने नजदीकी ज्वेलर या बुलियन डीलर से ताजा रेट की पुष्टि जरूर कर लें, क्योंकि मेकिंग चार्ज और जीएसटी के कारण अंतिम कीमत अलग हो सकती है।

आज के राष्ट्रीय चांदी के रेट

1 ग्राम: ₹234.90–₹235

10 ग्राम: ₹2,349–₹2,350

100 ग्राम: ₹23,490–₹23,500

1 किलोग्राम: ₹2,34,900–₹2,35,000

बाजार का रुख

बुलियन बाजार के जानकारों के अनुसार, हाल के दिनों में मुनाफावसूली (Profit Booking) और घरेलू बाजार में मांग में नरमी के कारण चांदी की कीमतों में गिरावट आई थी। हालांकि, आज कीमतों में स्थिरता देखने को मिली। ग्लोबल मार्केट के संकेत और एमसीएक्स (MCX) में होने वाली गतिविधियां आगे कीमतों की दिशा तय करेंगी।

विशेषज्ञों के अनुसार, घरेलू बाजार में मांग में बदलाव और भारतीय रुपये की मजबूती के कारण चांदी की कीमतों में हाल के दिनों में हल्की नरमी देखने को मिली है। वहीं, वैश्विक बाजार में सुरक्षित निवेश (Safe Haven) की मांग से कीमतों को कुछ समर्थन मिला है। थोक बाजार और वायदा कारोबार (MCX) में चांदी की कीमतों पर निवेशकों की लगातार नजर बनी हुई है, क्योंकि अंतरराष्ट्रीय संकेतों और घरेलू मांग के आधार पर आगे कीमतों में उतार-चढ़ाव संभव है।

खरीदारों के लिए सलाह

अगर आप चांदी के आभूषण, सिक्के या बार खरीदने की योजना बना रहे हैं, तो खरीदारी से पहले अपने शहर के सर्राफा बाजार या अधिकृत ज्वेलर से ताजा रेट की पुष्टि जरूर कर लें। स्थानीय टैक्स, GST और मेकिंग चार्ज के कारण अंतिम कीमत में अंतर हो सकता है।

इस बीच, अमेरिका और ईरान के बीच फिर से शुरू हुई सैन्य झड़पों से महंगाई की चिंताएं बढ़ गई हैं। इस बात की आशंका भी बढ़ गई है कि अमेरिकी फेडरल रिजर्व ब्याज दरों को लंबे समय तक ऊंचा रख सकता है, इसलिए सोने की ट्रेडिंग सावधानी के साथ हो रही है।

ये भी पढ़ें- LPG Price Today: घरेलू और कमर्शियल गैस सिलेंडर के ग्राहकों को राहत! जानिए आपके शहर में आज क्या है कीमत

हालांकि, इंटरनेशनल राजनीतिक तनाव आमतौर पर सुरक्षित निवेश (सेफ-हेवन एसेट्स) को बढ़ावा देते हैं। लेकिन सख्त मौद्रिक नीति और मजबूत अमेरिकी डॉलर की संभावनाओं ने सोने-चांदी की कीमतों में बढ़ोतरी को सीमित रखा है।

सोने के भाव में आया बड़ा ट्विस्ट! अमेरिका-ईरान तनाव और फेड रेट के फेर में फंसा गोल्ड, आगे की चाल पर एक्सपर्ट्स ने ये कहा

Gold Prices Outlook: मिडिल ईस्ट में बढ़ते भू-राजनीतिक तनाव और अमेरिका-ईरान के बीच जारी युद्ध जैसी परिस्थितियों के कारण सोने की कीमतों में भारी उतार-चढ़ाव देखा जा रहा है। एक तरफ जहां वैश्विक अनिश्चितता के समय सोने को हमेशा ‘सुरक्षित निवेश’ माना जाता है, वहीं दूसरी तरफ अमेरिकी फेडरल रिजर्व द्वारा ब्याज दरें बढ़ाए जाने की आशंका ने इसकी रफ्तार पर ब्रेक लगा दिया है।

टाटा म्यूचुअल फंड और Augmont के एक्सपर्ट्स के मुताबिक, मौजूदा गिरावट निवेशकों के लिए खरीदारी का एक शानदार मौका साबित हो सकती है। आइए समझते हैं कि सोने की कीमतों में गिरावट की असली वजह क्या है और आगे इसकी चाल कैसी रहेगी।

क्यों दबाव में हैं सोने की कीमतें? समझें बड़ी वजहें

हाल ही में अमेरिकी राष्ट्रपति डोनाल्ड ट्रंप ने ईरान के साथ हुए शांति समझौते (MOU) को ‘खत्म’ घोषित कर दिया, जिससे तनाव चरम पर पहुंच गया। इसके बाद ईरान ने भी बहरीन और कुवैत में अमेरिकी सैन्य ठिकानों पर जवाबी हमले का दावा किया। इन घटनाक्रमों के कारण अंतर्राष्ट्रीय बाजार में कच्चे तेल की कीमतें 5% से ज्यादा उछल गईं, जिससे ग्लोबल लेवल पर महंगाई बढ़ने का खतरा पैदा हो गया है।

ब्याज दरों का सोने पर सीधा असर

जब महंगाई बढ़ती है, तो अमेरिकी फेडरल रिजर्व द्वारा ब्याज दरों को ऊंचा रखने या उन्हें और बढ़ाने की संभावना बढ़ जाती है। चूंकि सोने पर कोई ब्याज नहीं मिलता, इसलिए ब्याज दरें बढ़ने पर निवेशक सोने के बजाय बॉन्ड्स जैसे ब्याज देने वाले एसेट्स में पैसा लगाना पसंद करते हैं। यही वजह है कि डॉलर की मजबूती और हाई बॉन्ड यील्ड के कारण सोने की कीमतें फिलहाल दबाव में हैं।

US Fed का अगला कदम रहेगा सबसे बड़ा ट्रिगर

ऑगमोंट की रिसर्च हेड डॉ. रेनिशा चैनानी के मुताबिक, अमेरिकी फेड की मीटिंग के मिनट्स से साफ है कि समिति के सदस्य आर्थिक दृष्टिकोण को लेकर बंटे हुए हैं। हालांकि फिलहाल दरों को स्थिर रखने पर सहमति है, लेकिन कुछ सदस्य दरें बढ़ाने के पक्ष में हैं।

CME फेडवॉच टूल के अनुसार, बाजार अब सितंबर में ब्याज दर बढ़ोतरी की 68% संभावना और जनवरी 2027 तक बढ़ोतरी की 87% संभावना मानकर चल रहा है। इन उम्मीदों से डॉलर मजबूत हो रहा है, जो शॉर्ट-टर्म में सोने के लिए नकारात्मक है।

क्या हैं सोने के नए टार्गेट?

डॉ. रेनिशा चैनानी के अनुसार, सोने ने अंतरराष्ट्रीय स्तर पर अपना $4,080 का टार्गेट हासिल कर लिया है। अब आगे की चाल मिडिल ईस्ट के हालातों पर निर्भर करेगी:

तेजी का परिदृश्य: अगर सोना $4,090, भारतीय बाजार में लगभग ₹144000 के ऊपर टिका रहता है, तो यह $4,160 यानी ₹147000 की तरफ बढ़ सकता है।

मंदी का परिदृश्य: अगर कीमतें फिसलकर $4,040 (₹1,43,000) के नीचे आती हैं, तो गिरावट बढ़कर $3,950 (₹1,41,000) के स्तर तक जा सकती है।

भारतीय निवेशकों को अब क्या करना चाहिए?

भारतीय निवेशकों के लिए एक राहत की बात यह है कि डॉलर के मुकाबले रुपये की कमजोरी घरेलू बाजार में सोने की गिरावट को रोकने में मदद करेगी। रुपया कमजोर होने से आयातित सोना महंगा हो जाता है, जिससे स्थानीय कीमतों को सपोर्ट मिलता है।

टाटा म्यूचुअल फंड की रिपोर्ट के मुताबिक, भले ही शॉर्ट-टर्म में उतार-चढ़ाव बना रहे, लेकिन लंबी अवधि के लिए सोने का आउटलुक बेहद पॉजिटिव है। फंड हाउस ने सलाह दी है कि ‘निवेशकों को हर गिरावट पर सोना खरीदना चाहिए।’ शॉर्ट-टर्म के उतार-चढ़ाव से पैनिक होने के बजाय, इस करेक्शन को धीरे-धीरे अपने पोर्टफोलियो में सोने की हिस्सेदारी बढ़ाने के मौके के रूप में देखना चाहिए।

डिस्क्लेमर: मनीकंट्रोल पर विशेषज्ञों द्वारा व्यक्त किए गए विचार और निवेश टिप्स उनके अपने हैं, वेबसाइट या उसके प्रबंधन के नहीं। मनीकंट्रोल यूजर्स को सलाह देता है कि वे कोई भी निवेश निर्णय लेने से पहले सर्टिफाइड एक्सपर्ट्स से जांच कर लें।

EPF Interest Credit: 15 जुलाई तक PF खाताधारकों के अकाउंट में आएगा ब्याज, जानें ₹10, 50 लाख और 1 करोड़ के बैलेंस पर कितनी होगी कमाई

EPFO Credit FY26 Interest Update: अगर आप भी अपने पीएफ खाते में ब्याज का पैसा ट्रांसफर होने का इंतजार कर रहे हैं, तो आपके लिए बहुत बड़ी खुशखबरी है। कर्मचारी भविष्य निधि संगठन (EPFO) वित्त वर्ष 2025-26 के लिए ब्याज का पैसा 15 जुलाई तक देश के करीब 34 करोड़ खाताधारकों के अकाउंट में क्रेडिट करने जा रहा है।

आमतौर पर पीएफ का ब्याज अक्टूबर या नवंबर के महीने में आता था, लेकिन इस बार नए सेंट्रलाइज्ड आईटी सिस्टम की बदौलत यह काम काफी पहले होने जा रहा है। इस बार कुल 1.44 लाख करोड़ रुपये से अधिक की ब्याज राशि बांटी जा रही है। वित्त मंत्रालय ने पिछले महीने ही 8.25% की ब्याज दर को मंजूरी दी है, जो लगातार तीसरे साल भी बरकरार है। आइए जानते हैं कि आपके पीएफ बैलेंस के हिसाब से आपको कितने रुपये का फायदा होने वाला है।

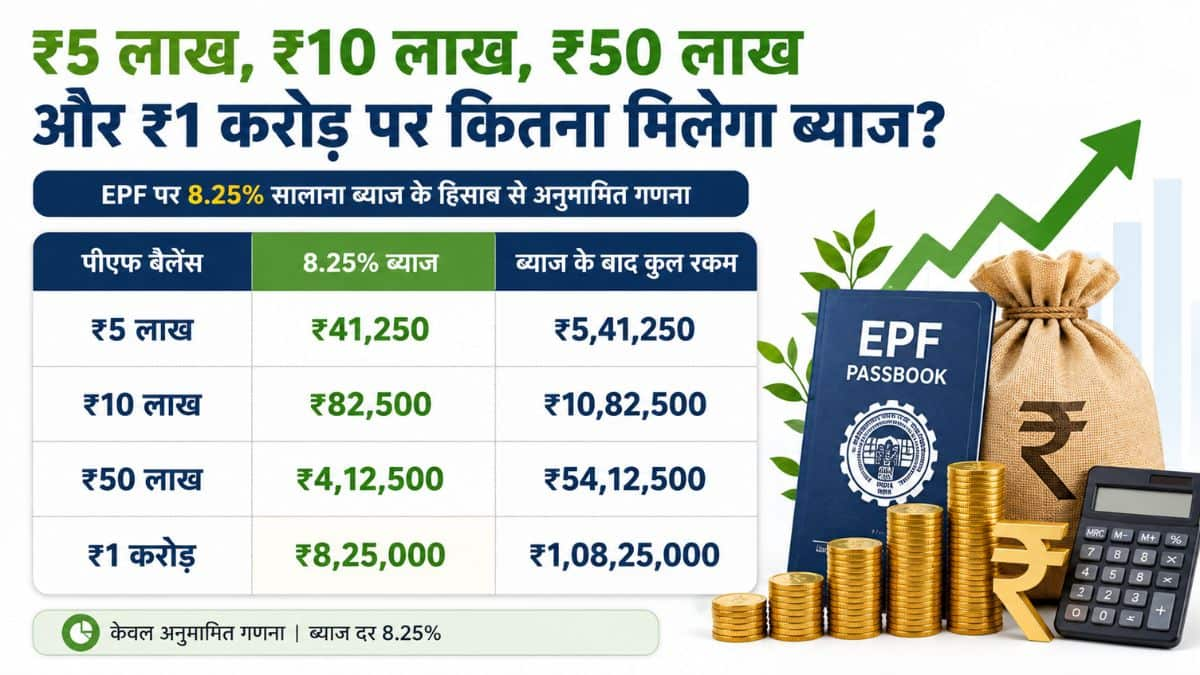
बैलेंस का गणित: ₹10 लाख, 50 लाख और 1 करोड़ पर कितना मिलेगा ब्याज?

8.25% की ब्याज दर सुनने में तो अच्छी लगती है, लेकिन असल में आपके खाते में कितने रुपये आएंगे? इसे आसानी से समझने के लिए नीचे दी गई तालिका देखें:

बैलेंस का गणित: ₹10 लाख, 50 लाख और 1 करोड़ पर कितना मिलेगा ब्याज?

ध्यान दें: यह गणना इस अनुमान पर आधारित है कि पूरे वित्त वर्ष 2025-26 के दौरान पीएफ बैलेंस में कोई बदलाव नहीं हुआ है। असल में पीएफ ब्याज की गणना हर महीने के रनिंग बैलेंस पर की जाती है, जो आपके मंथली कॉन्ट्रीब्यूशन या विड्रॉल के हिसाब से बदल सकती है।

बिना किसी रिस्क के बंपर और टैक्स-फ्री कमाई

इस कैलकुलेशन से साफ है कि पीएफ पर मिलने वाला फायदा बेहद शानदार है। उदाहरण के लिए, जिस कर्मचारी के खाते में ₹50 लाख का कॉर्पस है, उसे बिना किसी मार्केट रिस्क और बिना एक भी रुपया निकाले सीधे ₹4 लाख से ज्यादा की कमाई होगी। वहीं, ₹1 करोड़ का बैलेंस रखने वालों को ₹8.25 लाख का ब्याज मिलेगा, जो कई लोगों की शुरुआती सालाना सैलरी से भी कहीं ज्यादा है। सबसे अच्छी बात यह है कि यह पूरी तरह सुरक्षित और सरकारी गारंटी वाला निवेश है।

KYC अपडेट रखें, वरना फंस सकता है पैसा

एक्सपर्ट्स का कहना है कि अगर आपका केवाईसी डिटेल्स जैसे पैन या बैंक अकाउंट की जानकारी पुरानी या अधूरी है, तो उसे तुरंत ठीक कर लें। पीएफ ब्याज का पैसा अटकने या क्लेम रिजेक्ट होने की सबसे बड़ी वजह अधूरा केवाईसी ही होती है। आप ईपीएफओ पोर्टल या उमंग ऐप के जरिए इसे चेक कर सकते हैं।

स्टेप-बाय-स्टेप गाइड: कैसे चेक करें अपना ईपीएफ बैलेंस?

यह जांचने के लिए कि आपके खाते में ब्याज का पैसा आया है या नहीं, आपका यूनिवर्सल अकाउंट नंबर (UAN) एक्टिवेट होना चाहिए। इसके बाद इन स्टेप्स को फॉलो करें:

स्टेप 1: सबसे पहले ईपीएफओ के ‘Member Passbook’ पोर्टल पर जाएं।

स्टेप 2: अपना UAN, पासवर्ड और कैप्चा कोड दर्ज करके लॉग इन करें।

स्टेप 3: आपके आधार से जुड़े मोबाइल नंबर पर एक ओटीपी (OTP) आएगा, उसे दर्ज कर अपनी पहचान वेरिफाई करें।

स्टेप 4: इसके बाद ‘View Passbook’ के विकल्प को चुनें। यहां आपको अपना लेटेस्ट पीएफ बैलेंस और वित्त वर्ष 2025-26 का क्रेडिट हुआ ब्याज दिख जाएगा।

SIP Magic: हर महीने ₹2000 बचाकर भी खड़ा कर सकते हैं ₹1 करोड़ का फंड, जानें निवेश का ये धांसू फॉर्मूला

कच्चे तेल में आएगी गिरावट, सोना और चांदी खरीदने के लिए करें इंतजार : Citi

ग्लोबल ब्रोकरेज फर्म Citi के ग्लोबल हेड ऑफ कमोडिटीज मैक्स लेटन का मानना है कि अगले 6 से 12 महीनों तक कच्चे तेल की कीमतों पर दबाव बना रह सकता है। इसकी वजह पश्चिम एशिया में तनाव कम होना और वैश्विक स्तर पर तेल की सप्लाई बढ़ना है। वहीं, बैंक का कहना है कि निवेशकों को फिलहाल सोने और चांदी में जल्दबाजी नहीं करनी चाहिए, क्योंकि दोनों की कीमतों में अभी और कमजोरी आ सकती है।

कच्चे तेल पर क्यों है दबाव?

मैक्स लेटन का कहना है कि पश्चिम एशिया में हालात पहले से बेहतर हो रहे हैं। अगर ईरान से जुड़ा कोई समझौता होता है, तो बाजार में तेल की सप्लाई और बढ़ सकती है। दूसरी तरफ चीन से मांग कमजोर बनी हुई है। दूसरे देशों का उत्पादन भी बढ़ रहा है। ऐसे में बाजार में जरूरत से ज्यादा कच्चा तेल उपलब्ध हो सकता है।

Citi का अनुमान है कि अगर मौजूदा बातचीत सफल रही, तो साल के आखिर तक Brent Crude की कीमत 60 से 65 डॉलर प्रति बैरल तक आ सकती है। लेटन ने निवेशकों को सलाह दी है कि अगर तेल की कीमतों में तेजी आती है, तो उसे मुनाफावसूली का मौका मानना चाहिए।

गोल्ड और सिल्वर पर क्या राय?

मैक्स लेटन का कहना है कि पिछले 18 से 24 महीनों में सोने की तेज रैली की सबसे बड़ी वजह निवेशकों की मजबूत खरीदारी थी। अब यह रफ्तार धीमी पड़ रही है। ऐसे में अगले कुछ हफ्तों तक सोने की कीमतों पर दबाव बना रह सकता है।

उनके मुताबिक, ऊंची रियल इंटरेस्ट रेट और मजबूत अमेरिकी डॉलर की वजह से फिलहाल सोने में कमजोरी रह सकती है। हालांकि, उनका मानना है कि अगले दो महीनों में अगर कीमतें गिरती हैं, तो वही खरीदारी का बेहतर मौका हो सकता है। Citi को उम्मीद है कि चौथी तिमाही में ब्याज दरों और महंगाई के नरम पड़ने से सोने को फिर सहारा मिल सकता है।

मैक्स लेटन का कहना है कि चांदी भी फिलहाल सोने की दिशा में ही चल सकती है। उनके मुताबिक, हालिया तेजी की बड़ी वजह निवेशकों की खरीदारी थी, न कि औद्योगिक मांग। हालांकि, सोलर जैसे सेक्टरों से लंबी अवधि की मांग मजबूत बनी हुई है। लेकिन मौजूदा ऊंची कीमतों की वजह से दूसरे विकल्पों का इस्तेमाल बढ़ सकता है। इससे शॉर्ट टर्म में चांदी की तेजी सीमित रह सकती है।

AI Stocks: AI शेयरों में मची बिकवाली, Netweb से Black Box तक 10% टूटे; जानिए क्या है वजह

Disclaimer: मनीकंट्रोल.कॉम पर दिए गए सलाह या विचार एक्सपर्ट/ब्रोकरेज फर्म के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदायी नहीं है। यूजर्स को मनीकंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले हमेशा सर्टिफाइड एक्सपर्ट की सलाह लें।

₹20 लाख वाली थार लेने की सोच रहे हैं? अपनाएं यह सुपरहिट ’20-4-10′ का फॉर्मूला, जेब पर नहीं पड़ेगा बोझ

Car Buying Tips: आज के समय में ₹20 लाख के बजट में एक से बढ़कर एक बेहतरीन एसयूवी (SUV) और सेडान कारें बाजार में उपलब्ध हैं। थार को लेकर भी आजकल खूब ट्रेंड चल रहा है। SUV खरीदना हर किसी का सपना होता है, लेकिन बिना प्लानिंग के लिया गया बड़ा कार लोन आपकी मंथली सेविंग्स और जेब का गणित बिगाड़ सकता है।

अगर आप भी ₹20 लाख वाली थार खरीदने की प्लानिंग कर रहे हैं, तो फाइनेंशियल एक्सपर्ट्स का एक सुपरहिट और ग्लोबल नियम आपके बहुत काम आ सकता है। इसे ’20-4-10′ का फॉर्मूला कहा जाता है। आइए समझते हैं कि इस फॉर्मूले के तहत आपको कितनी डाउन पेमेंट करनी चाहिए, लोन कितने साल का होना चाहिए और आपकी EMI कितनी होनी चाहिए।

क्या है कार खरीदने का ’20-4-10′ फॉर्मूला?

यह फाइनेंशियल प्लानिंग का एक ऐसा नियम है जो यह सुनिश्चित करता है कि कार खरीदने के बाद भी आपकी जेब पर अतिरिक्त दबाव न पड़े और आपके अन्य जरूरी वित्तीय लक्ष्य जैसे- घर, बच्चों की पढ़ाई या रिटायरमेंट प्रभावित न हों।

20% डाउन पेमेंट: कार की ऑन-रोड कीमत का कम से कम 20% हिस्सा आपको डाउन पेमेंट के रूप में नकद देना चाहिए।

4 साल का लोन: कार लोन की अवधि अधिकतम 4 साल (48 महीने) होनी चाहिए। लोन जितना लंबा होगा, आप उतना ही ज्यादा ब्याज बैंक को चुकाएंगे।

10% ईएमआई लिमिट: आपकी कार की मासिक EMI और कार का रख-रखाव का खर्च आपकी मंथली इन-हैंड सैलरी के 10% से अधिक नहीं होनी चाहिए।

₹20 लाख की कार का पूरा कैलकुलेशन

आइए मान लेते हैं कि कार की ऑन-रोड कीमत ₹20,00000 है। अब इस पर ’20-4-10′ का नियम लागू करके देखते हैं:

1. डाउन पेमेंट

नियम के मुताबिक, आपको ₹20 लाख का 20% यानी ₹4,00,000 डाउन पेमेंट के रूप में देना चाहिए।

फायदा: इससे आपका लोन अमाउंट छोटा हो जाता है और बैंक से लोन आसानी से और कम ब्याज दर पर मिल जाता है।

2. लोन की रकम

डाउन पेमेंट घटाने के बाद आपका कुल लोन अमाउंट ₹16,00,000 बचेगा।

3. लोन की अवधि और EMI का गणित

मान लेते हैं कि आपको बैंक से 9% की सालाना ब्याज दर पर कार लोन मिल रहा है। अब लोन की अवधि के हिसाब से EMI को समझते हैं:

लोन की अवधि मासिक EMI (अनुमानित) 4 साल में चुकाया गया कुल ब्याज
4 साल (48 महीने)₹39,811₹3,11,000
5 साल (60 महीने)₹33,212₹3,93,000
7 साल (84 महीने)₹25,720₹5,60,000

अगर आप 7 साल के लिए लोन लेते हैं, तो आपकी EMI तो घटकर ₹25,720 हो जाएगी, लेकिन आप बैंक को ₹5.60 लाख सिर्फ ब्याज के रूप में दे देंगे। वहीं 4 साल के लोन में आप करीब ₹2.5 लाख का शुद्ध ब्याज बचा लेंगे।

आपकी सैलरी कितनी होनी चाहिए?

नियम के तीसरे हिस्से ‘10%’ के अनुसार, अगर आपकी कार की EMI करीब ₹40,000 4 साल के लोन के लिए आ रही है, तो आदर्श रूप से आपकी मासिक इन-हैंड सैलरी ₹4 लाख प्रति माह होनी चाहिए।

अगर सैलरी कम है तो क्या करें?

अगर आपकी सैलरी ₹1.5 लाख से ₹2 लाख के बीच है, तो आपके पास दो रास्ते हैं:

डाउन पेमेंट बढ़ाएं: आप 20% की जगह 50% डाउन पेमेंट यानी ₹10 लाख खुद कैश दें, जिससे लोन सिर्फ ₹10 लाख का रह जाएगा और EMI घटकर आपके बजट में आ जाएगी।

लोन की अवधि 5 साल करें: हालांकि 4 साल सबसे बेस्ट है, लेकिन बजट संतुलित करने के लिए आप इसे अधिकतम 5 साल कर सकते हैं, जिससे EMI थोड़ी कम (₹33,212) हो जाएगी।

इन ‘छिपे हुए खर्चों’ को न भूलें

कार की फाइनेंशियल प्लानिंग करते समय सिर्फ EMI पर ध्यान न दें। हर महीने कार पर होने वाले अन्य खर्चों को भी बजट में जोड़ें:

फ्यूल और मेंटेनेंस: पेट्रोल/डीजल/इलेक्ट्रिक का खर्च और हर 6 महीने या सालभर में होने वाली सर्विसिंग।

इंश्योरेंस रिन्यूअल: हर साल कार के इंश्योरेंस का प्रीमियम चुकाना होगा, जो ₹20 लाख की कार के लिए सालाना ₹30,000 से ₹50,000 के बीच हो सकता है।

कुल मिलाकर ₹20 लाख की कार लेना एक बेहतरीन अनुभव हो सकता है, बशर्ते आप कम से कम ₹4 से ₹5 लाख की डाउन पेमेंट की तैयारी पहले से कर लें और लोन की अवधि को जितना हो सके छोटा रखें।

Gold Price Today: चांदी 5000 रुपये सस्ती हुई, सोने के भी गिरे दाम; चेक करें लेटेस्ट प्राइस

Gold Price Today: सोने और चांदी की कीमतों में सोमवार को गिरावट दर्ज की गई। राष्ट्रीय राजधानी में 24 कैरेट सोना 150 रुपये सस्ता होकर 1,50,650 रुपये प्रति 10 ग्राम पर आ गया। पिछले कारोबारी सत्र में इसकी कीमत 1,50,800 रुपये प्रति 10 ग्राम थी।

वहीं, चांदी में बड़ी गिरावट देखने को मिली। इसकी कीमत 5,000 रुपये टूटकर 2,40,000 रुपये प्रति किलोग्राम रह गई। शुक्रवार को चांदी 2,45,000 रुपये प्रति किलोग्राम पर बंद हुई थी।

क्यों गिरे सोने और चांदी के भाव?

सर्राफा कारोबारियों के मुताबिक, वैश्विक बाजार में नरमी और अमेरिकी डॉलर के मजबूत होने से निवेशकों ने सोने और चांदी में मुनाफावसूली की। इसका असर घरेलू बाजार पर भी देखने को मिला।

ट्रेडर्स का कहना है कि फिलहाल बाजार सीमित दायरे में कारोबार कर रहा है। एक तरफ पश्चिम एशिया में भू-राजनीतिक तनाव अब भी बना हुआ है। दूसरी तरफ मजबूत डॉलर और अमेरिकी फेडरल रिजर्व की ब्याज दरों को लेकर अनिश्चितता निवेशकों को सतर्क बनाए हुए है।

अमेरिकी महंगाई के आंकड़ों पर नजर

बाजार की नजर अब अमेरिका के महंगाई (Inflation) के आंकड़ों पर है। निवेशकों का मानना है कि इन आंकड़ों से यह संकेत मिल सकता है कि फेडरल रिजर्व आगे ब्याज दरों को लेकर क्या रुख अपनाएगा।

इसके अलावा वॉशिंगटन और तेहरान के बीच चल रहे घटनाक्रम पर भी निवेशकों की नजर बनी हुई है।

अंतरराष्ट्रीय बाजार में भी नरमी

वैश्विक बाजार में भी सोने और चांदी की कीमतों में हल्की गिरावट दर्ज की गई।

स्पॉट गोल्ड घटकर 4,160.60 डॉलर प्रति औंस पर आ गया। वहीं, स्पॉट सिल्वर 62.24 डॉलर प्रति औंस पर कारोबार करता दिखा।

एक्सपर्ट की राय

LKP Securities के वीपी (रिसर्च एनालिस्ट- कमोडिटी और करेंसी) जतीन त्रिवेदी का कहना है कि मजबूत अमेरिकी डॉलर की वजह से गोल्ड में हल्की गिरावट आई, जिसका असर घरेलू बाजार पर भी दिखा।

जतीन त्रिवेदी का कहना है कि अब बाजार की नजर इस सप्ताह आने वाले अमेरिका के मैन्युफैक्चरिंग PMI, नॉन-मैन्युफैक्चरिंग PMI और फेडरल रिजर्व की बैठक के मिनट्स पर रहेगी। इन आंकड़ों से डॉलर और सोने की कीमतों को नई दिशा मिल सकती है। उनके मुताबिक, इन अहम आर्थिक आंकड़ों के आने तक सोने की कीमतों में उतार-चढ़ाव बना रह सकता है।

*एजेंसी इनपुट के साथ

सोना खरीदने की क्या जरूरत? इन 5 सरकारी और प्राइवेट Gold ETF ने 3 साल में दिया 34% तक का छप्परफाड़ रिटर्न

Disclaimer: मनीकंट्रोल.कॉम पर दिए गए सलाह या विचार एक्सपर्ट/ब्रोकरेज फर्म के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदायी नहीं है। यूजर्स को मनीकंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले हमेशा सर्टिफाइड एक्सपर्ट की सलाह लें।

EPF Interest Credit: बड़ी खुशखबरी! EPFO ने 8 करोड़ PF खाते में ब्याज जमा करने का दिया आदेश; इन 4 तरीकों से करें चेक

EPF Interest Rate: करीब 8 करोड़ EPF खाताधारकों के लिए बड़ी खुशखबरी है। कर्मचारी भविष्य निधि संगठन (EPFO) ने वित्त वर्ष 2025-26 के लिए 8.25% ब्याज देने की आधिकारिक घोषणा कर दी है। इसके साथ ही सभी क्षेत्रीय कार्यालयों को सदस्यों के खातों में ब्याज की रकम जमा करने के निर्देश भी जारी कर दिए हैं।

EPFO ने अपने हालिया सर्कुलर में कहा है कि केंद्र सरकार ने Employees’ Provident Fund Scheme, 1952 के पैरा 60(1) के तहत 2025-26 के लिए 8.25% ब्याज दर को मंजूरी दे दी है। अब सभी संबंधित कार्यालयों को निर्देश दिया गया है कि वे जल्द से जल्द यह ब्याज सदस्यों के EPF खातों में जमा करें।

इस बार जल्दी आएगा ब्याज

इस बार EPFO ने अपने डेटाबेस का कंसालिडेशन (Database Consolidation) किया है। साथ ही सॉफ्टवेयर सिस्टम को भी अपग्रेड किया गया है।

इसी वजह से ब्याज जमा करने की प्रक्रिया पहले के मुकाबले ज्यादा तेज और आसान रहने की उम्मीद है। पहले सभी खातों में ब्याज जमा होने में एक से दो महीने तक लग जाते थे। लेकिन इस बार प्रक्रिया काफी तेज हो सकती है।

लंबे समय से इंतजार कर रहे थे सदस्य

EPF सदस्य काफी समय से अपने खातों में ब्याज आने का इंतजार कर रहे थे। दरअसल, मार्च 2026 में EPFO के सेंट्रल बोर्ड ऑफ ट्रस्टीज (CBT) ने वित्त वर्ष 2025-26 के लिए 8.25% ब्याज दर को मंजूरी दी थी। इसके बाद प्रस्ताव केंद्र सरकार के पास भेजा गया।

नियमों के मुताबिक, CBT की मंजूरी के बाद प्रस्ताव वित्त मंत्रालय के पास जाता है। अंतिम मंजूरी मिलने के बाद ही ब्याज खातों में जमा किया जाता है।

लगातार तीसरे साल नहीं बदली ब्याज दर

वित्त मंत्रालय ने जून 2026 में 8.25% ब्याज दर को मंजूरी दे दी थी। इसके साथ ही लगातार तीसरे साल EPF पर ब्याज दर 8.25% ही रखी गई है। अब औपचारिक मंजूरी मिलने के बाद EPFO ने ब्याज की रकम खातों में जमा करने की प्रक्रिया शुरू करने के निर्देश जारी कर दिए हैं।

यानी अगर आपका भी EPF खाता है, तो आने वाले दिनों में आपके खाते में वित्त वर्ष 2025-26 का 8.25% ब्याज दिखाई देने लगेगा।

EPF खाते में ब्याज आया या नहीं? ऐसे करें चेक

अगर आप जानना चाहते हैं कि आपके EPF खाते में 8.25% ब्याज जमा हुआ है या नहीं, तो इन आसान तरीकों से चेक कर सकते हैं।

1. EPFO Member Passbook से चेक करें

  • EPFO Member Passbook पोर्टल पर जाएं।
  • अपना UAN और पासवर्ड डालकर लॉग इन करें।
  • अपना EPF खाता चुनें।
  • पासबुक खोलें।
  • यहां Interest Update या नई एंट्री में जमा हुआ ब्याज दिखाई देगा।

2. UMANG ऐप से चेक करें

  • मोबाइल में UMANG ऐप खोलें।
  • EPFO सेक्शन में जाएं।
  • View Passbook पर टैप करें।
  • UAN और OTP की मदद से लॉग इन करें।
  • पासबुक में ब्याज की एंट्री चेक करें।

3. SMS से बैलेंस जानें

  • अपने रजिस्टर्ड मोबाइल नंबर से 7738299899 पर यह SMS भेजें:
  • EPFOHO UAN ENG
  • अगर हिंदी में जानकारी चाहिए, तो ENG की जगह HIN लिखें।
  • कुछ ही देर में EPF बैलेंस और ब्याज की जानकारी SMS के जरिए मिल जाएगी।

4. मिस्ड कॉल देकर चेक करें

  • अपने UAN से जुड़े रजिस्टर्ड मोबाइल नंबर से 9966044425 पर मिस्ड कॉल दें।
  • कुछ सेकंड में SMS आएगा।
  • इसमें EPF बैलेंस और खाते की जानकारी मिल जाएगी।

EPF Scheme 2026: बीमारी समेत 6 कारणों से कर सकेंगे आंशिक निकासी, जानिए कितना मिलेगा पैसा