

Mutual Fund vs EPF vs PPF vs NPS: इमरजेंसी में पैसों की जरूरत? जानिए किस निवेश से पैसा सबसे जल्दी निकलता है

Mutual Fund vs EPF vs PPF vs NPS: जब अचानक पैसों की जरूरत पड़ जाए, तो सिर्फ रिटर्न मायने नहीं रखता। यह भी उतना ही जरूरी है कि पैसा आपके बैंक खाते में कितनी जल्दी पहुंचे। किसी निवेश में रकम अगले कारोबारी दिन मिल सकती है। कुछ योजनाओं में कई दिन या हफ्ते भी लग सकते हैं। ऐसे में अगर आप रिटायरमेंट के लिए निवेश कर रहे हैं, तो हर स्कीम का विड्रॉल टाइमलाइन जानना जरूरी है।

आनंद राठी वेल्थ के एग्जीक्यूटिव डायरेक्टर जसमीत सिंह के मुताबिक, हर निवेश का मकसद अलग होता है। लिक्विड और शॉर्ट ड्यूरेशन डेट म्यूचुअल फंड सबसे ज्यादा लिक्विड माने जाते हैं, जबकि EPF, PPF और NPS को लंबे समय के निवेश के लिए बनाया गया है।

सबसे पहले एक नजर में विड्रॉल टाइमलाइन

निवेश विकल्प
पैसा मिलने का समय

लिक्विड/ओवरनाइट म्यूचुअल फंड
अगले कारोबारी दिन

इक्विटी म्यूचुअल फंड1-3 कारोबारी दिन
NPST+2
EPF3-5 दिन (ऑनलाइन), अधिकतम 20 दिन
PPFआमतौर पर कुछ कारोबारी दिन

NPS में T+2 में प्रोसेस हो सकता है विड्रॉल

नेशनल पेंशन सिस्टम (NPS) का विड्रॉल टाइमलाइन सबसे साफ माना जाता है। PFRDA ने सितंबर 2022 में एग्जिट विड्रॉल का समय T+4 से घटाकर T+2 कर दिया था। इसका मतलब है कि जरूरी मंजूरी मिलने के बाद विड्रॉल दो कारोबारी दिनों के भीतर प्रोसेस हो सकता है। हालांकि, रिटायरमेंट पर एन्युटी खरीदने जैसी प्रक्रिया होने पर पूरा पैसा तुरंत खाते में नहीं आता।

आंशिक निकासी के लिए भी नियम तय हैं। NPS में अपनी जमा राशि का अधिकतम 25% तक आंशिक विड्रॉल किया जा सकता है। इसके लिए तय शर्तें पूरी करनी होती हैं।

PPF में तय T+1 या T+2 नियम नहीं

पब्लिक प्रोविडेंट फंड (PPF) में कोई तय T+1 या T+2 भुगतान नियम नहीं है। निकासी की अनुमति मिलने के बाद बैंक या पोस्ट ऑफिस में आवेदन देना होता है। इसके बाद रकम संबंधित संस्था की प्रोसेसिंग के अनुसार खाते में आती है।

बैंक वाले PPF खातों में आमतौर पर कुछ कारोबारी दिनों में पैसा मिल जाता है। हालांकि, समय बैंक, ब्रांच और ऑनलाइन या ऑफलाइन आवेदन पर निर्भर करता है। जसमीत सिंह के मुताबिक, PPF में पांच वित्तीय वर्ष पूरे होने के बाद ही साल में एक बार आंशिक निकासी की जा सकती है।

EPF में 3-5 दिन में भी मिल सकता है पैसा

EPF में 2026 के बाद प्रक्रिया पहले से तेज हुई है। नए Employees’ Provident Funds Scheme, 2026 के तहत पूरी तरह सही क्लेम का निपटारा 20 दिनों के भीतर करना होगा। अगर बिना वजह देरी होती है, तो संबंधित अधिकारी पर 12% सालाना पेनल ब्याज भी लगाया जा सकता है।

साथ ही, ऑटोमेटेड प्रोसेसिंग के तहत कई ऑनलाइन क्लेम लगभग 3 दिन में भी निपटाए जा रहे हैं। हालांकि, आधार-UAN लिंकिंग, नियोक्ता की जानकारी या दूसरे वेरिफिकेशन की वजह से समय 2-3 हफ्ते तक भी जा सकता है।

म्यूचुअल फंड सबसे तेज विकल्पों में शामिल

अगर सिर्फ जल्दी पैसा निकालना प्राथमिकता है, तो ओपन-एंडेड म्यूचुअल फंड सबसे आसान विकल्पों में गिने जाते हैं। AMFI के मुताबिक, कारोबारी दिनों में रिडेम्प्शन करने पर आमतौर पर पैसा 1 से 3 कारोबारी दिनों में मिल जाता है। लिक्विड और ओवरनाइट फंड में यह अगले कारोबारी दिन भी आ सकता है।

इक्विटी फंड में आमतौर पर लिक्विड फंड की तुलना में थोड़ा ज्यादा समय लगता है।

किस स्कीम में सबसे ज्यादा पाबंदियां हैं?

स्कीमनिकासी की स्थिति
म्यूचुअल फंडसबसे आसान
EPFतय उद्देश्यों के लिए
PPFसीमित निकासी
NPS Tier-1सबसे ज्यादा नियम

NPS Tier-1 में निकासी सिर्फ तय परिस्थितियों में होती है। वहीं PPF और EPF में भी आंशिक निकासी के अपने नियम हैं।

निवेशकों के लिए सबसे जरूरी सीख

सबसे जल्दी पैसा देने वाला विकल्प हमेशा सबसे अच्छा रिटायरमेंट निवेश नहीं होता। म्यूचुअल फंड लिक्विड हैं, लेकिन बाजार के उतार-चढ़ाव से जुड़े रहते हैं। PPF सरकार की गारंटी वाली सुरक्षा देता है, जबकि NPS पूरी तरह रिटायरमेंट को ध्यान में रखकर बनाया गया है।

जसमीत सिंह की सलाह है कि कम से कम 6 महीने के खर्च ऐसी जगह रखें, जहां जरूरत पड़ने पर तुरंत पैसा मिल सके। इससे PPF, EPF या NPS जैसे लंबे समय के निवेश को बीच में तोड़ने की नौबत नहीं आएगी।

मिडिल क्लास को अमीर बनने से रोकती हैं 5 आदतें, कहीं आप भी तो नहीं करते ये गलतियां?

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।
मुसीबत में कौन सा फंड देगा आपका साथ? जानिए EPF, NPS, PPF और म्यूचुअल फंड्स से निकासी की पूरी टाइमलाइन

Retirement Options Withdrawal Timelines: रिटायरमेंट फंड या लंबी अवधि का पोर्टफोलियो बनाते समय हम अक्सर सिर्फ ब्याज दर या मिलने वाले रिटर्न पर ध्यान देते हैं। लेकिन इमरजेंसी के समय सबसे महत्वपूर्ण सवाल यह होता है कि रिडेम्पशन या विदड्रॉल रिक्वेस्ट डालने के बाद पैसा आपके बैंक खाते में कितनी जल्दी आता है?

कुछ ऑप्शन जहां 24 से 48 घंटे में पैसे ट्रांसफर कर देते हैं, वहीं कुछ में हफ्तों का समय लग जाता है। आनंद राठी वेल्थ लिमिटेड के एक्जीक्यूटिव डायरेक्टर जसमीत सिंह के मुताबिक, ‘लिक्विड और इलिक्विड इंस्ट्रूमेंट्स के अंतर को समझना जरूरी है। क्योंकि हर निवेश तुरंत पैसे देने के लिए नहीं बना होता।’

आइए जानते हैं भारत के 4 सबसे लोकप्रिय निवेश विकल्पों EPF, NPS, PPF और Mutual Funds की निकासी टाइमलाइन और उनके नियमों का पूरा गणित।

1. Mutual Funds: सबसे तेज और आसान निकासी (1 से 3 दिन)

अगर आपको तुरंत और बिना किसी शर्त के पैसे की जरूरत है, तो ओपन-एंडेड म्यूचुअल फंड सबसे बेहतर विकल्प साबित होते हैं। लिक्विड और ओवरनाइट फंड्स का पैसा कट-ऑफ टाइम के आधार पर T+1 (अगले वर्किंग डे) या उसी दिन क्रेडिट हो जाता है। इक्विटी और अन्य डेट फंड्स का पैसा 1 से 3 कार्य दिवसों (T+1 to T+3) में बैंक अकाउंट में आ जाता है।

इसमें पैसा निकालने के लिए किसी विशेष कारण (जैसे- बीमारी, शादी या पढ़ाई) की आवश्यकता नहीं होती। वैसे ये मार्केट-लिंक्ड होते हैं, इसलिए NAV में उतार-चढ़ाव का जोखिम बना रहता है।

2. NPS (नेशनल पेंशन सिस्टम): T+2 सेटलमेंट टाइमलाइन

राष्ट्रीय पेंशन प्रणाली में क्लेम प्रोसेसिंग की समयसीमा को काफी सुधारा गया है। सितंबर 2022 से PFRDA ने NPS एग्जिट विदड्रॉल की समयसीमा T+4 से घटाकर T+2 (2 सेटलमेंट डेज) कर दी है। हालांकि, पूरा फंड ट्रांसफर होने की प्रक्रिया में एन्युटी खरीदने के नियम भी लागू होते हैं।

एनपीएस टियर-1 खाते से आप केवल अपने योगदान का अधिकतम 25% ही निकाल सकते हैं। इसके लिए विशिष्ट कारणों (जैसे- बीमारी, घर, बच्चों की पढ़ाई) का होना अनिवार्य है।

3. कर्मचारी भविष्य निधि(EPF): 3 दिन से 20 दिन की समयसीमा

जून 2026 में लागू नए कर्मचारी भविष्य निधि योजना, 2026 के तहत ईपीएफओ ने क्लेम सेटलमेंट के नियमों को सख्त और तेज किया है। पूरी तरह से सही पाए गए क्लेम को निपटाने के लिए 20 दिनों की वैधानिक समयसीमा तय की गई है। अगर बिना किसी कारण 20 दिनों से अधिक देरी होती है, तो कमिश्नर के वेतन से 12% वार्षिक ब्याज की दर से हर्जाना वसूला जा सकता है। ऑनलाइन और ऑटोमेटेड सिस्टम के जरिए योग्य क्लेम 3 से 5 दिनों में सेटल हो जाते हैं।

ईपीएफ से केवल तय कारणों जैसे- मेडिकल, शादी, घर आदि के लिए ही आंशिक निकासी संभव है। अगर आधार-UAN लिंकिंग या एंप्लॉयर वेरिफिकेशन में कोई गड़बड़ी हो, तो पैसे आने में 2 से 3 हफ्ते का समय लग सकता है।

4. पब्लिक प्रॉविडेंट फंड(PPF): कोई निश्चित T+2 वादा नहीं

पब्लिक प्रॉविडेंट फंड में पैसा निकालने की कोई केंद्रीय ऑनलाइन T+1 या T+2 व्यवस्था नहीं है। आवेदन करने के बाद बैंक या पोस्ट ऑफिस की आंतरिक प्रक्रिया के आधार पर 2 से 5 कार्य दिवसों में पैसा अकाउंट में आता है। पीपीएफ में 5 वित्तीय वर्ष पूरे होने के बाद ही साल में केवल एक बार आंशिक निकासी की अनुमति होती है, जो कि पात्र बैलेंस के एक तय हिस्से तक ही सीमित रहती है।

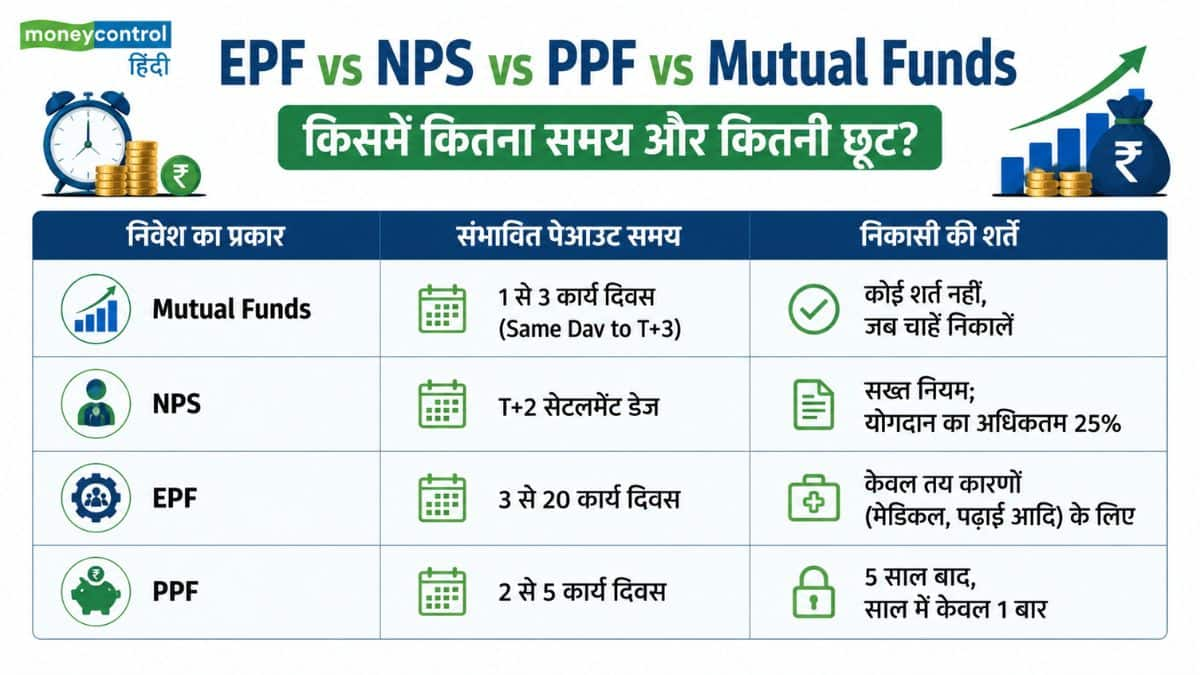
EPF vs NPS vs PPF vs Mutual Funds किसमें कितना समय और कितनी छूट?

EPF vs NPS vs PPF vs Mutual Funds किसमें कितना समय और कितनी छूट?

एक्सपर्ट्स की ये है सबसे जरूरी सलाह

रिटायरमेंट पोर्टफोलियो बनाते समय केवल एक ही इंस्ट्रूमेंट पर निर्भर रहना जोखिम भरा हो सकता है। आनंद राठी वेल्थ के जसमीत सिंह सलाह देते हैं कि, ‘निवेशकों को अपने कम से कम 6 महीने के खर्च का इमरजेंसी फंड आसानी से सुलभ विकल्पों जैसे लिक्विड म्यूचुअल फंड या बैंक एफडी में रखना चाहिए, ताकि अनिश्चितता के समय लंबे समय के लिए किए गए EPF, PPF या NPS निवेश को समय से पहले न तोड़ना पड़े।’

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

34 की उम्र में 1 करोड़ से ज्यादा की नेट वर्थ, फिर भी बेंगलुरु में घर खरीदना मुश्किल! जानें क्यों

बेंगलुरु में रहने वाले एक प्रोफेशनल की कहानी काफी वायरल हो रही है। 34 साल की उम्र में 1 करोड़ रुपये से ज्यादा की संपत्ति जुटाना किसी भी व्यक्ति के लिए बड़ी उपलब्धि मानी जाती है। लेकिन बेंगलुरु में रहने वाले एक प्रोफेशनल की कहानी थोड़ी अलग है। अच्छी नेट वर्थ होने के बावजूद उनके लिए अपना घर खरीदना अभी भी आसान नहीं है। बढ़ती प्रॉपर्टी की कीमतों और बड़े खर्चों के कारण करोड़पति बनने के बाद भी घर खरीदने का सपना उनके लिए चुनौती बना हुआ है। सोशवल मीडिया पर ये पोस्ट काफी वायरल हो रहा है।

कई जगह पर किए है निवेश

करीब 12 साल की नौकरी के दौरान इस व्यक्ति ने परिवार की जिम्मेदारियां निभाने के साथ-साथ अलग-अलग तरह के लोन भी लिए और नियमित रूप से निवेश करता रहा। इसी रणनीति से उन्होंने करीब 1.2 करोड़ रुपये की नेट वर्थ बना ली। उनकी जमा पूंजी कई जगह निवेश है, जिसमें लगभग 45 लाख रुपये म्यूचुअल फंड, 14 लाख रुपये अमेरिकी शेयरों, 35 लाख रुपये EPF, 8 लाख रुपये सॉवरेन गोल्ड बॉन्ड और 15 लाख रुपये फिक्स्ड डिपॉजिट में हैं।

व्यक्ति के पास मैसूर में करीब 90 लाख रुपये की कीमत वाली एक प्रॉपर्टी भी है। खास बात ये है कि इस प्रॉपर्टी के लिए लिया गया लगभग 45 लाख रुपये का लोन वह पूरा चुका चुके हैं। लोन खत्म होने के बाद अब उन पर किसी तरह का कर्ज नहीं है और वह पूरी तरह कर्ज-मुक्त हैं।

बेंगलुरु में घर खरीदना मुश्किल

फिलहाल वह बेंगलुरु में रहते हैं और हर महीने करीब 40 हजार रुपये किराया देते हैं। अब उन्हें तय करना है कि किराए के घर में रहकर अपनी बचत और निवेश जारी रखें या बेंगलुरु में अपना घर खरीदें। घर खरीदने पर उन्हें बड़ा होम लोन लेना पड़ेगा, जिसकी EMI लंबे समय तक चुकानी होगी। इससे उनकी बचत और निवेश पर भी असर पड़ सकता है। करीब 1 करोड़ रुपये की नेट वर्थ बनाने के बाद अब वह इस बात को लेकर सोच रहे हैं कि अगला 1 करोड़ रुपये कैसे तैयार किया जाए और घर खरीदने में कितनी रकम लगाई जाए।

लोगों ने किया कमेंट

इस स्थिति ने ऑनलाइन एक बड़ी बहस भी छेड़ दी है। लोगों ने इस पर कई तरह से कमेंट किए हैं। एक व्यक्ति ने कहा, “1.2 करोड़ रुपये की नेट वर्थ होने पर भी, सबसे मुश्किल फैसला यह होता है कि इन्वेस्ट करते रहें या घर खरीद लें, क्योंकि ज़िम्मेदारी पैसे के बाद शुरू होती है।” दूसरे व्यक्ति ने कहा, “34 साल की उम्र में 1.2 करोड़ रुपये की नेट वर्थ बनाने के बावजूद बेंगलुरु में घर खरीदना इतना मुश्किल क्यों लगता है, क्योंकि नया लोन इन्वेस्टमेंट की रफ़्तार को धीमा कर सकता है।”

EPF vs PPF: रिटायरमेंट फंड के लिए कौन सा ऑप्शन है नंबर-1? जानिए किसमें मिलेगा ज्यादा फायदा

EPF vs PPF Retirement Planning: जब भी नौकरीपेशा लोगों के लिए रिटायरमेंट प्लानिंग की बात आती है, तो दो नाम सबसे पहले सामने आते हैं एंप्लॉई प्रोविडेंट फंड (EPF) और पब्लिक प्रोविडेंट फंड (PPF)। दोनों ही योजनाएं सरकार द्वारा समर्थित हैं, लंबी अवधि की बचत के लिए हैं और टैक्स छूट का फायदा भी देती हैं। यही वजह है कि इन दोनों में से किसी एक को चुनना काफी उलझन भरा काम लगता है।

हालांकि, वित्तीय सलाहकारों का मानना है कि यह ‘EPF बनाम PPF’ की जंग नहीं है। दोनों स्कीम्स के अपने अलग-अलग फायदे और उद्देश्य हैं। आइए आसान भाषा में समझते हैं कि एक सैलरीड कर्मचारी को किसे पहले चुनना चाहिए।

EPF: ऑटोमैटिक बचत और एंप्लॉयर का योगदान

अगर आप किसी ऐसी कंपनी या संस्थान में काम करते हैं जो EPF के तहत कवर है, तो आपके वेतन से हर महीने अपने आप ईपीएफ में कटौती होती है। ईपीएफ की सबसे बड़ी खासियत यह है कि जितना योगदान आपकी बेसिक सैलरी से कटता है, उतना ही हिस्सा आपकी कंपनी भी जमा करती है। यह एक ऐसा एक्स्ट्रा फायदा है जो आपको PPF में नहीं मिलता।

बिना किसी अतिरिक्त प्रयास के आपकी सैलरी से हर महीने पैसे कटकर जमा होते रहते हैं, जिससे करियर के अंत तक एक बड़ा फंड तैयार हो जाता है। इसीलिए ज्यादातर फाइनेंशियल प्लानर्स सुझाव देते हैं कि वेतनभोगी कर्मचारियों के लिए EPF को हमेशा पहली प्राथमिकता बनाना चाहिए।

PPF: फ्लेक्सिबिलिटी और अतिरिक्त बचत का जरिया

पीपीएफ किसी कंपनी या नौकरी से बंधा हुआ नहीं होता। इसे कोई भी नागरिक अपने बैंक या पोस्ट ऑफिस में जाकर खुलवा सकता है। इसमें आप अपनी सुविधा और बजट के हिसाब से न्यूनतम और अधिकतम सीमा के दायरे में सालाना निवेश कर सकते हैं।

अगर आप जॉब बदलते हैं या कुछ समय का ब्रेक लेते हैं, तब भी आपका PPF अकाउंट बिना किसी रुकावट के चलता रहता है क्योंकि यह पूरी तरह आपका पर्सनल अकाउंट है। साथ ही आप EPF के अलावा अपनी रिटायरमेंट या किसी अन्य लंबे लक्ष्य के लिए अतिरिक्त बचत करना चाहते हैं, तो पीपीएफ सबसे सुरक्षित विकल्प बनता है।

लिक्विडिटी और निकासी

दोनों ही योजनाएं रोजमर्रा के खर्चों या बार-बार पैसे निकालने के लिए नहीं बनाई गई हैं।

EPF निकासी: ईपीएफ से पैसे निकालने के नियम आपकी नौकरी की स्थिति और विशिष्ट जरूरतों जैसे- घर खरीदना, बीमारी, शादी से जुड़े होते हैं।

PPF लॉक-इन: पीपीएफ का लॉक-इन पीरियड 15 साल का होता है, हालांकि कुछ शर्तों के साथ आंशिक निकासी और लोन की सुविधा मिलती है।

दोनों में से किसे चुनें?

एक वेतनभोगी कर्मचारी के लिए सही रणनीति यह है कि दोनों को एक-दूसरे का प्रतिस्पर्धी मानने के बजाय पूरक के रूप में इस्तेमाल किया जाए:

ईपीएफ को बनने दें बुनियाद: चूंकि ईपीएफ में कंपनी का भी योगदान मिलता है, इसलिए अपनी नौकरी के दौरान ईपीएफ अंशदान को बिना किसी रुकावट के जारी रहने दें यह आपकी रिटायरमेंट की मुख्य नींव है।

पीपीएफ को बनाएं बैकअप शील्ड: अगर ईपीएफ में कटौती के बाद भी आपके बजट में और बचत की गुंजाइश है, तो अतिरिक्त सरप्लस पैसे को पीपीएफ में निवेश करें। इससे आपका एसेट एलोकेशन मजबूत होगा और पोर्टफोलियो सुरक्षित रहेगा।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

देश में सुस्त पड़ी गोल्ड की डिमांड लेकिन, खर्च ₹1.98 लाख करोड़ के रिकॉर्ड हाई पर

Gold Report: गोल्ड की बढ़ती चमक ने इसकी मांग सुस्त की लेकिन बिक्री वैल्यू रिकॉर्ड हाई लेवल पर पहुंच गई। इसका खुलासा वर्ल्ड गोल्ड काउंसिल के आंकड़ों से हुआ है। वर्ल्ड गोल्ड काउंसिल (World Gold Council- WGC) की भारत पर बनी ताजा रिपोर्ट के अनुसार इस साल 2026 की दूसरी तिमाही अप्रैल-जून 2026 में भारतीयों ने वॉल्यूम के हिसाब से कम सोना खरीदा लेकिन रिकॉर्ड ऊंची कीमतों के कारण सोने पर अब तक का सबसे अधिक खर्च किया। जून 2026 तिमाही में देश में गोल्ड की मांग सालाना आधार पर 6% घटकर 131 टन रह गई, जो हालिया वर्षों में साल की सबसे कमजोर जून तिमाही में से एक रही।। हालांकि जितनी भी डिमांड रही, उसकी वैल्यू 50% बढ़कर रिकॉर्ड ₹1.98 लाख करोड़ पर पहुंच गई, क्योंकि घरेलू बाजार में गोल्ड के भाव इस दौरान करीब 59% मजबूत हुए।

इस कारण कमजोर हुई गोल्ड की मांग

गोल्ड के सेल्स वॉल्यूम में गिरावट की मुख्य वजह इसके भाव में दो साल में ताबड़तोड़ तेजी रही। इसके अलावा मई के मध्य में आयात शुल्क में बढ़ोतरी, रुपये की कमजोरी और खरीदारी के लिए शुभ नहीं समझे जाने वाले महीने ने भी दबाव बनाया। इंटरनेशनल मार्केट में इसकी कीमतें कुछ नरम हुईं लेकिन आयात शुल्क और रुपये की कमजोरी के कारण भारत में इसके भाव ऊंचे बने रहे। हालांकि मार्च तिमाही की तुलना में जून तिमाही में अक्षय तृतीया और शादी-ब्याह के मौसम की खरीदारी के चलते ज्वेलरी की मांग 14% बढ़कर 75 टन हो गई लेकिन फिर भी सालाना आधार पर यह 15% कम रही और साल 2000 के बाद दूसरी सबसे कमजोर जून तिमाही रही।

बदला खरीदारी का तरीका

ऊंची कीमतों के बावजूद लोगों ने सोना खरीदना बंद नहीं किया, बल्कि अपनी खरीदारी का तरीका बदल दिया। ज्वेलर्स के मुताबिक हल्के वजन, कम कैरेट और स्टडेड (रत्न जड़ी) ज्वेलरी की मांग बढ़ी। पुराने गहने बदलकर नए खरीदने का चलन भी तेज हुआ और कुछ ज्वेलर्स के मुताबिक उनकी कुल बिक्री का 70% तक हिस्सा इसी के जरिए आया और जून तिमाही में इसमें 10–20% की तेजी आई। जून तिमाही में ज्वेलरी की खरीदारी वॉल्यूम के हिसाब से भले ही कम हुई लेकिन वैल्यू 34% बढ़कर ₹1.13 लाख करोड़ हो गई। इस दौरान भारत दुनिया का सबसे बड़ा ज्वेलरी मार्केट बना रहा और ग्लोबल ज्वेलरी डिमांड में उसकी हिस्सेदारी 27% रही।

बार, कॉइन्स और गोल्ड ईटीएफ मिलाकर इंवेस्टमेंट डिमांड तीन धमाकेदार तिमाही के बाद जून तिमाही में कमजोर हुई। निवेश की मांग घटकर 54 टन रह गई जबकि इससे पहले की तीन तिमाहियों में औसतन मांग 100 टन की थी। हालांकि जून तिमाही में मांग घटने के बावजूद यह लॉन्ग टर्म एवरेज से ऊपर बनी रही।

बार और सिक्कों की खरीदारी मार्च तिमाही की तुलना में 19% घटकर जून तिमाही में 50 टन रह गई, क्योंकि कीमतों में तेज उछाल के बाद निवेशकों ने कुछ समय के लिए इंतजार करना उचित समझा। फिर भी सालाना आधार पर यह 9% अधिक रहा और इस साल की पहली छमाही में बार और सिक्कों की खरीद 13 साल के रिकॉर्ड हाई लेवल पर पहुंच गई।

गोल्ड ईटीएफ की बात करें तो मार्च तिमाही में रिकॉर्ड निवेश के बाद जून तिमाही में इसकी मांग घटकर लगभग 4 टन रह गई। इसके बावजूद भारत उन देशों में शुमार रहा, जहां गोल्ड ईटीएफ में निवेश आया, जबकि अमेरिका और चीन जैसे देशों में निवेशकों ने पैसे निकाले। जून के अंत तक भारत में गोल्ड ईटीएफ की कुल होल्डिंग 119 टन और AUM (एसेट अंडर मैनेजमेंट) ₹1.7 लाख करोड़ तक पहुंच गईं।

सप्लाई की बात करें तो देश में गोल्ड की उपलब्धता घटकर 120 टन रह गई, जो पिछले छह साल का रिकॉर्ड निचला स्तर है। इसकी मुख्य वजह आयात शुल्क बढ़ने के बाद सोने के आयात में भारी गिरावट रही। तिमाही आधार पर इसमें 53% और सालाना आधार पर 22% की गिरावट आई। हालांकि वर्ल्ड गोल्ड काउंसिल की रिपोर्ट में इस बात का जिक्र किया गया है कि घरेलू बाजार में गोल्ड की कोई कमी नहीं थी। पहले से मौजूद स्टॉक और रिसाइकल्ड गोल्ड मांग पूरी करने के लिए पर्याप्त रहा।

रिपोर्ट के मुताबिक ऊंची कीमतों के बावजूद लोगों ने पुराने गहने बेचने की बजाय उन्हें गिरवी रखकर कर्ज लेना अधिक पसंद किया। बैंकों में बकाया गोल्ड लोन सालाना आधार पर दोगुना होकर ₹5.1 लाख करोड़ पहुंच गया, जबकि एनबीएफसी कंपनियों का गोल्ड लोन पोर्टफोलियो 70% बढ़कर यह ₹3.3 लाख करोड़ तक पहुंच गया।

EPF Account: रिटायरमेंट के तुरंत बाद PF का पूरा पैसा निकालना बड़ी भूल!

डिस्क्लेमर: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

NPS Pension Calculation: NPS से रिटायरमेंट पर कितनी पेंशन मिलेगी? उम्र और निवेश के हिसाब से समझिए पूरा कैलकुलेशन

NPS Pension Calculation: रिटायरमेंट के बाद हर महीने नियमित आमदनी हो, ये हर नौकरीपेशा और निवेशक की सबसे बड़ी चिंता होती है। इसी जरूरत को पूरा करने के लिए नेशनल पेंशन सिस्टम (NPS) बनाया गया है। इसमें आप नौकरी के दौरान थोड़ा-थोड़ा निवेश करते हैं। रिटायरमेंट के समय एक हिस्सा एकमुश्त मिलता है। बाकी रकम से एन्युटी (Annuity) खरीदी जाती है, जिससे हर महीने पेंशन मिलती है।

लेकिन सबसे बड़ा सवाल यही होता है कि अगर हर महीने 2,000, 5,000 या 10,000 रुपये जमा करें, तो रिटायरमेंट के बाद कितनी पेंशन मिल सकती है? आइए आसान कैलकुलेशन से समझते हैं।

NPS में रिटायरमेंट पर पैसा कैसे मिलता है?

NPS में 60 साल की उम्र पर रिटायरमेंट के समय निकासी के अलग-अलग विकल्प उपलब्ध हैं। हमने यह कैलकुलेशन 60% रकम एकमुश्त निकालने और 40% रकम से एन्युटी खरीदने के मॉडल के आधार पर किया गया है। इसी एन्युटी से हर महीने पेंशन मिलती है।

हमने कैलकुलेशन के लिए NPS पर 10% सालाना औसत रिटर्न और एन्युटी पर 7% सालाना रिटर्न का अनुमान लिया है। हालांकि, NPS एक मार्केट-लिंक्ड स्कीम है। इसमें कोई तय ब्याज दर या गारंटीड रिटर्न नहीं मिलता। यानी असव रिटर्न शेयर बाजार के प्रदर्शन के हिसाब से कम या ज्यादा हो सकता है।

अगर 25 साल की उम्र से निवेश शुरू करें

25 साल की उम्र में निवेश शुरू करने का सबसे बड़ा फायदा यह है कि निवेश के लिए लंबा समय मिलता है। इससे कंपाउंडिंग को अपना असर दिखाने का पूरा मौका मिलता है। यही वजह है कि कम मासिक निवेश से भी बड़ा रिटायरमेंट फंड और बेहतर मासिक पेंशन बनाई जा सकती है।

मासिक निवेश60 साल पर अनुमानित कॉर्पस60% एकमुश्त40% एन्युटी
अनुमानित मासिक पेंशन

₹2,000₹76 लाख₹45.6 लाख₹30.4 लाख₹17,700
₹5,000₹1.90 करोड़₹1.14 करोड़₹76 लाख₹44,300
₹10,000₹3.80 करोड़₹2.28 करोड़₹1.52 करोड़₹88,700

अगर 30 साल की उम्र से निवेश शुरू करें

30 साल की उम्र में भी NPS की शुरुआत करने पर अच्छा रिटायरमेंट फंड बनाया जा सकता है। हालांकि, 25 साल की तुलना में निवेश के लिए पांच साल कम मिलते हैं। इसका असर अंतिम कॉर्पस और रिटायरमेंट के बाद मिलने वाली पेंशन पर साफ दिखाई देता है।

मासिक निवेश60 साल पर अनुमानित कॉर्पस60% एकमुश्त40% एन्युटी
अनुमानित मासिक पेंशन

₹2,000₹45 लाख₹27 लाख₹18 लाख₹10,500
₹5,000₹1.13 करोड़₹67.8 लाख₹45.2 लाख₹26,300
₹10,000₹2.26 करोड़₹1.36 करोड़₹90.4 लाख₹52,700

अगर 35 साल की उम्र से निवेश शुरू करें

35 साल की उम्र में निवेश शुरू करने पर भी अच्छा रिटायरमेंट फंड बनाया जा सकता है। लेकिन रिटायरमेंट तक निवेश के लिए सिर्फ 25 साल बचते हैं। इसलिए समान मासिक निवेश के बावजूद कॉर्पस और पेंशन, कम उम्र में निवेश शुरू करने वालों की तुलना में काफी कम हो जाते हैं।

मासिक निवेश60 साल पर अनुमानित कॉर्पस60% एकमुश्त40% एन्युटी
अनुमानित मासिक पेंशन

₹2,000₹26 लाख₹15.6 लाख₹10.4 लाख₹6,100
₹5,000₹65 लाख₹39 लाख₹26 लाख₹15,200
₹10,000₹1.30 करोड़₹78 लाख₹52 लाख₹30,300

उदाहरण से समझिए

मान लीजिए आपकी उम्र 30 साल है और आप हर महीने 5,000 रुपये NPS में जमा करते हैं। अगर अगले 30 साल तक औसतन 10% सालाना रिटर्न मिलता है, तो रिटायरमेंट तक आपका फंड करीब 1.13 करोड़ रुपये हो सकता है।

इसमें से करीब 67.8 लाख रुपये आप एकमुश्त निकाल सकते हैं। बाकी 45.2 लाख रुपये से एन्युटी खरीदनी होगी। अगर एन्युटी पर 7% सालाना रिटर्न मिलता है, तो आपको करीब 26,300 रुपये महीने पेंशन मिल सकती है।

उम्र का कितना असर पड़ता है?

NPS में सबसे बड़ा फायदा कंपाउंडिंग का है। जितनी जल्दी निवेश शुरू करेंगे, उतना बड़ा रिटायरमेंट फंड तैयार होगा।

उदाहरण के लिए, अगर कोई व्यक्ति 25 साल की उम्र से हर महीने 5,000 रुपये निवेश करता है, तो उसकी अनुमानित मासिक पेंशन करीब 44,300 रुपये हो सकती है। वहीं, अगर यही निवेश 35 साल की उम्र से शुरू किया जाए, तो पेंशन घटकर करीब 15,200 रुपये रह सकती है। यानी सिर्फ 10 साल की देरी से रिटायरमेंट फंड और पेंशन, दोनों में बड़ा अंतर आ सकता है।

NPS में कौन निवेश कर सकता है?

नेशनल पेंशन सिस्टम (NPS) में 18 से 70 साल तक का कोई भी भारतीय नागरिक निवेश कर सकता है। इसमें सरकारी और प्राइवेट सेक्टर के कर्मचारी, स्वरोजगार करने वाले, कारोबारी और फ्रीलांसर भी शामिल हैं। अगर आप केंद्रीय कर्मचारी हैं, तो सरकार भी आपके NPS खाते में योगदान करती है।

वहीं, प्राइवेट सेक्टर में सरकार कोई योगदान नहीं देती। हालांकि, अगर कंपनी चाहे तो वह भी अपने कर्मचारियों के NPS खाते में योगदान कर सकती है। निवेशक अपनी सुविधा के हिसाब से हर महीने, तिमाही या सालाना निवेश कर सकते हैं।

EPF: इंटरेस्ट का पैसा आपके ईपीएफ अकाउंट में नहीं आया है? जानिए क्या है वजह

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

EPF: इंटरेस्ट का पैसा आपके ईपीएफ अकाउंट में नहीं आया है? जानिए क्या है वजह

ईपीएफओ ने सब्सक्राइबर्स के अकाउंट में इंटरेस्ट का पैसा भेजना शुरू कर दिया है। यह पैसा वित्त वर्ष 2025-26 का है। सरकार ने इससे पहले ईपीएफओ के सब्सक्राइबर्स के ईपीएफ अकाउंट में जमा पैसे पर 8.25 फीसदी इंटरेस्ट देने के प्रस्ताव को मंजूरी दी थी। इसका फायदा ईपीएफओ के करोड़ों सब्सक्राइबर्स को मिलेगा।

कई सब्सक्राइबर्स को अभी मैसेज नहीं आया है

एंप्लॉयीज प्रोविडेंट फंड ऑर्गेनाइजेशन (EPFO) ने एक हफ्ते से ज्यादा पहले इंटरेस्ट का पैसा ट्रांसफर करना शुरू किया था। सब्सक्राइबर्स को इसकी जानकारी एसएमएस के जरिए मिल रही है। कई सब्सक्राइबर्स को इंटरेस्ट ट्रांसफर के मैसेज आ चुके हैं। कई सब्सक्राइबर्स को अभी इंटरेस्ट ट्रांसफर के एसएमएस नहीं आए हैं।

ईपीएफओ सब्सक्राइबर्स को बैचेज में ट्रांसफर कर रहा

जिन सब्सक्राइबर्स को इंटरेस्ट ट्रांसफर के एसएमएस नहीं आए हैं, वे चिंतित हैं। एक्सपर्ट्स का कहना है कि ऐसे सब्सक्राइबर्स को परेशान होने की जरूरत नहीं है। इसकी वजह यह है कि ईपीएफओ एक बार सभी सब्सक्राइबर्स के अकाउंट के पैसे ट्रांसफर करने की जगह चरणों में इंटरेस्ट का पैसा ट्रांसफर कर रहा है।

जल्द बाकी सब्सक्राइबर्स को भी पैसे ट्रांसफर हो जाएंगे

अलग-अलग बैच में पैसे ट्रांसफर होने से कई सब्सक्राइबर्स के अकाउंट में पैसे आने में समय लग सकता है। जिन सब्सक्राइबर्स के अकाउंट में इंटरेस्ट का पैसा नहीं आया है, उन्हें इंतजार करना होगा। जल्द उन्हें इसका एसएमएस मिल जाएगा। कई सब्सक्राइबर्स ने अब तक एसएमएस नहीं मिलने की जानकारी दी है।

ईपीएफओ के पोर्टल से शिकायत की जा सकती है

गुरुग्राम के सीए अभिषेक अनेजा ने कहा, “यदि किसी सदस्य के ईपीएफ खाते में ब्याज अभी तक दिखाई नहीं दे रहा है, तो घबराने की आवश्यकता नहीं है। अपना ईपीएफ पासबुक, यूएएन, केवाईसी और नियोक्ता द्वारा किए गए अंशदान की स्थिति की जांच करें। यदि इसके बाद भी ब्याज अपडेट नहीं होता है, तो ईपीएफओ के ऑनलाइन शिकायत निवारण पोर्टल या क्षेत्रीय कार्यालय के माध्यम से शिकायत दर्ज कराई जा सकती है।”

यह भी पढ़ें: EPF: क्या पुराने ईपीएफ अकाउंट को भूल गए हैं? ईपीएफओ के नए ई पोर्टल से हो जाएगा ट्रैक

पूरे वित्त वर्ष के इंटरेस्ट का पैसा एक बार में होता है ट्रांसफर 

ईपीएफओ सब्सक्राइबर्स के ईपीएफ अकाउंट में जमा पैसे पर पूरे वित्त वर्ष का इंटरेस्ट ट्रांसफर करता है। इस साल ईपीएफओ ने पिछले साल के मुकाबले जल्द इंटरेस्ट का पैसा ट्रांसफर करना शुरू किया है। जिन सब्सक्राइबर्स के अकाउंट में अभी इंटरेस्ट क्रेडिट नहीं हुआ है, उन्हें इंतजार करना चाहिए। इंतजार के बाद भी पैसा नहीं आने पर इसकी शिकायत ईपीएफओ की वेबसाइट के जरिए की जा सकती है।