Mutual Fund: ₹10000 की मंथली SIP से बन गए ₹97 लाख! इस धाकड़ म्यूचुअल फंड ने 16 साल में किया कमाल

Mirae Asset Large & Midcap Fund Return: म्यूचुअल फंड से पैसा बनाना अनुशासन और सब्र का खेल है। और जब ये दोनों मिल जाएं तो कैसी वेल्थ क्रिएट होती है, इसका एक जीता-जागता एक उदाहरण सामने आया है। मिराए एसेट लार्ज एंड मिडकैप फंड ने बाजार में अपने शानदार 16 साल पूरे कर लिए हैं।

फंड हाउस द्वारा जारी किए गए ताजा आंकड़ों के मुताबिक, जिन निवेशकों ने इस फंड की शुरुआत से ही हर महीने महज ₹10,000 की एसआईपी जारी रखी थी, उनका फंड 31 मई 2026 तक बढ़कर लगभग ₹97 लाख हो चुका है। आइए समझते हैं इस स्कीम के रिटर्न का पूरा रिपोर्ट कार्ड।

₹19 लाख निवेश पर मिले ₹97 लाख

मिराए एसेट म्यूचुअल फंड के डेटा के अनुसार, लॉन्ग टर्म इन्वेस्टमेंट ने निवेशकों को छप्परफाड़ रिटर्न दिया है। 16 साल में ₹10,000 प्रति माह के हिसाब से निवेशक ने कुल ₹19 लाख जमा किए। 31 मई 2026 तक यह ₹19 लाख का निवेश बढ़कर ₹96.9 लाख हो गया। इस एसआईपी निवेश पर फंड ने 18.44% का जोरदार XIRR डिलीवर किया है।

लंपसम इन्वेस्टमेंट करने वाले भी हुए मालामाल

अगर किसी निवेशक ने 9 जुलाई 2010 को इस फंड के ‘रेगुलर प्लान-ग्रोथ’ ऑप्शन में सिर्फ ₹10,000 का एकमुश्त निवेश किया होता, तो वह रकम आज बढ़कर ₹1,50,690 हो चुकी होती। इसके मुकाबले, अगर यही पैसा इस स्कीम के बेंचमार्क में लगाया गया होता, तो वह सिर्फ ₹76,908 ही बनता।

बेंचमार्क और सेंसेक्स को पछाड़ा

पिछले 15 वर्षों के प्रदर्शन को देखें तो इस फंड ने अपने बेंचमार्क और इंडेक्स के मुकाबले काफी आउटपरफॉर्म किया है। पिछले 15 सालों में इस फंड ने 18.85% का कंपाउंड एनुअल ग्रोथ रेट (CAGR) दिया है। इसके मुकाबले स्कीम के बेंचमार्क ‘Nifty LargeMidcap 250 TRI’ ने 14.60% का रिटर्न दिया। वहीं, एडिशनल बेंचमार्क ‘BSE Sensex TRI’ इस दौरान सिर्फ 11.22% का रिटर्न ही दे पाया।

₹42,000 करोड़ से ज्यादा का फंड मैनेजमेंट

यह स्कीम एक ओपन-एंडेड इक्विटी योजना है, जो मुख्य रूप से भारतीय लार्ज-कैप और मिड-कैप के शेयरों में पैसा लगाती है। 31 मई 2026 तक यह फंड ₹42,792.20 करोड़ के विशाल एसेट बेस को मैनेज कर रहा है। इस फंड की सफलता के पीछे इसके अनुभवी फंड मैनेजर नीलेश सुराना हैं, जो इसकी शुरुआत से ही इससे जुड़े हैं। जनवरी 2019 से अंकित जैन भी सह-फंड मैनेजर के रूप में उनके साथ कमान संभाल रहे हैं।

EPF vs VPF: नौकरी जॉइन करते ही करें ये काम, 5 गुना बढ़ जाएगा आपका पीएफ फंड! जानें EPF और VPF का पूरा गणित

एक्सपर्ट नोट: हालांकि इस फंड का पिछला ट्रैक रिकॉर्ड बेहतरीन रहा है, लेकिन फंड हाउस का कहना है कि यह स्कीम किसी भी प्रकार के गारंटीड रिटर्न का वादा नहीं करती है। इक्विटी म्यूचुअल फंड्स में निवेश बाजार के जोखिमों के अधीन होता है, इसलिए निवेश से पहले अपने वित्तीय सलाहकार की मदद जरूर लें।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

EPF vs VPF: नौकरी जॉइन करते ही करें ये काम, 5 गुना बढ़ जाएगा आपका पीएफ फंड! जानें EPF और VPF का पूरा गणित

EPF vs VPF Retirement Corpus Comparison: जब भी कोई नई नौकरी मिलती है, तो हमारा पूरा ध्यान सालाना CTC पर होता है। लेकिन क्या आप जानते हैं कि आपकी सीटीसी का एक छोटा सा हिस्सा, जो प्रोविडेंट फंड (EPF) में जाता है, आपके रिटायरमेंट की पूरी तस्वीर बदल सकता है?

अक्सर कंपनियां ईपीएफ योगदान की गणना के लिए एक बेसिक सैलरी की सीमा तय कर देती हैं, जिससे आपका रिटायरमेंट फंड बहुत छोटा रह जाता है। लेकिन अगर आप सही प्लानिंग के साथ EPF और वॉलंटरी प्रोविडेंट फंड (VPF) का सही तालमेल बिठाएं, तो बुढ़ापे में मिलने वाला फंड 5 गुना तक बढ़ सकता है और आप आसानी से करोड़ों रुपये के मालिक बन सकते हैं। आइए समझते हैं इसका पूरा गणित।

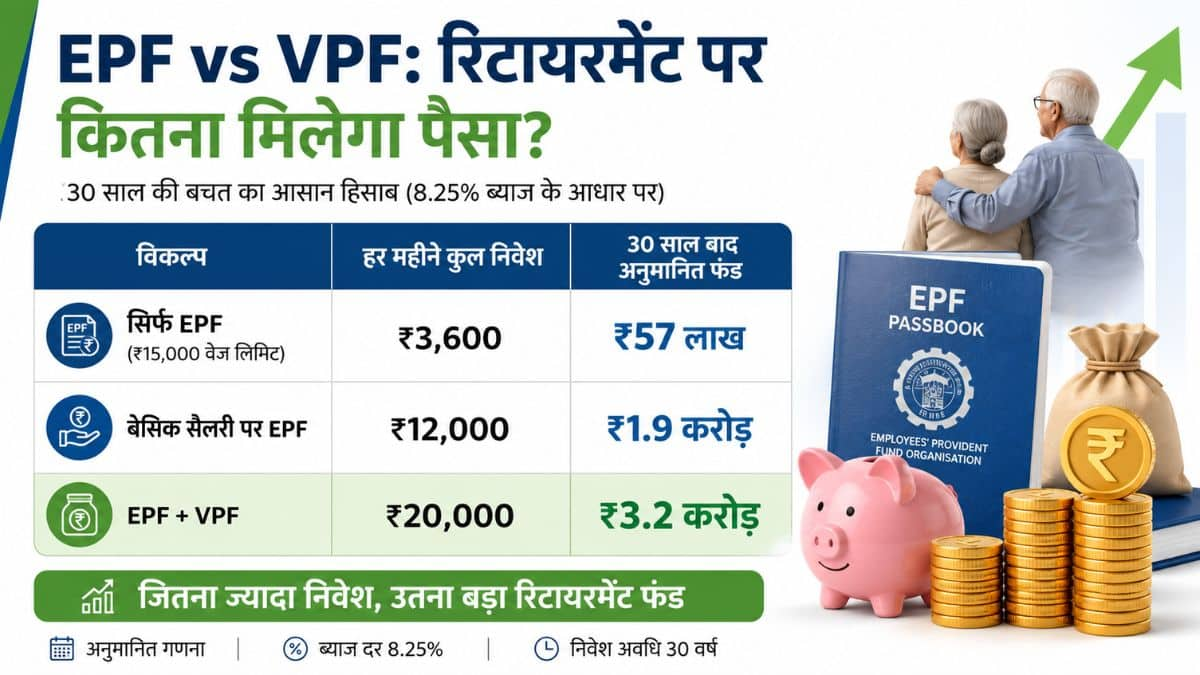
कैसे मामूली अंतर से बन जाएगा ₹1.9 करोड़ का फंड?

मान लीजिए एक कर्मचारी की सालाना सीटीसी ₹12 लाख है। अब ईपीएफ योगदान दो अलग-अलग तरीकों से तय होता है:

केस 1: न्यूनतम सीमा पर योगदान

ज्यादातर कंपनियां बेसिक सैलरी की सरकारी सीमा यानी ₹15,000 प्रति महीने पर ही 12% ईपीएफ काटती हैं। इस स्थिति में आपके और कंपनी के हिस्से को मिलाकर हर महीने कुल ₹3,600 ईपीएफ में जमा होंगे। अगर वर्तमान ब्याज दर 8.25% और निवेश की अवधि 30 साल मान लें, तो रिटायरमेंट पर आपको मिलेंगे करीब ₹57 लाख।

केस 2: वास्तविक बेसिक सैलरी पर योगदान

अब मान लीजिए आपकी कंपनी आपकी वास्तविक बेसिक सैलरी जो सीटीसी का 50% यानी ₹50,000 महीना है उस पर 12% पीएफ काटती है। ऐसे में आपका और कंपनी का मिलाकर हर महीने कुल योगदान ₹12,000 हो जाता है। इसी 8.25% ब्याज दर और 30 साल की अवधि में आपका कुल फंड बढ़कर ₹1.9 करोड़ हो जाएगा!

यानी सिर्फ बेसिक सैलरी पर पीएफ कैलकुलेट करवाने से आपकी जेब में बिना किसी अतिरिक्त प्रयास के ₹1.3 करोड़ से अधिक का अतिरिक्त फंड जुड़ जाता है। यह है कंपाउंडिंग की असली ताकत।

VPF कराएगा रिटायरमेंट फंड को सीधे ₹3.2 करोड़ के पार

अगर आप अपने बुढ़ापे को और भी सुरक्षित और आलीशान बनाना चाहते हैं, तो आप VPF का विकल्प चुन सकते हैं। वीपीएफ आपको अनिवार्य 12% की सीमा से अधिक अपनी मर्जी से पीएफ में निवेश करने की छूट देता है। ऊपर दिए गए उदाहरण में अगर आप ईपीएफ के ₹12,000 के योगदान के साथ हर महीने वीपीएफ के जरिए ₹8,000 अतिरिक्त निवेश करते हैं, तो आपकी कुल मासिक बचत ₹20,000 हो जाएगी।

30 साल बाद 8.25% ब्याज के हिसाब से आपका यह फंड बढ़कर करीब ₹3.2 करोड़ हो जाएगा! यह शुरुआती ₹57 लाख के मुकाबले 5 गुना से भी ज्यादा है।

VPF कराएगा रिटायरमेंट फंड को सीधे ₹3.2 करोड़ के पार

नौकरी बदलते या जॉइन करते समय इन 3 बातों का रखें ध्यान

हर कंपनी का पीएफ काटने का नियम अलग होता है। इसलिए सैलरी डिस्कशन के समय ये बातें जरूर जांचें:

पीएफ कैलकुलेशन का आधार: कंपनी से साफ पूछें कि वे पीएफ का योगदान ₹15,000 की न्यूनतम सीमा पर कर रहे हैं या आपकी वास्तविक बेसिक सैलरी पर।

बेसिक सैलरी का हिस्सा: आपकी सीटीसी में बेसिक सैलरी का हिस्सा कितना है, क्योंकि पीएफ इसी से तय होता है।

VPF की सुविधा: क्या कंपनी आपको VPF के जरिए अतिरिक्त निवेश करने की अनुमति देती है।

टेक होम सैलरी में लगेगी चपत

ज्यादा पीएफ और वीपीएफ काटने का एक ही नुकसान है कि इससे आपकी हर महीने हाथ में आने वाली सैलरी कम हो जाती है। इसलिए निवेश बढ़ाने से पहले यह जरूर सुनिश्चित कर लें कि आपके पास इमरजेंसी फंड तैयार है और आपके मंथली खर्चे आसानी से पूरे हो रहे हैं।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

Bank Holiday: 11 जुलाई को देशभर में बंद रहेंगे बैंक, फटाफट निपटा लें अपना काम; ये रही इस महीने की छुट्टियों की पूरी लिस्ट

Bank Holidays July 2026 Full List: अगर आपको इस हफ्ते या जुलाई के महीने में बैंक से जुड़ा कोई जरूरी काम निपटाना है, तो यह खबर आपके लिए बेहद काम की है। आगामी 11 जुलाई को देशभर के सभी बैंक बंद रहेंगे क्योंकि इस दिन महीने का दूसरा शनिवार है। रिजर्व बैंक ऑफ इंडिया (RBI) के नियमों के मुताबिक, भारत में सभी पब्लिक और प्राइवेट सेक्टर के बैंक हर महीने के दूसरे और चौथे शनिवार को बंद रहते हैं।

चूंकि बैंकों में लगातार छुट्टियां रहने से आपके कामकाज प्रभावित हो सकते हैं, इसलिए घर से निकलने से पहले छुट्टियों की पूरी लिस्ट जरूर चेक कर लें। आइए आपको बताते हैं कि जुलाई 2026 में कब-कब बैंक बंद रहने वाले हैं।

जुलाई 2026 में बैंक छुट्टियों की पूरी लिस्ट

जुलाई के महीने में दूसरे व चौथे शनिवार और रविवार के अलावा कुछ क्षेत्रीय त्योहारों के कारण भी अलग-अलग राज्यों में बैंक बंद रहेंगे। यहां इस महीने की मुख्य छुट्टियों की सूची दी गई है:

  • 11 जुलाई (शनिवार): दूसरा शनिवार, देशभर के सभी बैंकों में अवकाश।
  • 12 जुलाई (रविवार): साप्ताहिक अवकाश, देशभर के सभी बैंक बंद।
  • 17 जुलाई (शुक्रवार): मुहर्रम, कई राज्यों में बैंकों की छुट्टी रहेगी।
  • 19 जुलाई (रविवार): साप्ताहिक अवकाश, देशभर के सभी बैंक बंद।
  • 25 जुलाई (शनिवार): चौथा शनिवार, देशभर के सभी बैंकों में अवकाश।
  • 26 जुलाई (रविवार): साप्ताहिक अवकाश, देशभर के सभी बैंक बंद।

नोट: विभिन्न राज्यों में स्थानीय त्योहारों और संस्कृति के हिसाब से आरबीआई की छुट्टियों की लिस्ट में थोड़े बदलाव हो सकते हैं, इसलिए अपने स्थानीय बैंक की शाखा से भी इसकी पुष्टि कर सकते हैं।

बैंक बंद होने पर भी चालू रहेंगी ये डिजिटल सेवाएं

भले ही इन तारीखों पर बैंकों की शाखाएं बंद रहेंगी, लेकिन ग्राहकों की सुविधा के लिए सभी डिजिटल और ऑनलाइन बैंकिंग सेवाएं बिना किसी रुकावट के 24 घंटे चालू रहेंगी। आप घर बैठे इंटरनेट बैंकिंग, UPI और बाहर में एटीएम से अपने बैंकिंग काम निपटा सकते हैं।

EPF Interest Credit: 15 जुलाई तक PF खाताधारकों के अकाउंट में आएगा ब्याज, जानें ₹10, 50 लाख और 1 करोड़ के बैलेंस पर कितनी होगी कमाई

EPF Interest Credit: 15 जुलाई तक PF खाताधारकों के अकाउंट में आएगा ब्याज, जानें ₹10, 50 लाख और 1 करोड़ के बैलेंस पर कितनी होगी कमाई

EPFO Credit FY26 Interest Update: अगर आप भी अपने पीएफ खाते में ब्याज का पैसा ट्रांसफर होने का इंतजार कर रहे हैं, तो आपके लिए बहुत बड़ी खुशखबरी है। कर्मचारी भविष्य निधि संगठन (EPFO) वित्त वर्ष 2025-26 के लिए ब्याज का पैसा 15 जुलाई तक देश के करीब 34 करोड़ खाताधारकों के अकाउंट में क्रेडिट करने जा रहा है।

आमतौर पर पीएफ का ब्याज अक्टूबर या नवंबर के महीने में आता था, लेकिन इस बार नए सेंट्रलाइज्ड आईटी सिस्टम की बदौलत यह काम काफी पहले होने जा रहा है। इस बार कुल 1.44 लाख करोड़ रुपये से अधिक की ब्याज राशि बांटी जा रही है। वित्त मंत्रालय ने पिछले महीने ही 8.25% की ब्याज दर को मंजूरी दी है, जो लगातार तीसरे साल भी बरकरार है। आइए जानते हैं कि आपके पीएफ बैलेंस के हिसाब से आपको कितने रुपये का फायदा होने वाला है।

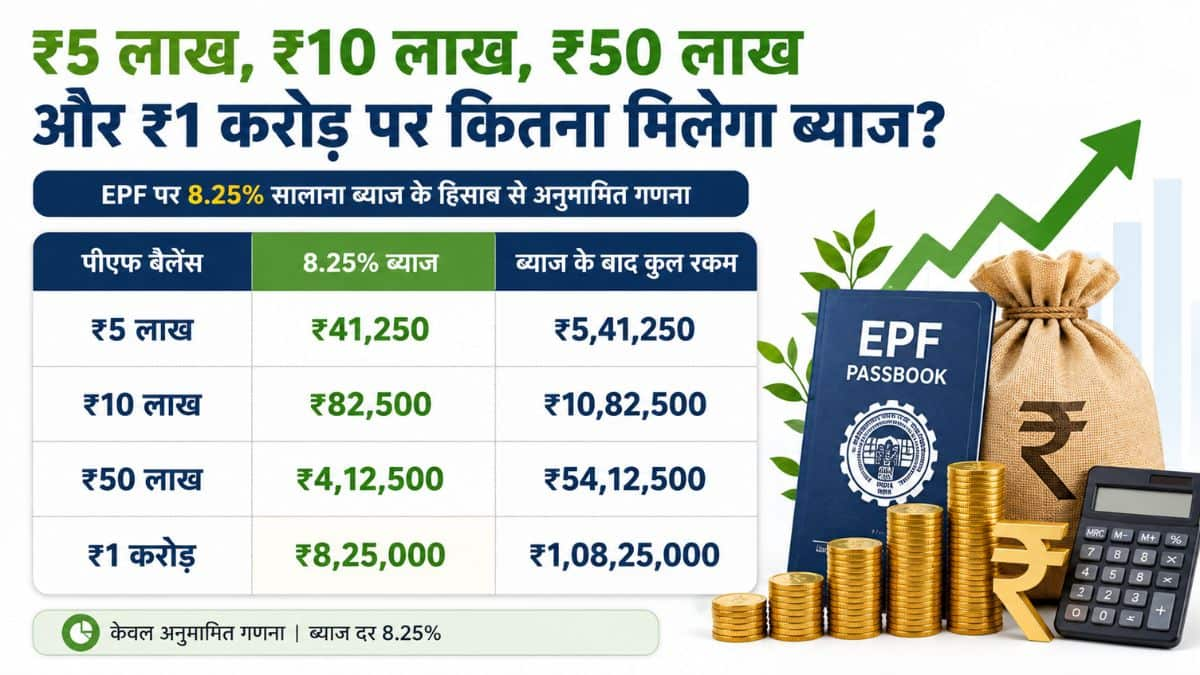
बैलेंस का गणित: ₹10 लाख, 50 लाख और 1 करोड़ पर कितना मिलेगा ब्याज?

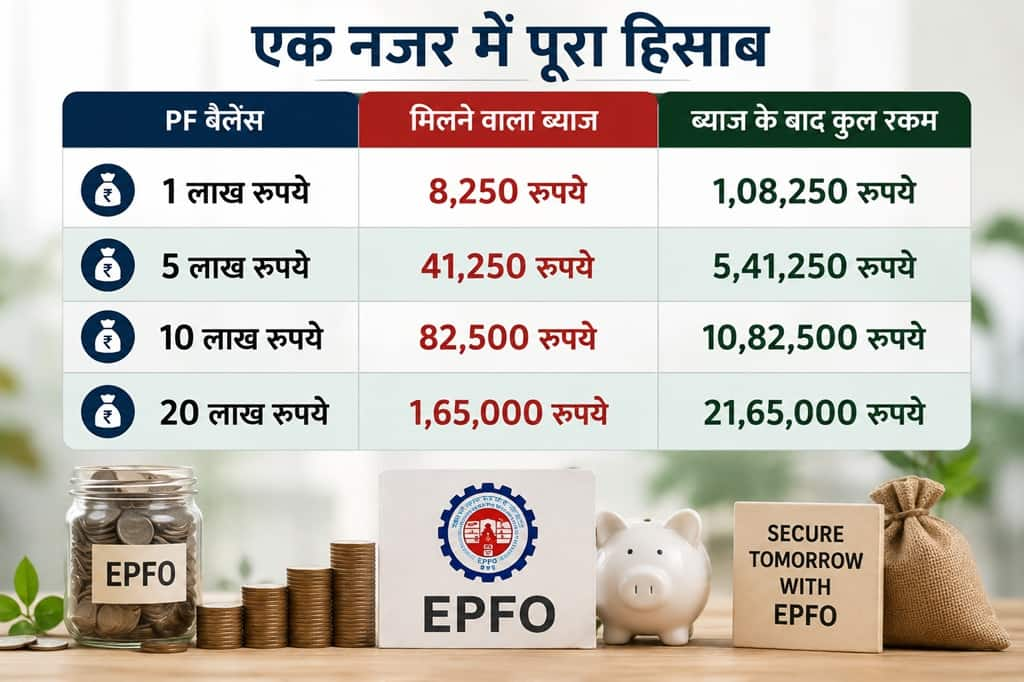
8.25% की ब्याज दर सुनने में तो अच्छी लगती है, लेकिन असल में आपके खाते में कितने रुपये आएंगे? इसे आसानी से समझने के लिए नीचे दी गई तालिका देखें:

बैलेंस का गणित: ₹10 लाख, 50 लाख और 1 करोड़ पर कितना मिलेगा ब्याज?

ध्यान दें: यह गणना इस अनुमान पर आधारित है कि पूरे वित्त वर्ष 2025-26 के दौरान पीएफ बैलेंस में कोई बदलाव नहीं हुआ है। असल में पीएफ ब्याज की गणना हर महीने के रनिंग बैलेंस पर की जाती है, जो आपके मंथली कॉन्ट्रीब्यूशन या विड्रॉल के हिसाब से बदल सकती है।

बिना किसी रिस्क के बंपर और टैक्स-फ्री कमाई

इस कैलकुलेशन से साफ है कि पीएफ पर मिलने वाला फायदा बेहद शानदार है। उदाहरण के लिए, जिस कर्मचारी के खाते में ₹50 लाख का कॉर्पस है, उसे बिना किसी मार्केट रिस्क और बिना एक भी रुपया निकाले सीधे ₹4 लाख से ज्यादा की कमाई होगी। वहीं, ₹1 करोड़ का बैलेंस रखने वालों को ₹8.25 लाख का ब्याज मिलेगा, जो कई लोगों की शुरुआती सालाना सैलरी से भी कहीं ज्यादा है। सबसे अच्छी बात यह है कि यह पूरी तरह सुरक्षित और सरकारी गारंटी वाला निवेश है।

KYC अपडेट रखें, वरना फंस सकता है पैसा

एक्सपर्ट्स का कहना है कि अगर आपका केवाईसी डिटेल्स जैसे पैन या बैंक अकाउंट की जानकारी पुरानी या अधूरी है, तो उसे तुरंत ठीक कर लें। पीएफ ब्याज का पैसा अटकने या क्लेम रिजेक्ट होने की सबसे बड़ी वजह अधूरा केवाईसी ही होती है। आप ईपीएफओ पोर्टल या उमंग ऐप के जरिए इसे चेक कर सकते हैं।

स्टेप-बाय-स्टेप गाइड: कैसे चेक करें अपना ईपीएफ बैलेंस?

यह जांचने के लिए कि आपके खाते में ब्याज का पैसा आया है या नहीं, आपका यूनिवर्सल अकाउंट नंबर (UAN) एक्टिवेट होना चाहिए। इसके बाद इन स्टेप्स को फॉलो करें:

स्टेप 1: सबसे पहले ईपीएफओ के ‘Member Passbook’ पोर्टल पर जाएं।

स्टेप 2: अपना UAN, पासवर्ड और कैप्चा कोड दर्ज करके लॉग इन करें।

स्टेप 3: आपके आधार से जुड़े मोबाइल नंबर पर एक ओटीपी (OTP) आएगा, उसे दर्ज कर अपनी पहचान वेरिफाई करें।

स्टेप 4: इसके बाद ‘View Passbook’ के विकल्प को चुनें। यहां आपको अपना लेटेस्ट पीएफ बैलेंस और वित्त वर्ष 2025-26 का क्रेडिट हुआ ब्याज दिख जाएगा।

SIP Magic: हर महीने ₹2000 बचाकर भी खड़ा कर सकते हैं ₹1 करोड़ का फंड, जानें निवेश का ये धांसू फॉर्मूला

EPFO Pension: 10 साल नौकरी के बाद हर महीने कितनी पेंशन मिलेगी? समझिए पूरा कैलकुलेशन

EPFO Pension:  श्रम एवं रोजगार मंत्रालय ने 29 जून को Employees’ Pension Scheme (EPS) 2026 को नोटिफाई कर दिया है। इसके साथ ही EPS-1995 और 1971 फैमिली पेंशन स्कीम की जगह अब नई EPS-2026 लागू हो गई है। ऐसे में करीब 6 करोड़ EPFO सदस्यों के मन में सवाल है कि क्या अब पेंशन के नियम बदल गए हैं? क्या ज्यादा पेंशन मिलेगी? या रिटायरमेंट प्लानिंग में कुछ बदलाव करना होगा?

राहत की बात यह है कि मंथली पेंशन निकालने का फॉर्मूला और 10 साल की न्यूनतम सर्विस वाला नियम पहले जैसा ही रखा गया है।

10 साल की नौकरी पूरी करना जरूरी

अगर आप EPS के तहत हर महीने पेंशन चाहते हैं, तो आपको कम से कम 10 साल की पेंशन योग्य नौकरी (Pensionable Service) पूरी करनी होगी। इसके बाद 58 साल की उम्र पूरी होने पर आपको मासिक पेंशन मिलनी शुरू होगी। अगर आप चाहें, तो 50 साल की उम्र के बाद कम पेंशन के साथ अर्ली पेंशन भी ले सकते हैं।

लेकिन अगर आपने 10 साल की नौकरी पूरी नहीं की, तो आपको हर महीने पेंशन नहीं मिलेगी। ऐसे में आपके पास दो ही विकल्प होंगे। या तो EPS का पैसा निकाल लें, या स्कीम सर्टिफिकेट लेकर आगे की नौकरी में अपनी सर्विस जोड़ दें।

chart pfssssssfs

कैसे निकलती है पेंशन?

EPFO एक फॉर्मूले के आधार पर पेंशन तय करता है।

मासिक पेंशन = (पेंशन योग्य वेतन × पेंशन योग्य सेवा) ÷ 70

यहां पेंशन योग्य वेतन का मतलब आपके आखिरी 60 महीनों के औसत मूल वेतन और महंगाई भत्ते (DA) से है। हालांकि, ज्यादातर कर्मचारियों के लिए इसकी अधिकतम सीमा 15,000 रुपये मानी जाती है।

15,000 रुपये सैलरी पर कितनी मिलेगी पेंशन?

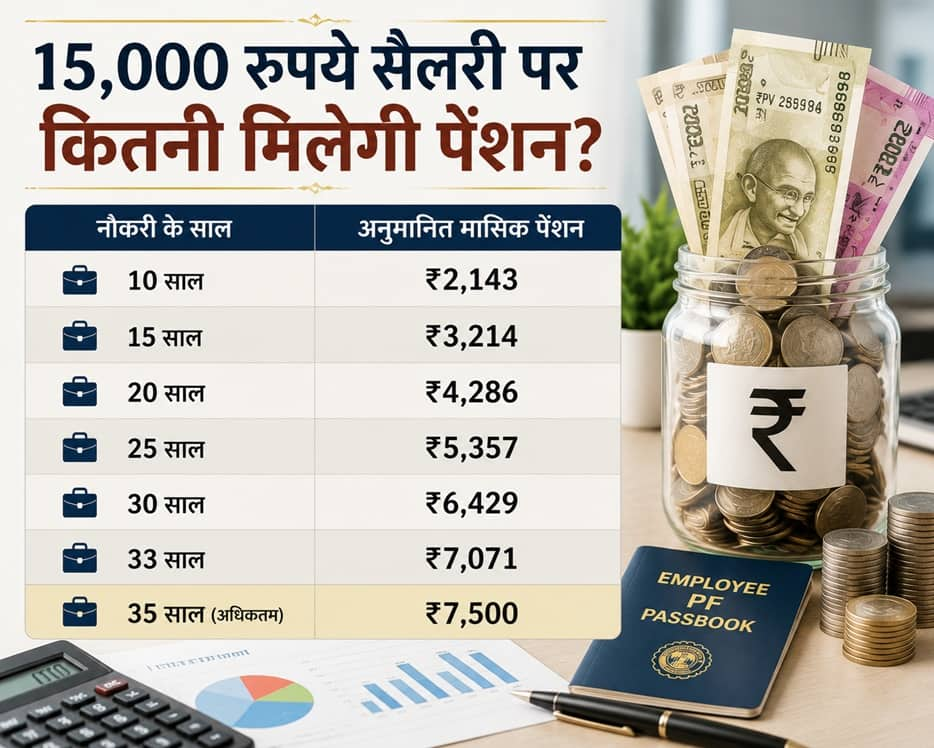
अगर आपकी पेंशन योग्य सैलरी 15,000 रुपये है, तो 10 साल की नौकरी पर आपको करीब 2,143 रुपये महीने की पेंशन मिलेगी। रकम भले ज्यादा न लगे, लेकिन यह जीवनभर मिलने वाली गारंटीड पेंशन होती है।

वहीं, 20 साल की नौकरी पूरी करने पर यह बढ़कर करीब 4,286 रुपये हो जाएगी। वहीं, 35 साल की अधिकतम पेंशन योग्य सेवा पूरी करने पर आपको 7,500 रुपये प्रति माह पेंशन मिल सकती है। जितनी लंबी आपकी सेवा होगी, उतनी ही ज्यादा पेंशन मिलेगी।

न्यूनतम पेंशन अभी भी 1,000 रुपये

फिलहाल EPS के तहत न्यूनतम पेंशन 1,000 रुपये प्रति माह ही है। इसका मतलब है कि अगर 10 साल की नौकरी के बाद आपकी पेंशन 1000 रुपये से कम बनती है, तो उसकी भरपाई सरकार करेगा। मिसाल के लिए, अगर आपकी पेंशन 500 रुपये बनती है, तो बाकी 500 सरकार देगी।

न्यूनतम पेंशन को बढ़ाकर 5,000 से 7,500 रुपये करने की मांग काफी समय से उठ रही है। पेंशनधारकों का कहना है कि महंगाई काफी बढ़ चुकी है, ऐसे में 1000 रुपये की न्यूनतम पेंशन किसी भी सूरतेहाल में पर्याप्त नहीं। हालांकि, सरकार ने अभी तक इस पर कोई आधिकारिक फैसला नहीं लिया है।

Currency Exchange Rates, Foreign Exchange Rates, Currency Convertor, Dollar to INR, Currency News - Moneycontrol

नौकरी बदलते समय ये गलती न करें

अगर आप नौकरी बदल रहे हैं, तो EPF और EPS को नई नौकरी में ट्रांसफर कराना जरूरी होता है। अगर 10 साल पूरे होने से पहले EPS की राशि निकाल लेते हैं, तो आपकी पेंशन योग्य सेवा (Pensionable Service) टूट सकती है। इससे भविष्य में मिलने वाली मासिक पेंशन पर असर पड़ सकता है।

नई नौकरी में UAN के जरिए EPF अकाउंट ट्रांसफर कराने से आपकी सर्विस लगातार जुड़ी रहती है। इससे 10 साल की पात्रता पूरी करने में आसानी होगी। फिर आपको रिटायरमेंट के बाद मासिक पेंशन का लाभ भी मिल सकेगा।

PF खाताधारकों के लिए बड़ी खुशखबरी! इस तारीख को खाते में क्रेडिट होगा ब्याज का पैसा, जानें कितना मिलेगा ब्याज

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

New Tax Regime : न्यू टैक्स रिजीम चुनने से पहले सैलरी की इन 8 बातों का रखें ध्यान, वरना बढ़ सकती है टैक्स देनदारी

New Tax Regime : नई टैक्स व्यवस्था (New Tax Regime) को अपनाने वाले नौकरीपेशा लोगों की तादाद लगातार बढ़ रही है। इसकी वजह कम टैक्स रेट और आसान नियम हैं।

लेकिन सिर्फ कम टैक्स स्लैब देखकर फैसला करना सही नहीं है। आपकी सैलरी का स्ट्रक्चर, टैक्स बचाने वाले निवेश, छूट (Exemptions) और वित्तीय जिम्मेदारियां तय करती हैं कि आपके लिए कौन-सी टैक्स व्यवस्था बेहतर रहेगी।

आइए जानते हैं कि नई टैक्स रिजीम को चुनने से पहले आपको किन 8 बातों का ध्यान रखना चाहिए।

1. HRA का फायदा मिलेगा या नहीं?

अगर आप किराए के घर में रहते हैं और House Rent Allowance (HRA) का फायदा लेते हैं, तो पुरानी टैक्स व्यवस्था आपके लिए फायदेमंद हो सकती है। नई टैक्स व्यवस्था में HRA की छूट नहीं मिलती।

2. LTA का इस्तेमाल करते हैं?

अगर आप नियमित रूप से Leave Travel Allowance (LTA) का क्लेम करते हैं, तो नई टैक्स व्यवस्था चुनने पर यह टैक्स छूट खत्म हो जाएगी।

3. 80C में निवेश

अगर आप EPF, PPF, ELSS, लाइफ इंश्योरेंस, टैक्स सेविंग FD, बच्चों की ट्यूशन फीस, होम लोन या फिर सुकन्या समृद्धि योजना में निवेश करते हैं, तो पुरानी टैक्स व्यवस्था में इन पर टैक्स छूट मिलती है। नई व्यवस्था में यह लाभ नहीं मिलता।

4. NPS का नियम अलग है

अगर आपके NPS में कंपनी भी योगदान देती है, तो उसके योगदान पर मिलने वाली टैक्स छूट नई टैक्स व्यवस्था में भी जारी रहती है। लेकिन आपके अपने योगदान पर अतिरिक्त छूट नहीं मिलती।

5. होम लोन है तो हिसाब जरूर लगाएं

अगर आपने खुद रहने के लिए घर खरीदा है और उस पर होम लोन चल रहा है, तो पुरानी व्यवस्था में मूलधन और ब्याज दोनों पर टैक्स छूट मिल सकती है। नई व्यवस्था में यह फायदा नहीं मिलता।

5. सैलरी अलाउंस भी देखें

बच्चों की शिक्षा, हॉस्टल, ट्रांसपोर्ट जैसे कई अलाउंस पुरानी व्यवस्था में टैक्स बचाने में मदद करते हैं। नई व्यवस्था में इनमें से ज्यादातर छूट खत्म हो जाती हैं।

6. Flexible Benefit Plan (FBP)

कई कंपनियां भोजन, फोन, इंटरनेट, किताबें, प्रोफेशनल सब्सक्रिप्शन और दूसरे खर्चों का रीइंबर्समेंट देती हैं। इनका टैक्स नियम हर मामले में अलग हो सकता है। इसलिए अपनी सैलरी स्ट्रक्चर को ध्यान से समझें।

7. प्रोफेशनल टैक्स

कुछ राज्यों में कर्मचारियों से प्रोफेशनल टैक्स लिया जाता है। पुरानी टैक्स व्यवस्था में इसकी कटौती का लाभ मिलता है, जबकि नई व्यवस्था में आमतौर पर यह सुविधा नहीं होती।

8. रिटायरमेंट बेनिफिट

EPF, NPS और सुपरएन्युएशन फंड में कंपनी के योगदान पर तय सीमा तक टैक्स राहत मिलती है। अगर यह सीमा पार होती है, तो अतिरिक्त रकम पर टैक्स देना पड़ सकता है। यह नियम दोनों व्यवस्थाओं में लागू होता है।

किसके लिए कौन-सी व्यवस्था बेहतर?

अगर आप HRA लेते हैं, होम लोन चुका रहे हैं, 80C में अच्छा निवेश करते हैं, LTA और दूसरी टैक्स छूट का फायदा उठाते हैं, तो पुरानी टैक्स व्यवस्था अब भी ज्यादा फायदेमंद हो सकती है।

वहीं, अगर आपकी सैलरी सीधी-सादी है, HRA नहीं मिलता, होम लोन नहीं है और टैक्स बचाने वाले निवेश कम हैं, तो नई टैक्स व्यवस्था बेहतर विकल्प साबित हो सकती है।

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।