

Tax-Saving Mutual Fund: टैक्स बचाने वाला इकलौता म्यूचुअल फंड प्लान, तो सबसे कम लॉक-इन वाला ऑप्शन भी

Tax-Saving Mutual Fund: इक्विटी मार्केट में निवेश से अच्छा रिटर्न हासिल किया जा सकता है और जो निवेशक कंजर्वेटिव हैं, वे म्यूचु्अल फंड्स के जरिए अपने पोर्टफोलियो में इक्विटी मार्केट का एक्सपोजर रखते हैं। हालांकि इसमें एक खामी ये है कि इसमें जो पैसे लगाते हैं, उस पर कोई टैक्स डिडक्शन नहीं मिलता है, सिवाय एक विकल्प में। यहां उसी एक म्यूचुअल फंड ऑप्शन यानी ELSS (इक्विटी लिंक्ड सेविंग्स स्कीम) के बारे में बताया जा रहा है, जिसमें निवेश से अच्छा रिटर्न हासिल कर सकते हैं और ऐसा भी नहीं है कि टैक्स बेनेफिट्स मिल रहा है, तो रिटर्न म्यूचुअल फंड्स के बाकी विकल्पों की तुलना में फीका रहेगा, बल्कि महंगाई को बीट करते हुए तगड़ा रिटर्न भी हासिल किया जा सकता है। इसके अलावा एक और खास बात ये है कि इनकम टैक्स एक्ट के सेक्शन 80सी के तहत पुरानी टैक्स रिजीम में जितने भी तरीके हैं टैक्स बचाने के, उसमें सबसे कम लॉक-इन भी इसी का है।

ELSS में निवेश के क्या हैं टैक्स बेनेफिट्स

ईएलएसएस म्यूचुअल फंड्स में निवेश पर पुरानी टैक्स रिजीम में इनकम टैक्स एक्ट के सेक्शन 80सी के तहत एक वित्त वर्ष में ₹1.50 लाख तक के निवेश पर डिडक्शन क्लेम कर सकते हैं।

एक साल से अधिक होल्डिंग को रिडीम करने पर यानी लॉन्ग टर्म कैपिटल गेन (LTCG) में से ₹1 लाख से अधिक जितना मुनाफा है, उस पर 10% की दर से तो एक साल से कम वाली होल्डिंग को रिडीम करने पर यानी शॉर्ट टर्म कैपिटल गेन (STCG) पर 20% की दर से टैक्स देना होगा।

ईएलएसएस की यूनिट्स के रिडेम्प्शन पर कोई TDS (टैक्स डिडक्टेड ऐट सोर्स) नहीं है।

टैक्स बेनेफिट्स के अलावा और क्या है खासियतें

ईएलएसएस इकलौता ऐसा म्यूचुअल फंड प्लान हैं, जिसमें टैक्स बेनेफिट्स मिलता है।

एक और खास बात ये है कि सेक्शन 80सी के तहत जिन-जिन विकल्पों में जितने भी निवेश प्लान हैं, उनमें सबसे कम लॉक-इन पीरियड इसी का है जैसे कि पीपीएफ में 15 साल का लॉक-इन है तो टैक्स-सेविंग्स एफडी का लॉक-इन पांच साल है लेकिन ईएलएसएस के मामले में तीन ही साल है।

ईएलएसएस में लॉक-इन पीरियड खत्म होने के बाद यूनिट्स बेचने पर कोई एग्जिट लोड नहीं लगेगा।

इसमें चाहें तो एकमुश्त निवेश कर सकते हैं या एसआईपी (SIP) यानी एक नियमित समय अंतराल पर थोड़ा-थोड़ा करके भी लंबे समय में अच्छा फंड तैयार कर सकते हैं।

कैसा है रिटर्न के मामले में

ईएलएसएस में रिटर्न भी तगड़ा मिलता है। सिर्फ तीन साल के ही आंकड़ों को लेकर बात करें तो मोतीलाल ओसवाल ईएलएसएस टैक्स फंड डायरेक्ट ग्रोथ में सालाना 23.84%, आईटीआई ईएलएसएस टैक्स सेवर फंड डायरेक्ट ग्रोथ में 19.45%, व्हाइटओक कैपिटल ईएलएसएस टैक्स फंड डायरेक्ट ग्रोथ में 18.63%, एचएसबीसी ईएलएसएस टैक्स सेवर फंड डायरेक्ट ग्रोथ में 18.34% और जेएम ईएलएसएस टैक्स सेवर फंड डायरेक्ट ग्रोथ में 18.27% की रफ्तार से बढ़ा है।

डिस्क्लेमर: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।
जेपी मॉर्गन ने Nifty 50 के लिए 27000 का टारेगट दिया, भारतीय शेयर बाजार के बुरे दिन खत्म

शेयर बाजार में आने वाली तेजी को लेकर क्या आपके मन में संदेह है? अगर हां तो आपको जेपी मॉर्गन की रिपोर्ट पर गौर करने की जरूरत है। जेपी मॉर्गन ने निफ्टी 50 के लिए 27,000 का टारगेट बताया है। उसका मानना है कि वैल्यूएशन में इम्प्रूवमेंट है। साध ही घरेलू इकोनॉमी से जु़ड़े बेहतर डेटा की वजह से भारतीय शेयर बाजार फिर से अट्रैक्टिव हो गया है।

भारतीय बाजार के लिए ग्लोबल रिस्क बरकरार

जेपी मॉर्गन में इंडिया इक्विटी रिसर्च के हेड संजय मोकिम ने ग्लोबल स्थितियों खासकर अमेरिकी बॉन्ड यील्ड को भारतीय शेयर बाजार के लिए बड़ा रिस्क बताया है। उनका मानना है कि इससे भारतीय शेयर बाजार में तेजी पर असर पड़ सकता है। इसका असर भारत में विदेशी निवेशकों के निवेश पर भी पड़ सकता है।

घरेलू स्थितियां बाजार में तेजी के लिए अनुकूल

मोकिम ने कहा कि इंडिया की इकोनॉमी की स्थितियां शेयर बाजार के लिए अनुकूल हैं। अप्रैल-जून तिमाही के नतीजे उम्मीद से बेहतर रहे हैं। वैल्यूएशंस खासकर लार्जकैप शेयरों की वैल्यूएशन कम हुई है। उन्होंने कहा, “भारतीय शेयरों में वैल्यू ट्रेड पिछले तीन सालों के मुकाबले अब बेहतर हैं।” उन्होंने कहा कि विदेशी निवेशकों के रुख में बदलाव से भी स्थिति अनुकूल हुई है।

निवेशक फिर से भारतीय बाजार को लेकर उत्साहित

उन्होंने कहा कि नॉर्थ एशियन टेक्नोलॉजी स्टॉक्स में उतार-चढ़ाव और भारत में लार्जकैप शेयरों की सही वैल्यूएशंस से इनवेस्टर्स एक बार फिर भारत में निवेश को लेकर उत्साहित हैं। हालांकि, उनका मानना है कि भारतीय बाजारों में विदेशी निवेश तुरंत बढ़ने नहीं जा रहा है। उनका मानना है कि वैश्विक स्थितियों को लेकर ज्यादा चिंता है।

अमेरिकी बॉन्ड यील्ड में उछाल से डॉलर का विकल्प मिला

मोकिम ने अमेरिकी बॉन्ड यील्ड के बारे में कहा कि इसके बढ़ने से निवेशकों के पास अपेक्षाकृत सुरक्षित डॉलर एसेट्स का एक विकल्प मिल गया है। उन्होंने कहा, “जब 10 साल के बॉन्ड्स की यील्ड इस लेवल पर हैं तो आपको इमर्जिंग मार्केट्स एसेट्स में निवेश करने की क्या जरूरत है।” उन्होंने भारत में आईपीओ, क्वालिफायड इंस्टीट्यूशनल प्लेसमेंट्स (QIP) और ब्लॉक डील्स का भी जिक्र किया।

आआईपीओ, क्यूआईपी और ब्लॉक डील में काफी पैसा जा रहा

उन्होंने कहा कि आईपीओ, क्यूआईपी और ब्लॉक डील में काफी पैसा जा रहा है। अभी बाजार में नए शेयरों की सप्लाई म्यूचुअल फंड्स में हर महीने होने वाले निवेश के मुकाबले ज्यादा है। उन्होंने कहा कि इसका असर छोटी अवधि में लिक्विडिटी पर पड़ेगा। लेकिन, मीडियम टर्म में यह अच्छा है, क्योंकि इससे बाजार का दायरा बढ़ेगा और निवेश के नए मौके बनेंगे।

आप डायरेक्ट प्लान में निवेश करते हैं या रेगुलर प्लान में? जानिए किसमें है आपको फायदा

आप म्यूचुअल फंड की डायरेक्ट स्कीम में इनवेस्ट करते हैं या रेगुलर स्कीम में? शुरुआत में निवेश के दोनों तरीके एक जैसे लगते हैं, लेकिन लंबी अवधि में दोनों के रिटर्न में फर्क आता है। डायरेक्ट स्कीम का रिटर्न रेगुलर स्कीम के रिटर्न से थोड़ा ज्यादा होता है। यही वजह है कि डायरेक्ट स्कीम में निवेश में लोगों की दिलचस्पी बढ़ रही है। क्रिसिल इंटेलिजेंस ने एंफी के डेटा का विश्लेषण किया है। इससे पता चलता है कि डायरेक्ट प्लान में इनवेस्टर्स की दिलचस्पी बढ़ रही है।

डायरेक्ट प्लान में बढ़ रही निवेशकों की दिलचस्पी

क्रिसिल इंटेलिजेंस ने पाया है कि रिटेल इनवेस्टर्स के म्यूचुअल फंड्स एसेट्स में डायरेक्ट प्लान की हिस्सेदारी बढ़ी है। यह मार्च 2021 में 21.4 फीसदी थी, जो मार्च 2026 में बढ़कर 36.7 फीसदी हो गई। इसका मतलब है कि पांच साल पहले रिटेल म्यूचुअल फंड में होने वाले 5 रुपये के निवेश में से एक से थोड़े ज्यादा का निवेश डायरेक्ट प्लान के जरिए होता था। आज हर तीन में से एक निवेश डायरेक्ट प्लान के जरिए हो रहा है।

हर स्कीम में होता है डायरेक्ट और रेगुलर प्लान का विकल्प

म्यूचुअल फंड की करीब हर स्कीम में डायरेक्ट और रेगुलर प्लान होते हैं। दोनों प्लान एक ही स्कीम में निवेश करते हैं। सिर्फ निवेश का तरीके में फर्क होता है। निवेशक जब बगैर किसी म्यूचुअल फंड डिस्ट्रिब्यूटर खुद स्कीम में निवेश करता है तो वह डायरेक्ट प्लान का इस्तेमाल करता है। अगर वह किसी डिस्ट्रिब्यूटर के जरिए निवेश करता है तो वह रेगुलर प्लान के जरिए निवेश करता है।

डायरेक्ट प्लान का एक्सपेंस रेशियो अपेक्षाकृत कम होता है

दोनों प्लान के बीच सबसे बड़ा फर्क कॉस्ट का है। डायरेक्ट प्लान का एक्सपेंस रेशियो कम होता है। इसकी वजह यह है कि इसमें डिस्ट्रिब्यूटर कमीशन शामिल नहीं होता है। रेगुलर प्लान का एक्सपेंस रेशियो ज्यादा होता है, क्योंकि इसमें डिस्ट्रिब्यूटर का कमीशन शामिल होता है। इस वजह से एक ही स्कीम के डायरेक्ट और रेगुलर प्लान की नेट एसेट वैल्यू (NAV) में अंतर दिखता है।

यह भी पढ़ें: क्या कोई प्राइवेट कंपनी आपके ITR और EPFO डेटा को एक्सेस कर सकती है? जानिए सुप्रीम कोर्ट ने क्या कहा है

कुल एसेट्स में बढ़ रही डायरेक्ट प्लान की हिस्सेदारी 

मार्च 2026 में डायरेक्ट-प्लान का एयूएम 33.28 लाख करोड़ रुपये था। यह इंडस्ट्री के कुल एसेट का 45.1 फीसदी है। यह मार्च 2021 में 43.4 फीसदी था। उधर, कुल एसेट्स में रेगुलर प्लान की हिस्सेदारी घटी है। यह इस दौरान 56.6 फीसदी से घटकर 54.9 फीसदी पर आ गई है। हालांकि, अभी भी यह निवेश का ज्यादा इस्तेमाल होने वाला तरीका है। इस तरीके से होने वाले निवेश का एयूएम 40.46 लाख करोड़ रुपये है।

PPF Maturity: 15 साल पूरे होने के बाद भी बंद न करें PPF अकाउंट! मैच्योरिटी पर मिलते हैं 3 बड़े ऑप्शंस, जानें कहां होगा सबसे ज्यादा फायदा

What to do after PPF Maturity: क्या आपका पब्लिक प्रॉविडेंट फंड (PPF) अकाउंट 15 साल पूरे कर चुका है? अक्सर लोग 15 साल की अवधि खत्म होते ही इसे फिनिश लाइन मानकर पूरा पैसा निकाल लेते हैं। लेकिन ठहरिए! 15 साल बाद भी आपकी सेविंग्स की यह रफ्तार थमने की जरूरत नहीं है। PPF के नियम आपको मैच्योरिटी के बाद ऐसे कई शानदार ऑप्शंस देते हैं, जहां आप बिना कोई रिस्क लिए 7.1% की सालाना गारंटीड ब्याज दर का फायदा उठाना जारी रख सकते हैं।

आइए जानते हैं PPF मैच्योरिटी के बाद आपके पास कौन-कौन से 3 सबसे बड़े विकल्प हैं और आपको इनमें से क्या चुनना चाहिए।

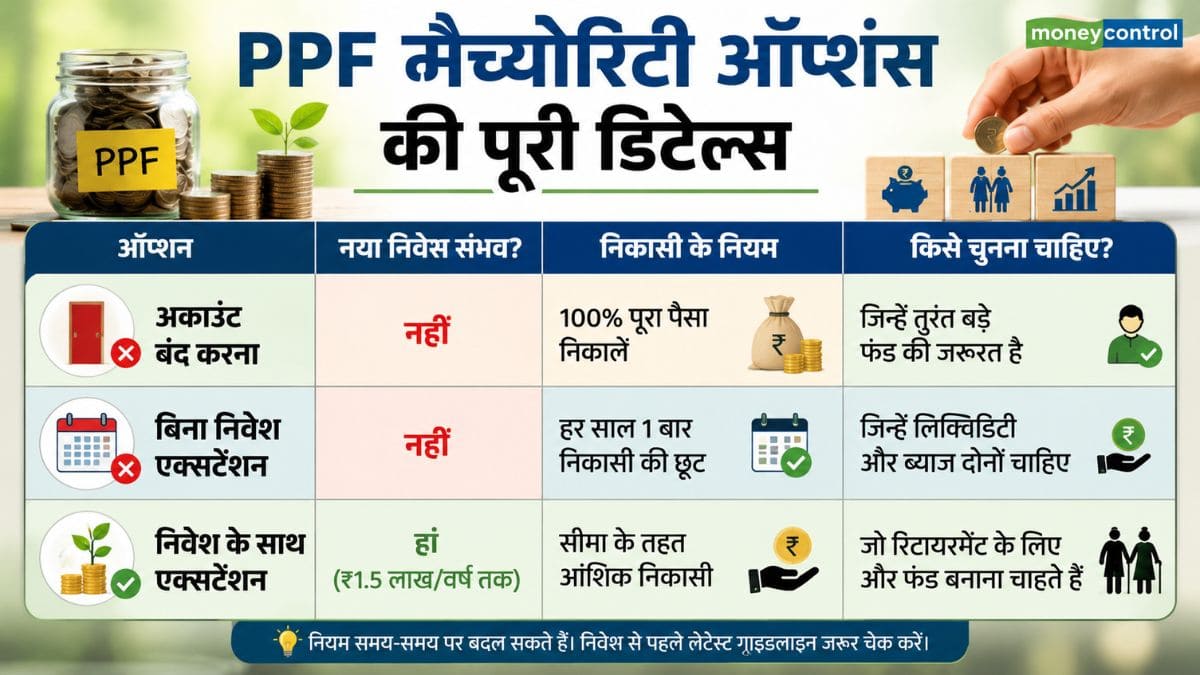
ऑप्शन 1: पूरा पैसा निकालें और अकाउंट बंद करें

अगर आपके पास कोई बड़ा वित्तीय लक्ष्य (जैसे- बच्चों की पढ़ाई, शादी या घर खरीदना) सामने है, तो आप अकाउंट बंद करके पूरा पैसा निकाल सकते हैं। 15 साल का वित्त वर्ष पूरा होने पर आप संबंधित बैंक या पोस्ट ऑफिस में क्लोजर फॉर्म भरकर ब्याज सहित पूरा फंड निकाल सकते हैं। PPF ‘EEE’ कैटेगरी में आता है, इसलिए मैच्योरिटी पर मिलने वाली पूरी रकम 100% टैक्स-फ्री होगी।

ऑप्शन 2: बिना पैसा जमा किए अकाउंट चालू रखें

अगर आपको तुरंत पैसों की जरूरत नहीं है, लेकिन आप भविष्य के लिए नया पैसा भी लॉक नहीं करना चाहते, तो यह ऑप्शन आपके लिए बेस्ट है। आपके मौजूदा जमा पैसों पर सरकार की ओर से तय 7.1% सालाना दर से ब्याज जुड़ता रहेगा। इस विकल्प के तहत आपको हर साल एक बार अपनी जरूरत के मुताबिक पैसा निकालने की आजादी मिलती है।

ऑप्शन 3: नए निवेश के साथ 5-5 साल के लिए बढ़ाएं

अगर आप आगे भी अपनी बचत जारी रखना चाहते हैं, तो अपने अकाउंट को 5 साल के ब्लॉक में आगे बढ़ा सकते हैं।

1 साल का समय: यह विकल्प चुनने के लिए आपको मैच्योरिटी की तारीख से 1 साल के भीतर फॉर्म (Form 4/H) जमा करके एक्सटेंशन का विकल्प चुनना होगा।

कंटिन्यू रखें SIP/निवेश: इसमें आप पहले की तरह हर साल अधिकतम ₹1.5 लाख जमा कर सकते हैं और उस पर टैक्स छूट (सेक्शन 80C) और 7.1% का ब्याज पा सकते हैं।

गलती न करें: एक्सटेंशन के इन 2 नियमों में अंतर समझें

निवेशक सबसे बड़ी गलती एक्सटेंशन का चुनाव करने में करते हैं:

पैसा जमा करने के साथ एक्सटेंशन: अगर आपने 1 साल के भीतर ‘With Contribution’ का विकल्प चुन लिया, तो आप नए पैसे जमा करना जारी रख सकते हैं।

बिना पैसे के एक्सटेंशन: अगर आपने बिना योगदान के अकाउंट छोड़ दिया और 1 साल की समय-सीमा निकल गई, तो आप बाद में उसी एक्सटेंशन पीरियड में दोबारा नए पैसे जमा नहीं कर पाएंगे। इसलिए फैसला सोच-समझकर लें।

PPF मैच्योरिटी ऑप्शंस की पूरी डिटेल्स

PPF मैच्योरिटी ऑप्शंस की पूरी डिटेल्स

आपको क्या करना चाहिए?

अगर आपको घर बनाने, मेडिकल इमरजेंसी या अन्य बड़े खर्च के लिए तुरंत पैसों की जरूरत नहीं है, तो PPF अकाउंट बंद करने के बजाय इसे आगे बढ़ाना ही समझदारी है। अपने अन्य पोर्टफोलियो (EPF, NPS, म्यूचुअल फंड्स) को देखने के बाद ही फैसला लें। PPF 15 साल बाद भी आपके वेल्थ क्रिएशन का सबसे सुरक्षित और टैक्स-फ्री जरिया बना रह सकता है।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।