SIP Calculator: म्यूचुअल फंड में ₹999 की छोटी SIP से तैयार होगा लाखों का फंड, देखें 10, 15 और 25 साल का कैलकुलेशन

SIP Investment Calculation: क्या आप सोचते हैं कि शेयर बाजार या म्यूचुअल फंड में बड़ा फंड बनाने के लिए हर महीने भारी-भरकम रकम का निवेश करना जरूरी है? अगर हां, तो यह खबर आपकी इस सोच को बदल देगी। सिस्टमैटिक इन्वेस्टमेंट प्लान (SIP) के जरिए आप रोजाना महज ₹33 की बचत यानी हर महीने सिर्फ ₹999 का निवेश करके भी लाखों रुपये का बड़ा फंड तैयार कर सकते हैं।

कंपाउंडिंग की ताकत और लंबी अवधि के अनुशासन के चलते छोटा सा निवेश भी समय के साथ एक बड़ी संपत्ति में तब्दील हो जाता है। आइए एसआईपी कैलकुलेटर के जरिए समझते हैं कि ₹999 महीना जमा करने पर 15, 20 और 25 सालों में कितना रिटर्न मिल सकता है।

₹999 की मासिक SIP: 12% और 15% रिटर्न का गणित

इक्विटी म्यूचुअल फंड्स में लंबी अवधि में औसतन 12% से 15% तक का सालाना रिटर्न देखा जाता है। अगर आप हर महीने ₹999 बिना रुके एसआईपी करते हैं, तो आपकी वेल्थ कैसे बढ़ेगी:

12% अनुमानित सालाना रिटर्न पर इतना बनेगा फंड
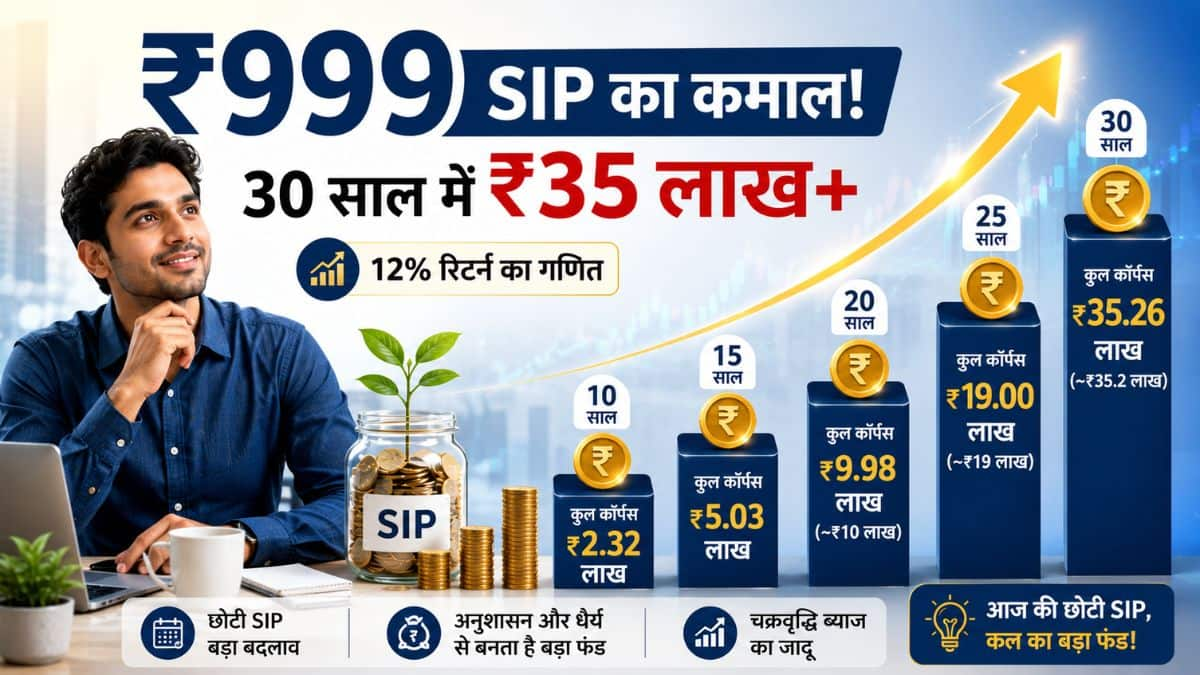
12% अनुमानित सालाना रिटर्न पर इतना बनेगा फंड

15% अनुमानित सालाना रिटर्न पर (एग्रेसिव फंड्स)

20 साल में: आपका कुल निवेश ₹2.39 लाख होगा, लेकिन 15% रिटर्न के हिसाब से यह फंड बढ़कर ₹15.13 लाख बन सकता है।

25 साल में: ₹2.99 लाख का कुल निवेश बढ़कर ₹32.81 लाख के बड़े कॉर्पस में तब्दील हो सकता है।

कंपाउंडिंग की ताकत कैसे काम करती है?

इस कैलकुलेशन की सबसे खास बात यह है कि जैसे-जैसे समय बीतता है, आपकी जेब से लगने वाला पैसा कम रहता है, जबकि ब्याज पर मिलने वाला ब्याज आपके फंड को तेजी से बढ़ाता है। 20 साल के दौरान आपका अपना निवेश केवल ₹2.39 लाख रहेगा, लेकिन कंपाउंडिंग के कारण आपको ₹7.5 लाख से अधिक का केवल शुद्ध मुनाफा मिलेगा।

‘स्टेप-अप SIP’ से फंड को बनाएं दोगुना

अगर आप हर साल अपनी एसआईपी रकम में केवल 10% का इजाफा करते हैं (जैसे- पहले साल ₹999/महीना, दूसरे साल ₹1,100/महीना), तो 20 साल बाद आपका यही फंड ₹10 लाख के बजाय बढ़कर ₹22 लाख से अधिक हो सकता है। जैसे-जैसे आपकी आय बढ़े, वैसे-वैसे एसआईपी अमाउंट बढ़ाना पैसे जुटाने का सबसे स्मार्ट तरीका है।

निवेश शुरू करने से पहले 3 जरूरी बातें

कंसिस्टेंसी: बाजार के उतार-चढ़ाव से घबराकर एसआईपी कभी बंद न करें। मंदी के दौर में आपको ज्यादा यूनिट्स मिलती हैं।

लक्ष्य तय करें: अपने रिटायरमेंट, बच्चों की पढ़ाई या घर खरीदने जैसे लंबी अवधि के लक्ष्यों के लिए ही इक्विटी म्यूचुअल फंड में एसआईपी चुनें।

सही फंड का चुनाव: अपनी जोखिम लेने की क्षमता के हिसाब से लार्ज-कैप, फ्लेक्सी-कैप या इंडेक्स फंड्स में निवेश शुरू करें।

8th Pay Commission: बेसिक पे से लेकर भत्तों तक, समझिए 7 और 10 अगस्त को 8वें वेतन आयोग किस बात पर करेगा महत्वपूर्ण चर्चा

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

10-10-10 SIP Rule: SIP से पैसे बनाने का दमदार फॉर्मूला, क्या ये आपके लिए भी करेगा काम? समझिए पूरा हिसाब

10-10-10 SIP Rule: अगर आप SIP में निवेश करते हैं, तो आपने 10-10-10 SIP Rule का नाम जरूर सुना होगा। इसे निवेश का आसान फॉर्मूला कहा जाता है। लेकिन यह कोई पक्का नियम नहीं है। यह सिर्फ एक तरीका है, जिससे आप लंबी अवधि का निवेश प्लान कर सकते हैं। इसमें दो बातें आपके हाथ में होती हैं, जबकि तीसरी पूरी तरह बाजार पर निर्भर करती है।

क्या है 10-10-10 SIP Rule?

इस फॉर्मूले में तीन बातें शामिल हैं। पहली, कम से कम 10 साल तक SIP चलाइए। दूसरी, हर साल अपनी SIP में 10% बढ़ोतरी कीजिए। तीसरी, लंबी अवधि की प्लानिंग करते समय 10% सालाना रिटर्न मानकर चलिए।

इसका मकसद सीधा है। जैसे-जैसे आपकी सैलरी या कमाई बढ़े, वैसे-वैसे निवेश भी बढ़ना चाहिए। इससे कंपाउंडिंग का फायदा और बड़ा हो सकता है।

10-10-10 SIP Rule से कितना पैसा बन सकता है?

मान लीजिए आप 5,000 रुपये महीने की SIP से शुरुआत करते हैं। हर साल SIP की रकम 10% बढ़ाते हैं और आपको औसतन 10% सालाना रिटर्न मिलता है। ऐसे में 10 साल में आपका कुल निवेश करीब 9.56 लाख रुपये होगा। वहीं, निवेश की अनुमानित वैल्यू बढ़कर करीब 15.2 लाख रुपये हो सकती है।

यानी कंपाउंडिंग की वजह से आपको करीब 5.7 लाख रुपये का संभावित फायदा मिल सकता है। हालांकि, यह सिर्फ एक अनुमान है। वास्तविक रिटर्न बाजार के प्रदर्शन पर निर्भर करेगा।

क्या हर साल 10% रिटर्न मिलेगा?

यहीं सबसे बड़ी बात है। 10% रिटर्न की कोई गारंटी नहीं होती। यह सिर्फ एक अनुमान है। शेयर बाजार हर साल एक जैसा प्रदर्शन नहीं करता। कभी रिटर्न ज्यादा होता है, तो कभी कम या निगेटिव भी हो सकता है।

हालांकि, एक्सपर्ट्स का कहना है कि लंबे समय में कई डायवर्सिफाइड इक्विटी म्यूचुअल फंड्स ने औसतन 10% से 12% सालाना रिटर्न दिया है। इसलिए फाइनेंशियल प्लानिंग के लिए 10% का अनुमान ठीक माना जाता है। लेकिन इसे पक्का रिटर्न मानना गलती होगी।

किन लोगों के लिए सही है?

यह तरीका उन लोगों के लिए ज्यादा अच्छा है, जिनकी कमाई हर साल बढ़ती है। हालांकि, हर साल SIP को ठीक 10% बढ़ाना जरूरी नहीं है। अगर आपकी सैलरी 6% बढ़ी है, तो SIP भी उतनी ही बढ़ा सकते हैं। अगर ज्यादा बढ़ी है, तो SIP भी ज्यादा बढ़ा सकते हैं। सबसे जरूरी बात यह है कि निवेश आपकी आय के साथ बढ़ता रहे।

बाजार गिर जाए तो क्या करें?

बाजार में गिरावट आते ही कई लोग SIP बंद कर देते हैं। एक्सपर्ट्स इसे बड़ी गलती मानते हैं। जब बाजार नीचे होता है, तो उसी रकम में ज्यादा यूनिट्स मिलती हैं। बाद में बाजार संभलने पर इसका फायदा मिल सकता है। अगर आपकी कमाई और वित्तीय लक्ष्य नहीं बदले हैं, तो सिर्फ बाजार गिरने की वजह से SIP रोकने की जरूरत नहीं होती।

निवेश शुरू करने से पहले क्या देखें?

किसी भी फॉर्मूले को आंख बंद करके अपनाना ठीक नहीं है। पहले इमरजेंसी फंड बनाइए। हेल्थ और लाइफ इंश्योरेंस जरूर रखिए। अगर कर्ज ज्यादा है, तो उसे भी कंट्रोल में लाइए। इसके बाद ही SIP बढ़ाने का फैसला करें। साथ ही समय-समय पर अपनी SIP की समीक्षा करते रहें, ताकि बदलती आय और जरूरतों के हिसाब से निवेश में बदलाव किया जा सके।

कुली के बेटे ने बना दी 4000 करोड़ रुपये की कंपनी, जानिए मुस्तफा की दिलचस्प कहानी

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

SIP Calculator: 10 साल नहीं, 20 साल तक करें SIP… फर्क देखकर रह जाएंगे हैरान; समझिए पूरा कैलकुलेशन

SIP Calculator: हर महीने ₹1,000, ₹5,000 या ₹10,000 की SIP करना आसान लगता है। मुश्किल तब होती है, जब उसे लंबे समय तक जारी रखना पड़ता है। कई लोग 8-10 साल निवेश करने के बाद सोचते हैं कि अब काफी पैसा बन गया होगा। लेकिन असली खेल उसके बाद शुरू होता है।

दरअसल, SIP में सिर्फ आपका पैसा काम नहीं करता। समय भी आपके लिए कमाई करता है। यही वजह है कि 20 साल की SIP का नतीजा, 10 साल की SIP से सिर्फ दोगुना नहीं होता। फर्क कई लाख रुपये तक पहुंच जाता है। आइए इसे आसान भाषा में समझते हैं।

12% रिटर्न मिले तो क्या होगा?

नीचे दिए गए आंकड़े इस आधार पर हैं कि आपने हर महीने तय रकम की SIP की और पूरे समय औसतन 12% सालाना रिटर्न मिला।

हर महीने SIP10 साल बाद फंड20 साल बाद फंड
₹1,000₹2.30 लाख₹9.99 लाख
₹5,000₹11.50 लाख₹49.95 लाख
₹10,000₹23.00 लाख₹99.90 लाख

नोट : ये रकम 12% रिटर्न पर अनुमानित हैं। वास्तविक रिटर्न बाजार के प्रदर्शन पर निर्भर करेगा।

10 साल में पैसा चार गुना?

पहली नजर में लगता है कि 20 साल, 10 साल से सिर्फ दोगुना है। इसलिए पैसा भी दोगुना होना चाहिए। लेकिन ऐसा नहीं होता। मान लीजिए आपने हर महीने ₹10,000 की SIP शुरू की। 10 साल में आपका कुल निवेश होगा ₹12 लाख। फंड बनेगा करीब ₹23 लाख।

अगर आप यही SIP 10 साल और जारी रखते हैं, तो कुल निवेश ₹24 लाख होगा। लेकिन फंड पहुंच जाएगा करीब ₹1 करोड़। यानी आपने निवेश तो सिर्फ ₹12 लाख और बढ़ाया, लेकिन फंड में करीब ₹77 लाख की बढ़ोतरी हो गई। यही कंपाउंडिंग का कमाल है।

आम के पेड़ से समझिए हिसाब

मान लीजिए आपने अपने घर के आंगन में आम का पौधा लगाया। पहले कुछ साल वह सिर्फ बढ़ता है। फल बहुत कम देता है। कई बार लगता है कि मेहनत बेकार गई।

लेकिन जब पेड़ बड़ा हो जाता है, तो हर मौसम में भरपूर आम देता है। तब समझ आता है कि असली फायदा इंतजार करने वालों को मिला। SIP भी बिल्कुल ऐसी ही है। शुरुआती साल तैयारी के होते हैं। बाद के साल कमाई के।

जल्दी SIP बंद करना गलती

बहुत से लोग 8-10 साल बाद घर, कार या दूसरी जरूरत के लिए SIP बंद कर देते हैं। उन्हें लगता है कि अच्छा-खासा पैसा मिल गया। लेकिन ऐसा करके वे कंपाउंडिंग के सबसे ताकतवर दौर से बाहर निकल जाते हैं।

आपको हमेशा याद रखना चाहिए कि कंपाउंडिंग शुरुआत में धीमी दिखती है। लेकिन समय के साथ उसकी रफ्तार तेजी से बढ़ती है।

अगर ₹5,000 की SIP करें तो?

₹5,000 महीने की SIP में 10 साल बाद करीब ₹11.50 लाख का फंड बन सकता है।

अगर यही निवेश 20 साल तक जारी रखें, तो फंड करीब ₹49.95 लाख तक पहुंच सकता है। यानी सिर्फ समय बढ़ाने से फंड में करीब ₹38 लाख का अतिरिक्त इजाफा हो सकता है।

छोटी SIP से भी बड़ा फंड

कई लोग सोचते हैं कि ₹1,000 या ₹2,000 की SIP से क्या होगा।

लेकिन ₹1,000 महीने की SIP भी 20 साल में करीब ₹10 लाख तक पहुंच सकती है, अगर औसतन 12% सालाना रिटर्न मिले। यह रकम बच्चों की पढ़ाई, बाइक, कार की डाउन पेमेंट या किसी दूसरे बड़े लक्ष्य में अच्छी मदद कर सकती है।

निवेशकों के लिए क्या सबक है

SIP में सबसे बड़ी ताकत रकम नहीं, बल्कि समय होता है। अगर आप जल्दी शुरुआत करते हैं और बीच में निवेश नहीं रोकते, तो कंपाउंडिंग धीरे-धीरे आपके हक में काम करने लगती है।

इसलिए अगर आपकी SIP चल रही है और कोई बड़ी मजबूरी नहीं है, तो उसे 10 साल पर रोकने की बजाय 20 साल या उससे भी ज्यादा समय तक जारी रखने पर विचार करें। कई बार अतिरिक्त 10 साल ही आपके फंड को लाखों से करोड़ तक पहुंचाने का रास्ता बना देते हैं।

Market Correction vs SIP: मार्केट क्रैश का इंतजार पड़ सकता है भारी! जानें क्यों एक्सपर्ट्स दे रहे हैं हर महीने SIP की सलाह

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

Early Retirement Loss: 60 की बजाय 55 की उम्र में रिटायरमेंट? एक फैसले से हो सकता है ₹1.6 करोड़ का भारी नुकसान, समझें गणित

Retiring at 55 vs 60 Financial Loss Calculation: नौकरी से जल्दी मुक्ति पाना और अर्ली रिटायरमेंट का आनंद लेना आज के युवाओं का एक बड़ा सपना बन गया है। लेकिन क्या आप जानते हैं कि अपनी तय उम्र से महज 5 साल पहले काम छोड़ना आपके बुढ़ापे के फंड को कितना बड़ा झटका दे सकता है?

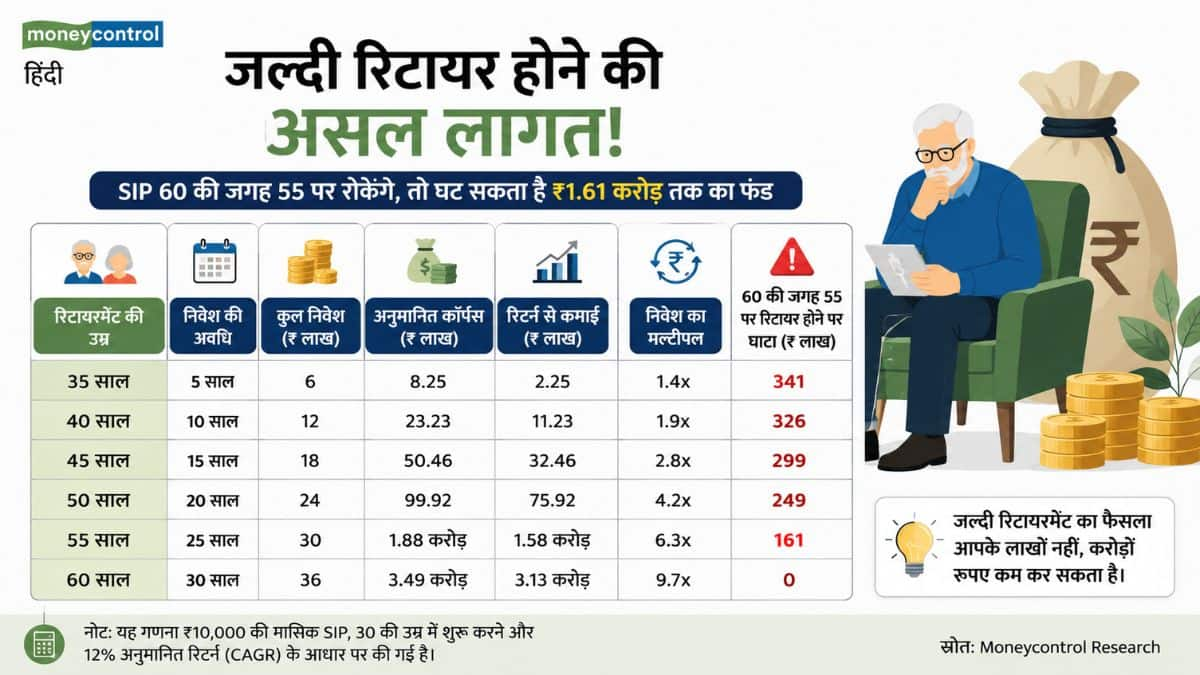
फाइनेंशियल विशेषज्ञों के मुताबिक, अगर आप 60 वर्ष की बजाय 55 वर्ष की उम्र में रिटायर होने का फैसला करते हैं, तो कंपाउंडिंग की ताकत रुकने से आपको ₹1.6 करोड़ तक का भारी नुकसान उठाना पड़ सकता है। आइए समझते हैं कि महज 5 साल पहले काम छोड़ने से आपके निवेश पर क्या असर पड़ता है और इसके पीछे का वित्तीय गणित क्या है।

सिर्फ 5 साल का अंतर और ₹1.6 करोड़ का नुकसान

सेबी रजिस्टर्ड इनवेस्टमेंट एडवाइजर और वेल्थविशर फाइनेंशियल प्लानर्स के संस्थापक मधुपम कृष्णा के अनुसार, रिटायरमेंट फंड में आखिरी के 5 साल सबसे ज्यादा मायने रखते हैं। इसे हम एक उदाहरण से समझ सकते हैं:

प्लान A (60 साल में रिटायरमेंट): मान लीजिए आप 30 साल की उम्र से 60 साल की उम्र तक यानी 30 वर्षों के लिए हर महीने ₹10,000 की SIP करते हैं। अगर इस पर आपको औसतन 12% का रिटर्न मिलता है, तो आपका कुल निवेश ₹36 लाख होगा और 60 की उम्र में आपका कुल फंड करीब ₹3.5 करोड़ तैयार हो जाएगा।

प्लान B (55 साल में अर्ली रिटायरमेंट): अगर आप अपना इरादा बदलते हैं और 5 साल पहले यानी 55 की उम्र में ही रिटायर हो जाते हैं, तो आपका निवेश 25 साल ही चलेगा। इस स्थिति में आपका कुल निवेश ₹30 लाख होगा, लेकिन आपका अंतिम फंड घटकर सिर्फ ₹1.9 करोड़ रह जाएगा।

सीधा घाटा: ₹3.5 करोड़ – ₹1.9 करोड़ = ₹1.6 करोड़ का बड़ा नुकसान।

सिर्फ 5 साल का अंतर और ₹1.6 करोड़ का नुकसान

आखिरी 5 सालों में ऐसा क्या होता है?

दरअसल निवेश में आखिरी वर्षों में ‘कंपाउंडिंग की ताकत’ सबसे तेजी से काम करती है। अगर आप 55 की उम्र के बाद ₹10,000 की मासिक किस्त देना बंद भी कर दें और उस ₹1.9 करोड़ के फंड को बिना छुए अगले 5 साल के लिए सिर्फ 12% रिटर्न पर छोड़ दें, तो यह जादुई रूप से ऐसे बढ़ेगा:

  • 56 वर्ष की उम्र में: ₹2.19 करोड़
  • 57 वर्ष की उम्र में: ₹2.49 करोड़
  • 58 वर्ष की उम्र में: ₹2.78 करोड़
  • 59 वर्ष की उम्र में: ₹3.12 करोड़
  • 60 वर्ष की उम्र में: ₹3.5 करोड़

यानी जो पैसा आपने अपने 30 और 40 के दशक में निवेश किया था, वह आखिरी 5 सालों में ‘रिटर्न पर रिटर्न’ बनाकर बर्फ के विशाल गोले की तरह बड़ा हो जाता है। अर्ली रिटायरमेंट लेकर आप इसी बंपर मुनाफे को खो देते हैं।

डबल मार: फंड छोटा और रिटायरमेंट की जिंदगी लंबी

जल्दी रिटायर होने का मतलब सिर्फ यह नहीं है कि आपके पास पैसा कम होगा, बल्कि इसका एक और गंभीर पहलू है आपको अधिक वर्षों तक बिना सैलरी के गुजारा करना होगा।

20% लंबी रिटायरमेंट लाइफ: मान लीजिए औसत जीवन प्रत्याशा 85 वर्ष है। अगर आप 60 साल में रिटायर होते हैं, तो आपको 25 साल की जिंदगी के लिए फंड चाहिए। लेकिन अगर आप 55 में रिटायर होते हैं, तो आपको 30 साल की जिंदगी का खर्च उठाना होगा। यानी आपको 20% लंबी रिटायरमेंट लाइफ को फाइनेंस करना होगा।

महंगाई और हेल्थकेयर का जोखिम: मधुपम कृष्णा बताते हैं कि आपको अतिरिक्त 5 वर्षों तक महंगाई और तेजी से बढ़ती मेडिकल लागतों का सामना करना पड़ेगा, जो सामान्य महंगाई दर से भी ज्यादा रफ्तार से बढ़ती हैं।

क्या 55 की उम्र में रिटायर होना बिल्कुल गलत है?

प्लानरुपी इनवेस्टमेंट सर्विसेज के संस्थापक अमोल जोशी के अनुसार, ऐसा कोई नियम नहीं है कि आप जल्दी रिटायर नहीं हो सकते, लेकिन ऐसा करने से पहले कुछ कड़े पैमानों को चेक कर लेना जरूरी है। आप 55 की उम्र में तभी रिटायर होने की सोचें जब आपके पास:

  1. पर्याप्त बड़ा कॉर्पस हो: जो बढ़ती उम्र और महंगाई के बावजूद अगले 30-40 साल तक खत्म न हो।
  2. मजबूत हेल्थ इंश्योरेंस हो: ताकि बुढ़ापे में बीमारी के चलते आपका मुख्य फंड खाली न हो जाए।
  3. कम्यूनिटी या पैसिव इनकम सोर्सेज हों: जैसे किराए से आने वाली इनकम, डिविडेंड या कोई गारंटेड पेंशन स्कीम।

एक्सपर्ट एडवाइस: केवल इसलिए नौकरी मत छोड़िए क्योंकि आप काम बंद करना चाहते हैं। रिटायरमेंट का फैसला तब लें जब आपकी वित्तीय स्थिति इतनी मजबूत हो कि आप एक लंबी और सुरक्षित जिंदगी जी सकें।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

MF Investment : वाइजइन्वेस्ट के CEO हेमंत रुस्तगी से जाने बाजार में निवेश के मंत्र, क्या हैं स्टेप-अप SIP के फायदे

MF Investment : महंगाई के दौर में सिर्फ बचत नहीं,बल्कि स्मार्ट निवेश भी उतना ही जरूरी है। ऐसे में स्टेप-अप SIP आपकी बढ़ती आय के साथ निवेश बढ़ाकर लंबी अवधि में बड़ा फंड बनाने में मदद कर सकती है। लेकिन सवाल सिर्फ निवेश बढ़ाने का नहीं,बल्कि बाजार की गिरावट में उस निवेश को बनाए रखने का भी है। तो अतिरिक्त रकम कहां लगानी चाहिए? क्या हर ट्रेंडिंग फंड सही विकल्प है? और बाजार की अस्थिरता में गोल-बेस्ड निवेश कैसे आपकी सबसे बड़ी ताकत बन सकता है? आज यहा इन्हीं अहम सवालों के जवाब जानेंगे वाइजइन्वेस्ट के CEO हेमंत रुस्तगी (Hemant Rustagi) से

क्या है स्टेप-अप SIP?

इसमें हर साल SIP की रकम तय परसेंट या तय रकम से बढ़ाई जाती है। हमें इसमें बढ़ती आय के हिसाब से निवेश बढ़ाने की सुविधा मिलती है। छोटी राशि से निवेश की शुरुआत करना आसान होता है। कंपाउंडिंग का लाभ समय के साथ अधिक मिलता है। इससे लंबी अवधि में बड़ा निवेश फंड तैयार करने में मदद मिलती है।

कैसे बढ़ता है रिटर्न ?

सामान्य SIP में निवेश राशि पूरे समय एक जैसी रहती है। स्टेप-अप SIP में हर साल निवेश बढ़ने से ज्यादा रकम निवेश होती है। बढ़े हुए निवेश पर कंपाउंडिंग का असर और ज्यादा मिलता है। लंबी अवधि में रिटर्न सामान्य SIP से काफी ज्यादा हो सकता है।

नौकरीपेशा लोगों के लिए फायदेमंद

स्टेप-अप SIP नौकरीपेशा लोगों के लिए फायदेमंद होती है। इसमें सालाना सैलेरी बढ़ने के साथ निवेश भी बढ़ेगा। निवेश बढ़ाने का अतिरिक्त बोझ एक साथ महसूस नहीं होता। फाइनेंशियल गोल जल्दी हासिल करने में मदद मिलती है। रेग्युलर बचत और निवेश की आदत बनी रहती है। भविष्य की बढ़ती जरूरतों के अनुसार बेहतर फंड तैयार होता है।

बड़े फाइनेंशियल गोल होंगे हासिल

इससे बच्चों की उच्च शिक्षा के लिए बड़ा फंड तैयार होता है। यह तरीका घर खरीदने के लक्ष्य को आसान बनाता है। रिटायरमेंट के लिए मजबूत कॉर्पस बनाता है।

यह लंबी अवधि के बड़े लक्ष्यों के लिए सही निवेश रणनीति होती है।

कहां लगाएं अतिरिक्त राशि?

स्टेप-अप SIP को सही जगह लगाना निवेशकों के लिए बड़ी चुनौती है। अतिरिक्त रकम को मौजूदा SIP में बढ़ाना सही कदम होता है। नए सेक्टर,थीमैटिक फंड में अतिरिक्त निवेश में ज्यादा जोखिम होता है। ट्रेंडिंग सेक्टर,थीमैटिक और स्मॉलकैप फंड में निवेश करने में जोखिम होता है। ऐसे फंड Cyclical होते हैं और इनमें गलत समय पर निवेश मुश्किल बढ़ाएगा। रिटेल निवेशकों के लिए इन फंडों पर नजर रखना आसान नहीं होता। जब SIP काफी बढ़ जाए,तब पोर्टफोलियो में मिडकैप या स्मॉलकैप फंड जोड़ें। सही एलोकेशन में आवंटन सेलंबे समय में बेहतर रिटर्न संभव है।

बाजार की अस्थिरता से कैसे निपटें?

बाजार में उतार-चढ़ाव सामान्य बात है, इसके लिए मानसिक रूप से तैयार रहें। गिरावट में डरने की बजाय अनुशासित निवेश बरकरार रखें। गिरावट में लंबी अवधि का नजरिया हमेशा काम आता है। अस्थिर बाजार में SIP से लंबे समय में अच्छे रिटर्न मिलते हैं। गोल बेस्ड निवेश गिरावट में निवेशक को इमोशनल फैसले लेने से रोकता है। यदि पैसा 20–25 साल बाद चाहिए तो आज की गिरावट से क्यों डरना। साफ समय-सीमा से निवेशक का बाजार पर भरोसा बना रहता है। बाजार में जल्दबाजी में डेट या हाइब्रिड फंड में शिफ्ट होने से बचें। इससे लंबी अवधि में वेल्थ क्रिएशन पर असर पड़ सकता है।


Market this week : इस हफ्ते बढ़त के साथ बंद हुआ बाजार, जानिए अगले हफ्ते कैसी रह सकती है इसकी चाल


डिस्क्लेमर: मनीकंट्रोल.कॉम पर दिए गए विचार एक्सपर्ट के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदाई नहीं है। यूजर्स को मनी कंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले सर्टिफाइड एक्सपर्ट की सलाह लें।

SIP Calculator: ₹500, ₹1,000 या ₹5,000… कितनी रकम से SIP शुरू करें? जानिए आसान फॉर्मूला

SIP Calculator: म्यूचुअल फंड में निवेश शुरू करने वाले ज्यादातर लोगों के मन में एक सवाल जरूर आता है। आखिर SIP की शुरुआत कितने रुपये से करनी चाहिए? ₹500, ₹1,000, ₹5,000 या इससे भी ज्यादा?

इसका कोई एक जवाब नहीं है। सही SIP वही है, जिसे आप हर महीने बिना रुके लंबे समय तक जारी रख सकें। निवेश की दुनिया में बड़ी रकम से शुरुआत करने से ज्यादा जरूरी है नियमित निवेश करना। यही आदत आगे चलकर बड़ी पूंजी बना सकती है।

₹500 की SIP से भी हो सकती है शुरुआत

आज ज्यादातर म्यूचुअल फंड में सिर्फ ₹500 महीने से SIP शुरू की जा सकती है। अगर आप पहली बार निवेश कर रहे हैं या नौकरी की शुरुआत की है, तो छोटी रकम से शुरुआत करना बिल्कुल सही फैसला हो सकता है।

मान लीजिए आपने 25 साल की उम्र में ₹500 महीने की SIP शुरू की। अगर आपको औसतन 12% सालाना रिटर्न मिलता है और आप 35 साल तक निवेश जारी रखते हैं, तो आपके पास 32 लाख का फंड तैयार हो जाएगा। इसमें कुल निवेश सिर्फ ₹2.10 लाख का होगा यानी आपको करीब 30 लाख मुनाफा मिलेगा।

₹1,000 या ₹5,000 की SIP में कितना फर्क पड़ता है?

अब मान लीजिए निवेश की अवधि 25 साल है और औसतन 12% सालाना रिटर्न मिलता है।

मासिक SIPकुल निवेशअनुमानित फंड
₹500₹1.50 लाख₹9.5 लाख
₹1,000₹3 लाख₹19 लाख
₹5,000₹15 लाख₹95 लाख

यही कंपाउंडिंग की ताकत है। जितनी बड़ी SIP और जितना लंबा समय, उतना बड़ा फंड बनने की संभावना।

कंपाउंडिंग आखिर होती क्या है?

मान लीजिए आपने ₹5,000 की SIP शुरू की। पहले साल आपको रिटर्न मिला। अगले साल सिर्फ आपके निवेश पर ही नहीं, बल्कि पहले साल के मुनाफे पर भी रिटर्न मिलने लगता है। इसे ही कंपाउंडिंग कहते हैं।

यानी आपका पैसा खुद भी कमाई करने लगता है। इसलिए निवेश में समय सबसे बड़ी ताकत माना जाता है।

मार्केट गिर जाए तो क्या SIP बंद कर देनी चाहिए?

यही सबसे बड़ी गलती होती है। जब बाजार गिरता है, तब आपकी SIP से ज्यादा यूनिट खरीदने को मिलती हैं। बाद में बाजार संभलता है, तो यही यूनिट बेहतर रिटर्न दे सकती हैं।

उदाहरण के लिए, पहले महीने NAV ₹100 था। ₹5,000 में 50 यूनिट मिलीं। अगले महीने बाजार गिरा और NAV ₹80 हो गया। अब ₹5,000 में 62.5 यूनिट मिल गईं। यानी बाजार गिरने पर भी आपका निवेश आपके लिए ज्यादा यूनिट खरीद रहा होता है। इसलिए गिरावट हमेशा नुकसान नहीं होती।

सैलरी बढ़े तो SIP भी बढ़ाइए

अगर हर साल आपकी सैलरी बढ़ती है, तो SIP भी बढ़ानी चाहिए। इसे Step-Up SIP कहते हैं। मान लीजिए आपने ₹5,000 महीने की SIP शुरू की। अगर 25 साल तक रकम नहीं बढ़ाई, तो 12% सालाना रिटर्न के हिसाब से फंड करीब ₹95 लाख बन सकता है।

लेकिन अगर हर साल SIP सिर्फ 10% बढ़ाते रहे, तो यही फंड करीब ₹2 करोड़ तक पहुंच सकता है। यानी सिर्फ SIP बढ़ाने की आदत से आपका फंड दोगुना से भी ज्यादा हो सकता है।

कितनी SIP आपके लिए सही है?

इसका आसान नियम है। अगर आपकी मासिक कमाई ₹40,000 है, तो कोशिश करें कि कम से कम 10% यानी ₹4,000 निवेश करें। अगर अभी इतना मुमकिन नहीं है, तो ₹500 या ₹1,000 से शुरुआत करें। सबसे जरूरी बात यह है कि निवेश शुरू हो। बाद में कमाई बढ़ने पर SIP भी बढ़ाते रहें।

निवेश शुरू करने से पहले ये 5 बातें याद रखें

  • जितनी SIP आराम से चला सकें, उतनी ही शुरू करें।
  • कम से कम 10-15 साल का नजरिया रखें।
  • बाजार गिरने पर SIP बंद न करें।
  • हर साल SIP में 10-15% की बढ़ोतरी करें।
  • किसी लक्ष्य के साथ निवेश करें, सिर्फ रिटर्न देखकर नहीं।

SIP vs SSY: सुकन्या समृद्धि और SIP में हर महीने ₹2000 निवेश करें तो किसमें ज्यादा पैसा बनेगा? समझिए पूरा कैलकुलेशन

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

Direct vs Regular: एक ही म्यूचुअल फंड स्कीम, फिर भी एक को मिला ₹50 लाख ज्यादा रिटर्न! समझें एक्सपेंस रेशियो का असली खेल

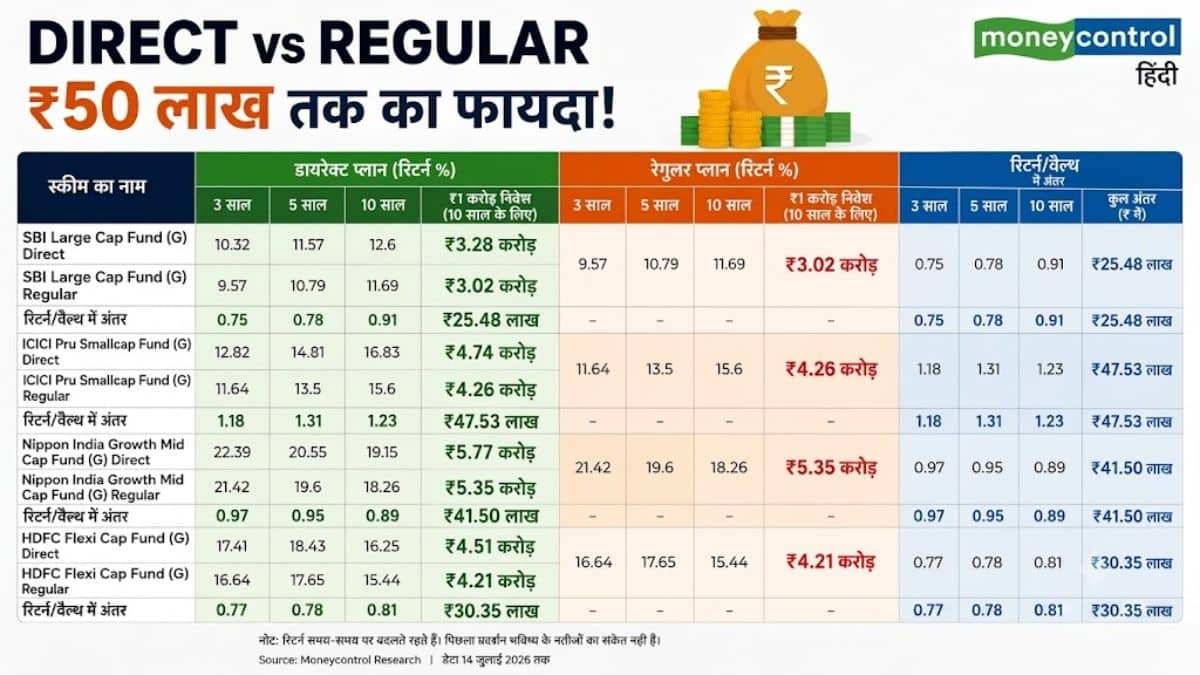
Direct vs Regular Mutual Funds Comparison: म्युचुअल फंड में निवेश करने वाले हर निवेशक के सामने दो विकल्प होते हैं- डायरेक्ट प्लान और रेगुलर प्लान। हाल ही में ऑनलाइन ब्रोकिंग प्लेटफॉर्म ग्रो द्वारा रेगुलर म्यूचुअल फंड सेगमेंट में ‘MF Prime’ सर्विस लॉन्च करने के बाद यह बहस एक बार फिर तेज हो गई है। यह नई सर्विस उन निवेशकों के लिए है जो अपने पोर्टफोलियो को रीबैलेंस करने और सही फंड चुनने के लिए एक्सपर्ट्स की सलाह चाहते हैं।

वहीं, जेरोधा के को-फाउंडर नितिन कामथ का कहना है कि खुद से निवेश करने वाले निवेशकों के लिए डायरेक्ट प्लान एक ‘नो-ब्रेनर’ यानी सबसे आसान और समझदारी भरा विकल्प है, क्योंकि इसमें डिस्ट्रीब्यूटर कमीशन नहीं देना पड़ता। उन्होंने बताया कि उनके प्लेटफॉर्म ‘कॉइन’ पर निवेशकों ने कमीशन न देकर अब तक हजारों करोड़ रुपये बचाए हैं। आइए समझते हैं कि डायरेक्ट और रेगुलर फंड्स में क्या अंतर है और कैसे डायरेक्ट प्लान आपके पोर्टफोलियो में ₹50 लाख तक एक्स्ट्रा जोड़ सकता है।

डायरेक्ट और रेगुलर म्यूचुअल फंड में क्या अंतर है?

इन दोनों प्लान्स में सबसे बड़ा और मुख्य अंतर एक्सपेंस रेशियो यानी फंड मैनेजमेंट के खर्च का होता है:

डायरेक्ट प्लान: इसमें निवेशक सीधे एसेट मैनेजमेंट कंपनी (AMC) यानी म्यूचुअल फंड हाउस से यूनिट्स खरीदता है। इसमें बीच में कोई ब्रोकर, एजेंट या डिस्ट्रीब्यूटर नहीं होता, इसलिए कोई कमीशन नहीं कटता। नतीजा यह होता है कि इसका एक्सपेंस रेशियो काफी कम होता है।

रेगुलर प्लान: इसमें निवेशक किसी डिस्ट्रीब्यूटर, ब्रोकर या फाइनेंशियल एडवाइजर के माध्यम से निवेश करता है। फंड हाउस इन मध्यस्थों को कमीशन देता है, जिसे एक्सपेंस रेशियो में जोड़ दिया जाता है। इसलिए, रेगुलर प्लान का खर्च डायरेक्ट प्लान से थोड़ा ज्यादा होता है।

रिटर्न पर असर: अगर दो अलग-अलग निवेशक एक ही म्यूचुअल फंड स्कीम में एक जितनी रकम और एक जितनी अवधि के लिए निवेश करते हैं, तो डायरेक्ट प्लान वाले निवेशक को कम लागत के कारण रेगुलर प्लान की तुलना में थोड़ा अधिक रिटर्न मिलेगा।

डायरेक्ट और रेगुलर म्यूचुअल फंड में क्या अंतर है?

लॉन्ग टर्म में कैसे जुड़ सकते हैं ₹50 लाख एक्स्ट्रा?

दिखने में डायरेक्ट और रेगुलर प्लान के एक्सपेंस रेशियो में महज 0.50% से 1% तक का ही अंतर नजर आता है, लेकिन लॉन्ग टर्म में कंपाउंडिंग यानी ब्याज पर ब्याज के कारण यह मामूली अंतर एक विशाल रकम में बदल जाता है।

EPF New Rules: बदल गए पीएफ के नियम! ₹1 लाख का एक्स्ट्रा फायदा, विड्रॉल लिमिट और क्लेम पर बड़ा अपडेट; 10 पॉइंट्स में समझें

मान लीजिए कि आप 30 साल के लिए एक बड़ी रकम निवेश करते हैं। रेगुलर प्लान में जहां आपका डिस्ट्रीब्यूटर कमीशन कटता रहेगा, वहीं डायरेक्ट प्लान में वह बचा हुआ 1% कमीशन हर साल आपके पोर्टफोलियो में दोबारा निवेश होता रहेगा। 30 साल की लंबी अवधि में यही बची हुई रकम कंपाउंड होकर आपके कुल फंड में ₹30 लाख से ₹50 लाख तक का अतिरिक्त मुनाफा जोड़ सकती है।

क्या कम खर्च का मतलब हमेशा बेहतर रिटर्न है?

फाइनेंशियल एक्सपर्ट्स का कहना है कि सिर्फ कम एक्सपेंस रेशियो देखकर डायरेक्ट प्लान चुन लेना ही समझदारी नहीं है, क्योंकि निवेश में सबसे बड़ा रोल इन्वेस्टर बिहेवियर का होता है।

म्युचुअल फंड रिसर्च फर्म फंड्सइंडिया के रिसर्च सीनियर मैनेजर जीरल मेहता के मुताबिक, ‘आंकड़े बताते हैं कि कई बार फंड्स जितना रिटर्न कमा कर देते हैं, आम निवेशकों को उतना रिटर्न नहीं मिल पाता। इसकी वजह यह है कि निवेशक बाजार में गिरावट आने पर डरकर अपने पैसे निकाल लेते हैं या फिर बाजार के बहुत ऊंचे होने पर निवेश करते हैं।’

इसे ‘बिहेवियर गैप’ कहा जाता है। यह गैप डायरेक्ट और रेगुलर प्लान के खर्चों के अंतर से कहीं ज्यादा बड़ा होता है। एक डायरेक्ट प्लान का निवेशक अगर 30 साल के सफर में सिर्फ दो बार भी गलत समय पर बाजार से बाहर निकलता है, तो वह डायरेक्ट प्लान से मिलने वाले सारे कॉस्ट-बेनिफिट को पूरी तरह बर्बाद कर देता है।

फाइनेंशियल एडवाइजर की भूमिका और सही चुनाव

यहीं पर एक रेगुलर प्लान और फाइनेंशियल एडवाइजर की भूमिका अहम हो जाती है:

रेगुलर प्लान किसके लिए सही है? – ऐसे निवेशक जिन्हें मार्केट की गहरी समझ नहीं है, जो उतार-उढ़ाव देखकर घबरा जाते हैं और जिन्हें समय-समय पर पोर्टफोलियो की समीक्षा और रीबैलेंसिंग के लिए किसी गाइड की जरूरत होती है, उनके लिए रेगुलर प्लान बेहतर है। यहां थोड़ा ज्यादा एक्सपेंस रेशियो देना अंततः फायदेमंद साबित होता है क्योंकि एडवाइजर आपको गलत फैसले लेने से रोकता है।

डायरेक्ट प्लान किसके लिए सही है? – अगर आप एक ‘डू-इट-योरसेल्फ’ (DIY) इन्वेस्टर हैं, जो खुद रिसर्च कर सकते हैं, बाजार की गिरावट में शांत रह सकते हैं और बिना किसी बाहरी मदद के अनुशासित रहकर निवेश जारी रख सकते हैं, तो डायरेक्ट प्लान आपके लिए सबसे ज्यादा कॉस्ट-इफेक्टिव और मुनाफेमंद साबित होगा।

डिस्क्लेमर: मनीकंट्रोल पर विशेषज्ञों द्वारा व्यक्त किए गए विचार और निवेश टिप्स उनके अपने हैं, वेबसाइट या उसके प्रबंधन के नहीं। मनीकंट्रोल यूजर्स को सलाह देता है कि वे कोई भी निवेश निर्णय लेने से पहले सर्टिफाइड एक्सपर्ट्स से जांच कर लें।

SIP Calculator: सिर्फ ₹2,000 की मंथली SIP से तैयार करें ₹1 करोड़ का फंड! समझें म्यूचुअल फंड कंपाउंडिंग का पूरा गणित

Mutual Fund SIP Calculator: करोड़पति बनने का सपना हर किसी का होता है, लेकिन बहुत से लोग सोचते हैं कि इसके लिए बहुत बड़ी सैलरी या किसी बड़े बिजनेस की जरूरत होती है। हकीकत यह है कि अगर आप सही समय पर और सही अनुशासन के साथ निवेश की शुरुआत करें, तो बहुत मामूली रकम से भी यह जादुई आंकड़ा छुआ जा सकता है।

म्युचुअल फंड में सिर्फ ₹2,000 प्रति महीने की सिस्टमैटिक इन्वेस्टमेंट प्लान (SIP) शुरू करके आप ₹1 करोड़ से ज्यादा का फंड तैयार कर सकते हैं। लेकिन, इस गणित के पीछे एक बड़ा पेंच भी है, जिसे समझे बिना निवेश करना आपको नुकसान पहुंचा सकता है। आइए जानते हैं इसका पूरा गणित और इसके पीछे की हकीकत।

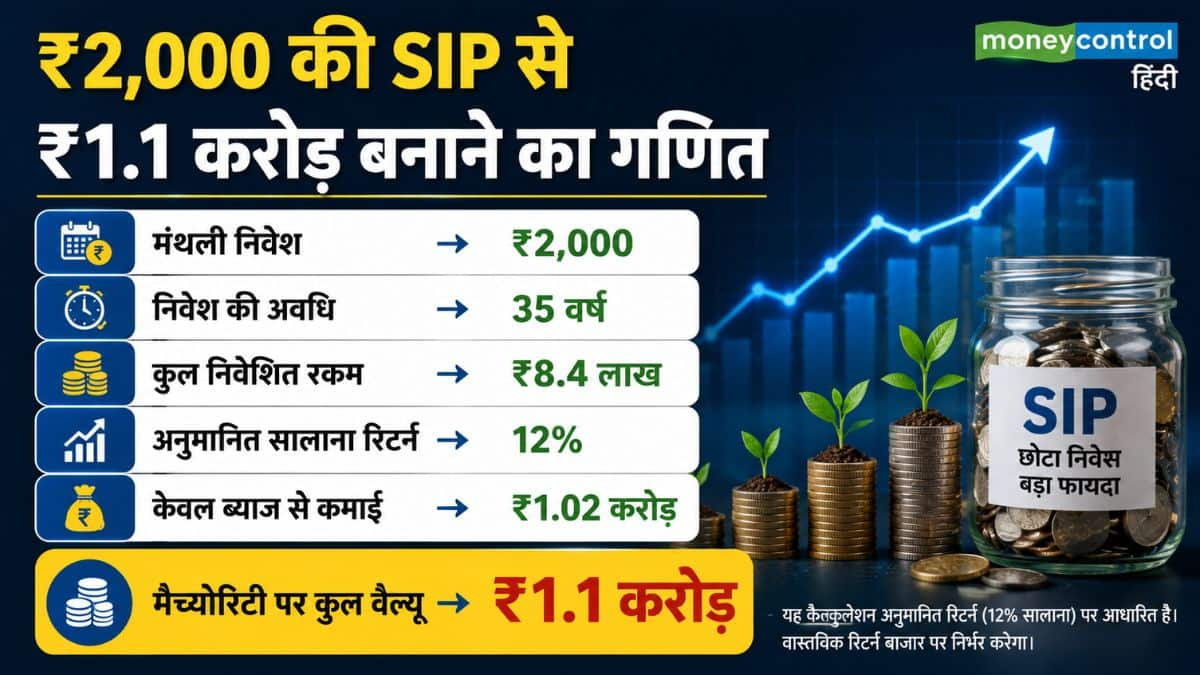
₹2,000 की SIP से ₹1.1 करोड़ बनाने का गणित

म्युचुअल फंड में लॉन्ग टर्म निवेश के लिए 12% का औसत सालाना रिटर्न एक मानक माना जाता है। अगर आप इस औसत रिटर्न के साथ हर महीने मात्र ₹2,000 बचाते हैं, तो देखिए समय के साथ आपकी वेल्थ कैसे बढ़ती है:

₹2,000 की SIP से ₹1.1 करोड़ बनाने का गणित

  • मंथली निवेश: ₹2,000
  • निवेश की अवधि: 35 वर्ष
  • कुल निवेशित रकम: ₹8.4 लाख
  • अनुमानित सालाना रिटर्न: 12%
  • केवल ब्याज से कमाई: ₹1.02 करोड़
  • मैच्योरिटी पर कुल वैल्यू: ₹1.1 करोड़

₹2,000 की SIP से ₹1.1 करोड़ बनाने का गणित

कंपाउंडिंग का जादू: इस पूरे गणित में सबसे हैरान करने वाली बात यह है कि आपकी जेब से सिर्फ ₹8.4 लाख रुपये ही जमा होते हैं, लेकिन ब्याज के ऊपर ब्याज यानी कंपाउंडिंग मिलने के कारण आपको ₹1 करोड़ से अधिक का मुनाफा मिल जाता है।

लेकिन… इस जादुई आंकड़े के पीछे ‘कैच’ क्या है?

करोड़पति बनने का यह रास्ता दिखने में जितना आसान लगता है, असल में उतना ही धैर्य मांगता है। एक्सपर्ट्स के मुताबिक, इसके पीछे दो सबसे बड़े रियल्टी चेक हैं:

1. अनुशासन और 35 साल की लंबी मैराथन

पैसे बनाने का यह सफर कोई स्प्रिंट यानी छोटी दौड़ नहीं बल्कि एक लंबी मैराथन है। ₹2,000 की छोटी रकम को ₹1 करोड़ बनाने के लिए आपको 35 साल तक लगातार बिना रुके निवेश करना होगा। सबसे बड़ी चुनौती यही है कि कई लोग बाजार में गिरावट आने पर या पर्सनल पैसों की तंगी होने पर अपनी एसआईपी बीच में ही बंद कर देते हैं या पैसे निकाल लेते हैं। ऐसा करने से कंपाउंडिंग का चक्र टूट जाता है और आप लक्ष्य से पीछे रह जाते हैं।

2. रिटर्न की कोई गारंटी नहीं

लॉन्ग टर्म में इक्विटी फंड्स शानदार रिटर्न दे सकते हैं, लेकिन यह कोई फिक्स्ड डिपॉजिट (FD) नहीं है जिसमें रिटर्न तय हो। बाजार के चक्र के कारण कभी आपको एक साल में भारी मुनाफा मिल सकता है, तो कभी आपका पोर्टफोलियो घाटे में भी जा सकता है। इसलिए आपको उतार-चढ़ाव झेलने के लिए तैयार रहना होगा।

अगर देर से शुरुआत की, तो क्या करें?

अगर आप 35 साल तक इंतजार नहीं करना चाहते या आपने निवेश की शुरुआत थोड़ी देर से की है, तो फाइनेंशियल प्लानर्स स्टेप-अप एसआईपी (Step-up SIP) की सलाह देते हैं।

इसका मतलब यह है कि आप अपनी मासिक SIP को हमेशा ₹2,000 पर ही फिक्स रखने के बजाय, हर साल अपनी सैलरी या आय बढ़ने के साथ-साथ इसमें 5% या 10% की बढ़ोतरी करते रहें। इससे आप ₹1 करोड़ का यह माइलस्टोन बहुत कम समय में और बहुत आसानी से हासिल कर सकते हैं।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।
SIP vs SSY: सुकन्या समृद्धि और SIP में हर महीने ₹2000 निवेश करें तो किसमें ज्यादा पैसा बनेगा? समझिए पूरा कैलकुलेशन

SIP vs SSY: अगर आपके घर में छोटी बेटी है और आप उसके भविष्य के लिए हर महीने ₹2,000 बचाना चाहते हैं, तो आपके सामने दो लोकप्रिय विकल्प होते हैं। पहला सुकन्या समृद्धि योजना (SSY) और दूसरा म्यूचुअल फंड SIP।

दोनों का मकसद लंबी अवधि में बड़ा फंड बनाना है। लेकिन दोनों का तरीका अलग है। एक में सरकार तय ब्याज देती है, जबकि दूसरे में रिटर्न बाजार पर निर्भर करता है।

तो अगर हर महीने सिर्फ ₹2,000 निवेश किए जाएं, तो आखिर किसमें ज्यादा पैसा बन सकता है? आइए इसे समझते हैं।

₹2,000 की SIP से कितना फंड बन सकता है?

मान लीजिए कि आपकी बेटी अभी 2 साल की है। आप उसके 23 साल की होने तक एक अच्छा फंड तैयार करना चाहते हैं। आप 21 साल तक हर महीने ₹2,000 की SIP करते हैं। अगर निवेश पर औसतन 12% सालाना रिटर्न मिलता है, तो तस्वीर कुछ ऐसी बन सकती है।

डिटेलSIP
मासिक निवेश₹2,000
निवेश अवधि21 साल
कुल निवेश₹5.04 लाख
अनुमानित रिटर्न12% सालाना
अनुमानित मैच्योरिटी राशिकरीब ₹22-24 लाख

यानी आपने अपनी जेब से सिर्फ ₹5.04 लाख लगाए, लेकिन कंपाउंडिंग की ताकत से फंड ₹22 लाख से ज्यादा हो सकता है।

सुकन्या समृद्धि योजना में कितना पैसा मिलेगा?

अब सुकन्या समृद्धि योजना का हिसाब भी समझ लेते हैं। इसमें आप हर महीने ₹2,000 जमा करते हैं। फिलहाल इस योजना पर 8.2% सालाना ब्याज मिल रहा है। इस स्थिति में अनुमानित तस्वीर कुछ ऐसी होगी।

डिटेल
Sukanya Samriddhi Yojana

मासिक निवेश₹2,000
जमा करने की अवधि15 साल
योजना की मैच्योरिटी21 साल
कुल निवेश₹3.60 लाख
मौजूदा ब्याज दर8.2% सालाना
अनुमानित मैच्योरिटी राशिकरीब ₹9.5-10 लाख*

*यह अनुमान मौजूदा 8.2% ब्याज दर के आधार पर है। भविष्य में ब्याज दर बदल सकती है।

दोनों में इतना बड़ा अंतर क्यों?

पहली नजर में आपको लगेगा कि SIP में पैसा बहुत ज्यादा बन रहा है। लेकिन इसकी वजह समझना भी जरूरी है। SIP वाले उदाहरण में 21 साल तक लगातार निवेश किया गया है। वहीं सुकन्या समृद्धि योजना में सिर्फ 15 साल तक पैसा जमा करना होता है, लेकिन खाता 21 साल में मैच्योर होता है। यानी आखिरी 6 साल तक बिना नया पैसा जमा किए भी ब्याज मिलता रहता है।

दूसरी बात यह है कि SIP में 12% रिटर्न माना गया है, जबकि सुकन्या योजना में 8.2% ब्याज लिया गया है। यही दोनों के बीच सबसे बड़ा अंतर पैदा करता है।

कौन-सा विकल्प चुनें?

अगर आपकी पहली प्राथमिकता पूरी सुरक्षा है और आप बाजार के उतार-चढ़ाव से दूर रहना चाहते हैं, तो सुकन्या समृद्धि योजना बेहतर विकल्प हो सकती है। इसमें सरकार की गारंटी होती है और ब्याज भी टैक्स छूट के साथ मिलता है।

लेकिन अगर आपका लक्ष्य लंबी अवधि में बड़ा फंड बनाना है और आप बाजार का थोड़ा जोखिम उठा सकते हैं, तो SIP ज्यादा रिटर्न देने की क्षमता रखती है। हालांकि, इसमें रिटर्न की कोई गारंटी नहीं होती।

क्या एक ही विकल्प चुनना चाहिए?

जरूरी नहीं कि आप सिर्फ एक ही विकल्प चुनें। कई फाइनेंशियल प्लानर सलाह देते हैं कि बेटी के भविष्य के लिए दोनों का इस्तेमाल किया जा सकता है।

उदाहरण के लिए, आप हर महीने ₹1,000 सुकन्या समृद्धि योजना में और ₹1,000 SIP में निवेश कर सकते हैं। इससे एक तरफ सुरक्षित फंड बनेगा, वहीं दूसरी तरफ बाजार से बेहतर रिटर्न मिलने की संभावना भी बनी रहेगी। आपकी कमाई जैसे बढ़े, उसी हिसाब से आप निवेश की रकम भी बढ़ा सकते हैं।

SIP Calculator: ₹1000 की SIP से हर महीने ₹1 लाख की कमाई! जानिए कैसे काम करता है ये फॉर्मूला

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।