

Video: 50 लाख रुपये कमाने के बाद भी अमीर नहीं बन पाएंगे! बेंगलुरु के टेक प्रोफेशनल का दावा, वजह जानकर चौंक जाएंगे

बेंगलुरु में मोटी सैलरी पाने वाले प्रोफेशनल्स के लिए भी आर्थिक रूप से मजबूत भविष्य बनाना कितना आसान है, इस पर सोशल मीडिया पर नई बहस छिड़ गई है। एक टेक प्रोफेशनल ने शहर की महंगी जीवनशैली को लेकर ऐसा दावा किया है, जिसने इंटरनेट यूजर्स का ध्यान खींच लिया। उनका कहना है कि लाखों रुपये सालाना कमाने के बावजूद किसी व्यक्ति के लिए बड़ी संपत्ति खड़ी करना उतना आसान नहीं है, जितना बाहर से दिखाई देता है। बेंगलुरु को देश के प्रमुख आईटी हब के तौर पर जाना जाता है, जहां बड़ी संख्या में टेक प्रोफेशनल्स आकर्षक पैकेज पर काम करते हैं।

हालांकि, बढ़ती महंगाई और जीवनशैली से जुड़े खर्चों ने कमाई और बचत के बीच का अंतर बढ़ा दिया है। इसी मुद्दे को लेकर सामने आया यह दावा अब सोशल मीडिया पर चर्चा और अलग-अलग राय का कारण बन गया है।

₹3 लाख महीना हाथ में आए तो भी खर्च कम नहीं

इंस्टाग्राम पर टेक प्रोफेशनल अनमोल अग्रवाल ने एक वीडियो शेयर कर बेंगलुरु की हाई सैलरी और हाई कॉस्ट ऑफ लिविंग का गणित समझाया। उन्होंने उदाहरण के तौर पर ₹50 लाख सालाना बेस सैलरी मानकर बताया कि टैक्स और ईपीएफ जैसी कटौतियों के बाद करीब ₹35 लाख सालाना, यानी लगभग ₹3 लाख प्रति माह हाथ में बच सकते हैं।

लेकिन यहीं से खर्चों का सिलसिला शुरू होता है।

₹60-70 हजार सिर्फ किराए में! अग्रवाल के अनुमान के मुताबिक, बेंगलुरु में एक अच्छे 2BHK फ्लैट का किराया करीब ₹60,000 से ₹70,000 प्रति माह हो सकता है। इसके अलावा मेड, कुक, राशन, जिम और रोजमर्रा की जरूरतों पर होने वाला खर्च भी जुड़ जाता है। शॉपिंग और यात्रा को शामिल करने के बाद उनका अनुमान है कि मासिक खर्च करीब ₹1.2 लाख से ₹1.3 लाख तक पहुंच सकता है।

कार खरीदी तो खर्च में और ₹50 हजार जुड़ेंगे

अगर कोई व्यक्ति कार भी खरीदता है, तो वित्तीय बोझ और बढ़ सकता है। अग्रवाल ने कार से जुड़े खर्च के लिए करीब ₹50,000 प्रति माह का अनुमान लगाया। उनका कहना है कि यह आंकड़ा भी उन्होंने अपेक्षाकृत कम रखा है। यानी ₹3 लाख मासिक आय में से बड़ी रकम जीवनशैली और जरूरी खर्चों में निकल सकती है।

बच्चों के बाद बचत और भी मुश्किल

अग्रवाल के अनुसार, अगर परिवार में बच्चे भी हों तो शिक्षा, स्वास्थ्य और अन्य खर्चों के कारण आर्थिक दबाव और बढ़ सकता है। ऐसी स्थिति में उनके अनुमान के मुताबिक व्यक्ति के पास हर महीने करीब ₹1 लाख ही निवेश या संपत्ति बनाने के लिए बच सकता है।

असली चुनौती सिर्फ खर्च नहीं, घर की कीमत भी है

बेंगलुरु में संपत्ति की बढ़ती कीमतों को लेकर भी उन्होंने चिंता जताई। उनका दावा है कि आज करीब ₹3 करोड़ की कीमत वाली प्रॉपर्टी भविष्य में ₹6 करोड़ या ₹7 करोड़ तक पहुंच सकती है। ऐसे में अच्छी सैलरी और लगातार निवेश के बावजूद अपना घर खरीदना कई लोगों के लिए रिटायरमेंट के करीब तक भी मुश्किल बना रह सकता है।

नौकरी गई या AI का असर पड़ा तो पूरा गणित बदल जाएगा

अग्रवाल ने यह भी कहा कि उनका पूरा अनुमान इस धारणा पर आधारित है कि व्यक्ति लगातार नौकरी करता रहे और उसे छंटनी या AI के कारण नौकरी पर पड़ने वाले असर जैसी परिस्थितियों का सामना न करना पड़े। अगर नौकरी चली जाए या आय में बड़ा बदलाव आए, तो संपत्ति बनाने की पूरी योजना प्रभावित हो सकती है।

‘बेंगलुरु में रहकर अमीर बनना मुश्किल’, दिया ये सुझाव

अग्रवाल ने सुझाव दिया कि ज्यादा कमाई करने वाले प्रोफेशनल रिमोट नौकरी या अपना व्यवसाय शुरू करने पर विचार कर सकते हैं और कम खर्च वाले टियर-3 शहरों से काम कर सकते हैं। उनका तर्क है कि छोटे शहर में समान आय होने पर किराया और रोजमर्रा के खर्च कम होने के कारण निवेश के लिए ज्यादा रकम बचाई जा सकती है।

₹250-350 की कॉफी पर भी छिड़ी बहस

उन्होंने बेंगलुरु की महंगी जीवनशैली का उदाहरण देते हुए कहा कि शहर में एक कप कॉफी की कीमत भी कई जगहों पर ₹250, ₹300 या ₹350 तक पहुंच सकती है। उनके अनुसार, जब जीवन जीने की लागत इतनी ज्यादा हो, तो केवल बड़ी सैलरी हासिल कर लेना आर्थिक रूप से ‘वास्तव में अमीर’ बनने की गारंटी नहीं देता।

सोशल मीडिया पर लोगों ने भी रखी अपनी राय

वीडियो सामने आने के बाद सोशल मीडिया यूजर्स के बीच इस मुद्दे पर बहस शुरू हो गई। कुछ लोगों ने महंगे महानगर से बाहर रहकर रिमोट काम करने को बेहतर विकल्प बताया। एक यूजर ने बताया कि वह कई सालों से जयपुर से रिमोट काम कर रहा है और कम ट्रैफिक, बेहतर हवा और कम खर्च के कारण खुद को ज्यादा खुश और मानसिक रूप से बेहतर महसूस करता है।

वहीं, एक अन्य यूजर ने इस दावे से असहमति जताते हुए कहा कि गुरुग्राम में रहने के बावजूद उसे ऐसी आर्थिक परेशानी नहीं लगती। यानी सोशल मीडिया पर बहस का सवाल यही है क्या बड़ी सैलरी ही काफी है, या असली संपत्ति इस बात पर निर्भर करती है कि आप कहां और कैसे रहते हैं?

NPS Pension Calculation: NPS से रिटायरमेंट पर कितनी पेंशन मिलेगी? उम्र और निवेश के हिसाब से समझिए पूरा कैलकुलेशन

NPS Pension Calculation: रिटायरमेंट के बाद हर महीने नियमित आमदनी हो, ये हर नौकरीपेशा और निवेशक की सबसे बड़ी चिंता होती है। इसी जरूरत को पूरा करने के लिए नेशनल पेंशन सिस्टम (NPS) बनाया गया है। इसमें आप नौकरी के दौरान थोड़ा-थोड़ा निवेश करते हैं। रिटायरमेंट के समय एक हिस्सा एकमुश्त मिलता है। बाकी रकम से एन्युटी (Annuity) खरीदी जाती है, जिससे हर महीने पेंशन मिलती है।

लेकिन सबसे बड़ा सवाल यही होता है कि अगर हर महीने 2,000, 5,000 या 10,000 रुपये जमा करें, तो रिटायरमेंट के बाद कितनी पेंशन मिल सकती है? आइए आसान कैलकुलेशन से समझते हैं।

NPS में रिटायरमेंट पर पैसा कैसे मिलता है?

NPS में 60 साल की उम्र पर रिटायरमेंट के समय निकासी के अलग-अलग विकल्प उपलब्ध हैं। हमने यह कैलकुलेशन 60% रकम एकमुश्त निकालने और 40% रकम से एन्युटी खरीदने के मॉडल के आधार पर किया गया है। इसी एन्युटी से हर महीने पेंशन मिलती है।

हमने कैलकुलेशन के लिए NPS पर 10% सालाना औसत रिटर्न और एन्युटी पर 7% सालाना रिटर्न का अनुमान लिया है। हालांकि, NPS एक मार्केट-लिंक्ड स्कीम है। इसमें कोई तय ब्याज दर या गारंटीड रिटर्न नहीं मिलता। यानी असव रिटर्न शेयर बाजार के प्रदर्शन के हिसाब से कम या ज्यादा हो सकता है।

अगर 25 साल की उम्र से निवेश शुरू करें

25 साल की उम्र में निवेश शुरू करने का सबसे बड़ा फायदा यह है कि निवेश के लिए लंबा समय मिलता है। इससे कंपाउंडिंग को अपना असर दिखाने का पूरा मौका मिलता है। यही वजह है कि कम मासिक निवेश से भी बड़ा रिटायरमेंट फंड और बेहतर मासिक पेंशन बनाई जा सकती है।

मासिक निवेश60 साल पर अनुमानित कॉर्पस60% एकमुश्त40% एन्युटी
अनुमानित मासिक पेंशन

₹2,000₹76 लाख₹45.6 लाख₹30.4 लाख₹17,700
₹5,000₹1.90 करोड़₹1.14 करोड़₹76 लाख₹44,300
₹10,000₹3.80 करोड़₹2.28 करोड़₹1.52 करोड़₹88,700

अगर 30 साल की उम्र से निवेश शुरू करें

30 साल की उम्र में भी NPS की शुरुआत करने पर अच्छा रिटायरमेंट फंड बनाया जा सकता है। हालांकि, 25 साल की तुलना में निवेश के लिए पांच साल कम मिलते हैं। इसका असर अंतिम कॉर्पस और रिटायरमेंट के बाद मिलने वाली पेंशन पर साफ दिखाई देता है।

मासिक निवेश60 साल पर अनुमानित कॉर्पस60% एकमुश्त40% एन्युटी
अनुमानित मासिक पेंशन

₹2,000₹45 लाख₹27 लाख₹18 लाख₹10,500
₹5,000₹1.13 करोड़₹67.8 लाख₹45.2 लाख₹26,300
₹10,000₹2.26 करोड़₹1.36 करोड़₹90.4 लाख₹52,700

अगर 35 साल की उम्र से निवेश शुरू करें

35 साल की उम्र में निवेश शुरू करने पर भी अच्छा रिटायरमेंट फंड बनाया जा सकता है। लेकिन रिटायरमेंट तक निवेश के लिए सिर्फ 25 साल बचते हैं। इसलिए समान मासिक निवेश के बावजूद कॉर्पस और पेंशन, कम उम्र में निवेश शुरू करने वालों की तुलना में काफी कम हो जाते हैं।

मासिक निवेश60 साल पर अनुमानित कॉर्पस60% एकमुश्त40% एन्युटी
अनुमानित मासिक पेंशन

₹2,000₹26 लाख₹15.6 लाख₹10.4 लाख₹6,100
₹5,000₹65 लाख₹39 लाख₹26 लाख₹15,200
₹10,000₹1.30 करोड़₹78 लाख₹52 लाख₹30,300

उदाहरण से समझिए

मान लीजिए आपकी उम्र 30 साल है और आप हर महीने 5,000 रुपये NPS में जमा करते हैं। अगर अगले 30 साल तक औसतन 10% सालाना रिटर्न मिलता है, तो रिटायरमेंट तक आपका फंड करीब 1.13 करोड़ रुपये हो सकता है।

इसमें से करीब 67.8 लाख रुपये आप एकमुश्त निकाल सकते हैं। बाकी 45.2 लाख रुपये से एन्युटी खरीदनी होगी। अगर एन्युटी पर 7% सालाना रिटर्न मिलता है, तो आपको करीब 26,300 रुपये महीने पेंशन मिल सकती है।

उम्र का कितना असर पड़ता है?

NPS में सबसे बड़ा फायदा कंपाउंडिंग का है। जितनी जल्दी निवेश शुरू करेंगे, उतना बड़ा रिटायरमेंट फंड तैयार होगा।

उदाहरण के लिए, अगर कोई व्यक्ति 25 साल की उम्र से हर महीने 5,000 रुपये निवेश करता है, तो उसकी अनुमानित मासिक पेंशन करीब 44,300 रुपये हो सकती है। वहीं, अगर यही निवेश 35 साल की उम्र से शुरू किया जाए, तो पेंशन घटकर करीब 15,200 रुपये रह सकती है। यानी सिर्फ 10 साल की देरी से रिटायरमेंट फंड और पेंशन, दोनों में बड़ा अंतर आ सकता है।

NPS में कौन निवेश कर सकता है?

नेशनल पेंशन सिस्टम (NPS) में 18 से 70 साल तक का कोई भी भारतीय नागरिक निवेश कर सकता है। इसमें सरकारी और प्राइवेट सेक्टर के कर्मचारी, स्वरोजगार करने वाले, कारोबारी और फ्रीलांसर भी शामिल हैं। अगर आप केंद्रीय कर्मचारी हैं, तो सरकार भी आपके NPS खाते में योगदान करती है।

वहीं, प्राइवेट सेक्टर में सरकार कोई योगदान नहीं देती। हालांकि, अगर कंपनी चाहे तो वह भी अपने कर्मचारियों के NPS खाते में योगदान कर सकती है। निवेशक अपनी सुविधा के हिसाब से हर महीने, तिमाही या सालाना निवेश कर सकते हैं।

EPF: इंटरेस्ट का पैसा आपके ईपीएफ अकाउंट में नहीं आया है? जानिए क्या है वजह

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

EPF: इंटरेस्ट का पैसा आपके ईपीएफ अकाउंट में नहीं आया है? जानिए क्या है वजह

ईपीएफओ ने सब्सक्राइबर्स के अकाउंट में इंटरेस्ट का पैसा भेजना शुरू कर दिया है। यह पैसा वित्त वर्ष 2025-26 का है। सरकार ने इससे पहले ईपीएफओ के सब्सक्राइबर्स के ईपीएफ अकाउंट में जमा पैसे पर 8.25 फीसदी इंटरेस्ट देने के प्रस्ताव को मंजूरी दी थी। इसका फायदा ईपीएफओ के करोड़ों सब्सक्राइबर्स को मिलेगा।

कई सब्सक्राइबर्स को अभी मैसेज नहीं आया है

एंप्लॉयीज प्रोविडेंट फंड ऑर्गेनाइजेशन (EPFO) ने एक हफ्ते से ज्यादा पहले इंटरेस्ट का पैसा ट्रांसफर करना शुरू किया था। सब्सक्राइबर्स को इसकी जानकारी एसएमएस के जरिए मिल रही है। कई सब्सक्राइबर्स को इंटरेस्ट ट्रांसफर के मैसेज आ चुके हैं। कई सब्सक्राइबर्स को अभी इंटरेस्ट ट्रांसफर के एसएमएस नहीं आए हैं।

ईपीएफओ सब्सक्राइबर्स को बैचेज में ट्रांसफर कर रहा

जिन सब्सक्राइबर्स को इंटरेस्ट ट्रांसफर के एसएमएस नहीं आए हैं, वे चिंतित हैं। एक्सपर्ट्स का कहना है कि ऐसे सब्सक्राइबर्स को परेशान होने की जरूरत नहीं है। इसकी वजह यह है कि ईपीएफओ एक बार सभी सब्सक्राइबर्स के अकाउंट के पैसे ट्रांसफर करने की जगह चरणों में इंटरेस्ट का पैसा ट्रांसफर कर रहा है।

जल्द बाकी सब्सक्राइबर्स को भी पैसे ट्रांसफर हो जाएंगे

अलग-अलग बैच में पैसे ट्रांसफर होने से कई सब्सक्राइबर्स के अकाउंट में पैसे आने में समय लग सकता है। जिन सब्सक्राइबर्स के अकाउंट में इंटरेस्ट का पैसा नहीं आया है, उन्हें इंतजार करना होगा। जल्द उन्हें इसका एसएमएस मिल जाएगा। कई सब्सक्राइबर्स ने अब तक एसएमएस नहीं मिलने की जानकारी दी है।

ईपीएफओ के पोर्टल से शिकायत की जा सकती है

गुरुग्राम के सीए अभिषेक अनेजा ने कहा, “यदि किसी सदस्य के ईपीएफ खाते में ब्याज अभी तक दिखाई नहीं दे रहा है, तो घबराने की आवश्यकता नहीं है। अपना ईपीएफ पासबुक, यूएएन, केवाईसी और नियोक्ता द्वारा किए गए अंशदान की स्थिति की जांच करें। यदि इसके बाद भी ब्याज अपडेट नहीं होता है, तो ईपीएफओ के ऑनलाइन शिकायत निवारण पोर्टल या क्षेत्रीय कार्यालय के माध्यम से शिकायत दर्ज कराई जा सकती है।”

यह भी पढ़ें: EPF: क्या पुराने ईपीएफ अकाउंट को भूल गए हैं? ईपीएफओ के नए ई पोर्टल से हो जाएगा ट्रैक

पूरे वित्त वर्ष के इंटरेस्ट का पैसा एक बार में होता है ट्रांसफर 

ईपीएफओ सब्सक्राइबर्स के ईपीएफ अकाउंट में जमा पैसे पर पूरे वित्त वर्ष का इंटरेस्ट ट्रांसफर करता है। इस साल ईपीएफओ ने पिछले साल के मुकाबले जल्द इंटरेस्ट का पैसा ट्रांसफर करना शुरू किया है। जिन सब्सक्राइबर्स के अकाउंट में अभी इंटरेस्ट क्रेडिट नहीं हुआ है, उन्हें इंतजार करना चाहिए। इंतजार के बाद भी पैसा नहीं आने पर इसकी शिकायत ईपीएफओ की वेबसाइट के जरिए की जा सकती है।

Retirement Planning: रिटायरमेंट के लिए कौन-सी पेंशन स्कीम सबसे बढ़िया? समझिए पूरा हिसाब

Retirement Planning: रिटायरमेंट की प्लानिंग जितनी जल्दी शुरू करेंगे, उतना बेहतर रहेगा। आज लोगों के पास कई विकल्प हैं। कोई NPS में निवेश करता है, कोई PPF में पैसा जमा करता है। नौकरीपेशा लोगों के लिए EPF है। वहीं, कम आय वाले लोगों के लिए Atal Pension Yojana (APY) और प्रधानमंत्री श्रम योगी मानधन (PM-SYM) जैसी योजनाएं भी हैं।

ऐसे में सवाल उठता है कि आखिर सबसे बेहतर स्कीम कौन-सी है? इसका जवाब एक नहीं है। यह आपकी नौकरी, आय, उम्र और रिटायरमेंट के लक्ष्य पर निर्भर करता है। आइए एक-एक करके समझते हैं।

स्कीम किसके लिए सबसे बड़ा फायदा

स्कीमकिसके लिएसबसे बड़ा फायदा
NPSसभी भारतीय नागरिक
बड़ा रिटायरमेंट फंड और टैक्स छूट

EPFनौकरीपेशा कर्मचारी
कर्मचारी और कंपनी दोनों का योगदान

PPFसभी भारतीय नागरिक
पूरी तरह टैक्स-फ्री रिटर्न

APYकम आय वाले लोग
₹1,000 से ₹5,000 तक गारंटीड पेंशन

PM-SYMअसंगठित क्षेत्र के कामगार₹3,000 मासिक गारंटीड पेंशन, सरकार भी बराबर योगदान देती है
UPSकेंद्र सरकार के पात्र कर्मचारीतय शर्तों पर निश्चित पेंशन

NPS: लंबी अवधि में बड़ा फंड बनाने का मौका

अगर आपकी उम्र 20 से 45 साल के बीच है और आप लंबे समय तक निवेश कर सकते हैं, तो National Pension System (NPS) अच्छा विकल्प माना जाता है। इसमें आपका पैसा शेयर बाजार और बॉन्ड में निवेश होता है। इसलिए लंबे समय में अच्छा रिटर्न मिलने की संभावना रहती है। हालांकि, रिटर्न तय नहीं होता।

मान लीजिए आपकी उम्र 30 साल है और आप हर महीने ₹5,000 निवेश करते हैं। अगर औसतन 10% सालाना रिटर्न मिलता है और आप 60 साल की उम्र तक निवेश करते हैं, तो आपका कुल निवेश ₹18 लाख होगा। वहीं, अनुमानित फंड करीब ₹1.13 करोड़ बन सकता है।

रिटायरमेंट के समय करीब ₹68 लाख (60%) टैक्स-फ्री निकाले जा सकते हैं। बाकी करीब ₹45 लाख से एन्युटी खरीदनी होगी। इसी से हर महीने पेंशन मिलेगी।

EPF: नौकरीपेशा लोगों की मजबूत बचत

अगर आप नौकरी करते हैं, तो EPF आपकी रिटायरमेंट प्लानिंग की सबसे मजबूत नींव है। इसमें कर्मचारी और कंपनी दोनों हर महीने योगदान करते हैं। सरकार हर साल ब्याज भी देती है।

मान लीजिए आपकी बेसिक सैलरी ₹40,000 है। ऐसे में कर्मचारी और कंपनी मिलाकर हर महीने करीब ₹9,600 EPF खाते में जमा हो सकते हैं। अगर 30 साल तक नियमित योगदान होता है, तो रिटायरमेंट के समय बड़ा फंड तैयार हो सकता है।

PPF: बिना जोखिम वालों के लिए

अगर आप जोखिम नहीं लेना चाहते, तो Public Provident Fund (PPF) अच्छा विकल्प है। इसमें सरकार ब्याज देती है। ब्याज और मैच्योरिटी दोनों टैक्स-फ्री रहते हैं।

अगर आप हर साल ₹1.5 लाख निवेश करते हैं और ब्याज दर 7.1% रहती है, तो 15 साल बाद करीब ₹40 लाख का फंड बन सकता है। जरूरत पड़ने पर इस खाते को आगे भी बढ़ाया जा सकता है।

APY : कम आय वालों के लिए बेहतर

अगर आपकी आय कम है और आप गारंटीड पेंशन चाहते हैं, तो Atal Pension Yojana (APY) अच्छा विकल्प हो सकती है। इसमें 60 साल की उम्र के बाद ₹1,000 से ₹5,000 तक मासिक पेंशन मिलती है। जितनी कम उम्र में योजना से जुड़ेंगे, उतना कम योगदान देना होगा।

मान लीजिए आपकी उम्र 25 साल है और आप ₹5,000 महीने की पेंशन चाहते हैं। ऐसे में आपको करीब ₹376 महीने जमा करने होंगे। 60 साल के बाद आपको तय पेंशन मिलनी शुरू हो जाएगी।

PM-SYM : रेहड़ी पटरी या मजदूरी वालों के लिए

अगर आप असंगठित क्षेत्र में काम करते हैं, जैसे रेहड़ी-पटरी लगाते हैं, मजदूरी करते हैं या छोटे दुकानदार हैं, तो प्रधानमंत्री श्रम योगी मानधन (PM-SYM) भी अच्छा विकल्प है। इस योजना में 60 साल की उम्र के बाद ₹3,000 महीने की गारंटीड पेंशन मिलती है। इसकी सबसे खास बात यह है कि जितना पैसा आप जमा करते हैं, उतना ही पैसा सरकार भी जमा करती है।

उदाहरण के लिए, अगर आपकी उम्र 30 साल है, तो आपको हर महीने ₹100 जमा करने होंगे। सरकार भी ₹100 जमा करेगी। यानी हर महीने कुल ₹200 खाते में जमा होंगे। 60 साल की उम्र के बाद आपको ₹3,000 महीने की पेंशन मिलेगी। अगर पेंशनधारक की मृत्यु हो जाती है, तो उसके जीवनसाथी को 50% फैमिली पेंशन मिलती है।

UPS: सरकारी कर्मचारियों के लिए नया विकल्प

अगर आप केंद्र सरकार के पात्र कर्मचारी हैं, तो Unified Pension Scheme (UPS) भी अच्छा विकल्प हो सकता है।

इस योजना में तय शर्तें पूरी होने पर रिटायरमेंट के बाद आखिरी 12 महीने की औसत बेसिक सैलरी का 50% तक पेंशन मिल सकती है। इससे रिटायरमेंट के बाद नियमित आय बनी रहती है।

आखिर कौन-सी स्कीम सबसे बेहतर?

  • अगर आप प्राइवेट नौकरी करते हैं, तो EPF और NPS का कॉम्बिनेशन सबसे मजबूत माना जाता है। EPF सुरक्षित बचत देता है, जबकि NPS लंबी अवधि में बड़ा फंड बनाने में मदद कर सकता है।
  • अगर आप खुद का कारोबार करते हैं, तो NPS और PPF अच्छा विकल्प हो सकता है। एक तरफ बेहतर ग्रोथ की संभावना रहती है, तो दूसरी तरफ सुरक्षित और टैक्स-फ्री बचत भी होती है।
  • अगर आपकी आय कम है या आप असंगठित क्षेत्र में काम करते हैं, तो APY और प्रधानमंत्री श्रम योगी मानधन जैसी योजनाएं रिटायरमेंट के बाद नियमित पेंशन का सहारा बन सकती हैं।
  • अगर आप केंद्र सरकार के पात्र कर्मचारी हैं, तो UPS पर भी विचार कर सकते हैं।

रिटायरमेंट के लिए कितना फंड होना चाहिए?

एक आसान नियम है। रिटायरमेंट के बाद हर महीने जितना खर्च चाहिए, उसका कम से कम 200 से 250 गुना फंड बनाने की कोशिश करें।

मान लीजिए रिटायरमेंट के बाद हर महीने ₹20,000 खर्च होगा। ऐसे में कम से कम ₹50 लाख से ₹60 लाख का रिटायरमेंट फंड बनाने का लक्ष्य रखना चाहिए। हालांकि, महंगाई को देखते हुए इससे बड़ा फंड तैयार करना हमेशा बेहतर रहेगा।

₹2 लाख सैलरी, नो लोन और अच्छी सेविंग्स… फिर भी 26 साल के युवक को क्यों लगता है कि वह गरीब है

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।


EPFO: खुशखबरी! ईपीएफओ ने सब्सक्राइबर्स के अकाउंट में इंटरेस्ट का पैसा ट्रांसफर किया, अपना पीएफ बैलेंस ऐसे चेक करें

EPFO: एंप्लॉयीज प्रोविडेंट फंड ऑर्गेनाइजेशन (EPFO) ने इंटरेस्ट का पैसा सब्सक्राइबर्स के ईपीएफ अकाउंट में ट्रांसफर कर दिया है। यह वित्त वर्ष 2025-26 का इंटरेस्ट है। सरकार ने पिछले वित्त वर्ष में पीएफ बैलेंस पर 8.25 फीसदी इंटरेस्ट को मंजूरी दे दी थी। इसके बाद से प्राइवेट सेक्टर में नौकरी करने वाले लोग अपने ईपीएफ अकाउंट में इंटरेस्ट अमाउंट क्रेडिट होने का इंतजार कर रहे थे।

सब्सक्राइबर्स को आ रहे इंटरेस्ट क्रेडिट होने के एसएमएस

ईपीएफ के कई सब्सक्राइबर्स को इंटरेस्ट अमाउंट क्रेडिट होने के एसएमएस आए हैं। उनमें बताया गया है कि FY26 के इंटरेस्ट का पैसा उनके अकाउंट में ट्रांसफर कर दिया गया है। हालांकि, इस बात की संभावना है कि इंटरेस्ट ट्रांसफर अलर्ट मिलने के बावजूद आपके ईपीएफ में तुरंत रिवाइज्ड बैलेंस नहीं दिखे। इसकी वजह यह है कि EPFO अभी करोड़ों सब्सक्राइबर्स के अकाउंट्स को अपडेट कर रहा है। इसलिए आपके अकाउंट में आया पैसे दिखने में समय लग सकता है।

34 करोड़ ईपीएफ अकाउंट्स में 1.44 लाख करोड़ रुपये ट्रांसफर होंगे

ईपीएफओ को करीब 34 करोड़ ईपीएफ अकाउंट्स में सालाना इंटरेस्ट के करीब 1.44 लाख करोड़ रुपये ट्रांसफ करने हैं। इस साल पिछले साल के मुकाबले इंटरेस्ट ट्रांसफर का प्रोसेस जल्द पूरा हुआ है। इसकी वजह ईपीएफओ की नई सेंट्रलाइज्ड आईटी इनेबल्ड सिस्टम (CITES) प्लेटफॉर्म है। इसके चलते इंटरेस्ट ट्रांसफर का प्रोसेस ऑटोमेटेड हो गया है।

सब्सक्राइबर्स अपने रिवाइज्ड ईपीएफ बैलेंस को ऐसे चेक कर सकते हैं

ईपीएफए के सब्सक्राइबर्स अपने ईपीएफ अकाउंट में इंटरेस्ट के रिवाइज्ड बैलेंस को चेक कर सकते हैं। इसके लिए उन्हें ईपीएफओ के मेंबर पासबुक पोर्टल पर लॉग-इन करना होगा। इसके लिए UAN और पासवर्ड होना जरूरी है। आपको पोर्टल पर लॉग-इन करने के बाद ‘व्यू पासबुक’ को सेलेक्ट करना होगा। इसके बाद आपको ईपीएफ बैलेंस और इंटरेस्ट अमाउंट की एंट्री दिखेगी।

ईपीएफ अकाउंट में इंटरेस्ट ट्रांसफर की एंट्री दिखने में समय लग सकता है

अगर आपके ईपीएफ अकाउंट में तुरंत इंटरेस्ट अमाउंट की एंट्री नहीं दिखती है तो इससे घबराने की जरूरत नहीं है। ईपीएफओ कई चरणों में अकाउंट को अपडेट करता है। इसलिए सभी सब्सक्राईबर्स के ईपीएफ अकाउंट अपडेट होने में थोड़ा समय लग सकता है।

सब्सक्राइबर्स ईपीएफ अकाउंट बैलेंस का 75 फीसदी निकाल सकते हैं

सब्सक्राइबर्स उमंग ऐप के जरिए भी अपना ईपीएफ बैलेंस चेक कर सकते हैं। लेकिन, अभी मेंटेनेंस की वजह से इस ऐप का ईपीएफ बैलेंस फीचर काम नहीं कर रहा है। ईपीएफओ ने सब्सक्राइबर्स से जुड़ी सभी सेवाओं को ऑनलाइन बना दिया है। साथ ही विड्रॉल के नियमों में भी बदलाव किया गया है। ईपीएफ स्कीम, 2026 के तहत अपने ईपीएफ बैलेंस का 75 फीसदी तक निकाल सकते हैं।

नौकरी 10 साल से पहले छोड़ने पर आपके EPS का क्या होगा? जानिए ईपीएफओ का नियम क्या है

प्राइवेट सेक्टर में काम करने वाले लोग ईपीएफओ की स्कीम ईपीएफ और ईपीएस के तहत आते हैं। ईपीएफ का मतलब एंप्लॉयीज प्रोविडेंट फंड (ईपीएफ) है, जबकि ईपीएस का मतलब एंप्लॉयीज पेंशन स्कीम (ईपीएस) है। ईपीएफ में जमा पैसा रिटायरमेंट के बाद एंप्लॉयीज को मिल जाता है। ईपीएस में जमा पैसे से एंप्लॉयीज को रिटायरमेंट के बाद हर महीने पेंशन मिलती है। शर्त यह है कि नौकरी कम से कम 10 पूरी होने के बाद ही एंप्लॉयीज पेंशन का हकदार होता है। सवाल है कि नौकरी 10 साल पूरी नहीं हुई है तो क्या होगा?

EPS 2026 में पेंशन के लिए शर्त

एंप्लॉयीज पेंशन स्कीम (EPS) 2026 ने ईपीएस 1995 की जगह ले ली है। नई स्कीम में भी यह कहा गया है कि कोई एंप्लॉयीज पेंशन का हकदार तभी होगा, जब उसकी नौकरी कम से कम 10 साल पुरानी होगी। ईपीएस 1995 में भी यह शर्त थी। इस शर्त को पूरी करने वाले एंप्लॉयीज रिटायरमेंट के बाद पेंशन के हकदार होंगे।

10 साल से पहले नौकरी छोड़ने पर विकल्प

एंप्लॉयी की नौकरी अगर 10 साल पुरानी नहीं है तो ईपीएस में जमा उसके पैसे के लिए दो विकल्प हैं। वह इस पैसे को विड्रॉ यानी निकाल सकता है या स्कीम सर्टिफिकेट हासिल कर सकता है। अगर एंप्लॉयी की उम्र रिटायरमेंट की उम्र से कम है तभी वह इन दोनों विकल्पों में से किसी एक का इस्तेमाल कर सकता है।

नौकरी छोड़ने के 36 महीने बाद ही विड्रॉल की इजाजत

ईपीएस 2026 में विड्रॉल के नियम में बदलाव किया गया है। नए नियम के मुताबिक, अगर कोई एप्लॉयी रिटायरमेंट की उम्र से पहले नौकरी छोड़ देता है वह ईपीएस अकाउंट में अंतिम बार जमा कंट्रिब्यूशन के 36 महीने बाद ही अपना पैसा निकालने का हकदार होगा। दूसरा, रिटायरमेंट की उम्र तक पहुंचने पर वह इस पैसे को निकाल सकता है। इन दोनों में से जो पहले होगा वह लागू होगा।

एंप्लॉयी के पास स्कीम सर्टिफिकेट का भी विकल्प

नियम में कहा गया है, “रिटायरमेंट की उम्र तक पहुंचने से पहले अगर एंप्लॉयी नौकरी छोड़ता है और उसकी सर्विस 10 साल पूरी नहीं हुई है तो ईपीएस अकाउंट में अंतिम कंट्रिब्यूशन की तारीख से 36 महीने बाद ही विड्रॉल बेनेफिट का इस्तेमाल कर सकता है।” दूसरा विकल्प स्कीम सर्टिफिकेट का है। इसमें एंप्लॉयी के दूसरी नौकरी ज्वाइन करने पर पिछली नौकरी का सर्विस पीरियड कैरी-फॉरवर्ड हो जाता है।

विड्रॉल अमाउंट के कैलकुलेशन का फॉर्मूला

EPS 2026 के शिड्यूल II के मुताबिक, विड्रॉल की स्थिति में एंप्लॉयी को मिलने वाले पैसे का कैलकुलेशन एलिजिबल सर्विस की महीनों की संख्या पर निर्भर करता है। एग्जिट के वक्त पेंशनएबल सैलरी को उस फैक्टर से गुणा किया जाता है जिसके बारे में सर्विस के पीरियड के हिसाब से शिड्यूल में बताया गया है। इसे हम एक उदाहरण की मदद से आसानी से समझ सकते हैं।

यह भी पढ़ें: EPF vs PPF vs VPF: बचत और रिटायरमेंट के लिए कौन-सा ऑप्शन है सबसे बेस्ट? समझें तीनों का पूरा गणित

उदाहरण से ऐसे समझ सकते हैं

मान लीजिए कोई व्यक्ति 36 महीने नौकरी करने के बाद इस्तीफा दे देता है। उसकी पेंशनएबल सैलरी 15,000 है तो विड्राल बेनेफिट के कैलकुलेशन के लिए पेंशनएबल सैलरी को शिड्यूल में बताए गए फैक्टर से गुणा करना होगा।

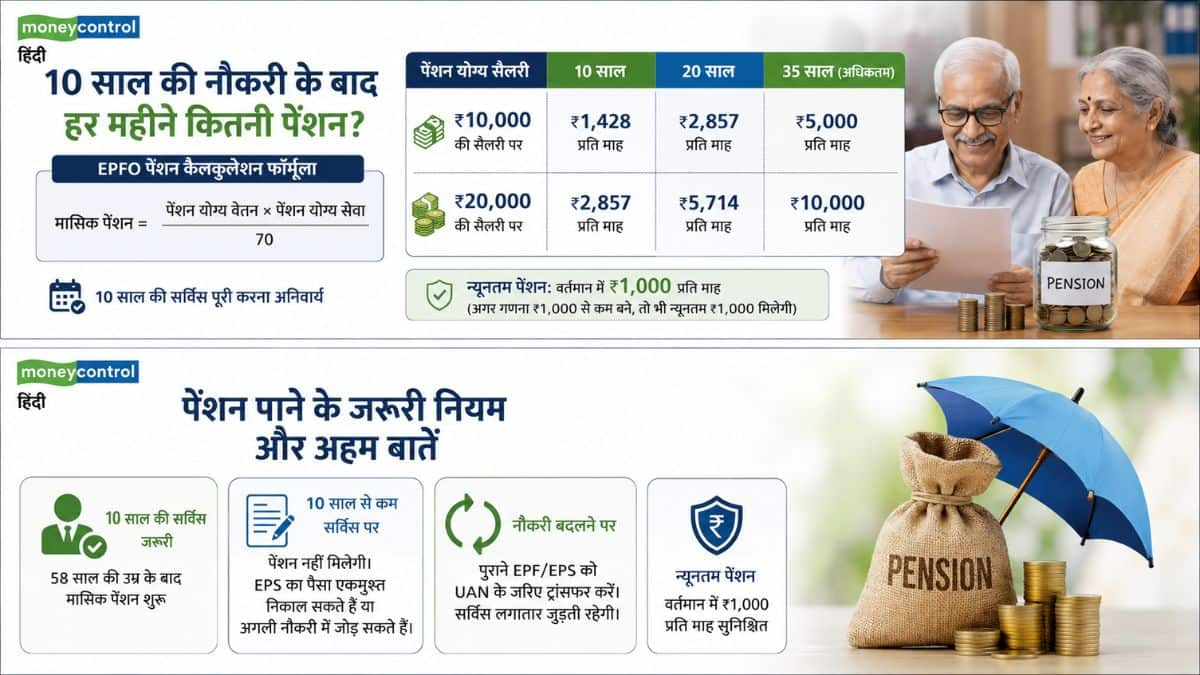
EPFO Pension Calculation: 10 साल की नौकरी के बाद हर महीने कितनी मिलेगी पेंशन? ₹10,000 और ₹20,000 की सैलरी पर समझें पूरा गणित

EPFO EPS 2026 Pension Calculator: कर्मचारी भविष्य निधि संगठन के सदस्यों के लिए श्रम एवं रोजगार मंत्रालय ने पिछले दिनों नई कर्मचारी पेंशन योजना (EPS 2026) को नोटिफाई कर दिया। इसके बाद से पेंशन कैलकुलेशन को लेकर कई तरह के सवाल उठ रहे हैं। करीब 6 करोड़ ईपीएफओ सदस्यों के मन में सबसे बड़ा सवाल यह है कि अलग-अलग सैलरी ब्रैकेट के हिसाब से रिटायरमेंट के बाद हर महीने कितनी गारंटीड पेंशन मिलेगी?

राहत की बात यह है कि नई EPS 2026 में भी मंथली पेंशन निकालने का पुराना फॉर्मूला और न्यूनतम 10 साल की सेवा का नियम पहले जैसा ही बरकरार रखा गया है। आइए बेहद आसान भाषा में समझते हैं कि अगर आपकी पेंशन योग्य सैलरी ₹10,000 या ₹20,000 है, तो 10 साल की नौकरी के बाद आपको हर महीने कितनी पेंशन मिलेगी।

पेंशन पाने का बेसिक नियम: 10 साल की सर्विस जरूरी

ईपीएफओ के नियमों के मुताबिक, हर महीने रेगुलर पेंशन पाने के लिए कर्मचारी को कम से कम 10 साल की पेंशन योग्य नौकरी पूरी करना अनिवार्य है। 58 साल की उम्र पूरी होने पर मासिक पेंशन मिलनी शुरू होती है। हालांकि, 50 साल की उम्र के बाद कुछ कटौती के साथ अर्ली पेंशन का विकल्प भी मिलता है।

10 साल से कम नौकरी पर क्या होगा?

अगर आपकी कुल सर्विस 10 साल से कम है, तो आपको मंथली पेंशन नहीं मिलेगी। ऐसे में आप या तो स्कीम सर्टिफिकेट लेकर अगली नौकरी में सर्विस जोड़ सकते हैं, या फिर ईपीएस का पूरा पैसा एकमुश्त निकाल सकते हैं।

कैसे होती है पेंशन की गणना?

EPFO एक तय फॉर्मूले के आधार पर आपकी मासिक पेंशन तय करता है:

मासिक पेंशन= पेंशन योग्य वेतन×पेंशन योग्य सेवा/70

पेंशन योग्य वेतन: इसका मतलब आपके आखिरी 60 महीनों के औसत मूल वेतन और महंगाई भत्ते (DA) से है।

अधिकतम सीमा (Wage Ceiling): सामान्य तौर पर ईपीएस के लिए अधिकतम पेंशन योग्य सैलरी की सीमा ₹15,000 तय है, लेकिन कई मामलों में यह वास्तविक सैलरी या तय मानक (जैसे- ₹10,000 या ₹20,000) के आधार पर कैलकुलेट की जाती है।

कैलकुलेशन 1: अगर आपकी पेंशन योग्य सैलरी ₹10,000 है

अगर आपकी औसत बेसिक सैलरी और डीए ₹10,000 है, तो नौकरी के वर्षों के हिसाब से आपकी पेंशन इस प्रकार बनेगी:

10 साल की नौकरी पर:

कैलकुलेशन: (10,000×10)÷70=₹1,428

मासिक पेंशन: आपको हर महीने करीब ₹1,428 की पेंशन मिलेगी।

20 साल की नौकरी पर:

कैलकुलेशन: (10,000×20)÷70=₹2,857

मासिक पेंशन: यह बढ़कर करीब ₹2,857 प्रति माह हो जाएगी।

35 साल की अधिकतम नौकरी पर:

कैलकुलेशन: (10,000×35)÷70=₹5,000

मासिक पेंशन: आपको अधिकतम ₹5,000 प्रति माह की पेंशन मिल सकती है।

कैलकुलेशन 2: अगर आपकी पेंशन योग्य सैलरी ₹20,000 है

अगर आपकी वास्तविक सैलरी ₹20,000 है और आपका कंट्रीब्यूशन सीलिंग लिमिट से ऊपर वास्तविक वेतन पर है, तो कैलकुलेशन इस प्रकार होगी:

10 साल की नौकरी पर:

कैलकुलेशन: (20,000×10)÷70=₹2,857

मासिक पेंशन: आपको हर महीने करीब ₹2,857 की गारंटेड पेंशन मिलेगी।

20 साल की नौकरी पर:

कैलकुलेशन: (20,000×20)÷70=₹5,714

मासिक पेंशन: यह राशि बढ़कर करीब ₹5,714 प्रति माह हो जाएगी।

35 साल की अधिकतम नौकरी पर:

कैलकुलेशन: (20,000×35)÷70=₹10,000

मासिक पेंशन: आपको लाइफटाइम ₹10,000 प्रति माह की ठीक-ठाक पेंशन मिल सकती है।

अगर आपकी सैलरी ₹10,000 या ₹20,000 है, तो 10 साल बाद हर महीने कितनी रकम मिलेगी?

न्यूनतम पेंशन का सुरक्षा कवच

ईपीएस के तहत वर्तमान में न्यूनतम पेंशन ₹1,000 प्रति माह तय की गई है। इसका मतलब यह है कि अगर किसी कर्मचारी की 10 साल की नौकरी के बाद ईपीएफओ के फॉर्मूले से पेंशन ₹1,000 से कम यानी मान लीजिए ₹80) बनती है, तो भी सरकार उसे बढ़ाकर न्यूनतम ₹1,000 प्रति माह देना सुनिश्चित करेगी।

हालांकि, देश भर के पेंशनभोगी लंबे समय से इस ₹1,000 की न्यूनतम सीमा को बढ़ाकर ₹5,000 से ₹7,500 करने की मांग कर रहे हैं, जिस पर सरकार की ओर से अभी कोई अंतिम फैसला नहीं आया है।

टैक्सपेयर्स और नौकरी बदलने वालों के लिए जरूरी सलाह

अगर आप करियर के दौरान अपनी नौकरी बदल रहे हैं, तो कभी भी पुराने ईपीएफ (EPF) और ईपीएस (EPS) के पैसे को एकमुश्त निकालने की गलती न करें। हमेशा अपने UAN के जरिए अपने पुराने पीएफ अकाउंट को नई कंपनी में ट्रांसफर कराएं। ऐसा करने से आपकी पेंशन योग्य सेवा लगातार जुड़ती रहती है और बिना किसी रुकावट के आपकी 10 साल की पात्रता आसानी से पूरी हो जाती है।

महंगे पेट्रोल-डीजल से मिलेगी राहत! हर महीने ₹1000 की सीधी बचत, जानें RBL, HDFC और Axis के फ्यूल कार्ड्स में कौन है सबसे बेस्ट?

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

ITR Filing 2026: NPS, PPF या EPF… रिटायरमेंट के लिए कौन-सी स्कीम टैक्स में सबसे ज्यादा फायदा दिलाएगी?

ITR Filing 2026: रिटायरमेंट की प्लानिंग करते समय ज्यादातर लोग NPS, PPF और EPF में से किसी एक या एक से ज्यादा स्कीम में निवेश करते हैं। तीनों का मकसद रिटायरमेंट के लिए पैसा जोड़ना है। हालांकि, टैक्स छूट, ब्याज और निकासी के नियम अलग-अलग हैं। साथ ही, यह भी मायने रखता है कि आपने पुराना टैक्स रिजीम चुना है या नया।

NPS में सबसे ज्यादा टैक्स छूट

अगर आप पुराना टैक्स रिजीम चुनते हैं, तो NPS सबसे ज्यादा टैक्स बचाने वाली स्कीम बन सकती है।

NPS Tier-I में निवेश पर Section 80CCD(1) के तहत ₹1.5 लाख तक की छूट मिलती है। यह सीमा Section 80C का हिस्सा है। इसके अलावा Section 80CCD(1B) के तहत ₹50,000 की अतिरिक्त छूट भी मिलती है। यानी NPS के जरिए कुल ₹2 लाख तक टैक्स डिडक्शन का फायदा लिया जा सकता है।

अगर आप नया टैक्स रिजीम चुनते हैं, तो अपनी तरफ से किए गए निवेश पर छूट नहीं मिलेगी। हालांकि, अगर आपका नियोक्ता NPS में योगदान देता है, तो Section 80CCD(2) के तहत बेसिक सैलरी और DA के 14% तक की रकम पर टैक्स छूट मिल सकती है।

रिटायरमेंट के समय NPS की 60% रकम टैक्स-फ्री निकाली जा सकती है। बाकी 40% से एन्युटी खरीदनी होती है। उस पर मिलने वाली पेंशन आपके टैक्स स्लैब के हिसाब से टैक्सेबल होती है।

PPF में पूरा टैक्स-फ्री फायदा

PPF को EEE (Exempt-Exempt-Exempt) कैटेगरी की स्कीम माना जाता है। पुराने टैक्स रिजीम में PPF में निवेश पर Section 80C के तहत ₹1.5 लाख तक की टैक्स छूट मिलती है। इसके अलावा मिलने वाला ब्याज भी टैक्स-फ्री रहता है और मैच्योरिटी पर मिलने वाली पूरी रकम पर भी कोई टैक्स नहीं लगता।

अगर आपने नया टैक्स रिजीम चुना है, तो नए निवेश पर टैक्स छूट नहीं मिलेगी। हालांकि, ब्याज और मैच्योरिटी की रकम पहले की तरह टैक्स-फ्री रहेगी।

EPF का फायदा नौकरीपेशा लोगों को

EPF संगठित क्षेत्र में काम करने वाले कर्मचारियों के लिए रिटायरमेंट सेविंग स्कीम है।

पुराने टैक्स रिजीम में कर्मचारी का EPF योगदान Section 80C के तहत टैक्स छूट के दायरे में आता है। तय शर्तें पूरी होने पर ब्याज और निकासी भी टैक्स-फ्री रहती है। हालांकि, अगर समय से पहले पैसा निकाला जाता है, तो कुछ मामलों में टैक्स देना पड़ सकता है।

पुराने और नए टैक्स रिजीम में क्या फर्क?

अगर आपने पुराना टैक्स रिजीम चुना है, तो NPS, PPF और EPF तीनों में टैक्स बचाने का फायदा मिलता है। इनमें भी NPS सबसे आगे है, क्योंकि इसमें ₹50,000 की अतिरिक्त टैक्स छूट मिलती है।

वहीं, नए टैक्स रिजीम में Section 80C की छूट नहीं मिलती। इसलिए PPF और EPF में निवेश पर टैक्स डिडक्शन का फायदा नहीं मिलेगा। NPS में भी सिर्फ नियोक्ता के योगदान पर ही टैक्स छूट मिलती है।

किसे स्कीम को चुनना बेहतर?

अगर आपका लक्ष्य सबसे ज्यादा टैक्स बचाना है, तो पुराने टैक्स रिजीम में NPS बेहतर विकल्प हो सकता है। अगर आप पूरी तरह टैक्स-फ्री रिटर्न चाहते हैं, तो PPF मजबूत विकल्प है। वहीं, नौकरीपेशा लोगों के लिए EPF रिटायरमेंट बचत का अहम हिस्सा बना रहता है।

हालांकि, फाइनेंशियल एक्सपर्ट्स का मानना है कि बेहतर रिटायरमेंट प्लानिंग के लिए इन तीनों का संतुलित इस्तेमाल करना ज्यादा फायदेमंद हो सकता है।

Gold Jewellery Price: 10 ग्राम का नेकलेस या 5 ग्राम की अंगूठी खरीदने जा रहे? जानिए कितना बनेगा बिल

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।