EPS Scheme 2026: अब चुटकियों में क्लेम होगा पेंशन का पैसा! नियमों में हुआ बड़ा बदलाव, परिवार को मिलेंगे ये 5 बड़े फायदे

EPFO EPS Scheme 2026 Rules: नौकरीपेशा लोगों के लिए रिटायरमेंट के बाद नियमित आय का सबसे बड़ा सहारा इंप्लॉइज पेंशन स्कीम (EPS) होती है। हाल ही में सरकार ने पुराने नियमों को बदलते हुए EPS 2026 को लागू कर दिया है, जो पुराने EPS-95 की जगह लेगा। नए नियमों के तहत अब पेंशन क्लेम की प्रक्रिया को बेहद आसान और समयबद्ध बना दिया गया है।

आइए बेहद आसान भाषा में समझते हैं कि आप अपना ईपीएस पेंशन क्लेम कैसे कर सकते हैं और इस नई स्कीम में आपके परिवार को कौन से 5 बड़े पेंशन फायदे मिलते हैं।

EPS क्लेम करने से पहले चेक करें अपनी योग्यता

ईपीएस पेंशन का लाभ उठाने के लिए आपका योग्य होना जरूरी है। इसके लिए मुख्य शर्तें ये हैं:

10 साल की सेवा: ईपीएस के तहत मासिक पेंशन पाने के लिए कर्मचारी की न्यूनतम पेंशन योग्य सेवा 10 वर्ष होनी चाहिए।

उम्र सीमा: सामान्य तौर पर सदस्य 58 वर्ष की आयु पूरी होने पर मासिक पेंशन पाने का हकदार होता है। हालांकि, 10 साल की सेवा पूरी करने वाले सदस्य 50 वर्ष की उम्र से ही ‘अंतिम राहत’ के तौर पर अर्ली पेंशन ले सकते हैं, लेकिन इसमें पेंशन की राशि थोड़ी कम हो जाती है।

विड्रॉल बेनिफिट: जिन कर्मचारियों की सेवा 10 वर्ष से कम है, वे पेंशन के बजाय एकमुश्त विड्रॉल बेनिफिट का दावा कर सकते हैं।

KYC अपडेट रखना है सबसे जरूरी

पेंशन क्लेम में किसी भी तरह की देरी से बचने के लिए आपका ईपीएफओ रिकॉर्ड बिल्कुल अपडेट होना चाहिए।

आपके ईपीएफ खाते में आधार, बैंक खाता संख्या, पैन और जन्म तिथि बिल्कुल सही होनी चाहिए।

आपका यूनिवर्सल अकाउंट नंबर (UAN) एक्टिवेट होना चाहिए और वह आधार से लिंक होना चाहिए। अगर आपके दस्तावेजों और ईपीएफ खाते की जानकारियों में थोड़ा भी अंतर होगा, तो आपका क्लेम रिजेक्ट हो सकता है।

सही फॉर्म का चुनाव करें

आप किस तरह का लाभ लेना चाहते हैं, फॉर्म का चुनाव उसी पर निर्भर करता है:

फॉर्म 10D (Form 10D): अगर आप अपनी पात्रता पूरी कर चुके हैं और हर महीने मिलने वाली नियमित पेंशन का दावा करना चाहते हैं, तो आपको फॉर्म 10D भरना होगा।

फॉर्म 10C (Form 10C): अगर आपकी सेवा 10 वर्ष से कम है और आप पेंशन फंड में जमा पूरी रकम एकमुश्त निकालना चाहते हैं, तो आपको फॉर्म 10C भरना होगा।

पेंशन क्लेम की ऑनलाइन प्रक्रिया और नया 20-डे रूल

अब आपको ईपीएस क्लेम के लिए दफ्तरों के चक्कर काटने की जरूरत नहीं है। आप ईपीएफओ मेंबर पोर्टल पर जाकर अपने यूएएन और पासवर्ड के जरिए लॉगिन करके सीधे ऑनलाइन क्लेम फॉर्म भर सकते हैं और इसे आधार ओटीपी के जरिए सत्यापित कर सकते हैं।

20 दिनों का सख्त नियम: EPS 2026 के नए नियमों के तहत अब कमिश्नर को आपका पेंशन क्लेम आवेदन मिलने के 20 दिनों के भीतर निपटाना होगा। अगर बिना किसी ठोस वजह के क्लेम सेटल होने में 20 दिनों से ज्यादा की देरी होती है, तो देरी की अवधि के लिए 12% सालाना की दर से ब्याज दिया जाएगा और यह ब्याज संबंधित अधिकारी की सैलरी से भी वसूला जा सकता है।

EPS 2026: परिवार को मिलने वाले 5 बड़े पेंशन बेनिफिट्स

ईपीएस स्कीम का सबसे खूबसूरत पहलू यह है कि यह केवल कर्मचारी को ही नहीं, बल्कि उसके न रहने पर परिवार को भी सामाजिक सुरक्षा देती है। स्कीम के तहत मिलने वाले 5 बड़े फायदे ये हैं:

1. विधवा/विधुर पेंशन: ईपीएफ सदस्य की मृत्यु होने पर उसकी पत्नी या पति को आजीवन पेंशन मिलती है। यह पेंशन उनके दोबारा शादी करने या मृत्यु होने तक जारी रहती है।

2. बच्चों के लिए पेंशन: सदस्य की मृत्यु के बाद पत्नी के साथ-साथ दो बच्चों को भी (25 वर्ष की आयु पूरी होने तक) मासिक पेंशन का लाभ मिलता है। यह राशि विधवा पेंशन की 25% के बराबर होती है।

3. अनाथ बच्चों के लिए पेंशन: अगर सदस्य और उसकी पत्नी दोनों की मृत्यु हो जाती है, तो बच्चों को अनाथ पेंशन दी जाती है। यह राशि सामान्य बाल पेंशन से काफी अधिक (विधवा पेंशन की 75% तक) होती है।

4. नॉमिनी पेंशन: अगर सदस्य अविवाहित है या उसका कोई परिवार नहीं है, तो सदस्य द्वारा ई-नॉमिनेशन में फॉर्म 2 के जरिए तय किए गए नामांकित व्यक्ति को आजीवन पेंशन दी जाती है।

5. आश्रित माता-पिता को पेंशन: अगर मृत सदस्य का कोई परिवार, बच्चे या नॉमिनी नहीं है, तो उसके आश्रित माता-पिता (पहले मां और फिर पिता) को पेंशन का लाभ दिया जाता है।

48 घंटे से भी कम समय में क्रेडिट होने वाला है आपके PF खाते में इंट्रेस्ट! जानिए कैसे कैलकुलेट होता है ब्याज, 5 लाख पीएफ पर कितनी होगी कमाई?

EPF Interest 2026: अगर आप भी बार-बार अपनी ईपीएफ (EPF) पासबुक रिफ्रेश कर रहे हैं तो आपका इंतजार अब लगभग खत्म होने वाला है। कर्मचारी भविष्य निधि संगठन (EPFO) वित्त वर्ष 2025-26 के लिए करीब 34 करोड़ खातों में 15 जुलाई तक ब्याज की रकम क्रेडिट करने जा रहा है। पिछले वर्षों में जहां ब्याज अक्टूबर-नवंबर के समय क्रेडिट होता था। वहीं इस साल यह काफी पहले किया जा रहा है।

इस बार कुल 1.44 लाख करोड़ रुपये से अधिक की राशि इंट्रेस्ट के मद में क्रेडिट होने वाली है। EPFO के नए सेंट्रलाइज्ड आईटी सिस्टम (CITES) के माध्यम से बड़े पैमाने पर किया जाने वाला पहला ब्याज भुगतान है।

पिछले महीने वित्त मंत्रालय द्वारा मंजूर की गई ब्याज दर लगातार तीसरे साल भी 8.25 प्रतिशत पर बरकरार है। आइए जानते हैं कि आपके पीएफ बैलेंस के हिसाब से इस 8.25% ब्याज का रुपयों में क्या गणित बैठता है और इसका कैलकुलेशन कैसे किया जाता है।

₹5 लाख से ₹1 करोड़ के बैलेंस पर कितनी होगी कमाई?

वित्त वर्ष 2025-26 के लिए इंट्रेस्ट का कैलकुलेशन 31 मार्च 2026 तक के कुल फंड के आधार पर की जाती है। ये इंट्रेस्ट 15 जुलाई तक आपके पासबुक में दिखने लगेगी। साधारण गणित के हिसाब से आपके पीएफ बैलेंस पर मिलने वाला इंट्रेस्ट कुछ ऐसा बनता है:-

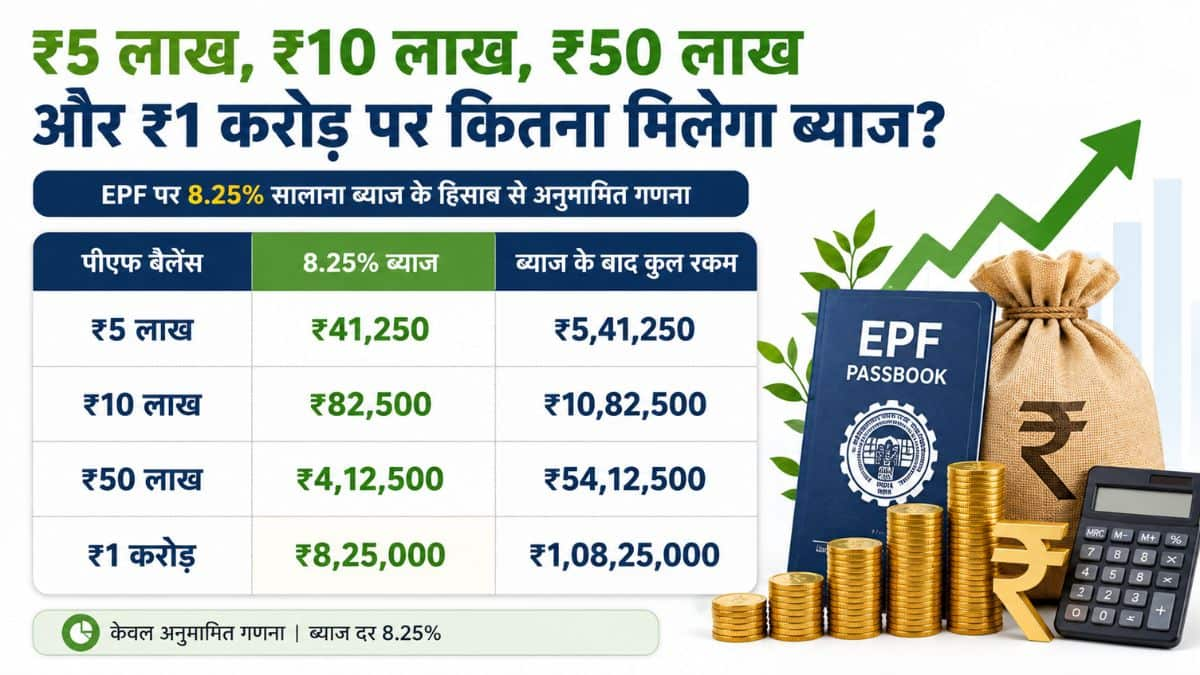
₹5 लाख के पीएफ बैलेंस पर: ₹41250 का ब्याज मिलेगा और ब्याज क्रेडिट होने के बाद कुल बैलेंस ₹541250 हो जाएगा।

₹10 लाख के पीएफ बैलेंस पर: ₹82500 का ब्याज मिलेगा और ब्याज क्रेडिट होने के बाद कुल बैलेंस ₹1082500 हो जाएगा।

₹50 लाख के पीएफ बैलेंस पर: ₹412500 का ब्याज मिलेगा और ब्याज क्रेडिट होने के बाद कुल बैलेंस ₹5412500 हो जाएगा।

₹1 करोड़ के पीएफ बैलेंस पर: ₹825000 का ब्याज मिलेगा और ब्याज क्रेडिट होने के बाद कुल बैलेंस ₹10825000 हो जाएगा।

इंट्रेस्ट क्रेडिट होने से पहले अपने ईपीएफओ मेंबर पोर्टल या उमंग (UMANG) ऐप पर जाकर तुरंत चेक कर लें कि आपकी केवाईसी डिटेल्स अपडेटेड हैं या नहीं। केवाईसी डिटेल्स का पुराना या आउटडेटेड होना ही सबसे आम कारण है जिसकी वजह से ब्याज क्रेडिट और क्लेम अटक जाते हैं।

कैसे होता है EPF ब्याज का कैलकुलेशन? जानिए नियम

ईपीएफ (EPF) में ब्याज की गणना मंथली आधार पर की जाती है। लेकिन यह रकम वित्तीय वर्ष के अंत में साल में एक बार आपके खाते में जमा होती है। इसका कैलकुलेशन कुछ इस तरह से किया जाता है-

मंथली क्लोजिंग बैलेंस: ईपीएफओ हर महीने के अंत में आपके खाते के बैलेंस को आधार बनाता है। पिछले वित्त वर्ष के क्लोजिंग बैलेंस पर पूरे साल का ब्याज मिलता है।

मासिक दर: वार्षिक ब्याज दर को 12 से भाग दिया जाता है, जैसे- 8.25% ÷ 12 = 0.6875% प्रति माह

नया योगदान: महीने के दौरान जमा हुई नई राशि को उस महीने के ब्याज में नहीं गिना जाता बल्कि उसे अगले महीने के ओपनिंग बैलेंस में शामिल किया जाता है। साल के दौरान जमा होने वाले नए पीएफ योगदान पर ब्याज, जमा होने के अगले महीने की पहली तारीख से 31 मार्च तक मिलता है।

पैसा निकालने पर नियम: अगर आपने साल के बीच में पीएफ का पैसा निकाला है तो निकाली गई रकम पर ब्याज केवल निकासी वाले महीने से ठीक पहले तक ही मिलता है। उसके बाद उस हिस्से पर ब्याज नहीं मिलता।

राउंड ऑफ और टोटल: सभी 12 महीनों के ब्याज को जोड़कर वित्तीय वर्ष के अंत में खाते में क्रेडिट किया जाता है। आखिरी में EPFO कुल ब्याज की रकम को नजदीकी पूरे रुपये में राउंड ऑफ कर देता है।

इस बार नए CITES सिस्टम की वजह से न सिर्फ ब्याज काफी जल्दी मिल रहा है। बल्कि आगे चलकर क्लेम, अकाउंट ट्रांसफर और दूसरी EPFO सेवाएं भी पहले के मुकाबले कहीं ज्यादा तेज और आसान हो जाएंगी।

मेंबर पासबुक पोर्टल पर कैसे चेक करें अपना बैलेंस? स्टेप बाई स्टेप तरीका

अगर आप यह चेक करना चाहते हैं कि वित्त वर्ष 2025-26 का 8.25% ब्याज आपके खाते में क्रेडिट हुआ है या नहीं तो सुनिश्चित करें कि आपका यूनिवर्सल अकाउंट नंबर (UAN) एक्टिवेट हो। इसके बाद इन स्टेप्स को फॉलो करें:-

स्टेप 1: सबसे पहले EPFO मेंबर पासबुक पोर्टल पर जाएं।

स्टेप 2: अपने UAN, पासवर्ड और कैप्चा कोड का उपयोग करके लॉग इन करें।

स्टेप 3: आपके आधार-लिंक्ड मोबाइल नंबर पर भेजे गए ओटीपी (OTP) को दर्ज करके अपनी पहचान सत्यापित करें।

स्टेप 4: इसके बाद ‘View Passbook’ के विकल्प को चुनें। यहां आप अपना लेटेस्ट ईपीएफ बैलेंस देख सकते हैं और यह भी चेक कर सकते हैं कि FY26 का ब्याज क्रेडिट हुआ है या नहीं।

(डिस्क्लेमर: मनीकंट्रोल.कॉम पर दिए गए विचार एक्सपर्ट के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदाई नहीं है। यूजर्स को मनी कंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले सर्टिफाइड एक्सपर्ट की सलाह लें।)

ये भी पढ़ें- EPFO Alert: PF फंड का क्लेम और e-नॉमिनेशन के लिए तुरंत अपडेट करें प्रोफाइल फोटो, नहीं तो हो सकती है परेशानी

EPF vs VPF: नौकरी जॉइन करते ही करें ये काम, 5 गुना बढ़ जाएगा आपका पीएफ फंड! जानें EPF और VPF का पूरा गणित

EPF vs VPF Retirement Corpus Comparison: जब भी कोई नई नौकरी मिलती है, तो हमारा पूरा ध्यान सालाना CTC पर होता है। लेकिन क्या आप जानते हैं कि आपकी सीटीसी का एक छोटा सा हिस्सा, जो प्रोविडेंट फंड (EPF) में जाता है, आपके रिटायरमेंट की पूरी तस्वीर बदल सकता है?

अक्सर कंपनियां ईपीएफ योगदान की गणना के लिए एक बेसिक सैलरी की सीमा तय कर देती हैं, जिससे आपका रिटायरमेंट फंड बहुत छोटा रह जाता है। लेकिन अगर आप सही प्लानिंग के साथ EPF और वॉलंटरी प्रोविडेंट फंड (VPF) का सही तालमेल बिठाएं, तो बुढ़ापे में मिलने वाला फंड 5 गुना तक बढ़ सकता है और आप आसानी से करोड़ों रुपये के मालिक बन सकते हैं। आइए समझते हैं इसका पूरा गणित।

कैसे मामूली अंतर से बन जाएगा ₹1.9 करोड़ का फंड?

मान लीजिए एक कर्मचारी की सालाना सीटीसी ₹12 लाख है। अब ईपीएफ योगदान दो अलग-अलग तरीकों से तय होता है:

केस 1: न्यूनतम सीमा पर योगदान

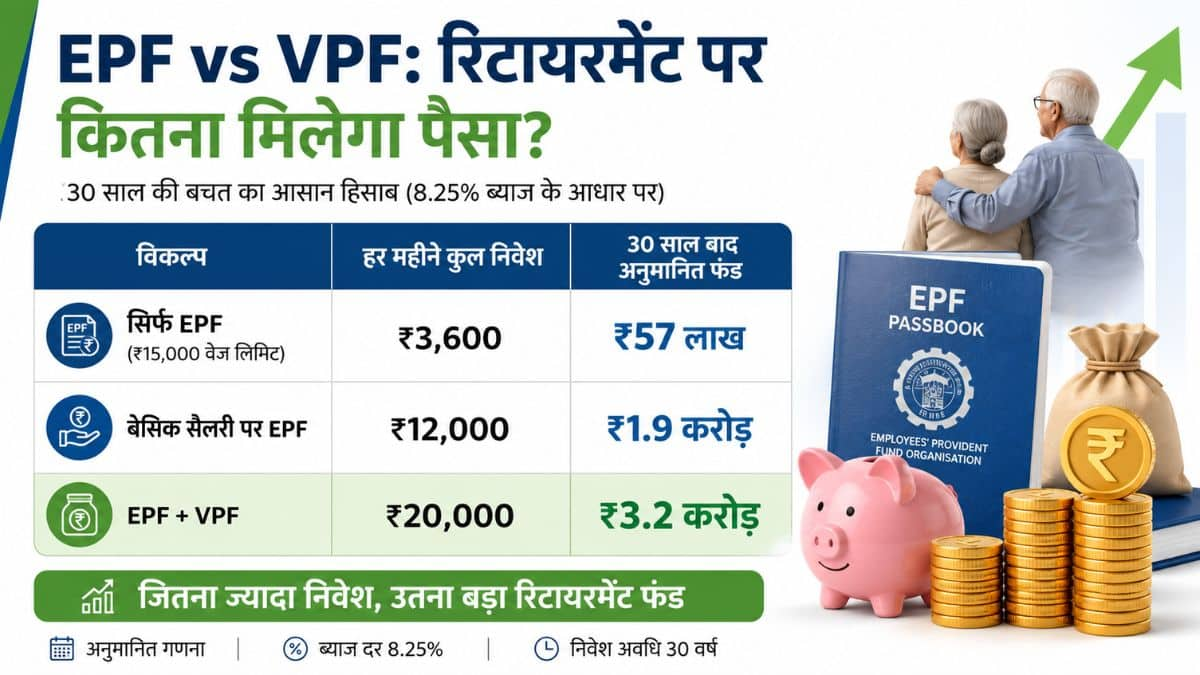
ज्यादातर कंपनियां बेसिक सैलरी की सरकारी सीमा यानी ₹15,000 प्रति महीने पर ही 12% ईपीएफ काटती हैं। इस स्थिति में आपके और कंपनी के हिस्से को मिलाकर हर महीने कुल ₹3,600 ईपीएफ में जमा होंगे। अगर वर्तमान ब्याज दर 8.25% और निवेश की अवधि 30 साल मान लें, तो रिटायरमेंट पर आपको मिलेंगे करीब ₹57 लाख।

केस 2: वास्तविक बेसिक सैलरी पर योगदान

अब मान लीजिए आपकी कंपनी आपकी वास्तविक बेसिक सैलरी जो सीटीसी का 50% यानी ₹50,000 महीना है उस पर 12% पीएफ काटती है। ऐसे में आपका और कंपनी का मिलाकर हर महीने कुल योगदान ₹12,000 हो जाता है। इसी 8.25% ब्याज दर और 30 साल की अवधि में आपका कुल फंड बढ़कर ₹1.9 करोड़ हो जाएगा!

यानी सिर्फ बेसिक सैलरी पर पीएफ कैलकुलेट करवाने से आपकी जेब में बिना किसी अतिरिक्त प्रयास के ₹1.3 करोड़ से अधिक का अतिरिक्त फंड जुड़ जाता है। यह है कंपाउंडिंग की असली ताकत।

VPF कराएगा रिटायरमेंट फंड को सीधे ₹3.2 करोड़ के पार

अगर आप अपने बुढ़ापे को और भी सुरक्षित और आलीशान बनाना चाहते हैं, तो आप VPF का विकल्प चुन सकते हैं। वीपीएफ आपको अनिवार्य 12% की सीमा से अधिक अपनी मर्जी से पीएफ में निवेश करने की छूट देता है। ऊपर दिए गए उदाहरण में अगर आप ईपीएफ के ₹12,000 के योगदान के साथ हर महीने वीपीएफ के जरिए ₹8,000 अतिरिक्त निवेश करते हैं, तो आपकी कुल मासिक बचत ₹20,000 हो जाएगी।

30 साल बाद 8.25% ब्याज के हिसाब से आपका यह फंड बढ़कर करीब ₹3.2 करोड़ हो जाएगा! यह शुरुआती ₹57 लाख के मुकाबले 5 गुना से भी ज्यादा है।

VPF कराएगा रिटायरमेंट फंड को सीधे ₹3.2 करोड़ के पार

नौकरी बदलते या जॉइन करते समय इन 3 बातों का रखें ध्यान

हर कंपनी का पीएफ काटने का नियम अलग होता है। इसलिए सैलरी डिस्कशन के समय ये बातें जरूर जांचें:

पीएफ कैलकुलेशन का आधार: कंपनी से साफ पूछें कि वे पीएफ का योगदान ₹15,000 की न्यूनतम सीमा पर कर रहे हैं या आपकी वास्तविक बेसिक सैलरी पर।

बेसिक सैलरी का हिस्सा: आपकी सीटीसी में बेसिक सैलरी का हिस्सा कितना है, क्योंकि पीएफ इसी से तय होता है।

VPF की सुविधा: क्या कंपनी आपको VPF के जरिए अतिरिक्त निवेश करने की अनुमति देती है।

टेक होम सैलरी में लगेगी चपत

ज्यादा पीएफ और वीपीएफ काटने का एक ही नुकसान है कि इससे आपकी हर महीने हाथ में आने वाली सैलरी कम हो जाती है। इसलिए निवेश बढ़ाने से पहले यह जरूर सुनिश्चित कर लें कि आपके पास इमरजेंसी फंड तैयार है और आपके मंथली खर्चे आसानी से पूरे हो रहे हैं।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

EPF Interest Credit: 15 जुलाई तक PF खाताधारकों के अकाउंट में आएगा ब्याज, जानें ₹10, 50 लाख और 1 करोड़ के बैलेंस पर कितनी होगी कमाई

EPFO Credit FY26 Interest Update: अगर आप भी अपने पीएफ खाते में ब्याज का पैसा ट्रांसफर होने का इंतजार कर रहे हैं, तो आपके लिए बहुत बड़ी खुशखबरी है। कर्मचारी भविष्य निधि संगठन (EPFO) वित्त वर्ष 2025-26 के लिए ब्याज का पैसा 15 जुलाई तक देश के करीब 34 करोड़ खाताधारकों के अकाउंट में क्रेडिट करने जा रहा है।

आमतौर पर पीएफ का ब्याज अक्टूबर या नवंबर के महीने में आता था, लेकिन इस बार नए सेंट्रलाइज्ड आईटी सिस्टम की बदौलत यह काम काफी पहले होने जा रहा है। इस बार कुल 1.44 लाख करोड़ रुपये से अधिक की ब्याज राशि बांटी जा रही है। वित्त मंत्रालय ने पिछले महीने ही 8.25% की ब्याज दर को मंजूरी दी है, जो लगातार तीसरे साल भी बरकरार है। आइए जानते हैं कि आपके पीएफ बैलेंस के हिसाब से आपको कितने रुपये का फायदा होने वाला है।

बैलेंस का गणित: ₹10 लाख, 50 लाख और 1 करोड़ पर कितना मिलेगा ब्याज?

8.25% की ब्याज दर सुनने में तो अच्छी लगती है, लेकिन असल में आपके खाते में कितने रुपये आएंगे? इसे आसानी से समझने के लिए नीचे दी गई तालिका देखें:

बैलेंस का गणित: ₹10 लाख, 50 लाख और 1 करोड़ पर कितना मिलेगा ब्याज?

ध्यान दें: यह गणना इस अनुमान पर आधारित है कि पूरे वित्त वर्ष 2025-26 के दौरान पीएफ बैलेंस में कोई बदलाव नहीं हुआ है। असल में पीएफ ब्याज की गणना हर महीने के रनिंग बैलेंस पर की जाती है, जो आपके मंथली कॉन्ट्रीब्यूशन या विड्रॉल के हिसाब से बदल सकती है।

बिना किसी रिस्क के बंपर और टैक्स-फ्री कमाई

इस कैलकुलेशन से साफ है कि पीएफ पर मिलने वाला फायदा बेहद शानदार है। उदाहरण के लिए, जिस कर्मचारी के खाते में ₹50 लाख का कॉर्पस है, उसे बिना किसी मार्केट रिस्क और बिना एक भी रुपया निकाले सीधे ₹4 लाख से ज्यादा की कमाई होगी। वहीं, ₹1 करोड़ का बैलेंस रखने वालों को ₹8.25 लाख का ब्याज मिलेगा, जो कई लोगों की शुरुआती सालाना सैलरी से भी कहीं ज्यादा है। सबसे अच्छी बात यह है कि यह पूरी तरह सुरक्षित और सरकारी गारंटी वाला निवेश है।

KYC अपडेट रखें, वरना फंस सकता है पैसा

एक्सपर्ट्स का कहना है कि अगर आपका केवाईसी डिटेल्स जैसे पैन या बैंक अकाउंट की जानकारी पुरानी या अधूरी है, तो उसे तुरंत ठीक कर लें। पीएफ ब्याज का पैसा अटकने या क्लेम रिजेक्ट होने की सबसे बड़ी वजह अधूरा केवाईसी ही होती है। आप ईपीएफओ पोर्टल या उमंग ऐप के जरिए इसे चेक कर सकते हैं।

स्टेप-बाय-स्टेप गाइड: कैसे चेक करें अपना ईपीएफ बैलेंस?

यह जांचने के लिए कि आपके खाते में ब्याज का पैसा आया है या नहीं, आपका यूनिवर्सल अकाउंट नंबर (UAN) एक्टिवेट होना चाहिए। इसके बाद इन स्टेप्स को फॉलो करें:

स्टेप 1: सबसे पहले ईपीएफओ के ‘Member Passbook’ पोर्टल पर जाएं।

स्टेप 2: अपना UAN, पासवर्ड और कैप्चा कोड दर्ज करके लॉग इन करें।

स्टेप 3: आपके आधार से जुड़े मोबाइल नंबर पर एक ओटीपी (OTP) आएगा, उसे दर्ज कर अपनी पहचान वेरिफाई करें।

स्टेप 4: इसके बाद ‘View Passbook’ के विकल्प को चुनें। यहां आपको अपना लेटेस्ट पीएफ बैलेंस और वित्त वर्ष 2025-26 का क्रेडिट हुआ ब्याज दिख जाएगा।

SIP Magic: हर महीने ₹2000 बचाकर भी खड़ा कर सकते हैं ₹1 करोड़ का फंड, जानें निवेश का ये धांसू फॉर्मूला

8 साल के एक्सपीरियंस वाले SBI मैनेजर की CTC 35.25 लाख रुपये की पर इसका चौंकाने वाला ब्रेकअप और कैच हुआ वायरल

भारत में सरकारी नौकरी आज भी सुरक्षित करियर और अच्छी सैलरी की वजह से लोगों की पहली पसंद मानी जाती है। खासकर अगर आपकी नौकरी सरकारी बैंक में हो तो अलग ही बात होती है। हाल ही में स्टेट बैंक ऑफ इंडिया (SBI) के एक स्केल-3 मैनेजर की बताई जा रही सैलरी स्लिप सोशल मीडिया पर तेजी से वायरल हो रहा है। वायरल हो रहे इस डाक्युमेंट में सालाना करीब 35.24 लाख रुपये की ग्रॉस सैलरी दिखाई गई है, लेकिन कई लोगों का कहना है कि इसकी पूरी तस्वीर कुछ अलग है। इसे देखने के बाद लोग सरकारी बैंक कर्मचारियों की सैलरी और उससे जुड़ी सुविधाओं को लेकर अलग-अलग राय दे रहे हैं।

यूजर ने पोस्ट किया सैलरी स्लिप

एक्स (X) पर शेयर की गई पोस्ट के कैप्शन में लिखा गया, “लोग अक्सर कहते हैं कि एसबीआई कर्मचारियों की जिंदगी पूरी तरह से सेटल होती है, लेकिन इस स्केल-3 मैनेजर की सैलरी स्लिप देखने के बाद आपकी सोच बदल सकती है।” पोस्ट करने वाले यूजर ने दावा किया कि, संबंधित कर्मचारी ने करीब आठ साल पहले एसबीआई में प्रोबेशनरी ऑफिसर (PO) के रूप में नौकरी शुरू की थी। बाद में पदोन्नति मिलने के बाद वह स्केल-3 मैनेजर बन गया। पोस्ट के साथ शेयर किए गए वित्त वर्ष 2025-26 के फॉर्म-16 के अनुसार, उसकी कुल वार्षिक ग्रॉस सैलरी 35,24,315.88 रुपये बताई गई है।

व्यक्ति ने कही ये बात

पोस्ट शेयर करने वाले व्यक्ति ने ये भी साफ किया कि ग्रॉस सैलरी को कर्मचारी की हर महीने मिलने वाली आय नहीं माना जाना चाहिए। उन्होंने बताया कि इस रकम में लीव फेयर कंसेशन (LFC) एनकैशमेंट और लीव एनकैशमेंट शामिल हैं, जो सैलरी के बार-बार मिलने वाले हिस्से के बजाय एक बार या कभी-कभी मिलने वाले फायदे हैं। पोस्ट में आगे लिखा गया, “इसके अलावा, हर महीने आयकर, एनपीएस (NPS), ईपीएफ (EPF), होम लोन की ईएमआई, कार लोन और टू-व्हीलर लोन जैसी कई मदों में कटौती होती है। इसलिए फॉर्म-16 में दिखाई गई ग्रॉस सैलरी और हर महीने बैंक खाते में आने वाली वास्तविक रकम में काफी अंतर हो सकता है।”

सोशल मीडिया पर किया कमेंट

इस पोस्ट के वायरल होने के बाद सोशल मीडिया पर लोगों के बीच नई बहस शुरू हो गई। एक यूजर ने लिखा, “फॉर्म-16 देखने में भले ही शानदार लगता हो, लेकिन हर महीने हाथ में आने वाली सैलरी असली स्थिति बताती है। ग्रॉस सैलरी के बड़े आंकड़े हमेशा बैंक कर्मचारियों की वास्तविक कमाई नहीं दिखाते।” दूसरे यूजर ने मजाकिया अंदाज में कहा, “यही सबसे बड़ी बात है। हम अक्सर सिर्फ बड़े आंकड़े देखकर राय बना लेते हैं, जबकि टैक्स, कटौतियां, जिम्मेदारियां और आखिर में हाथ में आने वाली रकम को नजरअंदाज कर देते हैं।”

एक यूजर ने टिप्पणी करते हुए लिखा, “आठ साल की नौकरी के बाद स्केल-3 पर करीब 2 लाख रुपये इन-हैंड सैलरी मिल रही है। मेरे हिसाब से यह काफी अच्छा पैकेज है। इतने ही अनुभव वाले कई क्लास-ए गजेटेड अधिकारियों से भी यह बेहतर माना जा सकता है।”

EPF Interest Credit: बड़ी खुशखबरी! EPFO ने 8 करोड़ PF खाते में ब्याज जमा करने का दिया आदेश; इन 4 तरीकों से करें चेक

EPF Interest Rate: करीब 8 करोड़ EPF खाताधारकों के लिए बड़ी खुशखबरी है। कर्मचारी भविष्य निधि संगठन (EPFO) ने वित्त वर्ष 2025-26 के लिए 8.25% ब्याज देने की आधिकारिक घोषणा कर दी है। इसके साथ ही सभी क्षेत्रीय कार्यालयों को सदस्यों के खातों में ब्याज की रकम जमा करने के निर्देश भी जारी कर दिए हैं।

EPFO ने अपने हालिया सर्कुलर में कहा है कि केंद्र सरकार ने Employees’ Provident Fund Scheme, 1952 के पैरा 60(1) के तहत 2025-26 के लिए 8.25% ब्याज दर को मंजूरी दे दी है। अब सभी संबंधित कार्यालयों को निर्देश दिया गया है कि वे जल्द से जल्द यह ब्याज सदस्यों के EPF खातों में जमा करें।

इस बार जल्दी आएगा ब्याज

इस बार EPFO ने अपने डेटाबेस का कंसालिडेशन (Database Consolidation) किया है। साथ ही सॉफ्टवेयर सिस्टम को भी अपग्रेड किया गया है।

इसी वजह से ब्याज जमा करने की प्रक्रिया पहले के मुकाबले ज्यादा तेज और आसान रहने की उम्मीद है। पहले सभी खातों में ब्याज जमा होने में एक से दो महीने तक लग जाते थे। लेकिन इस बार प्रक्रिया काफी तेज हो सकती है।

लंबे समय से इंतजार कर रहे थे सदस्य

EPF सदस्य काफी समय से अपने खातों में ब्याज आने का इंतजार कर रहे थे। दरअसल, मार्च 2026 में EPFO के सेंट्रल बोर्ड ऑफ ट्रस्टीज (CBT) ने वित्त वर्ष 2025-26 के लिए 8.25% ब्याज दर को मंजूरी दी थी। इसके बाद प्रस्ताव केंद्र सरकार के पास भेजा गया।

नियमों के मुताबिक, CBT की मंजूरी के बाद प्रस्ताव वित्त मंत्रालय के पास जाता है। अंतिम मंजूरी मिलने के बाद ही ब्याज खातों में जमा किया जाता है।

लगातार तीसरे साल नहीं बदली ब्याज दर

वित्त मंत्रालय ने जून 2026 में 8.25% ब्याज दर को मंजूरी दे दी थी। इसके साथ ही लगातार तीसरे साल EPF पर ब्याज दर 8.25% ही रखी गई है। अब औपचारिक मंजूरी मिलने के बाद EPFO ने ब्याज की रकम खातों में जमा करने की प्रक्रिया शुरू करने के निर्देश जारी कर दिए हैं।

यानी अगर आपका भी EPF खाता है, तो आने वाले दिनों में आपके खाते में वित्त वर्ष 2025-26 का 8.25% ब्याज दिखाई देने लगेगा।

EPF खाते में ब्याज आया या नहीं? ऐसे करें चेक

अगर आप जानना चाहते हैं कि आपके EPF खाते में 8.25% ब्याज जमा हुआ है या नहीं, तो इन आसान तरीकों से चेक कर सकते हैं।

1. EPFO Member Passbook से चेक करें

  • EPFO Member Passbook पोर्टल पर जाएं।
  • अपना UAN और पासवर्ड डालकर लॉग इन करें।
  • अपना EPF खाता चुनें।
  • पासबुक खोलें।
  • यहां Interest Update या नई एंट्री में जमा हुआ ब्याज दिखाई देगा।

2. UMANG ऐप से चेक करें

  • मोबाइल में UMANG ऐप खोलें।
  • EPFO सेक्शन में जाएं।
  • View Passbook पर टैप करें।
  • UAN और OTP की मदद से लॉग इन करें।
  • पासबुक में ब्याज की एंट्री चेक करें।

3. SMS से बैलेंस जानें

  • अपने रजिस्टर्ड मोबाइल नंबर से 7738299899 पर यह SMS भेजें:
  • EPFOHO UAN ENG
  • अगर हिंदी में जानकारी चाहिए, तो ENG की जगह HIN लिखें।
  • कुछ ही देर में EPF बैलेंस और ब्याज की जानकारी SMS के जरिए मिल जाएगी।

4. मिस्ड कॉल देकर चेक करें

  • अपने UAN से जुड़े रजिस्टर्ड मोबाइल नंबर से 9966044425 पर मिस्ड कॉल दें।
  • कुछ सेकंड में SMS आएगा।
  • इसमें EPF बैलेंस और खाते की जानकारी मिल जाएगी।

EPF Scheme 2026: बीमारी समेत 6 कारणों से कर सकेंगे आंशिक निकासी, जानिए कितना मिलेगा पैसा

EPF Scheme 2026: सैलरी अधिक लें या पीएफ खाते में ज्यादा पैसे, फैसले से पहले करें ये कैलकुलेशन, नहीं तो लगेगा तगड़ा शॉक

EPF Scheme 2026: नए लेबर कोड के तहत एंप्लॉयीज को अपना पीएफ कॉन्ट्रिब्यूशन एक लेवल तक कम करने की सहूलियत मिल रही है ताकि वह अपनी मंथली टेक-होम सैलरी बढ़ा सकें। हालांकि इससे सैलरी तुरंत अधिक मिल तो जाएगी लेकिन लॉन्ग टर्म में रिटायरमेंट के बनाया जा रहा पैसा काफी कम हो सकता है। ऐसे में आखिरी फैसला इस बात पर निर्भर करता है कि क्या जितनी सैलरी अधिक मिलेगी, वह सही तरीके से निवेश करेंगे या खर्च हो जाएगा। वित्तीय जानकारों के मुताबिक बस इसी से तय होगा कि एंप्लॉयीज को सैलरी अधिक लेनी चाहिए या पीएफ खाते में अधिक पैसा जाते देने रहना चाहिए।

नए नियमों से कैसे बढ़ जाएगी टेक-होम सैलरी?

जैगल कंपनी टैक्सप्लानर के को-फाउंडर और सीईओ सुधीर कौशिक का कहना है कि ईपीएफ खाते में में 12% ही जमा होगा लेकिन असली मुद्दा यह है कि यह 12% सैलरी के किस हिस्से पर लागू होता है। पहले के फ्रेमवर्क कई कंपनियां पीएफ को या तो एक्चुअल बेसिक सैलरी पर काटते थे या हर महीने स्टैटुअरी वेज सीलिंग ₹15,000 थी, जिससे कम से कम हर महीने पीएफ खाते में ₹1,800 जाता ही था। अब नए लेबर कोड फ्रेमवर्क में 12% का अनिवार्य कॉन्ट्रिब्यूशन अभी भी सिर्फ स्टैटुअर वेज सीलिंग तक ही लागू है। इस सीमा से ऊपर सैलरी पर कॉन्ट्रिब्यूशन आमतौर पर वालंटरी होता है और यह एंप्लॉयर-एंप्लॉयीज की आपसी सहमति से तय होता है। ऐसे में जहां एंप्लॉयीज हायर सैलरी बैस पर पीफ खाते में पैसे डाल रहे हैं, वहां एंप्लॉयर-एंप्लॉयी मिलकर इसे हर महीने ₹1800 तक सीमित रख सकते हैं और टेक-होम सैलरी बढ़ा सकते हैं।

किसके लिए सैलरी बढ़ाने का विकल्प शानदार नहीं

अगर पीएफ खाते में कॉन्ट्रिब्यूशन कम करने का विकल्प चुनते हैं तो टेक-होम सैलरी बढ़ जाएगी लेकिन रिटायरमेंट कॉर्पस कम हो जाएगा। प्रोमोर फिनटेक प्राइवेट लिमिटेड की डायरेक्टर और नेटवर्क एफपी की को-फाउंडर निशा सांघवी का कहना है कि कुछ खास एंप्लॉयीज के लिए सैलरी बढ़वाने का विकल्प आकर्षक नहीं है-

जो एंप्लॉयीज अपने रिटायरमेंट की मुख्य बचत को लेकर ईपीएफ पर निर्भर हैं।

जिनकी कंपनियां पूरी बैसिक सैलरी का 12% हिस्सा पीएफ खाते में डालती हैं क्योंकि कम पीएफ कॉन्ट्रिब्यूशन चुनने पर कंपनियां भी स्टैटुअरली लिमिट से ऊपर कॉन्ट्रिब्यूशन बंद कर सकती हैं और एंप्लॉयर-फंडेड रिटायर बेनेफिट खत्म हो जाएगा।

40 वर्ष से अधिक की उम्र के एंप्लॉयीज क्योंकि उनकी कमाई की उम्र कम रह जाती है तो पीएफ खाते में जमा घटती है तो असर बहुत बड़ा होता है।

जिनकी बचत की आदत नहीं या कोई इमरजेंसी फंड नहीं है।

मार्केट के उतार-चढ़ाव से घबराने वाले निवेशक। ईपीएफ पर अभी भी सालाना 8.2% की दर से ब्याज मिल रहा है, जो अधिकतर सब्सक्राइबर्स के लिए टैक्स-एफिसिएंट बना हुआ है और इतना अधिक ब्याज देने वाला सुरक्षित फिक्स्ड इनकम प्रोडक्ट्स मुश्किल है।

कितना पड़ेगा असर?

अब बात करते हैं टेक-होम सैलरी अधिक करने का रिटायरमेंट कॉर्पस पर असर की। इसे लेकर निशा सांघवी का कहना है कि मान लीजिए किसी एंप्लॉयी की बेसिक सैलरी ₹50 हजार है और 12% के हिसाब से हर महीने ईपीएफ खाते में ₹6 हजार जमा होता है। नए नियमों के तहत सिर्फ ₹1800 जमा करना अनिवार्य है तो इसे चुनने पर हर महीने सैलरी ₹4200 बढ़ जाएगी लेकिन अगर यही ईपीएफ खाते में जाता है तो 8.25% की दर से 25 साल में लगभग ₹41-₹42 लाख का फंड तैयार कर देता। निशा का कहना है कि अगर कंपनी ने भी अपना वालंटरी कॉन्ट्रिब्यूशन बंद कर दिया तो रिटायरमेंट कॉर्पस को झटका लगभग दोगुना बढ़कर लगभग ₹80 लाख से अधिक हो सकता है। इसके अलावा टैक्स का एंगल है भी है। टेक-होम सैलरी बढ़ती है तो उस हिसाब से टैक्स देनदारी भी बढ़ सकती है, जब ईपीएफ में रखा पैसा अधिकतर टैक्स-फ्री ही होता है।

तो किसके लिए बेहतर है पीएफ खाते में जमा कम करना?

निशा के मुताबिक कुछ ही मामलों में पीएफ खाते में कॉन्ट्रिब्यूशन में कटौती करना सही हो सकता है। जैसे कि अगर किसी एंप्लॉयीज को 12-14% की अधिक दर से लोन की किश्त भरनी है तो इसका प्रीपेमेंट ईपीएफ के 8.25% की दर से ब्याज हासिल करने से बेहतर है। इसके अलावा ऐसे एंप्लॉयीज के लिए भी ईपीएफ खाते में कॉन्ट्रिब्यूशन कम करना बेहतर है, जो टेक-होम सैलरी को बेहतर तरीके से निवेश कर सकें।

सिर्फ ₹6000 की SIP से हर महीने पाएं ₹6 लाख की पेंशन, साथ में ₹2.64 करोड़ का बोनस! ये है सीक्रेट

डिस्क्लेमर: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

₹4000 तक बढ़ेगी टेक-होम सैलरी, लेकिन रिटायरमेंट पर होगा ₹80 लाख का भारी नुकसान! एक्सपर्ट से समझिए नए EPF नियम का पूरा गणित

New EPF Rules Take Home Salary vs Retirement: नए लेबर कोड के तहत मिलने वाली फ्लैक्सिबिलिटी के कारण अब कई कंपनियों में कर्मचारियों को भविष्य निधि (EPF) में अपना योगदान घटाकर न्यूनतम वैधानिक सीमा पर लाने का विकल्प मिल सकता है। ऐसा करने से आपकी हर महीने हाथ में आने वाली सैलरी तो तुरंत बढ़ जाएगी, लेकिन वित्तीय सलाहकारों का कहना है कि यह तात्कालिक खुशी आपके रिटायरमेंट के बड़े फंड को भारी चपत लगा सकती है।

यह फैसला पूरी तरह इस बात पर निर्भर करता है कि आप हर महीने बचने वाले एक्स्ट्रा पैसे का क्या करेंगे? उसे अनुशासन के साथ सही जगह निवेश करेंगे या सिर्फ खर्च कर देंगे? आइए एक्सपर्ट्स के हवाले से समझते हैं कि पीएफ में कटौती करने का यह नया नियम क्या है और इसके दूरगामी वित्तीय परिणाम क्या हो सकते हैं।

क्या बदल गया है ईपीएफ का नया फ्रेमवर्क?

टैक्सस्पैनर(Taxspanner) के को-फाउंडर और सीईओ सुधीर कौशिक के मुताबिक, ईपीएफ योगदान का मूल सिद्धांत अभी भी 12 प्रतिशत ही है, लेकिन असली पेंच उस ‘वेतन आधार’ का है जिस पर यह 12% लागू होता है।

पहले का नियम: कई कंपनियां या तो वास्तविक बेसिक सैलरी पर 12% पीएफ काटती थीं या इसे ₹15000 प्रति माह की वैधानिक सीमा पर सीमित रखती थीं, जिससे न्यूनतम अनिवार्य पीएफ योगदान ₹1800 प्रति माह होता था।

नया नियम: नए लेबर कोड के तहत, केवल वैधानिक वेतन सीमा (₹15000) तक ही 12% का अनिवार्य योगदान लागू रहेगा। इस सीमा से अधिक वेतन पर पीएफ काटना पूरी तरह स्वैच्छिक होगा, जो कंपनी और कर्मचारी की आपसी सहमति पर निर्भर करेगा।

इसका मतलब है कि अगर आप वर्तमान में अपनी पूरी बेसिक सैलरी पर अधिक पीएफ कटवा रहे हैं, तो आप और आपकी कंपनी आपसी सहमति से इसे घटाकर केवल अनिवार्य ₹1800 प्रति माह के स्तर पर ला सकते हैं। इससे आपकी मंथली टेक-होम सैलरी तो बढ़ जाएगी, लेकिन रिटायरमेंट फंड छोटा हो जाएगा।

ITR Filing 2026: सैलरी ₹12 लाख है और नहीं कटा TDS, तो भी भरना पड़ सकता है टैक्स! समझिए ITR का यह पेचीदा नियम

किन्हें पीएफ योगदान घटाने की गलती ‘बिल्कुल नहीं’ करनी चाहिए?

प्रोमोर फिनटेक की को-फाउंडर और डायरेक्टर निशा संघवी के अनुसार, यह विकल्प ज्यादातर नौकरीपेशा लोगों के लिए सही नहीं है। इन 5 तरह के लोगों को पीएफ कम करने से बचना चाहिए:

जिनकी मुख्य बचत सिर्फ ईपीएफ है: अधिकांश वेतनभोगियों के लिए पीएफ ही एकमात्र ऐसी बचत है जो हर महीने ऑटोमैटिक होती है। बिना निवेश अनुशासन के, हाथ में आने वाला एक्स्ट्रा पैसा सिर्फ खर्चों में उड़ जाएगा।

कंपनी का मैचिंग कॉन्ट्रिब्यूशन खोने का डर: अगर कंपनी आपकी पूरी बेसिक सैलरी पर 12% योगदान दे रही है और आपने अपना स्वैच्छिक हिस्सा घटा लिया, तो मुमकिन है कि कंपनी भी वैधानिक सीमा से ऊपर अपना योगदान बंद कर दे। यानी आप कंपनी की तरफ से मिलने वाला फ्री रिटायरमेंट बेनिफिट खो देंगे।

40 और 50 की उम्र वाले कर्मचारी: जिनके पास नौकरी के कम साल बचे हैं, उन्हें कंपाउंडिंग का फायदा कम मिलता है। इसलिए योगदान घटाने से उनके रिटायरमेंट फंड पर बहुत बड़ा और बुरा असर पड़ेगा।

रूढ़िवादी या सेफ इन्वेस्टर्स: वित्तीय वर्ष 2026 के लिए ईपीएफ 8.25% की सरकारी गारंटीड ब्याज दर दे रहा है, जो पूरी तरह टैक्स-फ्री है। इतनी सुरक्षा के साथ इतना बढ़िया रिटर्न किसी अन्य फिक्स्ड-इनकम प्रोडक्ट में मिलना नामुमकिन है।

टेक-होम सैलरी बढ़ाने का लॉन्ग-टर्म नुकसान

एक्सपर्ट निशा संघवी ने एक आसान उदाहरण से इसके वित्तीय नुकसान को समझाया है:

मान लीजिए किसी कर्मचारी की बेसिक सैलरी ₹50000 है। अभी 12% के हिसाब से उसका पीएफ योगदान ₹6000 प्रति माह जाता है।

नए नियमों के तहत अगर वह न्यूनतम अनिवार्य सीमा चुनता है, तो उसका पीएफ केवल ₹1800 कटेगा, जिससे उसकी टेक-होम सैलरी में हर महीने ₹4200 बढ़ जाएंगे।

कंपाउंडिंग का नुकसान: अगर यह ₹4200 पीएफ खाते में ही रहते और 8.25% की दर से बढ़ते, तो 25 सालों में यह रकम करीब ₹41 से ₹42 लाख बन जाती।

डबल झटका: अगर आपकी देखा-देखी आपकी कंपनी ने भी एक्स्ट्रा हिस्से पर अपना मैचिंग कॉन्ट्रिब्यूशन बंद कर दिया, तो आपके रिटायरमेंट कॉर्पस में सीधे ₹80 लाख से ज्यादा का बड़ा नुकसान होगा।

इसके अलावा, जो एक्स्ट्रा पैसा आपकी टेक-होम सैलरी में जुड़ेगा, वह आपके टैक्स स्लैब के हिसाब से पूरी तरह टैक्स के दायरे में आएगा, जबकि पीएफ में रहने पर यह टैक्स-फ्री कंपाउंड होता। यहां आपको बता दें कि सालाना ₹2.5 लाख से अधिक के कर्मचारी योगदान के ब्याज पर ही टैक्स लगता है।

किन्हें चुनना चाहिए कम पीएफ का विकल्प?

यह विकल्प केवल दो ही परिस्थितियों में फायदेमंद हो सकता है:

महंगे लोन चुकाने के लिए: अगर आप 12 से 14 प्रतिशत की भारी ब्याज दर वाला पर्सनल या क्रेडिट कार्ड लोन चुका रहे हैं, तो पीएफ घटाकर लोन का प्री-पेमेंट करना 8.25% के पीएफ रिटर्न से बेहतर परिणाम देगा।

अनुशासित इक्विटी निवेशक: जो लोग हाथ में आने वाले इस अतिरिक्त पैसे को बिना चूके हर महीने लंबी अवधि के लिए इक्विटी म्यूचुअल फंड में डाइवर्ट करने का पक्का अनुशासन रखते हैं।

एक्सपर्ट की सलाह है कि कोई भी फैसला लेने से पहले अपनी कंपनी की ईपीएफ पॉलिसी जांचें। अगर अतिरिक्त पैसा केवल रोजमर्रा के सामान्य खर्चों या लाइफस्टाइल को अपग्रेड करने में जाने वाला है, तो पीएफ योगदान को बिल्कुल न छुएं। आज की थोड़ी सी नकदी का आराम, कल के बुढ़ापे के बड़े फंड को दांव पर लगाने जैसा है।

डिस्क्लेमर: मनीकंट्रोल पर विशेषज्ञों द्वारा व्यक्त किए गए विचार और निवेश टिप्स उनके अपने हैं, वेबसाइट या उसके प्रबंधन के नहीं। मनीकंट्रोल यूजर्स को सलाह देता है कि वे कोई भी निवेश निर्णय लेने से पहले सर्टिफाइड एक्सपर्ट्स से जांच कर लें।

EPF Scheme 2026: 1 साल के अंदर छोड़ दी नौकरी तो क्या निकाल सकते हैं PF का पूरा पैसा? समझिए एलिजिबल मेंबर बैलेंस और टैक्स का पूरा नियम

EPF Scheme 2026: केंद्र सरकार ने नई कर्मचारी भविष्य निधि (EPF) योजना, 2026 को नोटिफाई कर दिया है। इसके तहत ईपीएफ खातों से आंशिक निकासी को लेकर एक आसान और नया फ्रेमवर्क पेश किया गया है। आपको बता दें कि सोशल सिक्योरिटी कोड, 2020 के तहत नोटिफाई की गई यह नई स्कीम छह दशक पुरानी ईपीएफ योजना, 1952 की जगह लागू हुई है।

नए नियमों में पीएफ सदस्यों को अपनी अलग-अलग जरूरतों के लिए अपने एलिजिबल बैलेंस का 100 प्रतिशत तक हिस्सा निकालने की इजाजत है। इसके अलावा एक नया नियम भी जोड़ा गया है। इस नियम के तहत अब हर सदस्य को अपने ईपीएफ खाते में एक न्यूनतम बैलेंस बनाए रखना अनिवार्य होगा।

क्या बदल रहा है निकासी का नियम?

नए नियमों के तहत ईपीएफ सदस्य आंशिक निकासी के लिए डेजिगनेटेड पोर्टल से ऑनलाइन आवेदन कर सकते हैं। यहां जानना जरूरी है कि ये विड्रॉल एक जरूरी शर्त के अधीन होगा। योजना के नियमों के मुताबिक कमिश्नर निर्दिष्ट पोर्टल पर किसी सदस्य के आवेदन पर आंशिक निकासी को मंजूरी दे सकता है, जो कि सदस्य के खाते में न्यूनतम बैलेंस बनाए रखने की आवश्यकता के अधीन होगा। नई योजना में इस मिनिमम बैलेंस को पहली बार परिभाषित किया गया है।

क्या होता है Eligible Member Balance और Minimum Balance?

नोटिफिकेशन के मुताबिक मिनिमम बैलेंस का गणित कुछ इस तरह तय किया गया है। न्यूनतम बैलेंस का मतलब उस राशि से है जो सदस्य के खाते में जमा कुल योगदान (जिसमें कर्मचारी और कंपनी दोनों का हिस्सा और उस पर मिलने वाला ब्याज शामिल है) के 25 प्रतिशत के बराबर हो। किसी भी आंशिक निकासी का लाभ देने के बाद यह राशि सदस्य के खाते में अनिवार्य रूप से बची रहनी चाहिए। आसान शब्दों में कहें तो आपकी अब तक की कुल ईपीएफ बचत (आपका योगदान + कंपनी का योगदान + ब्याज) का कम से कम 25 प्रतिशत हिस्सा विड्रॉल के बाद भी आपके खाते में ब्लॉक रहेगा।

इस अनिवार्य 25 प्रतिशत मिनिमम बैलेंस को घटाने के बाद जो रकम बचती है उसे एलिजिबल मेंबर बैलेंस कहा जाता है। कोई भी कर्मचारी सिर्फ इसी एलिजिबल मेंबर बैलेंस को ही खाते से निकाल सकता है।

1 साल के अंदर नौकरी छोड़ने पर क्या हैं नियम?

यह योजना उन कर्मचारियों को बड़ी राहत देती है जो अपनी नौकरी शुरू करने के 12 महीने पूरे होने से पहले ही काम छोड़ देते हैं। नए नियमों के मुताबिक कोई सदस्य 1 साल के अंदर भी नौकरी छोड़ देता है तो भी वह अपने पीएफ के पार्शियल विड्रॉल का हकदार होगा। हालांकि ऐसा सदस्य सिर्फ विड्रॉल की तारीख तक उपलब्ध अपने एलिजिबल मेंबर बैलेंस की सीमा तक ही पैसा निकाल सकेगा।

कब और किन जरूरतों के लिए निकाल सकते हैं 100% एलिजिबल बैलेंस?

ईपीएफ की कुल 12 महीने की सदस्यता पूरी करने के बाद, सदस्य अपनी अलग अलग व्यक्तिगत और पारिवारिक जरूरतों के लिए अपने एलिजिबल मेंबर बैलेंस का 100 प्रतिशत तक हिस्सा निकाल सकते हैं। इन जरूरतों में नीचे दी गई बातें शामिल हैं-

खुद या परिवार का इलाज

खुद या परिवार में शिक्षा

खुद या परिवार में शादी

घर या फ्लैट खरीदना

घर बनाने के लिए जमीन खरीदना

घर का निर्माण करना

होम लोन चुकाना

मौजूदा घर का रेनोवेशन/सुधार करना

इसके अलावा विशेष परिस्थितियों में भी 12 महीने की सदस्यता पूरी होने के बाद 100% एलिजिबल मेंबर बैलेंस निकालने की अनुमति दी जा सकती है।

कितनी बार निकाला जा सकता है पैसा?

नई योजना में इस बात की भी सीमा तय की गई है कि कोई सदस्य अपनी पूरी सदस्यता के दौरान अलग-अलग उद्देश्यों के लिए कितनी बार पैसा निकाल सकता है-

शिक्षा के लिए: पूरी सदस्यता के दौरान अधिकतम 10 बार विड्रॉल

शादी के लिए: पूरी सदस्यता के दौरान अधिकतम 5 बार विड्रॉल

घर/आवास संबंधी काम के लिए: अधिकतम 5 बार विड्रॉल।

विशेष परिस्थितियों में: एक वित्तीय वर्ष में अधिकतम 2 बार विड्रॉल।

क्यों जरूरी है मिनिमम बैलेंस का यह नया नियम?

इससे पहले लागू ईपीएफ निकासी के नियम अलग-अलग उद्देश्यों और अलग-अलग शर्तों से जुड़े होते थे जिसके कारण कई मामलों में सदस्य अपने खाते का अधिकांश बैलेंस निकाल लेते थे। नया फ्रेमवर्क एलिजिबल मेंबर बैलेंस की एक समान अवधारणा को लागू करके पूरे विड्रॉल प्रोसेस निकासी प्रक्रिया को स्टैंडराइज करता है। इसके साथ ही यह नियम यह भी सुनिश्चित करता है कि कर्मचारियों की रिटायरमेंट बचत का कम से कम 25 प्रतिशत हिस्सा हमेशा इन्वेस्टेड रहे ताकि उनका भविष्य सुरक्षित रहे।

यह भी पढ़ें: सरकार जल्द नई गोल्ड मॉनेटाइजेशन स्कीम का कर सकती है ऐलान, जानिए क्या है पूरा प्लान