

ITR Filing 2026: रिटर्न फाइल करने के बाद रिवाइज कर रहे हजारों टैक्सपेयर, जानिए क्या है इसकी वजह

ITR Filing 2026: इनकम टैक्स रिटर्न (ITR) भरने के बाद उसे रिवाइज्ड करने वाले लोगों की संख्या बढ़ रही है। इसकी वजह इनकम टैक्स डिपार्टमेंट की बढ़ती डेटा निगरानी है। विभाग के पास अब पहले के मुकाबले कहीं ज्यादा वित्तीय जानकारी पहुंच रही है। ऐसे में कई लोगों को रिटर्न भरने के बाद पता चलता है कि उनकी कुछ कमाई या लेनदेन रिकॉर्ड में बाद में जुड़ गए हैं। इसके बाद उन्हें रिवाइज्ड रिटर्न दाखिल करनी पड़ती है।

क्यों बढ़ रहे हैं रिवाइज्ड रिटर्न?

इसकी सबसे बड़ी वजह एनुअल इंफॉर्मेशन स्टेटमेंट (AIS) है। AIS एक ऐसा दस्तावेज है, जिसमें आपकी कमाई और वित्तीय लेनदेन से जुड़ी जानकारी एक जगह दिखाई देती है। इसमें सैलरी, ब्याज, डिविडेंड, म्यूचुअल फंड और शेयरों के सौदे, प्रॉपर्टी की खरीद-बिक्री, विदेशी धन भेजने और बड़े खर्च जैसी जानकारी शामिल होती है।

समस्या यह है कि AIS एक बार में पूरी तरह तैयार नहीं होता। बैंक, कंपनियां और दूसरी संस्थाएं समय-समय पर डेटा अपडेट करती रहती हैं। ऐसे में जो लोग जल्दी ITR भर देते हैं, उन्हें बाद में AIS में नई एंट्री दिखाई दे सकती है। इसके बाद रिवाइज्ड रिटर्न दाखिल करना जरूरी हो जाता है।

आज इनकम टैक्स डिपार्टमेंट पहले के मुकाबले कहीं ज्यादा बड़े पैमाने डेटा जुटा रहा है। ऐसे में रिटर्न भरते समय छूटी हुई जानकारी बाद में सामने आ जाती है।

टैक्स रिकॉर्ड्स बदलते रहते हैं

AIS और टैक्सपेयर इन्फॉर्मेशन समरी (TIS) अब स्थिर दस्तावेज नहीं हैं। इनमें रिटर्न दाखिल होने के बाद भी बदलाव हो सकता है। यानी आपने जिस दिन ITR भरी, उसके बाद भी आपके रिकॉर्ड में नई जानकारी जुड़ सकती है। यही वजह है कि कई बार रिटर्न सही भरने के बावजूद बाद में बदलाव की जरूरत पड़ जाती है।

इसके अलावा इनकम टैक्स डिपार्टमेंट अब डेटा एनालिटिक्स और फेसलेस स्क्रूटनी का ज्यादा इस्तेमाल कर रहा है। सिस्टम अपने आप आंकड़ों का मिलान करता है। अगर कोई अंतर दिखाई देता है, तो उसे आसानी से पकड़ा जा सकता है।

पहले छोटी-मोटी गड़बड़ियां नजरअंदाज हो जाती थीं। अब ऐसा नहीं है। ऐसे में कई टैक्सपेयर नोटिस आने का इंतजार करने के बजाय खुद ही रिवाइज्ड रिटर्न दाखिल करना बेहतर समझते हैं।

AY 2026-27 के लिए डेडलाइन?

  • असेसमेंट ईयर 2026-27 के रिटर्न अभी भी Income Tax Act, 1961 के तहत दाखिल किए जाएंगे। यह बात तब भी लागू रहेगी, जब 1 अप्रैल 2026 से नया Income Tax Act, 2025 लागू हो चुका होगा।
  • मौजूदा नियमों के अनुसार Section 139(5) के तहत रिवाइज्ड रिटर्न 31 दिसंबर 2026 तक दाखिल की जा सकती है। हालांकि असेसमेंट पूरा होने के बाद यह सुविधा नहीं मिलेगी।
  • फाइनेंस बिल 2026 में इस डेडलाइन को बढ़ाकर 31 मार्च 2027 करने का प्रस्ताव रखा गया है। लेकिन दिसंबर 2026 के बाद रिवाइज्ड रिटर्न दाखिल करने पर शुल्क देना पड़ सकता है।
  • अगर यह समय सीमा भी निकल जाती है, तो Section 139(8A) के तहत Updated Return दाखिल करने का विकल्प मिलता है। यह सुविधा 48 महीने तक उपलब्ध रहती है। हालांकि इसमें अतिरिक्त टैक्स देना पड़ सकता है।

पहली बार में सही ITR भरना क्यों जरूरी?

बार-बार रिवाइज्ड रिटर्न दाखिल करने से बेहतर है कि पहली बार में ही सही रिटर्न भरी जाए। ITR दाखिल करने से पहले AIS, TIS और Form 26AS का मिलान अपने रिकॉर्ड से जरूर करना चाहिए। इसमें Form 16, बैंक स्टेटमेंट, ब्रोकर स्टेटमेंट, ब्याज के सर्टिफिकेट और कैपिटल गेन स्टेटमेंट जैसे दस्तावेज शामिल हैं।

अगर AIS में कोई गलत जानकारी दिखाई देती है, तो ‘Report Incorrect Information’ सुविधा का इस्तेमाल किया जा सकता है।

किन लोगों को ज्यादा सावधानी बरतनी चाहिए?

जिन लोगों की कमाई के कई स्रोत हैं, उन्हें खास सावधानी बरतनी चाहिए। शेयर बाजार में निवेश करने वाले, म्यूचुअल फंड में पैसा लगाने वाले, विदेशी लेनदेन करने वाले या कैपिटल गेन कमाने वाले लोगों को ITR भरने से पहले सभी दस्तावेजों का मिलान जरूर कर लेना चाहिए।

थोड़ी-सी सावधानी बाद में रिवाइज्ड रिटर्न भरने की जरूरत को कम कर सकती है। साथ ही इनकम टैक्स डिपार्टमेंट की जांच या नोटिस का जोखिम भी घट सकता है।

ITR Filing 2026: टैक्सपेयर्स के लिए बड़ा अपडेट! AY 2026-27 के लिए ITR-3 यूटिलिटी लाइव

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

बाजार की गिरावट में छुपा है अमीरी का सीक्रेट! कब गिरेगा बाजार यह सोचना छोड़ें, SIP के इन 4 सीक्रेट्स से बुढ़ापे में बरसेंगे नोट

The Secret behind SIP Success: शेयर बाजार में पैसा लगाने वाले हर निवेशक के मन में एक सवाल हमेशा घूमता रहता है ‘क्या मुझे अभी निवेश करना चाहिए या मार्केट के गिरने का इंतजार करना चाहिए?’ यह चिंता जायज भी है, क्योंकि कोई भी व्यक्ति यह नहीं चाहता कि उसके निवेश करते ही बाजार में गिरावट आ जाए।

लेकिन कड़वा सच यह है कि बड़े-बड़े दिग्गज फंड मैनेजर भी मार्केट की टाइमिंग का सही अंदाजा नहीं लगा पाते। ऐसे में आम निवेशकों के लिए सबसे बेहतरीन और परखा हुआ फॉर्मूला है- सिस्टेमैटिक इन्वेस्टमेंट प्लान यानी एसआईपी। 4 आसान पॉइंट्स में समझिए लॉंग टर्म में वेल्थ क्रिएशन का असली सीक्रेट।

1. मार्केट की टाइमिंग नहीं, टाइम मायने रखता है

ज्यादातर लोग सही एंट्री पॉइंट की तलाश में सालों खराब कर देते हैं। छोटे समय में बाजार उतार-चढ़ाव भरा हो सकता है। लेकिन जब आप अपने निवेश का नजरिया 10, 15 या 20 साल का कर देते हैं, तो तस्वीर पूरी तरह बदल जाती है। लंबे समय में अर्थव्यवस्था बढ़ती है, कंपनियां बड़ी होती हैं और बाजार हर बड़े झटके से उबरकर नया हाई बनाता है। इसलिए बाजार कब ऊपर-नीचे हो रहा है, यह देखने के बजाय यह मायने रखता है कि आप कितने लंबे समय तक टिके रहते हैं।

2. मंदी ही है वो समय, जहां भविष्य का मुनाफा बनता है

जब बाजार ऊपर जाता है, तो हर किसी को अपनी एसआईपी का पोर्टफोलियो देखना अच्छा लगता है। लेकिन असली परीक्षा तब होती है जब बाजार में बड़ी गिरावट आती है। समझदार निवेशक जानते हैं कि मंदी का समय एसआईपी के लिए ‘सेल’ की तरह होता है।

जब बाजार गिरता है, तो आपकी तय रकम जैसे- ₹5000 महीना में आपको उस म्यूचुअल फंड की ज्यादा यूनिट्स मिलती हैं। और जब बाजार दोबारा रिकवर होता है, तो यही मंदी के समय खरीदी गई ज्यादा यूनिट्स आपके रिटर्न को रॉकेट बना देती हैं।

3. इंसानी इमोशन और डर हो जाते हैं दूर

मार्केट की खबरों, हेडलाइंस और लोगों की बातों को सुनकर निवेशक अक्सर डर में गलत फैसले ले लेते हैं। एसआईपी इस डर को निवेश से पूरी तरह बाहर कर देती है। चूंकि हर महीने एक निश्चित तारीख को आपका पैसा खुद-ब-खुद कट जाता है, इसलिए आपको यह सोचने की जरूरत ही नहीं पड़ती कि आज मार्केट तेज है या मंदा। यह ऊंचे बाजार में कम यूनिट्स और गिरे हुए बाजार में ज्यादा यूनिट्स खरीदकर आपके निवेश की लागत को खुद ही एवरेज कर देता है।

4. निवेशक का अपना बर्ताव ही है उसका सबसे बड़ा दुश्मन

वेल्थ क्रिएशन के रास्ते में सबसे बड़ा रोड़ा बाजार का उतार-चढ़ाव नहीं, बल्कि खुद निवेशक का व्यवहार होता है। जब बाजार गिरता है और चारों तरफ नकारात्मक खबरें होती हैं, तो कई लोग घबराकर अपनी एसआईपी रोक देते हैं या घाटे में म्यूचुअल फंड बेच देते हैं। ऐसा करके वे ‘मंहगे में खरीदने और सस्ते में बेचने’ के जाल में फंस जाते हैं। एसआईपी में सफल वही होता है जो बाजार के सबसे खराब दौर में भी बिना डरे अपनी किस्त चालू रखता है।

EPF से पैसा निकालने की ये भूल मत करें, नहीं तो लगेगा तगड़ा फटका; देख लें एक्सपर्ट का ये पूरा कैलकुलेशन

एसआईपी आपको बाजार के उतार-चढ़ाव से नहीं बचा सकती और न ही यह रातों-रात अमीर बनने की गारंटी देती है। लेकिन यह आपको बिना ज्यादा परेशान हुए, हर महीने अनुशासित तरीके से बचत करने की आदत डालती है। निवेश में कामयाबी एक दिन में सही फैसला लेने से नहीं, बल्कि हर महीने सही फैसले को सालों तक दोहराने से मिलती है।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।
PhonePe के यूजर्स के लिए बड़ी खबर, इनएक्टिव वॉलेट पर चुकानी पड़ेगी फीस

डिजिटल पेमेंट्स प्लेटफॉर्म फोनपे के यूजर्स के लिए बड़ी खबर है। कंपनी ने अपनी वॉलेट पॉलिसी में बदलाव किया है। अगर कोई यूजर लंबे समय तक अपने वॉलेट का इस्तेमाल नहीं करता है तो उसे इनएक्टिव मेंटेनेंस चार्ज चुकाना होगा। कंपनी ने इस बारे में एक ब्लॉग पोस्ट में बताया है।

हर तिमाही 100 रुपये की इनएक्टिव फीस

PhonePe की नई पॉलिसी में कहा गया है कि अगर कोई यूजर अपने वॉलेट के जरिए लगातार 365 दिन तक कोई फाइनेंशियल ट्रांजेक्शन नहीं करता है तो उसके वॉलेट को इनएक्टिव कैटेगरी में डाल दिया जाएगा। इसके बाद उसे हर तिमाही 100 रुपये (जीएसटी सहित) इनएक्टिव मेंटेनेंस फीस चुकानी होगी।

बैंक अकाउंट के जरिए यूपीए ट्रांजेक्शन से काम नहीं चलेगा

कंपनी यह साफ कर दिया है कि सिर्फ फोनपे ऐप को ओपन करने या यूपीआई से लिंक्ड किसी बैंक अकाउंट से पेमेंट करने को वॉलेट एक्टिविटी नहीं मानी जाएगी। ब्लॉगपोस्ट में कहा गया है, “फोनपे अप्लिकेशन में लॉग-इन करने,यूपीआई ट्रांजेक्शन, ऑन-ऐप कैटेगरी पेमेंट/एप्लिकेशंस (रिचार्ज, बिल पेमेंट्स, क्रेडिट कार्ड्स, लोन, इंश्योरेंस) या किसी दूसरे नॉन-वॉलेट ट्रांजेक्शंस या वॉलेट के लिए केवायसी सब्मिशन को वॉलेट एक्टिविटी नहीं माना जाएगा।”

वॉलेट के जरिए करना होगा ट्रांजेक्शन 

फोनपे का कहना है कि वॉलेट एक्टिव बनाए रखने के लिए यूजर्स को सीधे अपने फोनपे वॉलेट के जरिए ट्रांजेक्शन करना होगा। कंपनी ने बताया है कि यूजर्स पर इनएक्टिविटी फीस लगाने से पहले उसे बताया जाएगा। फीस डिडक्ट करने से 15 दिन पहले उसे नोटिस भेजा जाएगा। हालांकि, नोटिस पीरियड में वॉलेट के जरिए पेमेंट कर यूजर्स इस फीस से बच सकते हैं। ऐसा करने के बाद वॉलेट को एक्टिव मार्क कर दिया जाएगा।

कंपनी ऐसे डिडक्ट करेगी इनएक्टिव फीस

वॉलेट में पर्याप्त फंड होने पर कंपनी इससे सीधे 100 रुपये का वॉलेट इनएक्टिविटी मेंटेनेंस फी डिडक्ट कर लेगी। अगर वॉलेट में 100 रुपये से कम का बैलेंस है तो सिर्फ मौजूद अमाउंट डिडक्ट होगा। निगेटिव बैलेंस क्रिएट बगैर बाकी को घटाकर जीरो कर दिया जाएगा। बड़ी संख्या में यूजर्स फोनपे वॉलेट का इस्तेमाल करते हैं।

यह भी पढ़ें: Zerodha ने लॉन्च किए भारत के पहले टारेगट-डेट म्यूचुअल फंड्स, जानिए इनकी खास बातें

इनएक्टिव फीस से बचने का उपाय 

एक्सपर्ट्स का कहना है कि यूजर्स को इनएक्टिव फीस से बचने के लिए कम से कम एक ट्रांजेक्शन अपने फोनपे वॉलेट से करने का ध्यान रखना होगा। ऐसा एक साल में सिर्फ एक बार करना पर्याप्त होगा। पहले भी डिजिटल पेमेंट कंपनियां इस तरह का चार्ज लगा चुकी है। 2021 में मोबीक्विक ने इनएक्टिव यूजर्स के लिए वॉलेट मेंटेनेंस चार्ज की शुरुआत की थी।

Stock Market Holiday: 26 जून को मुहर्रम पर BSE और NSE में छुट्टी रहेगी या नहीं? क्या कहता है हॉलिडे कैलेंडर

शुक्रवार, 26 जून को देश के शेयर बाजारों में छुट्टी रहने वाली है। इसके पीछे वजह है- मुहर्रम। इस मौके पर BSE और NSE दोनों पर इक्विटी में ट्रेडिंग बंद रहने वाली है। दोनों स्टॉक एक्सचेंजों की हॉलिडे लिस्ट में यह छुट्टी मौजूद है। वैसे तो शेयर बाजार में हर शनिवार और रविवार को छुट्टी रहती है लेकिन इसके अलावा कुछ दूसरे खास मौकों और सार्वजनिक अवकाशों पर भी मार्केट बंद रहता है।

BSE पर मौजूद जानकारी के मुताबिक, 26 जून को BSE में इक्विटी सेगमेंट, इक्विटी डेरिवेटिव सेगमेंट, करेंसी डेरिवेटिव्स सेगमेंट्स, NDS-RST, ट्राई पार्टी रेपो सेगमेंट्स के लिए ट्रेडिंग हॉलिडे रहेगा। वहीं कमोडिटी डेरिवेटिव्स सेगमेंट और इलेक्ट्रॉनिक गोल्ड रिसीप्ट्स (EGR) में शाम का सेशन (शाम 5 बजे से 11:30/11:55 बजे तक) ओपन रहने वाला है।

इसी तरह NSE में भी कमोडिटी डेरिवेटिव्स में सुबह के सेशन में ट्रेडिंग बंद रहेगी लेकिन शाम के सेशन (शाम 5 बजे से 11:30/11:55 बजे तक) में ट्रेडिंग चालू रहेगी। वहीं इक्विटीज, इक्विटी डेरिवेटिव्स, करेंसी डेरिवेटिव्स, कॉरपोरेट बॉन्ड्स, न्यू डेट सेगमेंट्स, म्यूचुअल फंड्स, सिक्योरिटी लेंडिंग एंड बॉरोइंग स्कीम्स, निगोशिएटेड ट्रेड रिपोर्टिंग प्लेटफॉर्म, इलेक्ट्रॉनिक गोल्ड रिसीप्ट्स और इंट्रेस्ट रेट डेरिवेटिव्स सेगमेंट्स में छुट्टी रहेगी।

बाकी बचे साल में शनिवार-रविवार के अलावा और कब बाजार रहेगा बंद

14 सितंबर: गणेश चतुर्थी

2 अक्टूबर: महात्मा गांधी जयंती

20 अक्टूबर: दशहरा

10 नवंबर: दिवाली-बलिप्रतिपदा

24 नवंबर: प्रकाश पर्व श्री गुरु नानक देव

25 दिसंबर: क्रिसमस

शनिवार/रविवार को पड़ रही छुट्टियां

15 अगस्त: स्वतंत्रता दिवस

8 नवंबर: दिवाली लक्ष्मी पूजन

दिवाली के मौके पर मुहूर्त ट्रेडिंग रविवार, 8 नवंबर 2026 को होगी। मुहूर्त ट्रेडिंग का समय बाद में घोषित किया जाएगा।

Jio Platforms IPO: साइज, वैल्यूएशन से लेकर फंड के इस्तेमाल और कंपनी की वित्तीय सेहत तक, 10 पॉइंट में पूरी डिटेल

19 जून को कैसी रही थी बाजार की चाल

5 दिन तेजी दर्ज करने के बाद शुक्रवार, 19 जून को शेयर बाजार में ​गिरावट रही। सेंसेक्स 607.08 अंक टूटकर 76,802.90 पर और निफ्टी 154.90 अंकों की गिरावट के साथ 24,013.10 पर बंद हुआ। दिन में सेंसेक्स पिछली क्लोजिंग से 940.26 अंक तक टूटा और 76,469.72 का लो देखा। निफ्टी 266.1 अंक तक लुढ़ककर 23,901.90 के लो तक गया।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

इंफोसिस, टीसीएस, एचसीएल टेक में बड़ी गिरावट से Nifty IT Index 5 फीसदी क्रैश, निवेशकों को क्या करना चाहिए?

आईटी शेयरों में 19 जून को बड़ी गिरावट आई। इसकी वजह रेवेन्यू ग्रोथ को लेकर एक्सेंचर का नया अनुमान है। उसने पूरे साल के लिए रेवेन्यू ग्रोथ के अपने अनुमान को घटा दिया है। इससे आईटी सर्विसेज की डिमांड कमजोर रहने का संकेत मिलता है। इसका असर 19 जून को आईटी कंपनियों के शेयरों पर दिखा। टीसीएस, इंफोसिस और एचसीएल टेक जैसी दिग्गज आईटी कंपनियों के शेयरों में बड़ी गिरावट आई।

आईटी शेयरों पर बीते कुछ महीनों में बड़ा दबाव दिखा है। इसका असर म्यूचुअल फंडों की आईटी फोकस वाली स्कीमों पर भी पड़ा है। बीते एक साल में इन स्कीमों का रिटर्न निगेटिव रहा है। हालांकि, लंबी अवधि में प्रदर्शन अभी पॉजिटिव बना हुआ है। फ्रैंकलिन इंडिया टेक्नोलॉजी फंड का 3 सालों में सालाना रिटर्न 12.62 फीसदी रहा है।

एसबीआई टेक्नोलॉजी अपॉर्चुनिटीज फंड ने 5 सालों में सालाना 9.67 फीसदी रिटर्न दिया है। अगर आईटी फोकस वाले म्यूचुअल फंड्स की कैटेगरी की बात की जाए तो बीते तीन सालों में इनका औसत रिटर्न करीब 5.4 फीसदी रहा है। इनमें क्वांट टेक फंड, मोतीलाल ओसवला डिजिटल इंडिया फंड, इनवेस्को इंडिया टेक्नोलॉजी फंड और एडलावाइज टेक्नोलॉजी फंड के अच्छे प्रदर्शन का हाथ है।

हालांकि, बीते छह महीनों में एवरेज रिटर्न करीब 15.4 फीसदी निगेटिव रहा है। इसकी वजह बीते महीनों में टेक्नोलॉजी शेयरों में आई बड़ी गिरावट है। हालांकि, एक्सपर्ट्स का कहना है कि मीडियम और लॉन्ग टर्म के लिहाज से आईटी म्यूचुअल फंडों में निवेश का बड़ा मौका दिख रहा है।

वेल्थमिल्स सिक्योरिटीज में डायरेक्टर (रिसर्च) क्रांति बाथिनी ने कहा का कि म्यूचुअल फंड की कोई स्कीम कितनी अट्रैक्टिव है, यह इस बात पर निर्भर करता है कि इनवेस्टर कितना रिस्क ले सकता है और वह कितने समय के लिए निवेश करना चाहता है। लंबी अवधि के निवेशकों के लिए आईटी-फोकस वाले म्यूचुअल फंड्स को कंट्रेरियन अपॉर्चुनिटीज माना जा सकता है।

उन्होंने कहा कि आईटी शेयरों की वैल्यूएशंस हिस्टोरिकल एवरेज के करीब आ गई हैं। इससे ये मध्यम और लंबी अवधि के निवेश के लिहाज से अट्रैक्टिव हो गए है। उन्होंने कहा, “हालांकि, साइक्लिकल नेचर को देखते हुए निवेश एकमुश्त की जगह धीरे-धीरे सिस्टमैटिक ऐलोकेशन के जरिए होना चाहिए।”

इक्विरियल सिक्योरिटीज में डायरेक्टर (रिसर्च एनालिस्ट) संदीप शाह ने कहा कि आईटी शेयरों में बड़े करेक्शन के बावजूद ऐसे शेयरों में निवेश किया जा सकता है, जिनकी ग्रोथ विजिबिलिटी अच्छी है। लार्जकैप आईटी शेयरों में इंफोसिस और टेक महिंद्रा का प्रदर्शन अच्छा रह सकता है। मिडकैप शेयरों में Mphasis, eClerx और KPIT Technologies के शेयर अपेक्षाकृत बेहतर दिखते हैं।

₹89600 का भारी नुकसान! 30 की बजाय 45 की उम्र में SIP शुरू की तो लगेगा 546% का झटका, यूं डूबेगा ₹5 करोड़ का सपना

Investment Tips: जब बात वेल्थ क्रिएशन यानी अमीर बनने की आती है, तो पर्सनल फाइनेंस का एक सीधा और अचूक नियम काम करता है। आप हर महीने कितनी बड़ी रकम निवेश कर रहे हैं, उससे कहीं ज्यादा मायने यह रखता है कि आप कितने लंबे समय तक निवेशित रहते हैं।

अक्सर युवा यह सोचकर निवेश टालते रहते हैं कि जब हाथ में बड़ी सैलरी आएगी या जब वे फाइनेंशियली पूरी तरह सेटल हो जाएंगे, तब शुरुआत करेंगे। लेकिन एक्सपर्ट्स कड़े शब्दों में आगाह करते हैं कि शुरुआत में की गई यह छोटी सी देरी भी आपके लॉन्ग-टर्म गोल्स पर बहुत भारी पड़ सकती है। सीधे शब्दों में कहें तो कंपाउंडिंग की ताकत का पूरा फायदा उठाने के लिए आपका जल्द से जल्द शुरुआत करना बेहद जरूरी है।

अगर आपका लक्ष्य 60 साल की उम्र तक ₹5 करोड़ का बड़ा फंड तैयार करना है, तो 30 साल की उम्र और 45 साल की उम्र में निवेश शुरू करने के बीच का अंतर आपको चौंका देगा।

उम्र 30 बनाम 45: रिटर्न पर 546% का आ जाएगा अंतर

अगर आप 60 साल की उम्र में ₹5 करोड़ का फंड चाहते हैं, तो उम्र के हिसाब से आपका गणित कुछ ऐसा होगा:

30 साल की उम्र में शुरुआत: अगर आप 30 साल की उम्र से निवेश शुरू करते हैं, तो आपको हर महीने केवल ₹16400 रुपये की SIP करनी होगी।

45 साल की उम्र में शुरुआत: अगर आप यही फैसला टालते रहते हैं और 45 साल की उम्र में शुरुआत करते हैं, तो उसी ₹5 करोड़ के लक्ष्य के लिए आपको हर महीने ₹1.06 लाख की SIP करनी होगी।

यानी सिर्फ 15 साल की देरी करने की वजह से आपको हर महीने ₹89600 रुपये ज्यादा जेब से निकालने होंगे। यह आपके मंथली कमिटमेंट में सीधे 546 फीसदी यानी करीब 6.5 गुना का बड़ा उछाल है।

30 साल के युवाओं के लिए सही एसेट एलोकेशन स्ट्रेटेजी

एक्सपर्ट्स के अनुसार, 30 साल के निवेशक को रिटर्न के पीछे भागने से पहले अपनी फाइनेंशियल नींव मजबूत करनी चाहिए। इसके लिए तीन कदम जरूरी हैं:

इमरजेंसी फंड: सबसे पहले कम से कम 6 से 12 महीने के खर्च के बराबर इमरजेंसी फंड बनाएं।

इंश्योरेंस: पर्याप्त टर्म इंश्योरेंस और हेल्थ इंश्योरेंस जरूर लें।

लॉन्ग टर्म SIP: ये बेसिक्स पूरे होने के बाद ही रिटायरमेंट के लिए लंबी अवधि की SIP शुरू करें।

चूंकि रिटायरमेंट में 30 साल का लंबा वक्त है, इसलिए शुरुआती सालों में इक्विटी को मुख्य ग्रोथ एसेट बनाना चाहिए। वहीं स्थिरता के लिए डेट फंड, प्रोविडेंट फंड (EPF/PPF), एनपीएस और गोल्ड का सहारा लिया जा सकता है। जैसे-जैसे आप रिटायरमेंट के करीब पहुंचें, पोर्टफोलियो को वेल्थ क्रिएशन से शिफ्ट करके कैपिटल प्रोटेक्शन की तरफ ले जाना चाहिए।

रिटायरमेंट गोल्स के लिए इक्विटी क्यों है बेहद जरूरी?

लॉन्ग टर्म रिटायरमेंट गोल्स के लिए फिक्स्ड इनकम प्रोडक्ट्स अकेले टैक्स के बाद महंगाई को मात नहीं दे पाते। इसलिए इक्विटी का रोल बहुत अहम हो जाता है। हालांकि, इक्विटी को शॉर्ट-टर्म प्रोडक्ट नहीं समझना चाहिए। 30 साल के निवेशक को हर 6 महीने या 1 साल में इक्विटी के प्रदर्शन को जज नहीं करना चाहिए, बल्कि एक डायवर्सिफाइड पोर्टफोलियो बनाकर समय-समय पर उसका रिव्यू करना चाहिए।

युवा निवेशक भूलकर भी न करें ये 4 गलतियां

मार्केट करेक्शन में SIP रोकना: कई युवा मार्केट में गिरावट आते ही डरकर अपनी SIP रोक देते हैं। यह लॉन्ग-टर्म इन्वेस्टिंग के पूरे मकसद को खत्म कर देता है। मार्केट करेक्शन तो आपको सस्ते में ज्यादा म्यूचुअल फंड यूनिट्स बटोरने का मौका देता है।

लाइफस्टाइल इन्फ्लेशन: सैलरी बढ़ने के साथ अगर आप अपनी SIP नहीं बढ़ाते, तो आप एक बड़ा मौका खो रहे हैं। इसका आसान समाधान है 10% की एनुअल स्टेप-अप SIP अपनाएं, जिससे हर साल आपकी निवेश राशि अपने आप बढ़ती रहे।

शॉर्ट-टर्म खर्चों के लिए फंड निकालना: लोग गैजेट्स खरीदने, गाड़ी अपग्रेड करने या वेकेशन पर जाने के लिए अपने रिटायरमेंट फंड को बीच में ही निकाल लेते हैं। यह गलती कभी न करें।

‘बाय एंड फॉर्गेट’ की मानसिकता: निवेश करके भूल जाना सही रणनीति नहीं है। एसेट एलोकेशन, टैक्स एफिशिएंसी और परफॉर्मेंस कंसिस्टेंसी के लिए पोर्टफोलियो का पीरियोडिक रिव्यू बेहद जरूरी है।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

Bajaj Auto Buyback: ₹5633 करोड़ का शेयर बायबैक, 19% मिलेगा प्रीमियम; रिकॉर्ड डेट भी हुई तय

Bajaj Auto Buyback: दोपहिया और तिपहिया गाड़ी बनाने वाली Bajaj Auto ने अपने 5,633 करोड़ रुपये के शेयर बायबैक के लिए 24 जून 2026 को रिकॉर्ड डेट तय कर दी है। रिकॉर्ड डेट वही तारीख होती है, जिसके आधार पर यह तय किया जाता है कि कौन-से शेयरधारक बायबैक ऑफर में हिस्सा लेने के पात्र होंगे।

कंपनी ने कहा है कि उसकी बायबैक कमेटी ने 24 जून 2026 को रिकॉर्ड डेट के तौर पर मंजूरी दी है। इस तारीख तक जिन निवेशकों के नाम कंपनी के रिकॉर्ड में होंगे, वे बायबैक में हिस्सा ले सकेंगे।

कितने शेयर वापस खरीदेगी कंपनी?

Bajaj Auto के बोर्ड ने 6 मई 2026 को बायबैक प्रस्ताव को मंजूरी दी थी। इसके बाद 18 जून 2026 को शेयरधारकों से भी मंजूरी मिल गई। बायबैक के तहत कंपनी 10 रुपये फेस वैल्यू वाले अधिकतम 46.94 लाख इक्विटी शेयर वापस खरीदेगी। इसके लिए कंपनी ने 12,000 रुपये प्रति शेयर का भाव तय किया है। निवेशकों को भुगतान कैश में किया जाएगा।

कंपनी का कुल बायबैक साइज 5,633 करोड़ रुपये तक होगा। हालांकि, इसमें ब्रोकरेज, टैक्स, फाइलिंग फीस, कानूनी सलाह, पब्लिकेशन और अन्य संबंधित खर्च शामिल नहीं हैं।

Bajaj Auto का बायबैक कैसे होगा?

Bajaj Auto अपने शेयर टेंडर ऑफर रूट के जरिए वापस खरीदेगी। भारत में फिलहाल शेयर बायबैक का यही सबसे ज्यादा इस्तेमाल होने वाला तरीका है। टेंडर ऑफर रूट में कंपनी अपने मौजूदा शेयरधारकों से पहले से तय कीमत पर शेयर खरीदती है। इस मामले में यह कीमत 12,000 रुपये प्रति शेयर है।

अगर आपके पास रिकॉर्ड डेट तक Bajaj Auto के शेयर हैं और आप पात्र निवेशकों की सूची में शामिल होते हैं, तो आप अपने शेयर कंपनी को बेचने के लिए ऑफर कर सकते हैं।

2024 के बायबैक से क्या अलग है?

Bajaj Auto ने इससे पहले 2024 में भी बायबैक किया था। उस समय कंपनी ने अपने कुल इक्विटी शेयरों का 1.41% हिस्सा 10,000 रुपये प्रति शेयर के भाव पर वापस खरीदा था।

मौजूदा बायबैक भी टेंडर ऑफर रूट के जरिए ही किया जा रहा है। हालांकि, इस बार कंपनी 12,000 रुपये प्रति शेयर का भाव दे रही है, जो पिछले बायबैक प्राइस से ज्यादा है।

कंपनी में किसके पास कितनी हिस्सेदारी?

Bajaj Auto के पास अब करीब 3 लाख रिटेल शेयरधारक हैं। रिटेल निवेशक वे होते हैं जिनकी अधिकृत शेयर पूंजी 2 लाख रुपये तक होती है। दिसंबर 2023 के अंत में कंपनी के पास 1.87 लाख रिटेल निवेशक थे। यानी पिछले ढाई साल में रिटेल निवेशकों की संख्या काफी बढ़ी है। हालांकि, उनकी हिस्सेदारी में ज्यादा बदलाव नहीं आया है। दिसंबर 2023 में रिटेल निवेशकों के पास 5.43% हिस्सेदारी थी, जो अब बढ़कर 5.62% हो गई है।

मार्च 2026 तिमाही के अंत तक कंपनी के प्रमोटरों के पास 55% हिस्सेदारी थी। वहीं, म्यूचुअल फंड्स का भरोसा भी कंपनी पर बढ़ा है। पिछले दो साल में उनकी हिस्सेदारी 5.32% से बढ़कर 7.17% हो गई है।

शेयर का क्या रहा हाल?

Bajaj Auto का शेयर गुरुवार को मामूली बढ़त के साथ 10,088.50 रुपये पर बंद हुआ। कंपनी ने बायबैक के लिए 12,000 रुपये प्रति शेयर का भाव तय किया है, जो मौजूदा बाजार कीमत से करीब 1,912 रुपये या लगभग 19% ज्यादा है।

Max Healthcare Share Price: 6% उछलकर निफ्टी का टॉप गेनर बना शेयर, सिटी हुआ बुलिश, दिया ‌₹1,240 का टारगेट प्राइस

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

SIP vs PPF: 30 साल तक हर महीने ₹5000 निवेश, किसमें बनेगा ज्यादा फंड? समझिए पूरा कैलकुलेशन

SIP vs PPF: अगर लंबी अवधि के निवेश की बात करें, तो पब्लिक प्रोविडेंट फंड (PPF) और सिस्टेमैटिक इनवेस्टमेंट प्लान (SIP) सबसे लोकप्रिय विकल्पों में शामिल हैं। दोनों का इस्तेमाल घर खरीदने, बच्चों की पढ़ाई, शादी, रिटायरमेंट या लंबी अवधि में संपत्ति बनाने जैसे बड़े वित्तीय लक्ष्यों को पूरा करने के लिए किया जाता है।

हालांकि, निवेश का फैसला करते समय सिर्फ रिटर्न नहीं देखना चाहिए। अपनी कमाई, जोखिम लेने की क्षमता और भविष्य के लक्ष्यों को भी ध्यान में रखना जरूरी है। ऐसे में सवाल उठता है कि अगर कोई व्यक्ति 30 साल तक हर महीने 5,000 रुपये निवेश करे तो PPF और SIP में से कौन ज्यादा बड़ा फंड बना सकता है।

PPF में 30 साल तक 5,000 रुपये का निवेश

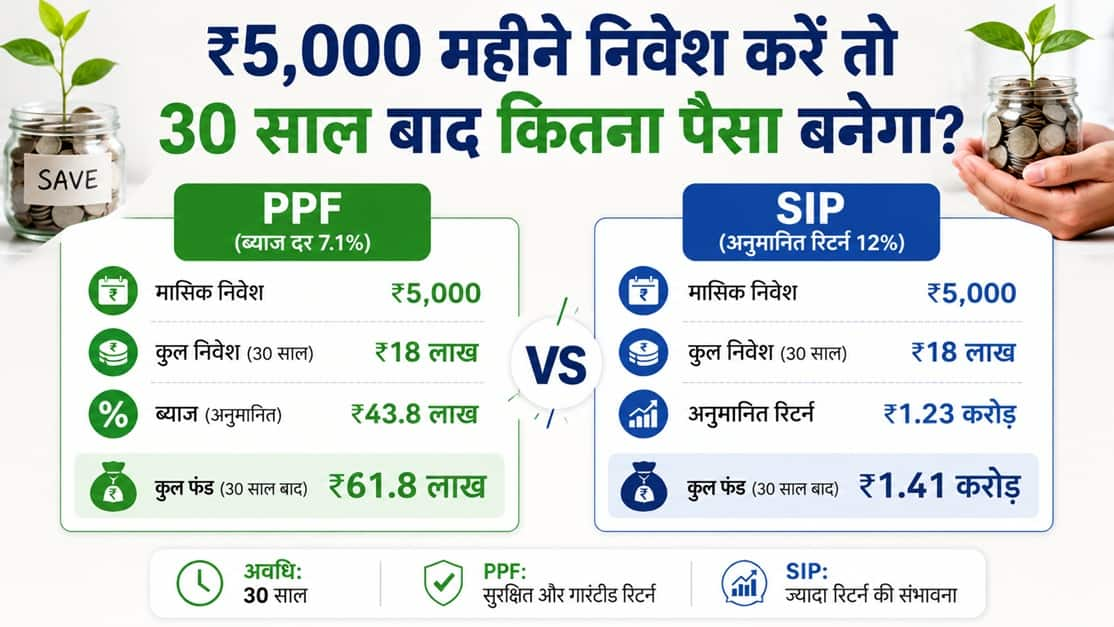
अगर PPF पर 7.1% सालाना ब्याज दर बनी रहती है और आप 30 साल तक हर महीने 5,000 रुपये निवेश करते हैं, तो मैच्योरिटी पर आपका कुल फंड करीब 61.80 लाख रुपये हो सकता है।

इस दौरान आपका कुल निवेश 18 लाख रुपये होगा। वहीं, ब्याज के रूप में करीब 43.80 लाख रुपये मिल सकते हैं। यानी निवेश से कहीं ज्यादा रकम सिर्फ ब्याज से जुड़ सकती है। हालांकि, इस कैलकुलेशन में महंगाई का असर शामिल नहीं है।

chart pfss

SIP में 30 साल तक 5,000 रुपये का निवेश

वहीं, अगर आप 30 साल तक हर महीने 5,000 रुपये की SIP करते हैं और औसतन 12% सालाना रिटर्न मिलता है, तो आपका कुल फंड करीब 1.41 करोड़ रुपये तक पहुंच सकता है। आमतौर पर माना जाता है कि इक्विटी म्यूचुअल फंड 12% रिटर्न देते हैं। लेकिन, इसकी कोई गारंटी नहीं होती।

इस दौरान आपका कुल निवेश 18 लाख रुपये होगा। वहीं, करीब 1.23 करोड़ रुपये का फायदा रिटर्न के रूप में मिल सकता है। इस तरह कुल फंड 1.41 करोड़ रुपये से ज्यादा हो सकता है।

महंगाई को नजरअंदाज करना पड़ सकता है भारी

निवेश की योजना बनाते समय महंगाई को ध्यान में रखना बेहद जरूरी है। आज के 1 करोड़ रुपये की कीमत 30 साल बाद उतनी नहीं रहेगी। अगर SIP पर 12% रिटर्न मिले और महंगाई दर 6% मान ली जाए, तो 30 साल बाद आपके फंड की वास्तविक कीमत करीब 40.84 लाख रुपये रह जाएगी।

इसमें 18 लाख रुपये का निवेश और लगभग 22.84 लाख रुपये का वास्तविक रिटर्न शामिल होगा। यही वजह है कि निवेश का आकलन करते समय सिर्फ कुल फंड नहीं, बल्कि उसकी वास्तविक खरीद क्षमता भी देखनी चाहिए।

SIP को क्यों पसंद करते हैं निवेशक?

  • SIP लंबी अवधि में वेल्थ बनाने का आसान तरीका माना जाता है। इसमें आप छोटी रकम से शुरुआत कर सकते हैं।
  • म्यूचुअल फंड में SIP छह महीने से लेकर किसी भी अवधि के लिए शुरू की जा सकती है। इसकी कोई अधिकतम सीमा नहीं है।
  • SIP में ज्यादा रिटर्न की संभावना है। लंबी अवधि में इक्विटी म्यूचुअल फंड्स ने अच्छे रिटर्न दिए हैं। हालांकि, रिटर्न पूरी तरह बाजार पर निर्भर करता है।
  • SIP निवेश की आदत भी बनती है। बैंक से ऑटो-डेबिट सेट करने के बाद हर महीने तय रकम अपने आप निवेश हो जाती है।
  • SIP में रुपी कॉस्ट एवरेजिंग का लाभ मिलता है। बाजार में उतार-चढ़ाव के दौरान अलग-अलग कीमतों पर यूनिट्स खरीदने से लंबी अवधि में औसत खरीद लागत संतुलित रहती है।

इसके अलावा SIP में Systematic Withdrawal Plan (SWP) की सुविधा भी मिलती है। इसके जरिए निवेशक जरूरत पड़ने पर हर महीने एक तय रकम निकाल सकते हैं। इससे पूरे निवेश को एक साथ तोड़ने की जरूरत नहीं पड़ती।

Personal Loan 3 (1)

PPF को क्यों चुनते हैं निवेशक?

  • PPF लंबे समय से सुरक्षित निवेश का पर्याय माना जाता है। यह केंद्र सरकार की गारंटी वाली बचत योजना है। इसमें बाजार के उतार-चढ़ाव का असर नहीं पड़ता।
  • PPF की सबसे बड़ी खासियत इसकी सुरक्षा है। फिलहाल इस पर 7.1% सालाना ब्याज मिल रहा है। सरकार हर तिमाही ब्याज दर की समीक्षा करती है।
  • टैक्स बचत के लिहाज से भी PPF काफी आकर्षक है। यह EEE कैटेगरी का निवेश है। यानी निवेश की रकम, उस पर मिलने वाला ब्याज और मैच्योरिटी राशि तीनों टैक्स फ्री होती हैं।
  • पुराने टैक्स रिजीम में PPF में सालाना 1.5 लाख रुपये तक के निवेश पर सेक्शन 80C के तहत टैक्स छूट भी मिलती है।
  • PPF खाते पर लोन की सुविधा भी उपलब्ध है। खाता खुलने के एक साल बाद जमा राशि के आधार पर लोन लिया जा सकता है। आमतौर पर खाते में मौजूद बैलेंस का 25% तक लोन मिलता है।

निकासी के मामले में भी कुछ सुविधाएं हैं। PPF में 15 साल का लॉक-इन पीरियड होता है। हालांकि, पांच साल बाद कुछ शर्तों के साथ आंशिक निकासी की जा सकती है। मैच्योरिटी के बाद खाते को पांच-पांच साल के ब्लॉक में आगे भी बढ़ाया जा सकता है।

आखिर किसे चुनना चाहिए?

अगर आपकी पहली प्राथमिकता सुरक्षा है और आप गारंटीड रिटर्न चाहते हैं, तो PPF बेहतर विकल्प हो सकता है। वहीं, अगर आपका लक्ष्य लंबी अवधि में बड़ा फंड बनाना है और आप बाजार से जुड़े जोखिम उठा सकते हैं, तो SIP ज्यादा आकर्षक साबित हो सकती है।

यही वजह है कि कई वित्तीय सलाहकार दोनों में संतुलित निवेश की सलाह देते हैं। इससे एक तरफ PPF की सुरक्षा मिलती है, तो दूसरी तरफ SIP के जरिए ज्यादा रिटर्न और वेल्थ क्रिएशन की संभावना भी बनी रहती है।

ITR Filing 2026: कब तक भरना है ITR, देरी पर कितना लगेगा जुर्माना; जानिए हर एक डिटेल

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।