

1 July से बदल गए 6 बड़े नियम: Aadhaar, Passport से लेकर Credit Card तक, आपकी जेब पर सीधा असर

rules changes from 1st july

1 July New Financial Rules 2026: नया महीना अपने साथ कई बड़े वित्तीय और नीतिगत बदलाव लेकर आया है। 1 जुलाई 2026 से देश में बैंकिंग, पासपोर्ट और पर्सनल फाइनेंस से जुड़े कई महत्वपूर्ण नियम बदल गए हैं। अगर आप इन बदलावों से अनजान हैं, तो आपको बड़ा आर्थिक नुकसान हो सकता है। ALSO READ: 25,000 से कम कीमत वाले स्मार्टफोन होंगे सस्ते, GSTघटाकर 5% करने की सिफारिश
 

अगर आपके पास HDFC या SBI का क्रेडिट कार्ड है, या आप नया पासपोर्ट बनवाने जा रहे हैं, तो रुकिए! 1 जुलाई से आपकी जेब ढीली होने वाली है। आइए जानते हैं RBI, UIDAI और प्रमुख बैंकों द्वारा जारी किए गए उन 6 बड़े बदलावों के बारे में, जो सीधे आपके बजट को प्रभावित करेंगे।


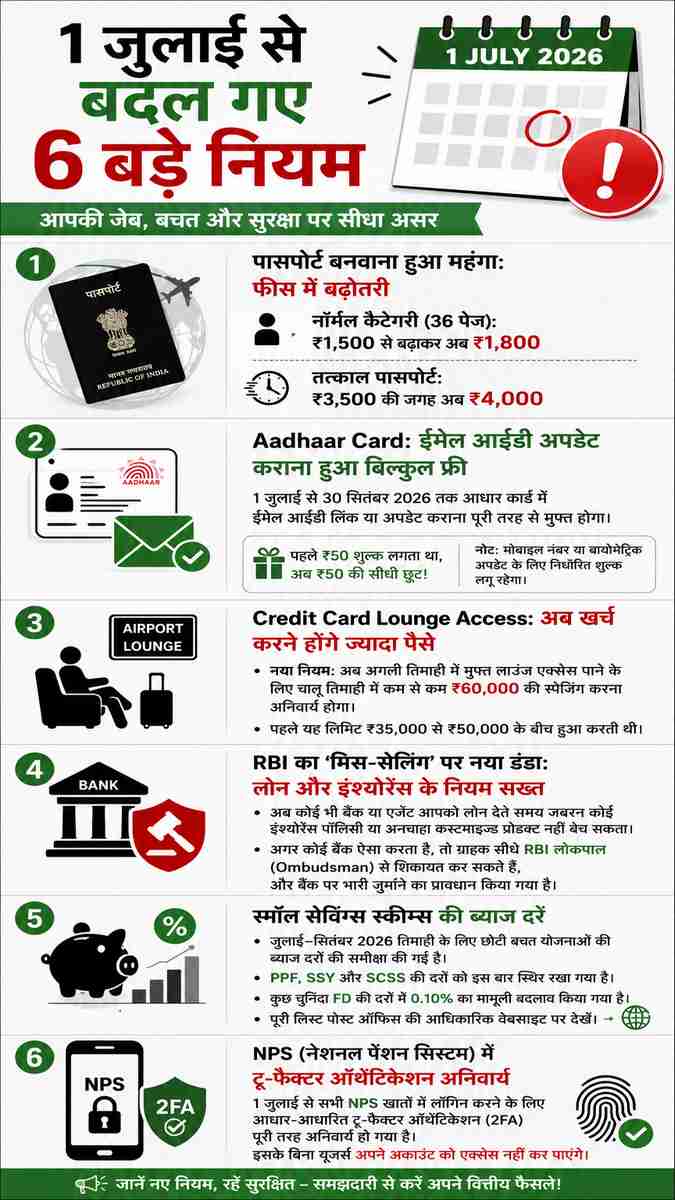
1. पासपोर्ट बनवाना हुआ महंगा: फीस में बढ़ोतरी

विदेश यात्रा का सपना देखने वालों के लिए पहला झटका पासपोर्ट ऑफिस से आया है। विदेश मंत्रालय (MEA) के नए सर्कुलर के मुताबिक, 1 जुलाई 2026 से नया पासपोर्ट बनवाने या रिन्यू कराने की फीस में बढ़ोतरी कर दी गई है:

  • नॉर्मल कैटेगरी : इसकी फीस 1,500 रुपए से बढ़ाकर अब 1,800 रुपए कर दी गई है।
  • तत्काल पासपोर्ट: इसके लिए अब आपको 3,500 रुपए की जगह 4,000 रुपए खर्च करने होंगे।


2. Aadhaar Card: ईमेल आईडी अपडेट कराना हुआ बिल्कुल फ्री

भारतीय विशिष्ट पहचान प्राधिकरण (UIDAI) ने आम जनता को बड़ी राहत दी है। डिजिटल सुरक्षा को बढ़ावा देने के लिए UIDAI ने घोषणा की है कि 1 जुलाई से 30 सितंबर 2026 तक आधार कार्ड में ईमेल आईडी लिंक या अपडेट कराना पूरी तरह से मुफ्त होगा।

नोट: इससे पहले इस सर्विस के लिए 50 रुपए का शुल्क लिया जाता था, लेकिन अब इसमें 50 रुपए की सीधी छूट मिलेगी। हालांकि, मोबाइल नंबर या बायोमेट्रिक अपडेट के लिए निर्धारित शुल्क लागू रहेगा।


3. Credit Card Lounge Access: अब खर्च करने होंगे ज़्यादा पैसे

अगर आप क्रेडिट कार्ड के जरिए एयरपोर्ट लाउंज (Airport Lounge) का मुफ्त फायदा उठाते थे, तो अब जेब ज्यादा ढीली करनी होगी। SBI Card और HDFC बैंक समेत कई बड़े दिग्गजों ने अपने नियम कड़े कर दिए हैं:

  • नया नियम: अब अगली तिमाही (Quarter) में मुफ्त लाउंज एक्सेस पाने के लिए चालू तिमाही में कम से कम 60,000 रुपए की स्पेंडिंग (खर्च) करना अनिवार्य होगा।
  • पहले यह लिमिट 35,000 रुपए से 50,000 रुपए के बीच हुआ करती थी।


4. RBI का 'मिस-सेलिंग' पर नया डंडा: लोन और इंश्योरेंस के नियम सख्त

भारतीय रिजर्व बैंक (RBI) ने ग्राहकों को बैंकों की मनमानी से बचाने के लिए 'मिस-सेलिंग' (Mis-selling) पर नए कड़े नियम लागू कर दिए हैं।

  • अब कोई भी बैंक या एजेंट आपको लोन देते समय जबरन कोई इंश्योरेंस पॉलिसी या अनचाहा कस्टमाइज्ड प्रोडक्ट नहीं बेच सकता।
  • अगर कोई बैंक ऐसा करता है, तो ग्राहक सीधे RBI लोकपाल (Ombudsman) से शिकायत कर सकते हैं, और बैंक पर भारी जुर्माने का प्रावधान किया गया है।
 

2 july changes

5. स्मॉल सेविंग्स स्कीम्स (Small Savings Schemes) की ब्याज दरें

वित्त मंत्रालय ने जुलाई-सितंबर 2026 तिमाही के लिए छोटी बचत योजनाओं की ब्याज दरों की समीक्षा की है। पब्लिक प्रोविडेंट फंड (PPF), सुकन्या समृद्धि योजना (SSY) और सीनियर सिटीजन सेविंग्स स्कीम (SCSS) की दरों को इस बार स्थिर रखा गया है। हालांकि, कुछ चुनिंदा फिक्स्ड डिपॉजिट्स (FD) की दरों में 0.10% का मामूली बदलाव किया गया है, जिसकी पूरी लिस्ट आप पोस्ट ऑफिस की आधिकारिक वेबसाइट पर देख सकते हैं।


6. NPS (नेशनल पेंशन सिस्टम) में टू-फैक्टर ऑथेंटिकेशन अनिवार्य

पेंशन फंड नियामक PFRDA ने नेशनल पेंशन सिस्टम (NPS) के तहत ट्रांजैक्शन को और सुरक्षित बनाने के लिए नए नियम जारी किए हैं। 1 जुलाई से सभी NPS खातों में लॉगिन करने के लिए आधार-आधारित टू-फैक्टर ऑथेंटिकेशन (2FA) पूरी तरह अनिवार्य हो गया है। इसके बिना यूजर्स अपने अकाउंट को एक्सेस नहीं कर पाएंगे।


टेकअवे (Takeaway)

जुलाई के इस महीने में किसी भी वित्तीय नुकसान से बचने के लिए अपने क्रेडिट कार्ड के खर्चों को ट्रैक करें और अगर आधार में ईमेल अपडेट पेंडिंग है, तो तुरंत UIDAI के पोर्टल पर जाकर इस मुफ्त सेवा का लाभ उठाएं।

Disclaimer: यह जानकारी संबंधित विभागों (RBI, UIDAI, MEA) के आधिकारिक सर्कुलर और नोटिफिकेशन के आधार पर दी गई है। किसी भी सेवा का लाभ लेने से पहले उनकी आधिकारिक वेबसाइट पर नियमों की जांच जरूर कर लें।

IBPS PO Recruitment 2026: पीओ, मैनेजमेंट ट्रेनी, स्पेशलिस्ट ऑफिसर के 6715 पदों पर भर्ती के लिए आवेदन शुरू, जानें आवेदन फीस और अन्य डीटेल

IBPS PO Recruitment 2026: इंस्टिट्यूट ऑफ बैंकिंग पर्सनेल (IBPS) ने अलग-अलग पब्लिक सेक्टर बैंकों में प्रोबेशनरी ऑफिसर (PO), मैनेजमेंट ट्रेनी (MT) और स्पेशलिस्ट ऑफिसर (SO) के 6715 पदों पर भर्ती के लिए ऑफिशियली नोटिफिकेशन का पीडीएफ जारी कर दिया है। इन पदों पर 01 जुलाई से आवेदन शुरू हो गए हैं। यह उन उम्मीदवारों के लिए बेहतरीन मौका है, जो बैंकिंग क्षेत्र में करियर बनाने का सपना देखते हैं। आईबीपीएस के जरिए नियुक्त उम्मीदवारों को सार्वजनिक क्षेत्र के बैंकों में काम करने का मौका मिलेगा।

ऑनलाइन पंजीकरण 01 जुलाई, 2026 से शुरू हो चुका है। इच्छुक और योग्य उम्मीदवारों को इस भर्ती प्रक्रिया में शामिल होने के लिए अपना एप्लीकेशन फॉर्म 21 जुलाई, 2026 तक जमा करना होगा। पंजीकरण प्रक्रिया खत्म होने के बाद आईबीपीएस सभी उम्मीदवारों के लिए फॉर्म करेक्शन विंडो खोलेगा ताकि वे एक बार जमा की गई डिटेल्स को एडिट कर सकें।

आईबीपीएस पीओ नोटिफिकेशन 2026: एक नजर में भर्ती प्रक्रिया

आईबीपीएस ने प्रोबेशनरी ऑफिसर (PO), मैनेजमेंट ट्रेनी (MT), और स्पेशलिस्ट ऑफिसर (SO) पोस्ट पर भर्ती के लिए कॉमन रिक्रूटमेंट प्रोसेस (CRP PO/MT-XVI और CRP SPL-XVI) का अस्थायी परीक्षा कार्यक्रम जारी कर दिया है।

जानकारी डिटेल्स

परीक्षा का नाम : IBPS PO 2026 (CRP PO/MT-XVI)

आयोजक संस्था : इंस्टीट्यूट ऑफ बैंकिंग पर्सनल सिलेक्शन (IBPS)

पद : प्रोबेशनरी ऑफिसर (PO)/मैनेजमेंट ट्रेनी

एप्लीकेशन मोड : ऑनलाइन

नोटिफिकेशन रिलीज : 30 जून 2026

ऑनलाइन अप्लाई शुरू : जुलाई 1, 2026

अप्लाई करने की आखिरी तारीख : जुलाई 21, 2026

सिलेक्शन प्रोसेस : प्रीलिम्स, मेन्स, इंटरव्यू

ऑफिशियल वेबसाइट : www.ibps.in

प्रीलिम्स एग्जाम : अगस्त 2026

मेन्स एग्जाम : अक्टूबर 2026

पर्सनैलिटी टेस्ट : नवंबर 2026

इंटरव्यू : नवंबर/दिसंबर 2026

प्रोविजनल अलॉटमेंट : जनवरी 2027

आईबीपीएस पीओ 2026 आवेदन करने का तरीका

आधिकारिक लिंक एक्टिव होने के बाद, उम्मीदवार अपना पंजीकरण पूरा करने के लिए नीचे दिए गए स्टेप्स का इस्तेमाल कर सकते हैं :

  • ऑफिशियल वेबसाइट ibps.in पर जाएं।
  • होमपेज पर “Apply Now” लिंक चुनें।
  • रजिस्ट्रेशन लिंक पर क्लिक करें और अपना रजिस्टर्ड मोबाइल नंबर और ईमेल ID डालें।
  • आपके लॉगिन क्रेडेंशियल ईमेल एड्रेस पर भेजे जाएंगे।
  • ऊपर दी गई डिटेल्स का इस्तेमाल करके, पर्सनल, कम्युनिकेशन और एजुकेशन की जानकारी के साथ अपना एप्लीकेशन फॉर्म भरें।
  • जरूरी डॉक्यूमेंट्स अपलोड करें और रजिस्ट्रेशन फीस पे करें।
  • फाइनल सबमिशन से पहले सभी डिटेल्स को ध्यान से रिव्यू करें।

आईबीपीएस पीओ 2026 आवेदन शुल्क

सफल पंजीकरण के लिए उम्मीदवारों को 21 जुलाई, 2026 तक रजिस्ट्रेशन फीस देनी होगी। फीस डेबिट/क्रेडिट कार्ड, इंटरनेट बैंकिंग, UPI, वॉलेट वगैरह जैसे ऑनलाइन पेमेंट मोड से देना होगा। यह वापस नहीं की जाएगा। कैटेगरी के हिसाब से फीस की जानकारी इस तरह है:

कैटेगरी फीस अमाउंट

SC/ST/PWBD Rs. 175/-

अन्य Rs. 850/-

चयन प्रक्रिया

उम्मीदवारों का चयन प्रारंभिक परीक्षा, मुख्य परीक्षा और साक्षात्कार के आधार पर किया जाएगा। प्रारंभिक परीक्षा में उम्मीदवारों से अंग्रेजी, क्वांटिटेटिव एप्टीट्यूड और रीजनिंग विषय से 100 अंकों के 100 बहुविकल्पीय प्रकार के सवाल पूछे जाएंगे। इस परीक्षा में चयनित किए गए उम्मीदवारों को मुख्य परीक्षा के लिए आमंत्रित किया जाएगा। मुख्य परीक्षा में उम्मीदवारों से 200 अंकों के 170 सवाल पूछे जाएंगे। मुख्य परीक्षा की अवधि 160 मिनट निर्धारित की गई है। मुख्य परीक्षा में चयनित किए गए उम्मीदवारों को साक्षात्कार के लिए बुलाया जाएगा।

RRB Group D Result 2026: रेलवे बोर्ड ने ग्रुप डी परीक्षा 2024 का रिजल्ट आधिकारिक पोर्टल पर जारी किया, 32,000 से ज्यादा पदों के लिए हुई थी परीक्षा

Viral Post: पार्टी और स्पा की लत ने बढ़ाई मुश्किलें, 23 हजार की सैलरी में 3 लाख के कर्ज से परेशान युवक

Viral Post: सोशल मीडिया पर एक युवक का खर्चों को लेकर किया गया पोस्ट तेजी से वायरल हो रहा है। युवक ने बताया कि गलत खर्चों की वजह से उस पर 3 लाख रुपये से ज्यादा का कर्ज हो गया है। 27 वर्षीय एक युवक ने मुताबिक बार-बार पार्टी करना, स्पा पर पैसे खर्च करना और क्रेडिट कार्ड का जरूरत से ज्यादा इस्तेमाल करने की वजह से उस पर 3 लाख रुपये से अधिक का कर्ज हो गया। अब उसे अपने पुराने फैसलों पर पछतावा हो रहा है।

युवक ने बताया कि, उसकी कमाई घर का खर्च और कर्ज की किस्तें चुकाने के लिए पर्याप्त नहीं है। इसलिए उसने सोशल मीडिया पर लोगों से आर्थिक स्थिति सुधारने और कर्ज से बाहर निकलने की सलाह मांगी। सोशल मीडिया पर युवक की ये कहानी तेजी से वायरल हो रही है।

सोशल मीडिया पर वायरल हुई पोस्ट

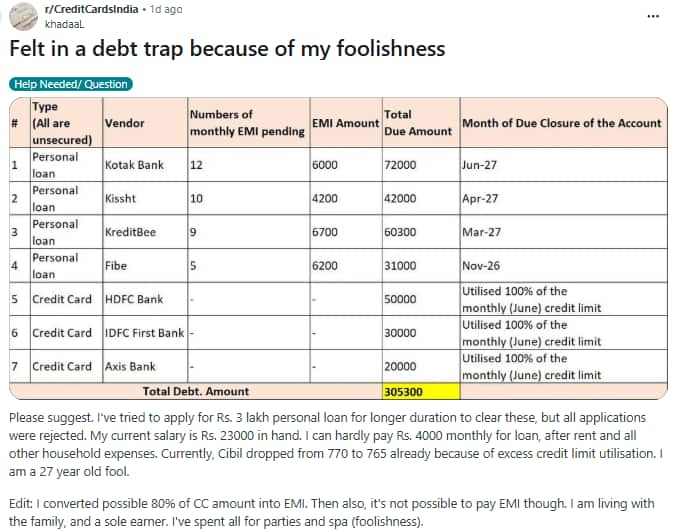
Reddit पर की गई पोस्ट में युवक ने अपनी फाइनेंस स्थिति का पूरा ब्यौरा शेयर किया। पोस्ट के टाइटल में उन्होंने लिखा, “अपनी बेवकूफी की वजह से कर्ज के जाल में फंस गया।” उसने अपनी पोस्ट के साथ लोन और क्रेडिट कार्ड के बकाया की तस्वीर भी लगाई। उसके अनुसार, उस पर चार पर्सनल लोन और तीन क्रेडिट कार्ड का बकाया है। उसने बताया कि, “हर महीने उसके हाथ में 23,000 रुपये की सैलरी आती है, जिससे घर का खर्च चलाने के साथ कर्ज की किस्तें चुकाना उसके लिए बेहद मुश्किल हो गया है।”

Screenshot 2026-07-01 211937

3 लाख का हो गया कर्ज

उन्होंने लिखा, “कृपया कोई सलाह दें। मैंने इन कर्जों को चुकाने के लिए 3 लाख रुपये का पर्सनल लोन लेने की कोशिश की, लेकिन मेरी सभी लोन एप्लिकेशन खारिज हो गईं। मेरी मौजूदा सैलरी 23,000 रुपये है। किराया और घर का खर्च निकालने के बाद हर महीने मुश्किल से 4,000 रुपये ही लोन की किस्त के लिए बचते हैं।” युवक ने बताया कि ज्यादा कर्ज और क्रेडिट कार्ड की सीमा का अधिकांश हिस्सा इस्तेमाल करने की वजह से उसका क्रेडिट स्कोर भी लगातार गिर रहा है।

गिर गया क्रेडिट स्कोर

उन्होंने आगे लिखा, “ज्यादा क्रेडिट लिमिट इस्तेमाल करने की वजह से मेरा CIBIL स्कोर 770 से घटकर 765 हो गया है। मैं 27 साल का हूं और मुझसे बड़ी गलती हो गई।” अपडेट में उसने बताया, “मैंने क्रेडिट कार्ड के करीब 80% बकाया को EMI में बदल दिया, लेकिन अब उसकी किस्तें भरना भी मुश्किल हो रहा है। मैं परिवार के साथ रहता हूं और घर में अकेला कमाने वाला हूं। मैंने सारा पैसा पार्टियों और स्पा (बेवकूफी) पर खर्च कर दिया है।”

लोगों ने किया कमेंट

इस पोस्ट के सामने आने के बाद कई लोगों ने अपनी राय शेयर किए। कुछ यूजर्स ने खर्चों पर नियंत्रण रखने की सलाह दी, वहीं कई लोगों ने कर्ज चुकाने की बेहतर योजना बनाने और अपनी आर्थिक स्थिति सुधारने के लिए व्यावहारिक उपाय अपनाने की बात कही। एक यूजर ने लिखा, “अगर कोई आपको नया लोन नहीं दे रहा है, तो फिलहाल सभी EMI रोक दें। अपने बैंक खाते में पैसा न रखें, क्योंकि ऑटो-डेबिट के जरिए रकम कट सकती है। इसके बाद तीनों प्राइवेट लोन और दोनों क्रेडिट कार्ड के लिए बैंक या कंपनी से सेटलमेंट की बात करें।”

एक यूजर ने लिखा, “ऐसा बिल्कुल मत करो। तुम अभी सिर्फ 27 साल के हो, अपनी क्रेडिट हिस्ट्री खराब मत होने दो। कर्ज की रकम बहुत बड़ी नहीं है। ये करीब 10 महीने की सैलरी के बराबर है। अगर समझदारी से खर्च करो और लगातार कोशिश करो, तो 12 से 36 महीनों में इसे चुका सकते हो।” एक और यूजर ने लिखा, “अच्छी बात है कि तुम्हें अपनी गलती का एहसास हो गया है। अब इसे सुधारने पर ध्यान दो। जहां तक हो सके बचत करो, घर का खाना खाओ और थोड़ा-थोड़ा करके भुगतान करते रहो। साथ ही, क्रेडिट कार्ड कंपनियों से बात करके बकाया रकम को EMI में बदलने की कोशिश करो।” एक अन्य यूजर ने सलाह दी कि हालात और बिगड़ने से पहले परिवार या दोस्तों से मदद लेनी चाहिए।

Personal Loan EMI: कम ब्याज पर पर्सनल लोन चाहिए? अप्लाई करने से पहले जरूर करें ये 7 काम

Personal Loan EMI: पर्सनल लोन सबसे आसान और तेजी से मिलने वाला लोन है। शादी, इलाज, बच्चों की पढ़ाई, घर की मरम्मत या किसी दूसरी जरूरी जरूरत के लिए लोग अक्सर इसका सहारा लेते हैं। लेकिन कई बार लोग बिना तैयारी के लोन के लिए आवेदन कर देते हैं। इसका नतीजा यह होता है कि या तो लोन महंगे ब्याज पर मिलता है या फिर आवेदन ही रिजेक्ट हो जाता है।

अगर आप चाहते हैं कि बैंक या NBFC आपको कम ब्याज दर पर पर्सनल लोन ऑफर करे, तो आवेदन करने से पहले कुछ जरूरी बातों का ध्यान रखना चाहिए। आइए जानते हैं ऐसे 7 काम, जो आपकी ब्याज दर कम कराने में मदद कर सकते हैं।

1. CIBIL Score मजबूत रखें

पर्सनल लोन की ब्याज दर तय करने में CIBIL Score सबसे अहम भूमिका निभाता है। अगर आपका स्कोर 750 या उससे ज्यादा है तो बैंक आपको कम जोखिम वाला ग्राहक मानते हैं। ऐसे ग्राहकों को अक्सर बेहतर ब्याज दर मिलने की संभावना रहती है।

अगर स्कोर कम है तो पहले पुराने बकाया चुकाएं, समय पर EMI और क्रेडिट कार्ड बिल भरें। कुछ महीनों में स्कोर बेहतर हो सकता है।

2. नौकरी और आमदनी स्थिर होनी चाहिए

बैंक सिर्फ आपकी सैलरी नहीं देखते, बल्कि यह भी देखते हैं कि आपकी नौकरी कितनी स्थिर है। अगर आप लंबे समय से एक ही कंपनी में काम कर रहे हैं और आपकी आमदनी नियमित है, तो लोन मिलने के साथ-साथ बेहतर ब्याज दर मिलने की संभावना भी बढ़ जाती है।

अगर अपना रोजगार करते हैं, तो नियमित कमाई और इनकम टैक्स रिटर्न (ITR) की भी भूमिका अहम हो जाती है।

3. पहले से ज्यादा कर्ज है तो सावधान रहें

अगर आपकी कमाई का बड़ा हिस्सा पहले से EMI चुकाने में जा रहा है, तो बैंक को लगता है कि आपको लोन देने में जोखिम है। इसे डेट टु इनकम रेशियो कहते हैं यानी कर्ज और कमाई का अनुपात।

हमेशा कोशिश करें कि आपकी कुल EMI, मंथली इनकम के बहुत बड़े हिस्से पर कब्जा न करे। इससे कम ब्याज पर लोन मिलने की संभावना बढ़ सकती है।

4. एक साथ कई जगह आवेदन न करें

कई लोग सोचते हैं कि जितने ज्यादा बैंकों में आवेदन करेंगे, लोन मिलने की संभावना उतनी बढ़ जाएगी। लेकिन ऐसा करना उल्टा नुकसान पहुंचा सकता है।

हर आवेदन पर आपकी क्रेडिट रिपोर्ट में हार्ड इन्क्वायरी दर्ज होती है। कम समय में कई हार्ड इन्क्वायरी होने पर CIBIL Score प्रभावित हो सकता है और बैंक इसे जोखिम का संकेत मान सकते हैं।

5. जिस बैंक से रिश्ता पुराना है, वहां पहले बात करें

अगर आपका सैलरी अकाउंट, फिक्स्ड डिपॉजिट, होम लोन या दूसरी बैंकिंग सेवाएं पहले से किसी बैंक में हैं, तो उसी बैंक से पहले ऑफर जरूर चेक करें।

मौजूदा ग्राहकों को कई बैंक प्री-अप्रूव्ड पर्सनल लोन या कम ब्याज दर की पेशकश करते हैं।

6. सिर्फ पहली पेशकश पर हामी न भरें

हर बैंक और NBFC की ब्याज दर, प्रोसेसिंग फीस और दूसरी शर्तें अलग-अलग हो सकती हैं। इसलिए पहला ऑफर मिलते ही लोन लेने की बजाय अलग-अलग संस्थानों के ऑफर की तुलना करें।

अगर आपका क्रेडिट प्रोफाइल मजबूत है, तो कई मामलों में ब्याज दर पर सौदेबाजी की भी गुंजाइश होती है।

7. जितनी जरूरत हो, उतना ही लोन लें

जरूरत से ज्यादा रकम का लोन लेने पर EMI का बोझ बढ़ जाता है। वहीं बहुत लंबी अवधि चुनने पर कुल ब्याज भी ज्यादा देना पड़ सकता है।

इसलिए उतना ही लोन लें, जिसकी वास्तव में जरूरत हो। साथ ही, लोन की अवधि भी अपनी सहूलियत के हिसाब से रखें। ताकि EMI भी आराम से चुकाई जा सके और कुल ब्याज भी ज्यादा न बढ़े।

इन बातों को भी नजरअंदाज न करें

सिर्फ ब्याज दर देखकर फैसला न करें। प्रोसेसिंग फीस, फोरक्लोजर चार्ज, प्रीपेमेंट नियम, लेट पेमेंट पेनल्टी और दूसरी शर्तों को भी ध्यान से पढ़ें। कई बार कम ब्याज वाला लोन भी छिपे हुए चार्ज की वजह से महंगा पड़ सकता है।

कम ब्याज पर पर्सनल लोन पाना सिर्फ किस्मत की बात नहीं है। ये सिबिल स्कोर, कमाई और आपकी सौदेबाजी के हुनर पर काफी निर्भर करता है। इसलिए आवेदन करने से पहले थोड़ी तैयारी कर लें। इससे आपकी जेब पर EMI का बोझ भी कम रहेगा और लोन चुकाना भी आसान होगा।

Income Tax Refund: पूरा इनकम टैक्स रिफंड नहीं मिला? ये 7 कारण हो सकते हैं जिम्मेदार

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

Gold Silver Outlook: सात महीने के निचले स्तर पर आए सोने-चांदी के दाम, जानें आगे कैसी रहेगी चाल

Gold Silver Price Analysis: भारतीय घरेलू वायदा बाजार में बुधवार, 1 जुलाई को सोने और चांदी की कीमतों में भारी गिरावट दर्ज की गई। अंतरराष्ट्रीय बाजारों में आई कमजोरी, अमेरिकी ट्रेजरी यील्ड में उछाल और ब्याज दरों के ऊंचे स्तर पर बने रहने की आशंकाओं के चलते घरेलू सर्राफा बाजार में बिकवाली का तगड़ा दबाव देखा गया। आइए समझते हैं सोने-चांदी में आई इस बड़ी गिरावट की प्रमुख वजहें।

MCX पर कितना गिरे सोने और चांदी के दाम?

मल्टी कमोडिटी एक्सचेंज (MCX) पर दोनों कीमती धातुओं में भारी बिकवाली देखी गई:

सोना: अगस्त डिलीवरी वाला सोना ₹1701 (1.19%) की भारी गिरावट के साथ ₹1.40 लाख प्रति 10 ग्राम पर आ गया।

चांदी: सितंबर डिलीवरी वाली चांदी में और भी बड़ी गिरावट रही। यह ₹5380 (2.35%) टूटकर ₹2.23 लाख प्रति किलोग्राम पर बंद हुई।

अंतरराष्ट्रीय बाजार (COMEX) की बात करें तो वहां भी सोना करीब सात महीने के निचले स्तर पर $3993 प्रति औंस के आसपास ट्रेड कर रहा था, जबकि चांदी करीब 3% लुढ़ककर $57.73 प्रति औंस पर आ गई।

गिरावट की 3 सबसे बड़ी वजहें

1. अमेरिकी फेडरल रिजर्व का सख्त रुख और बढ़ती ब्याज दरें

बाजार विशेषज्ञों के मुताबिक, इस गिरावट की सबसे बड़ी वजह अमेरिकी सेंट्रल बैंक की नीतियां हैं। फेडरल रिजर्व के अधिकारियों के बयानों से संकेत मिले हैं कि अगर महंगाई काबू में नहीं आती है, तो इस साल के अंत में ब्याज दरों में एक और बढ़ोतरी की जा सकती है। जब ब्याज दरें बढ़ती हैं, तो लोग सोने-चांदी जैसे बिना ब्याज वाले एसेट्स से पैसा निकालकर अन्य वित्तीय विकल्पों में लगाने लगते हैं, जिससे सोने के दाम गिरते हैं।

2. मिडिल ईस्ट का तनाव और कच्चे तेल की आंच

मिडिल ईस्ट में बढ़ती भू-राजनीतिक अनिश्चितता ने निवेशकों को सतर्क कर दिया है। क्षेत्रीय विवादों के दोबारा बढ़ने के बाद ईरान ने अमेरिकी दूतों के साथ तत्काल बातचीत करने से इनकार कर दिया है, जिससे अमेरिका-ईरान शांति समझौते की उम्मीदें धूमिल हो गई हैं। इस तनाव के कारण कच्चे तेल की कीमतें बढ़ रही हैं, जिसने वैश्विक स्तर पर महंगाई की चिंता को और बढ़ा दिया है।

3. अमेरिकी आर्थिक आंकड़ों पर टिकी नजरें

निवेशक और ट्रेडर्स इस समय अमेरिकी अर्थव्यवस्था से जुड़े महत्वपूर्ण आंकड़ों का इंतजार कर रहे हैं। इनमें जून का ADP एम्प्लॉयमेंट डेटा और आगामी नॉन-फार्म पेरोल आंकड़े शामिल हैं। इन आंकड़ों से साफ होगा कि अमेरिकी फेडरल रिजर्व आगे ब्याज दरों को लेकर क्या रुख अपनाने वाला है।

आगे क्या होगी सोने-चांदी की चाल?

रिद्धि-सिद्धि बुलियंस के मैनेजिंग डायरेक्टर पृथ्वीराज कोठारी के मुताबिक, सोना और चांदी दोनों सात महीने के निचले स्तर के करीब आ जाने से दबाव में बने हुए हैं। अगर अंतरराष्ट्रीय बाजार में सोना $4000 प्रति औंस के महत्वपूर्ण स्तर से नीचे बना रहता है, तो तकनीकी रूप से यह नीचे $3600 प्रति औंस के सपोर्ट जोन तक जा सकता है।

वहीं चांदी का $60 प्रति औंस से नीचे जाना यह इशारा करता है कि इसमें $50 प्रति औंस के स्तर तक और कमजोरी आ सकती है। हालांकि, बाजार के ओवरसोल्ड जोन में होने के कारण शॉर्ट-टर्म में एक रिकवरी रैली भी देखने को मिल सकती है।

PF, क्रेडिट कार्ड, पासपोर्ट फीस, Aadhaar अपडेट, LPG रेट, ITR डेडलाइन… 1 जुलाई से बदल गईं ये चीजें

डिस्क्लेमर: मनीकंट्रोल पर विशेषज्ञों द्वारा व्यक्त किए गए विचार और निवेश टिप्स उनके अपने हैं, वेबसाइट या उसके प्रबंधन के नहीं। मनीकंट्रोल यूजर्स को सलाह देता है कि वे कोई भी निवेश निर्णय लेने से पहले सर्टिफाइड एक्सपर्ट्स से जांच कर लें।

PF, क्रेडिट कार्ड, पासपोर्ट फीस, Aadhaar अपडेट, LPG रेट, ITR डेडलाइन… 1 जुलाई से बदल गईं ये चीजें

Rules Changing From July 1 2026:  1 जुलाई से देश में कई जरूरी फाइनेंशियल और और नीतिगत बदलाव लागू हो गए हैं। इन बदलावों का सीधा असर इनकम टैक्स, सैलरीड क्लास, पेंशन पाने वालों, बैंक कस्टमर और विदेश यात्रा करने वाले लोगों पर पड़ने जा रहा है। एलपीजी सिलेंडर की कीमतों और पासपोर्ट फीस से लेकर ईपीएफओ सेवाओं, आधार नियमों और क्रेडिट कार्ड के फायदों में कई बड़े अपडेट किए गए हैं। आइए आपको इन बड़े बदलावों के बारे में विस्तार से जानकारी देते हैं ताकि आप किसी तरह की असुविधा से बचें और बजट को बेहतर तरीके से प्लान कर पाएं।

1- कमर्शियल एलपीजी सिलेंडर हुआ सस्ता, घरेलू दाम स्थिर

सरकार ने 1 जुलाई से 19 किलोग्राम वाले कमर्शियल एलपीजी सिलेंडर की कीमत में ₹183.50 की कटौती की है। इससे होटलों, रेस्तरां और व्यावसायिक प्रतिष्ठानों को बड़ी राहत मिली है। इस कटौती के बाद दिल्ली में कमर्शियल सिलेंडर की कीमत ₹3113.50 से घटकर ₹2930 हो गई है। हालांकि 14.2 किलोग्राम वाले घरेलू एलपीजी सिलेंडर की कीमतों में कोई बदलाव नहीं किया गया है। यह कटौती 2026 की पहली छमाही के दौरान कमर्शियल एलपीजी की कीमतों में हुई कई तेज वृद्धियों के बाद आई है।

2- FY 2025-26 के लिए ITR फाइलिंग की डेडलाइन

करदाताओं को इनकम टैक्स रिटर्न (ITR) फाइल करने की समय-सीमा का विशेष ध्यान रखना होगा। वित्तीय वर्ष 2025-26 (आकलन वर्ष 2026-27) के लिए ITR-1 और ITR-2 फॉर्म भरने वाले व्यक्तिगत करदाताओं के लिए रिटर्न दाखिल करने की अंतिम तिथि 31 जुलाई 2026 है। ऐसे करदाता जो ITR-3 और ITR-4 दाखिल करते हैं और जिन पर टैक्स ऑडिट की आवश्यकता लागू नहीं होती है, उनके पास अपना रिटर्न जमा करने के लिए 31 अगस्त 2026 तक का समय है। तय समय-सीमा चूकने पर जुर्माना लग सकता है, टैक्स रिजीम को चुनने पर रोक लग सकती है और नुकसान को आगेल कैरी फॉरवर्ड करने की सर्विस से भी हाथ धोना पड़ सकता है।

3- EPFO 3.0: UPI आधारित पीएफ विड्रॉल की सुगबुगाहट

कर्मचारी भविष्य निधि संगठन (EPFO) के डिजिटल इंफ्रास्ट्रक्चर को आधुनिक बनाने के उद्देश्य से बहुप्रतीक्षित EPFO 3.0 प्लेटफॉर्म को लॉन्च किया जा रहा है। इसके तहत ईपीएफ सब्सक्राइबर्स को यूपीआई प्लेटफॉर्म के माध्यम से तुरंत पैसे निकालने की सुविधा मिलने की उम्मीद है।

4- पासपोर्ट फीस में हुआ भारी इजाफा

सरकार ने पासपोर्ट नियम, 1980 में संशोधन करके पासपोर्ट आवेदन शुल्क में बदलाव किया है। ये बदलाव भी 1 जुलाई से प्रभावी हो गया है। अब 36 पन्नों के नए सामान्य पासपोर्ट की फीस 1500 से बढ़ाकर 2500 रुपये कर दी गई है। इसी कैटेगरी में तत्काल शुल्क को 3500 से बढ़ाकर 5000 रुपये कर दिया गया है। 60 पन्नों के पासपोर्ट और खोए या कटे-फटे पासपोर्ट को बदलने की फीस में भी बढ़ोतरी की गई है। वरिष्ठ नागरिकों और 8 वर्ष से कम उम्र के बच्चों को नए आवेदनों पर 10 प्रतिशत की छूट मिलती रहेगी।

5- आधार (Aadhaar) में ईमेल अपडेट करना हुआ फ्री

भारतीय विशिष्ट पहचान प्राधिकरण (UIDAI) ने आधिकारिक आधार मोबाइल ऐप के माध्यम से पंजीकृत ईमेल पते को अपडेट करने पर लगने वाले ₹75 के शुल्क को माफ कर दिया है। यह मुफ्त सुविधा 1 जुलाई से 31 दिसंबर 2026 तक उपलब्ध रहेगी।

6- मिस-सेलिंग पर RBI की सख्ती, टेलीमार्केटिंग का समय तय

भारतीय रिजर्व बैंक (RBI) ने बैंकों द्वारा वित्तीय उत्पादों की गलत तरीके से बिक्री को रोकने और ग्राहकों की सुरक्षा के लिए कड़े नियम पेश किए हैं। अगर किसी ग्राहक को उचित सहमति के बिना या भ्रामक तरीकों से उत्पाद बेचे जाते हैं तो वे रिफंड और मुआवजे के हकदार होंगे। बैंकों को निर्देश दिया गया है कि वे टेलीमार्केटिंग और प्रमोशनल कॉल्स को सुबह 9 बजे से शाम 6 बजे के बीच ही सीमित रखें।

7- HDFC बैंक ने क्रेडिट कार्ड रिवॉर्ड और लाउंज नियमों को बदला

एचडीएफसी बैंक ने अपने रेगेलिया गोल्ड और डाइनर्स क्लब प्रिविलेज क्रेडिट कार्ड के लिए रिवॉर्ड पॉइंट स्ट्रक्चर और ट्रैवल बेनिफिट्स में बदलाव किया है। रिवॉर्ड कैलकुलेशन से जुड़े बदलाव पहले ही लागू किए जा चुके हैं जबकि एयरपोर्ट लाउंज एक्सेस से जुड़ी संशोधित शर्तें 1 जुलाई से प्रभावी हो गई हैं। नए नियमों के मुताबिक रेगेलिया गोल्ड कार्डधारकों को कॉम्प्लीमेंट्री डोमेस्टिक एयरपोर्ट लाउंज एक्सेस का लाभ उठाने के लिए पिछली तिमाही में कम से कम 60000 रुपये खर्च करने होंगे।

8- SBI कार्ड ने लगाई रिवॉर्ड पॉइंट्स पर कैपिंग

एसबीआई कार्ड ने अपने दो वेरिएंट्स PhonePe SBI Card Purple और PhonePe SBI Card Select Black के नियमों में बदलाव की घोषणा की है। 1 जुलाई से प्रभावी नियमों के तहत कंपनी ग्राहकों द्वारा कमाए जाने वाले रिवॉर्ड पॉइंट्स पर मंथली कैप लगाएगी। इंश्योरेंस से जुड़े खर्चों और अन्य श्रेणियों के खर्चों के लिए अलग-अलग सीमाएं लागू होंगी। ऑनलाइन लेनदेन पर मिलने वाले अधिकतम रिवॉर्ड पॉइंट्स को भी कम कर दिया गया है।

iPhone 17 Pro खरीदने का सुनहरा मौका! ₹1 लाख से कम में मिल सकता है Apple का फ्लैगशिप फोन

अगर आप लंबे समय से iPhone 17 Pro खरीदने के बारे में सोच रहे हैं, तो Apple के इस फ्लैगशिप फोन को खरीदने का यह सबसे अच्छा समय है। क्योंकि टेक इंडस्ट्री में आने वाले डिवाइस की कीमत बढ़ोतरी को लेकर कई तरह की अटकलें लगाई जा रही हैं। इसके अलावा, Apple ने हाल ही में मेमोरी की बढ़ती लागत के कारण अपने कुछ प्रोडक्ट्स, जैसे Macs, iPads और अन्य की कीमतें बढ़ाई हैं। जिस वजह से ऐसा माना जा रहा है कि iPhone 17 सीरीज की कीमतों में भी बढ़ोतरी हो सकती है।

iPhone 17 Pro पर बड़ा डिस्काउंट

Apple के लेटेस्ट iPhone 17 Pro के 256GB वेरिएंट की कीमत अभी Rs 1,34,900 की जगह Rs 1,27,900 है। जो खरीदार इसे खरीदना चाहते हैं, वे Flipkart Axis का इस्तेमाल करके Rs 9,000 की अतिरिक्त छूट भी पा सकते हैं।

इसके अलावा, ICICI बैंक क्रेडिट कार्ड यूजर्स को इस डिवाइस पर ₹6,000 की छूट मिल सकती है। वहीं, इस डील को और भी बेहतर बनाने के लिए, ई-कॉमर्स प्लेटफॉर्म ₹47,350 तक का एक्सचेंज ऑफर भी दे रहा है। हालांकि, इस एक्सचेंज ऑफर का फायदा लेने के लिए यूजर्स को Flipkart पर अपना पिन कोड चेक करना होगा, ताकि यह पता चल सके कि ऑफर उनके इलाके में लागू है या नहीं। साथ ही, पुराने स्मार्टफोन की कंडीशन के हिसाब से एक्सचेंज वैल्यू अलग-अलग हो सकती है। इसलिए, सभी ऑफर मिलाकर आप यह स्मार्टफोन आसानी से ₹1,00,000 से कम कीमत में पा सकते हैं।

iPhone 17 Pro के स्पेसिफिकेशन्स

iPhone 17 Pro में लेटेस्ट iOS 26 दिया गया है। यह फ्लैगशिप फोन 6.3 इंच के बड़े Super Retina XDR OLED डिस्प्ले के साथ आता है, जिसमें 120Hz ProMotion सपोर्ट, Always-On मोड और एंटी-रिफ्लेक्टिव कोटिंग मिलती है। बेहतर मजबूती के लिए इसमें Ceramic Shield 2 भी दिया गया है।

यह स्मार्टफोन A19 Pro चिपसेट पर काम करता है और इसमें 12GB तक RAM दी गई है। कंपनी का दावा है कि यह फोन एक बार चार्ज करने पर 39 घंटे तक वीडियो प्लेबैक दे सकता है।

कैमरे की बात करें तो, फोन के पिछले हिस्से में ट्रिपल 48MP कैमरा सेटअप दिया गया है, जिसमें वाइड, अल्ट्रा-वाइड और टेलीफोटो लेंस शामिल हैं। यह 8x तक ऑप्टिकल जूम और 8K वीडियो रिकॉर्डिंग को सपोर्ट करता है। सेल्फी के लिए, इस फ्लैगशिप में 18MP का फ्रंट कैमरा सेंसर दिया गया है। यह स्मार्टफोन Silver, Cosmic Orange और Deep Blue कलर ऑप्शन में उपलब्ध है।

यह भी पढ़ें: 8000mAh बैटरी वाला OnePlus N6 भारत में लॉन्च, मिलेगा DSLR जैसा कैमरा, जानें कीमत और फीचर्स

8000mAh बैटरी वाला OnePlus N6 भारत में लॉन्च, मिलेगा DSLR जैसा कैमरा, जानें कीमत और फीचर्स

OnePlus N6: चीन की स्मार्टफोन कंपनी OnePlus ने भारत में इस साल का सबसे सस्ता स्मार्टफोन OnePlus N6 लॉन्च किया है। कंपनी के पोर्टफोलियो में OnePlus Nord CE 6 Lite से नीचे रखे गए इस हैंडसेट में बड़ी 8000mAh बैटरी, MediaTek Dimensity 6360 Apex चिपसेट और 120Hz डिस्प्ले और Android 16 पर आधारित OxygenOS 16 दिया गया है। अब चलिए OnePlus N6 की कीमत, स्पेसिफिकेशन्स, लॉन्च ऑफर्स और उपलब्धता के बारे में जानते हैं।

OnePlus N6 के स्पेसिफिकेशन्स और फीचर्स

OnePlus N6 में 6.75-इंच का HD+ LCD डिस्प्ले है, जिसका रिफ्रेश रेट 120Hz है और पीक ब्राइटनेस 1,200 निट्स तक है। स्मार्टफोन बनाने वाली कंपनी का कहना है कि यह हैंडसेट धूल और पानी से बचाव के लिए IP65 रेटिंग और MIL-STD-810H मिलिट्री-ग्रेड ड्यूरेबिलिटी सर्टिफिकेशन के साथ आता है।

इस स्मार्टफोन में MediaTek Dimensity 6360 Apex चिपसेट है, जो Android 16 पर आधारित OxygenOS 16 के साथ आता है। इसके अलावा, इस फोन में OnePlus ने दो बड़े Android OS अपग्रेड और तीन साल के सिक्योरिटी अपडेट देने का वादा किया है।

कैमरी की बात करें तो, इस फोन में f/1.8 अपर्चर और 10x तक डिजिटल जूम सपोर्ट वाला 50MP का प्राइमरी रियर कैमरा दिया गया है। इसके फ्रंट में 8MP का सेल्फी कैमरा है, जो 60fps पर 1080p तक की वीडियो रिकॉर्डिंग कर सकता है। फोन में ‘डुअल-व्यू वीडियो’ मोड भी है, जिससे यूजर्स फ्रंट और रियर दोनों कैमरों का इस्तेमाल करके एक साथ वीडियो रिकॉर्ड कर सकते हैं।

भारत में OnePlus N6 की कीमत, ऑफर और उपलब्धता

OnePlus N6 के 4GB RAM + 128GB स्टोरेज वाले मॉडल की शुरुआती कीमत ₹22,999 है। वहीं, 6GB RAM + 128GB स्टोरेज वाले मॉडल के लिए ग्राहकों को ₹24,999 देने होंगे। लॉन्च ऑफर के तहत, OnePlus ₹1,000 का ‘प्राइम डे-एक्सक्लूसिव’ डिस्काउंट दे रहा है। इसके अलावा, खरीदार Axis Bank और SBI के चुनिंदा क्रेडिट कार्ड का इस्तेमाल करके ₹2,000 का इंस्टेंट डिस्काउंट भी पा सकते हैं। साथ ही, कंपनी चुनिंदा खरीदारी पर छह महीने तक की नो-कॉस्ट EMI की सुविधा भी दे रही है। OnePlus N6 दो कलर ऑप्शन ‘Fresh Mint’ और ‘Midnight Green’ में उपलब्ध होगा।

यह भी पढ़ें: 9 सितंबर को Apple का धमाका? iPhone 18 Pro, 18 Pro Max और iPhone Ultra हो सकते हैं लॉन्च

पर्सनल लोन पर इंटरेस्ट रेट घटाना चाहते हैं? जानें स्मार्ट तरीके

पर्सनल लोन अपने तेज अप्रूवल प्रोसेस और बिना कोलेटरल (कोई एसेट गिरवी रखने की शर्त) की जरूरत के कारण भारत में एक लोकप्रिय फाइनेंसिंग विकल्प है. भारत में पर्सनल लोन पर इंटरेस्ट रेट आमतौर पर 10.5% से 24% सालाना तक होता है, जो अलग-अलग लेंडर पर निर्भर करता है. आपकी इनकम, क्रेडिट स्कोर, जॉब स्टेबिलिटी और उम्र जैसे फैक्टर यह तय करते हैं कि आपको कितने इंटरेस्ट रेट पर लोन मिलेगा.

अच्छा क्रेडिट स्कोर और स्टेबल इनकम होने पर सस्ते इंटरेस्ट रेट पर लोन मिल सकता है, वहीं जॉब स्टेबिलिटी जैसे अन्य फैक्टर भी अहम भूमिका निभाते हैं. पर्सनल लोन पर इंटरेस्ट रेट नेगोशिएबल भी होता है, यानी आप अपनी फाइनेंशियल प्रोफाइल के आधार पर बेहतर शर्तों पर लोन ले सकते हैं.

आप मनीकंट्रोल (Moneycontrol) के डिजिटल लेंडिंग प्लेटफॉर्म पर अपना क्रेडिट स्कोर फ्री में चेक कर सकते हैं. मनीकंट्रोल पर आप 10+ लेंडर के 50 लाख रुपए तक के पर्सनल लोन ऑफर भी एक्स्प्लोर कर सकते हैं. ये लोन ऑफर 9.99% सालाना के किफायती इंटरेस्ट रेट से शुरू होते हैं. इसका प्रोसेस 100% डिजिटल है, जिससे कुछ ही मिनटों या घंटों में पैसा आपके अकाउंट में आ सकता है.

पर्सनल लोन पर इंटरेस्ट रेट कम कैसे करें?

लेंडर किसी ग्राहक को कम इंटरेस्ट रेट ऑफर करने से पहले कई क्राइटेरिया देखते हैं. हालांकि, सभी लेंडर इंटरेस्ट रेट नेगोशिएशन के लिए तैयार नहीं होते.

  1. अच्छा क्रेडिट स्कोर बनाए रखें

हाई क्रेडिट स्कोर का मतलब है बेहतर क्रेडिटवर्थिनेस. जिन ग्राहकों का स्कोर अच्छा होता है, उन्हें बैंक और फाइनेंशियल इंस्टिट्यूशन सबसे सस्ते इंटरेस्ट रेट पर पर्सनल लोन ऑफर करते हैं.

अगर आपका स्कोर 750 से कम है तो उसे सुधारने के तरीकों पर काम करें. 750 से ऊपर स्कोर होने पर आपको कम इंटरेस्ट रेट पर पर्सनल लोन मिलने की संभावना ज्यादा होती है.

  1. एक्सक्लूसिव ऑफर देखें

बैंक अक्सर त्योहारों या सालगिरह जैसे खास मौकों पर पर्सनल लोन पर कम इंटरेस्ट रेट का ऑफर देते हैं. इन ऑफर की जानकारी पाने के लिए बैंक की वेबसाइट चेक करें या कस्टमर केयर से संपर्क करें.

ऐसे प्रमोशनल पीरियड में लोन अप्लाई करने से कम इंटरेस्ट रेट मिल सकता है और रीपेमेंट आसान हो जाता है. हालांकि, हिडन चार्ज से बचने के लिए ऑफर की टर्म्स एंड कंडीशंस ध्यान से जरूर पढ़ लें.

टॉप NBFCs से लोन ऑफर पाएं

  1. समय पर रीपेमेंट करना न भूलें

अगर आप समय पर EMI या क्रेडिट कार्ड बिल नहीं चुकाते, तो आपका क्रेडिट स्कोर गिरता है. बैंक इंटरेस्ट रेट तय करते समय आपकी पेमेंट हिस्ट्री पर खास ध्यान देते हैं. इसलिए EMI और क्रेडिट कार्ड बिल समय पर चुकाएं, बार-बार लोन के लिए अप्लाई करने से बचें और क्रेडिट कार्ड यूज लिमिट कम रखें.

  1. इंटरेस्ट रेट की तुलना करें

किसी एक बैंक से पर्सनल लोन लेने से पहले NBFCs और अन्य बैंकों के इंटरेस्ट रेट ऑफर की तुलना जरूर करें. इससे आप सबसे सस्ते रेट पर लोन पा सकते हैं.

  1. फाइनेंशियल स्टेबिलिटी दिखाएं

जिन ग्राहकों की इनकम रेगुलर और स्टेबल होती है, उन्हें बैंक प्राथमिकता देते हैं. सैलरी स्लिप, ITR, जॉब लेटर और बैंक स्टेटमेंट जैसे डॉक्युमेंट देकर आप अपनी फाइनेंशियल स्टेबिलिटी साबित कर सकते हैं और कम इंटरेस्ट रेट पर लोन पा सकते हैं.

  1. सही लेंडर से नेगोशिएशन करें

लोन अप्लाई करने से पहले अलग-अलग लेंडर के इंटरेस्ट रेट, टेन्योर, अमाउंट, रीपेमेंट शर्तों और फीस की तुलना करें. अगर आप पहले से किसी बैंक के ग्राहक हैं या आपकी उस लेंडर के साथ अच्छी रिलेशनशिप है, तो आपके पास इंटरेस्ट रेट नेगोशिएट करने का मौका होता है. सस्ता इंटरेस्ट रेट लेने के लिए लोन एप्लिकेशन के साथ लिखित में रिक्वेस्ट भेजना सबसे अच्छा तरीका है. 

कुल मिलाकर, पर्सनल लोन पर कम इंटरेस्ट रेट पाने के लिए आपको अच्छे क्रेडिट स्कोर, स्टेबल इनकम और स्पेशल ऑफर पर ध्यान देना चाहिए. अलग-अलग विकल्पों की तुलना करके और शर्तों को समझकर आप बेहतर डील पा सकते हैं.

मनीकंट्रोल के ऑनलाइन लेंडिंग प्लेटफॉर्म पर आप 10+ लेंडर से 50 लाख रुपए तक के पर्सनल लोन ले सकते हैं. इन पर सिर्फ 9.99% सालाना से इंटरेस्ट रेट शुरू होता है. साथ ही, इसका प्रोसेस 100% डिजिटल है और अप्रूवल भी जल्दी मिलता है.

1 जुलाई 2026 से बदल रहे हैं ये 5 बड़े नियम, आपकी जेब पर पड़ेगा सीधा असर! फटाफट चेक करें पूरी लिस्ट

New Financial Rules From 1 July: हर महीने की पहली तारीख अपने साथ कई बड़े और महत्वपूर्ण बदलाव लेकर आती है। ठीक इसी तरह 1 जुलाई 2026 से भी देश में पैसों से जुड़े कई बड़े नियम बदलने जा रहे हैं। इन बदलावों का सीधा असर आम टैक्सपेयर्स, बैंक ग्राहकों, क्रेडिट कार्ड यूजर्स और पासपोर्ट के लिए अप्लाई करने वाले लोगों की जेब पर पड़ेगा।

एक तरफ जहां पासपोर्ट बनवाना अब काफी महंगा होने जा रहा है, वहीं दूसरी तरफ रिजर्व बैंक (RBI) बैंकों की मनमानी और गलत तरीके से प्रोडक्ट बेचने पर सख्त एक्शन की तैयारी में है। आइए समझते हैं कि 1 जुलाई से कौन से 6 बड़े वित्तीय बदलाव होने जा रहे हैं।

1. ITR Filing: आईटीआर दाखिल करने की डेडलाइन नजदीक

फाइनेंशियल ईयर 2025-26 के लिए ITR-1 और ITR-2 दाखिल करने वाले टैक्सपेयर्स के लिए उल्टी गिनती शुरू हो गई है। इनकम टैक्स रिटर्न फाइल करने की आखिरी तारीख 31 जुलाई 2026 है। अगर आप इस डेडलाइन को मिस करते हैं, तो आपको न सिर्फ लेट फीस और पेनाल्टी भरनी होगी, बल्कि आप अपनी पसंद का टैक्स रिजीम चुनने और पुराने नुकसान को आगे कैरी फॉरवर्ड करने का मौका भी गंवा बैठेंगे।

2. Aadhaar Update: आधार में ईमेल अपडेट कराना हुआ बिल्कुल फ्री

आधार कार्ड धारकों के लिए एक बड़ी राहत की खबर है। 1 जुलाई से भारतीय विशिष्ट पहचान प्राधिकरण (UIDAI) ने आधार मोबाइल एप्लिकेशन के जरिए रजिस्टर्ड ईमेल आईडी अपडेट करने की ₹75 की फीस को पूरी तरह माफ कर दिया है। यह विशेष सुविधा अगले 6 महीनों के लिए यानी 31 दिसंबर 2026 तक पूरी तरह मुफ्त रहेगी। आधिकारिक नोटिफिकेशन के मुताबिक, डिजिटल अपडेट को बढ़ावा देने के लिए यह कदम उठाया गया है।

3. Credit Card Rules: एसबीआई और एचडीएफसी कार्ड यूजर्स को झटका

क्रेडिट कार्ड का इस्तेमाल करने वाले ग्राहकों के लिए 1 जुलाई से दो बड़े बदलाव हो रहे हैं:

SBI Card: एसबीआई कार्ड अपने कुछ चुनिंदा ‘PhonePe SBI Credit Cards’ जैसे- PURPLE और SELECT BLACK के लिए रिवॉर्ड पॉइंट्स प्रोग्राम में संशोधन कर रहा है। नए नियमों के तहत रिवॉर्ड पॉइंट अर्निंग की सीमा तय की जा रही है और कुछ ट्रांजैक्शंस को इस लिस्ट से बाहर किया जा रहा है।

HDFC Bank: एचडीएफसी बैंक के क्रेडिट कार्ड धारकों को अब हर तिमाही में 3 मुफ्त डोमेस्टिक एयरपोर्ट लाउंज एक्सेस तभी मिलेंगे, जब उन्होंने पिछली तिमाही में कम से कम ₹60000 खर्च किए हों। उदाहरण के लिए, जुलाई-सितंबर 2026 की तिमाही में लाउंज का फायदा लेने के लिए आपको अप्रैल-जून 2026 के बीच ₹60000 खर्च करना जरूरी था।

4. Passport Fees: अब जेब करनी होगी ज्यादा ढीली, बढ़ गए दाम

अगर आप नया पासपोर्ट बनवाने या रिन्यू कराने की सोच रहे हैं, तो 1 जुलाई से आपको ज्यादा पैसे खर्च करने होंगे। विदेश मंत्रालय ने पासपोर्ट (संशोधन) नियम, 2026 के तहत फीस में बढ़ोतरी कर दी है:

सामान्य पासपोर्ट (36 पेज): इसकी फीस ₹1500 से बढ़कर अब ₹2500 हो गई है।

तत्काल पासपोर्ट (36 पेज): तत्काल पॉलिसी के तहत अब आपको ₹3500 की जगह ₹5000 देने होंगे।

60 पेज का पासपोर्ट: साधारण के लिए फीस ₹3500 और तत्काल के लिए ₹6000 तय की गई है।

5. RBI New Rules: बैंकों की मनमानी खत्म, ‘मिस-सेलिंग’ पर मिलेगा पूरा रिफंड

बैंक ग्राहकों के हितों की रक्षा के लिए रिजर्व बैंक ऑफ इंडिया (RBI) 1 जुलाई 2026 से ‘रिस्पॉन्सिबल बिजनेस कंडक्ट’ के तहत नया सख्त ढांचा लागू कर रहा है। अक्सर बैंक कर्मचारी या एजेंट ग्राहकों को बिना बताए या गुमराह करके इंश्योरेंस पॉलिसी या अन्य फाइनेंशियल प्रोडक्ट्स बेच देते थे।

नए नियम के मुताबिक, अगर मिस-सेलिंग साबित होती है, तो बैंक को ग्राहक का पूरा पैसा वापस करना होगा और साथ ही नुकसान के लिए मुआवजा भी देना होगा। इस नियम के तहत डिजिटल प्लेटफॉर्म्स पर ग्राहकों को झांसा देने वाले ‘डार्क पैटर्न्स’ पर भी रोक लगेगी।