

UPI पर फीस से किसकी भरेगी तिजोरी? PhonePe, GPay और बैंकों में कैसे बंटेगा हिस्सा, जानें

UPI MDR Charges: नेशनल पेमेंट्स कॉरपोरेशन ऑफ इंडिया ने 15 अक्टूबर से ₹2,000 से अधिक के मर्चेंट ट्रांजेक्शन (P2M) पर 0.40% मर्चेंट डिस्काउंट रेट (MDR) का ऐलान कर दिया है। अब सबसे बड़ा सवाल यह है कि इस नई फीस से सबसे ज्यादा फायदा किसे होगा, ऐप्स को या फिर बैंकों को?

देश के UPI मार्केट पर Google Pay और PhonePe का एकछत्र राज है। करीब 90% UPI पेमेंट इन्हीं दो ऐप्स के माध्यम से की जाती है। रिपोर्ट्स के मुताबिक, इस नई व्यवस्था में असली बाजी बैंकों के हाथ लगी है। आइए आपको बताते हैं कि हर ट्रांजेक्शन पर कटने वाले इस पैसे का बंटवारा कैसे होगा और आम जनता व दुकानदारों पर इसका क्या असर पड़ेगा।

किसे मिलेगा कितना हिस्सा?

NPCI द्वारा तय किए गए रेवेन्यू-शेयरिंग मॉडल के अनुसार, कुल 0.40% MDR चार्ज का 70% हिस्सा अकेले बैंकिंग सेक्टर की जेब में जाएगा।

इश्यूइंग बैंक (40% हिस्सा): सबसे बड़ा फायदा उस बैंक को होगा जिसमें ग्राहक (पैसे भेजने वाले) का खाता है। कुल फीस का 40% सीधे इस बैंक को मिलेगा।

एक्वायर्ड बैंक (30% हिस्सा): दूसरा बड़ा हिस्सा दुकानदार का अकाउंट संभालने वाले बैंक को मिलेगा, जिसे 30% शेयर दिया जाएगा।

UPI ऐप्स (20% हिस्सा): फोनपे, गूगलपे और पेटीएम जैसे थर्ड-पार्र्टी ऐप्स को कुल फीस का केवल 20% हिस्सा ही मिलेगा।

स्पॉन्सर बैंक (10% हिस्सा): बाकी बचा 10% उन पार्टनर बैंकों के पास जाएगा जो इन UPI ऐप्स को बैकएंड सपोर्ट मुहैया कराते हैं।

₹10,000 के पेमेंट पर किसका कितना फायदा?

अगर आप किसी मर्चेंट को ₹10,000 का ऑनलाइन भुगतान करते हैं, तो 0.40% के हिसाब से कुल ₹40 का MDR कटेगा। इस ₹40 का बंटवारा इस प्रकार होगा:
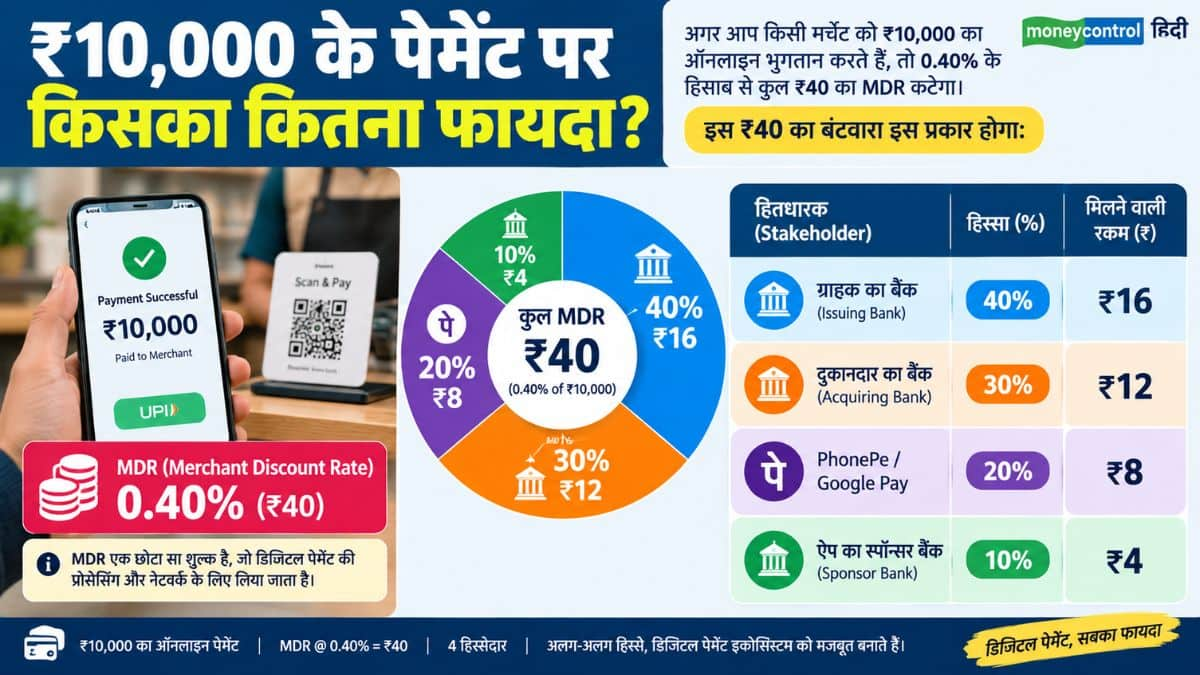
₹10,000 के पेमेंट पर किसका कितना फायदा?

आम जनता और मर्चेंट्स पर क्या होगा असर?

आम UPI यूजर्स पर इस फीस का कोई असर नहीं पड़ेगा। एनपीसीआई ने स्पष्ट निर्देश दिए हैं कि बैंक या मर्चेंट यह शुल्क ग्राहक से नहीं वसूल सकते। इसके अलावा ऐप्स पर किसी भी तरह का अलग ‘प्लेटफॉर्म चार्ज’ लगाने की मनाही है। नियमों के मुताबिक, यह शुल्क पूरी तरह से मर्चेंट्स को उठाना होगा।

पेट्रोल, ट्रेन टिकट, मोबाइल रिचार्ज और इंश्योरेंस प्रीमियम जैसी जरूरी सेवाओं के लिए केवल ₹5 का फ्लैट चार्ज लगेगा। वहीं कैपिटल मार्केट यानी शेयर बाजार के लेन-देन पर यह दर मात्र 0.02% रखी गई है।

क्यों लिया गया यह फैसला?

साल 2020 से शून्य-MDR मॉडल पर चल रहे UPI इकोसिस्टम को वित्तीय रूप से आत्मनिर्भर बनाने के लिए यह कदम उठाया गया है। बजट में सरकार की तरफ से मिली सीमित सब्सिडी के बाद, इस फीस से होने वाली कमाई का इस्तेमाल डिजिटल इंफ्रास्ट्रक्चर को मजबूत करने, सर्वर क्षमता बढ़ाने और साइबर फ्रॉड रोकने में किया जाएगा।

UPI Payment पर 6 साल बाद फिर लगेगा MDR! क्यों हो रही वापसी, किनमें बंटेगा इसका पैसा

UPI Payment Charges: लगभग छह साल बाद यूपीआई से लेन-देन पर मर्चेंट डिस्काउंट रेट (MDR) वापस आ सकता है। दुकानदार को ₹2,000 या उससे अधिक के यूपीआई पेमेंट पर 0.3% का चार्ज लग सकता है। इसके लागू होने का कानूनी रास्ता तब साफ हुआ, जब सरकार ने अगस्त में पेमेंट एंड सेटलमेंट सिस्टम्स एक्ट में बदलाव किया और जीरो-एमडीआर प्रोटेक्शन को हटा दिया। 21 अगस्त की फाइनेंशियल एक्सप्रेस की रिपोर्ट के मुताबिक अब यूपीआई से पेमेंट पर जीरो की बजाय 0.3% के शुल्क का नियम अगले दो हफ्ते के भीतर लागू किया जा सकता है। हालांकि केंद्रीय वित्त मंत्री निर्मला सीतारमण ने साफ कर दिया है कि ग्राहकों और छोटे कारोबारियों पर इसका भार नहीं डाला जाएगा। सरकार की कोशिश इस पेमेंट सिस्टम से जुड़ी एंटिटीज को डिजिटल इंफ्रास्ट्रक्चर बनाए रखने पर होने वाले खर्च के कुछ हिस्से की भरपाई है। ₹2,000 या इससे अधिक के लेन-देन पर MDR लागू होने से इलेक्ट्रॉनिक्स, सिक्योरिटीज, कपड़े और अधिक दाम वाली खरीदारी प्रभावित हो सकती है।

किसे मिलेगा UPI Payment में MDR का पैसा

एमडीआर का पैसा किसी एक को नहीं मिलेगा बल्कि बैंक, फिनटेक कंपनियां और इस लेन-देन में शामिल अन्य एंटिटीज में बंटेगा। साल 2019 तक एमडीआर वाली व्यवस्था लागू थी लेकिन फिर डिजिटल पेमेंट को बढ़ावा देने के लिए इसे जीरो कर दिया गया। इसे हटाए जाने से पहले ₹100 से अधिक मूल्य वाले ऑफलाइन क्यूआर कोड के जरिए किए गए P2M (पर्सन-टू-मर्चेंट) पेमेंट पर 0.3% शुल्क लगता था, जिसे इश्यूअर (Issuer) और एक्वायरर (Acquirer) बैंकों के बीच बराबर बांटा जाता था। एमडीआर की अधिकतम सीमा भी ₹100 थी, जिसे साल 2020 में पूरी तरह समाप्त कर दिया गया।

अब इसे फिर लाया जा रहा है। इसका पैसा पेमेंट चेन में चार प्लेयर्स के बीच बंटेगा। एक हिस्सा ग्राहक के बैंक को, दूसरा हिस्सा पेमेंट सर्विस प्रोवाइडर और ट्रांजैक्शन हैंडल करने वाले इसके बैंक को, तीसरा हिस्सा दुकानदार की तरफ से यानी एक्वायरिंग बैंकों और उसके पेमेंट सर्विस प्रोवाइडर को तो चौथा हिस्सा यूपीआई नेटवर्क चलाने और लेन-देन का निपटारा करने वाली NPCI को मिलेगा। एमडीआर में सबसे अधिक हिस्सा इंटरचेंज शुल्क के रूप में इश्यूइंग बैंक यानी ग्राहकों के बैंक को तो सबसे कम हिस्सा एनपीसीआई को मिलेगा।

क्यों हुई वापसी

भर्तृहरि महताब के नेतृत्व में फाइनेंस से जुड़ी संसदीय स्थायी समिति ने 12 अगस्त को अपनी रिपोर्ट में जिक्र किया कि यूपीआई को बढ़ावा देने और जीरो-MDR के कारण इंडस्ट्री के रेवेन्यू लॉस की भरपाई के लिए सरकार ने सिर्फ ₹2,000 करोड़ एलॉट किए हैं जोकि डिजिटल पेमेंट इंडस्ट्री की अनुमानित सालाना लागत ₹20,700 करोड़ से बहुत ही कम है। कमेटी ने आगाह किया है कि इसके चलते साइबर सिक्योरिटी, फर्जीवाड़े की रोकथाम और पेमेंट नेटवर्क इंफ्रास्ट्रक्चर में जरूरी निवेश प्रभावित हो सकता है। चूंकि अब एआई का इस्तेमाल बढ़ा है तो साइबर खतरे भी बढ़े हैं, जिससे चिंता और गंभीर हो गई है। आरबीआई गवर्नर संजय मल्होत्रा भी कह चुके हैं कि यूपीआई हमेशा फ्री नहीं रह सकता है और कोई न कोई इसका खर्च चुका रहा है।

हालांकि सिर्फ एमडीआर ही इन खर्चों की भरपाई के लिए पर्याप्त नहीं है। डिपार्टमेंट ऑफ फाइनेंशियल सर्विसेज ने संसदीय समिति को बताया कि फंडिंग के बोझ को कम करने के लिए दो विकल्पों पर विचार किया जा रहा है- अधिक वैल्यू वाले यूपीआई पेमेंट पर एमडीआर को दोबारा लागू करना या आने वाले वषों में सरकारी सहायता को धीरे-धीरे कम करना। सरकारी आंकड़ों के अनुसार वित्त वर्ष 2025-26 में देश में करीब ₹314 लाख करोड़ के 24,000 करोड़ से अधिक UPI लेनदेन हुए। इसमें से 71% P2P (पर्सन-टू-पर्सन) और बाकी P2M (पर्सन-टू-मर्चेंट) थे। पी2एम में सिर्फ 4% की वैल्यू ही ₹2,000 या उससे अधिक थी यानी कि अधिकतर यूपीआई पेमेंट एमडीआर के दायरे से बाहर रहेगा तो छोटे कारोबारियों को बाहर रखने से इसका दायरा और सीमित हो जाता है।

F&O में कई साल बाद घाटा हुआ कम लेकिन, SEBI की रिपोर्ट में रिटेलर्स को परेशान करने वाली बातें आई सामने

US vs Iran: ईरान को बर्बाद करने की तैयारी! ट्रंप के पास कार्ड्स में अभी हैं इतने इक्के