New Tax Regime: अब 10 में 9 टैक्सपेयर्स चुन रहे हैं न्यू टैक्स रिजीम, जानिए 5 बड़े कारण

New Tax Regime: इस बार इनकम टैक्स रिटर्न (ITR) भरने वाले ज्यादातर लोग न्यू टैक्स रिजीम चुन रहे हैं। टैक्स एक्सपर्ट्स का कहना है कि इस साल उनके पास रिटर्न फाइल करने वाले 80% से 95% तक टैक्सपेयर्स ने नया टैक्स सिस्टम चुना है। पिछले कुछ सालों में यह संख्या लगातार बढ़ी है। आखिर इसके पीछे क्या वजह है? आइए जानते हैं।

  1. टैक्स में ज्यादा राहत मिलने लगी

न्यू टैक्स रिजीम में सरकार ने सेक्शन 87A के तहत मिलने वाली टैक्स छूट बढ़ाई है। टैक्स स्लैब में भी बदलाव किए गए हैं और स्टैंडर्ड डिडक्शन का फायदा बढ़ाया गया है। इसी वजह से पहले के मुकाबले कई सैलरीड लोगों का टैक्स कम हो गया है।

ClearTax का कहना है कि कम टैक्स दरें, ज्यादा टैक्स रिबेट और बढ़ा हुआ स्टैंडर्ड डिडक्शन न्यू टैक्स रिजीम को ज्यादा आकर्षक बना रहे हैं।

2. कागजी झंझट लगभग खत्म

ओल्ड टैक्स रिजीम में HRA, 80C, 80D और दूसरे डिडक्शन के लिए कई तरह के दस्तावेज संभालकर रखने पड़ते हैं। न्यू टैक्स रिजीम में इसकी जरूरत काफी कम हो जाती है। इसलिए ITR भरना भी आसान हो गया है।

SBHS & Associates के पार्टनर हिमांक सिंगला कहते हैं कि लोग अब सिर्फ टैक्स बचाने के लिए निवेश नहीं करना चाहते। आसान प्रक्रिया की वजह से वे तेजी से न्यू टैक्स रिजीम की तरफ बढ़ रहे हैं।

3. कम टैक्स रेट का फायदा

जिन लोगों के पास ज्यादा डिडक्शन नहीं हैं, उनके लिए न्यू टैक्स रिजीम सीधे टैक्स बचाने का मौका दे रही है। यही वजह है कि हर साल इसे चुनने वालों की संख्या बढ़ रही है।

HJ Aggarwal & Co. के पार्टनर सीए हर्षित अग्रवाल के मुताबिक, इस साल उनकी फर्म के करीब 95% क्लाइंट्स ने न्यू टैक्स रिजीम चुनी है। पिछले साल यह आंकड़ा 70% से थोड़ा ज्यादा था, जबकि दो साल पहले सिर्फ 20% लोग इसे चुन रहे थे।

4. ITR फाइल करना पहले से आसान

न्यू टैक्स रिजीम में कम कैलकुलेशन और कम दस्तावेजों की जरूरत पड़ती है। इससे रिटर्न जल्दी फाइल हो जाता है।

TaxSpanner के को-फाउंडर और CEO सुधीर कौशिक कहते हैं कि 12 लाख रुपये तक की आय वाले कई टैक्सपेयर्स सिर्फ इसलिए न्यू टैक्स रिजीम चुन रहे हैं क्योंकि इसमें दस्तावेज कम लगते हैं और पूरी प्रक्रिया आसान है।

5. फिर भी हर किसी के लिए सही नहीं

न्यू टैक्स रिजीम भले ही ज्यादातर लोगों की पहली पसंद बन गई हो, लेकिन हर टैक्सपेयर के लिए यह बेहतर विकल्प नहीं है। NA Shah Associates के पार्टनर गोपाल बोहरा का कहना है कि जिन लोगों को HRA, होम लोन के ब्याज, Chapter VI-A के तहत मिलने वाले डिडक्शन या दूसरे बड़े टैक्स बेनेफिट मिलते हैं, उनके लिए ओल्ड टैक्स रिजीम अब भी ज्यादा फायदे की हो सकती है।

वहीं, S.K. Patodia LLP के एसोसिएट डायरेक्टर मिहिर तन्ना भी सलाह देते हैं कि रिटर्न भरने से पहले दोनों टैक्स रिजीम में अपना टैक्स निकालकर जरूर देखें। अगर आपके पास HRA, होम लोन, NPS, PPF, EPF या दूसरे बड़े डिडक्शन हैं, तो ओल्ड टैक्स रिजीम आज भी बेहतर विकल्प साबित हो सकती है।

EPS Pension Calculation: 10 से 25 साल की नौकरी पर कितनी बनेगी मंथली पेंशन? 

Disclaimer: मनीकंट्रोल.कॉम पर दिए गए सलाह या विचार एक्सपर्ट/ब्रोकरेज फर्म के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदायी नहीं है। यूजर्स को मनीकंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले हमेशा सर्टिफाइड एक्सपर्ट की सलाह लें।

किराए के मकान के साथ चल रहा है होम लोन? ITR दाखिल करते समय ऐसे उठाएं डबल टैक्स छूट का फायदा, बचेंगे लाखों

HRA and Home Loan Tax Benefit: नया घर खरीदने के बाद भी किराए के मकान में रहने वाले या नौकरी के सिलसिले में दूसरे शहर में रहने वाले नौकरीपेशा टैक्सपेयर्स के मन में अक्सर एक सवाल उठता है। ‘क्या मैं एक साथ हाउस रेंट अलाउंस (HRA) और होम लोन दोनों पर टैक्स छूट का दावा कर सकता हूं?’

एक व्यक्ति ने एक्सपर्ट से सवाल किया कि, ‘मैंने एक अंडर-कंस्ट्रक्शन फ्लैट के लिए होम लोन लिया था, जिसका पजेशन मुझे अगस्त 2025 में मिला। मैंने तुरंत इस फ्लैट को किराए पर दे दिया और खुद एक दूसरे किराए के फ्लैट में रह रहा हूं। क्या मैं फाइनेंशियल ईयर 2025-26 के लिए आईटीआर फाइल करते समय पूरे साल के लिए HRA और होम लोन दोनों पर टैक्स लाभ का दावा कर सकता हूं?’

आइए टॉप फाइनेंशियल एक्सपर्ट्स के हवाले से समझते हैं कि इनकम टैक्स एक्ट इस बारे में क्या कहता है और इसका पूरा नियम क्या है।

1. क्या एक साथ मिल सकती है HRA और होम लोन पर छूट?

जी हां, बिल्कुल! इनकम टैक्स एक्ट, 1961 के तहत एक ही समय में HRA और होम लोन दोनों पर टैक्स बेनिफिट क्लेम करने पर कोई कानूनी पाबंदी नहीं है। बशर्ते आप इन दोनों क्लेम से जुड़ी बुनियादी शर्तों को पूरा करते हों:

HRA के लिए शर्त: इनकम टैक्स की धारा 10(13A) के तहत आपको अपनी कंपनी से HRA मिलता हो, आप वास्तव में उस घर का किराया चुका रहे हों जिसमें आप रह रहे हैं, और वह घर आपके खुद के नाम पर नहीं होना चाहिए।

होम लोन के लिए शर्त: जिस वित्तीय वर्ष में आपको प्रॉपर्टी का पजेशन मिलता है, आप उस पूरे साल के लिए होम लोन के टैक्स बेनिफिट का दावा करने के हकदार हो जाते हैं।

2. पुरानी टैक्स व्यवस्था में मिलेगा अधिकतम फायदा

ध्यान रखें कि HRA और होम लोन के मूलधन पर मिलने वाली टैक्स छूट पूरी तरह से इस बात पर निर्भर करती है कि आपने कौन सा टैक्स व्यवस्था चुना है। धारा 10(13A) के तहत HRA पर छूट और धारा 80C के तहत होम लोन के मूलधन पुनर्भुगतान पर ₹1.50 लाख तक की छूट केवल पुरानी टैक्स व्यवस्था में ही मिलती है। अगर आप नई टैक्स व्यवस्था चुनते हैं, तो ये दोनों छूट खत्म हो जाएंगी।

3. होम लोन के ब्याज पर टैक्स छूट का नियम

लोन के ब्याज पर मिलने वाली टैक्स छूट का गणित इस बात पर निर्भर करता है कि घर से आपको क्या कमाई हो रही है और आपने कौन सा टैक्स रिजीम चुना है। टैक्स व्यवस्था होम लोन के ब्याज (Section 24b) पर मिलने वाली छूट के नियम:

पुरानी टैक्स व्यवस्था- आप साल भर में चुकाए गए पूरे ब्याज को मकान से मिले किराए के एवज में क्लेम कर सकते हैं। इसके अलावा, हाउस प्रॉपर्टी हेड के तहत होने वाले ₹2 लाख तक के नुकसान को अपनी अन्य आय के साथ एडजस्ट कर सकते हैं। अगर नुकसान ₹2 लाख से ज्यादा है, तो उसे अगले 8 सालों तक आगे ले जाया जा सकता है।

नई टैक्स व्यवस्था- नई टैक्स व्यवस्था में होम लोन के ब्याज पर मिलने वाली कटौती केवल आपके द्वारा कमाए गए टैक्स योग्य किराए की रकम तक ही सीमित रहेगी। इसमें हाउस प्रॉपर्टी के नुकसान को किसी अन्य आय के साथ सेट-ऑफ करने या भविष्य के लिए कैरी फॉरवर्ड करने की अनुमति नहीं है।

4. प्री-कंस्ट्रक्शन इंटरेस्ट का अतिरिक्त लाभ

एक्सपर्ट्स के मुताबिक, पजेशन मिलने वाले साल में टैक्सपेयर्स के लिए एक और बड़ा फायदा होता है। आप पजेशन वाले पूरे साल के होम लोन ब्याज का दावा तो कर ही सकते हैं। इसके साथ ही, घर का पजेशन मिलने से पहले की अवधि के दौरान आपने जो भी कुल ब्याज चुकाया था, उसका 1/5 हिस्सा भी हर साल क्लेम कर सकते हैं।

कुल मिलाकर आपकी प्रॉपर्टी किराए पर उठाई गई है और आप खुद किसी अन्य मकान में किराया देकर रह रहे हैं, तो आप नियमों का पालन करते हुए एक ही साल में HRA और होम लोन (ब्याज + मूलधन) दोनों पर डबल टैक्स ब्रेक का फायदा उठा सकते हैं। बेहतर लाभ के लिए अपनी वित्तीय स्थिति के अनुसार सही टैक्स रिजीम का चुनाव करें।

Gold-Silver Outlook: गोल्ड-सिल्वर मार्केट में मचा हाहाकार! भारी मंदी के बीच रॉबर्ट कियोसाकी ने कर दी ये बड़ी भविष्यवाणी

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

ITR Filing 2026: क्या आपको पता हैं लीव ट्रैवल अलाउंस के ये नियम? टैक्स छूट का दावा करने से पहले ध्यान रखें ये बातें

Leave Travel Allowance Income Tax Rules: 31 जुलाई की इनकम टैक्स रिटर्न (ITR) फाइलिंग की डेडलाइन नजदीक आ रही है। ऐसे में कई नौकरीपेशा टैक्सपेयर्स अपने फॉर्म 16 में दिख रहे टैक्स डिडक्शन और एग्जेंप्शन की समीक्षा कर रहे होंगे। इसी में से एक महत्वपूर्ण टैक्स बेनिफिट है लीव ट्रैवल अलाउंस यानी LTA, जो कर्मचारियों को छुट्टी के दौरान की गई यात्रा के खर्चों पर टैक्स राहत का दावा करने की अनुमति देता है।

लेकिन ध्यान रहे, इनकम टैक्स एक्ट के तहत एलटीए पर टैक्स छूट पाने के लिए कुछ बेहद सख्त शर्तें लागू होती हैं। बहुत से लोग सोचते हैं कि वे पूरी छुट्टियों के खर्च पर टैक्स बचा सकते हैं, जबकि हकीकत ऐसी नहीं है। आइए समझते हैं LTA से जुड़े नियम, पात्रता और इसके तहत मिलने वाली छूट का पूरा गणित।

1. क्या होता है लीव ट्रैवल अलाउंस (LTA)?

लीव ट्रैवल अलाउंस (LTA), जिसे कुछ जगहों पर लीव ट्रैवल कंसेशन (LTC) भी कहा जाता है, नियोक्ताओं द्वारा अपने कर्मचारियों को छुट्टी के दौरान होने वाले यात्रा खर्चों को पूरा करने के लिए दिया जाने वाला एक अलाउंस है।

इनकम टैक्स एक्ट की धारा 10(5) और इनकम टैक्स रूल्स के नियम 2B के तहत, अगर कोई कर्मचारी सरकार द्वारा निर्धारित सभी शर्तों को पूरा करता है, तो इस भत्ते पर टैक्स छूट का दावा किया जा सकता है।

LTA पर टैक्स छूट का लाभ केवल उन्हीं टैक्सपेयर्स को मिलता है जो पुरानी टैक्स व्यवस्था का विकल्प चुनते हैं। अगर आपने नई टैक्स व्यवस्था चुनी है, तो आप LTA पर किसी भी तरह की टैक्स छूट के हकदार नहीं होंगे।

2. कौन कर सकता है LTA का दावा?

LTA पर टैक्स छूट पाने के लिए कुछ बेसिक योग्यताओं का होना जरूरी है। यह छूट केवल उन्हीं वेतनभोगी कर्मचारियों के लिए उपलब्ध है जिनके सैलरी पैकेज या सीटीसी स्ट्रक्चर में स्पष्ट रूप से LTA का कंपोनेंट शामिल होता है। अगर आपकी सैलरी में यह हिस्सा नहीं है, तो आप इसका क्लेम नहीं कर सकते। इसके अलावा, यह टैक्स छूट तभी मान्य होती है जब कर्मचारी वास्तव में छुट्टी पर हो और उस अवधि के दौरान उसने यात्रा की हो।

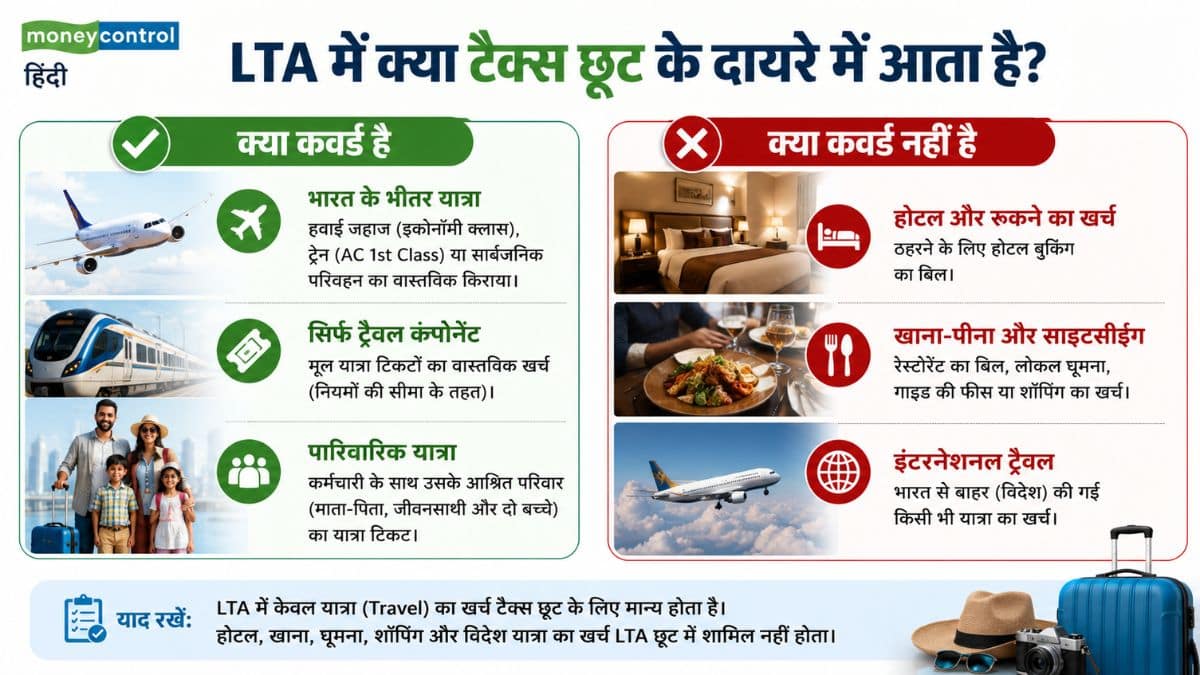
3. कौन से खर्चे टैक्स छूट के दायरे में आते हैं और कौन से नहीं?

LTA क्लेम करते समय खर्चों के वर्गीकरण को समझना बेहद जरूरी है, क्योंकि टैक्स विभाग केवल यात्रा के मुख्य साधन पर ही छूट देता है:

कौन से खर्चे टैक्स छूट के दायरे में आते हैं और कौन से नहीं?

4. 4 साल के ब्लॉक में कितनी बार मिलता है फायदा?

इनकम टैक्स नियमों के मुताबिक, आप हर वक्त या साल LTA का दावा नहीं कर सकते। सरकार द्वारा अधिसूचित चार कैलेंडर वर्षों के एक ब्लॉक में केवल दो यात्राओं के लिए ही LTA छूट का दावा किया जा सकता है। अगर कोई कर्मचारी किसी ब्लॉक के दौरान केवल एक ही यात्रा का दावा कर पाता है, तो बची हुई एक छूट को अगले ब्लॉक में ‘कैरी फॉरवर्ड’ बढ़ाया जा सकता है। हालांकि, इसके लिए शर्त यह है कि अगले ब्लॉक के पहले ही कैलेंडर वर्ष में उस पेंडिंग यात्रा का लाभ उठाना होगा।

5. ITR दाखिल करते समय ध्यान रखने योग्य बातें और जरूरी दस्तावेज

अगर आप LTA का लाभ उठाना चाहते हैं, तो कागजी कार्रवाई में कोई ढिलाई न बरतें:

  1. दस्तावेज संभाल कर रखें: यात्रा के टिकट, बोर्डिंग पास और अन्य सहायक दस्तावेजों को सबूत के तौर पर सुरक्षित रखना चाहिए।
  2. फॉर्म 16 से मिलान: आमतौर पर अगर आपने अपने एंप्लॉयर को समय पर दस्तावेज जमा कर दिए हैं, तो वे इसे वेरिफाई करके आपके फॉर्म 16 में रिफ्लेक्ट कर देते हैं। ITR फाइल करने से पहले फॉर्म 16 में इस छूट की जांच जरूर कर लें।
  3. टैक्स स्क्रूटनी के लिए रहें तैयार: अगर आप सीधे ITR फाइल करते समय LTA का दावा कर रहे हैं, तो सुनिश्चित करें कि आपके पास सभी पुख्ता सबूत हों, क्योंकि टैक्स स्क्रूटनी या वेरिफिकेशन के दौरान असेसिंग ऑफिसर (AO) आपसे ये टिकट मांग सकता है।

EPFO Pension Calculation: 10 साल की नौकरी के बाद हर महीने कितनी मिलेगी पेंशन? ₹10,000 और ₹20,000 की सैलरी पर समझें पूरा गणित

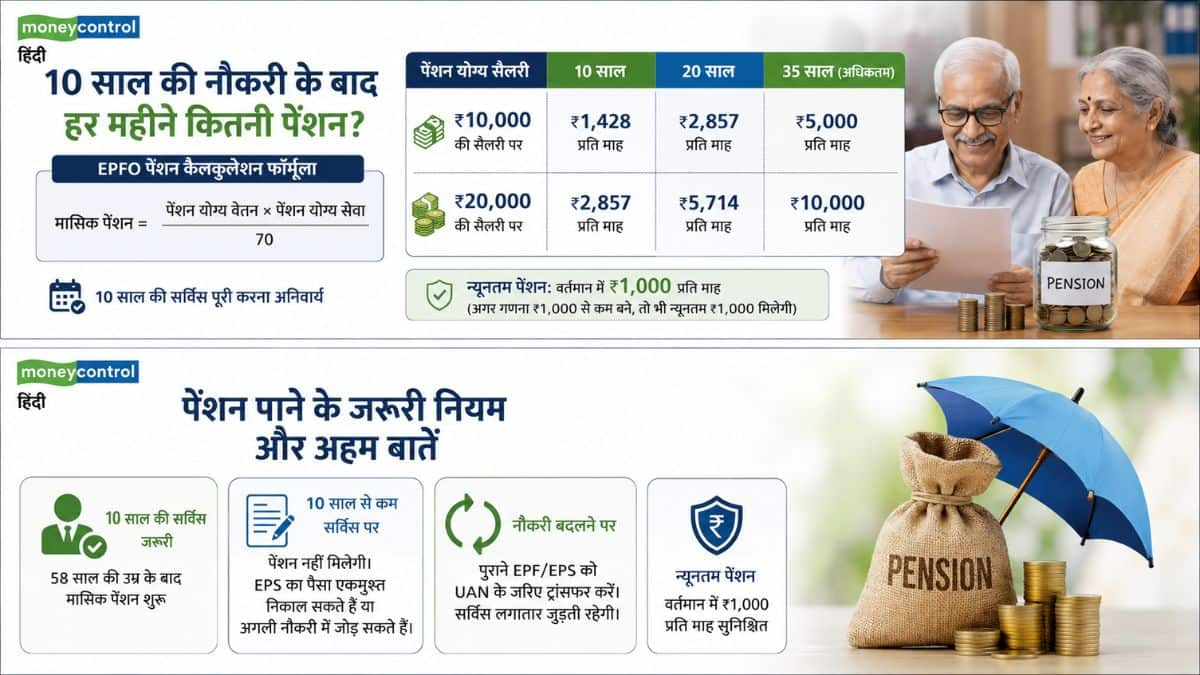
EPFO EPS 2026 Pension Calculator: कर्मचारी भविष्य निधि संगठन के सदस्यों के लिए श्रम एवं रोजगार मंत्रालय ने पिछले दिनों नई कर्मचारी पेंशन योजना (EPS 2026) को नोटिफाई कर दिया। इसके बाद से पेंशन कैलकुलेशन को लेकर कई तरह के सवाल उठ रहे हैं। करीब 6 करोड़ ईपीएफओ सदस्यों के मन में सबसे बड़ा सवाल यह है कि अलग-अलग सैलरी ब्रैकेट के हिसाब से रिटायरमेंट के बाद हर महीने कितनी गारंटीड पेंशन मिलेगी?

राहत की बात यह है कि नई EPS 2026 में भी मंथली पेंशन निकालने का पुराना फॉर्मूला और न्यूनतम 10 साल की सेवा का नियम पहले जैसा ही बरकरार रखा गया है। आइए बेहद आसान भाषा में समझते हैं कि अगर आपकी पेंशन योग्य सैलरी ₹10,000 या ₹20,000 है, तो 10 साल की नौकरी के बाद आपको हर महीने कितनी पेंशन मिलेगी।

पेंशन पाने का बेसिक नियम: 10 साल की सर्विस जरूरी

ईपीएफओ के नियमों के मुताबिक, हर महीने रेगुलर पेंशन पाने के लिए कर्मचारी को कम से कम 10 साल की पेंशन योग्य नौकरी पूरी करना अनिवार्य है। 58 साल की उम्र पूरी होने पर मासिक पेंशन मिलनी शुरू होती है। हालांकि, 50 साल की उम्र के बाद कुछ कटौती के साथ अर्ली पेंशन का विकल्प भी मिलता है।

10 साल से कम नौकरी पर क्या होगा?

अगर आपकी कुल सर्विस 10 साल से कम है, तो आपको मंथली पेंशन नहीं मिलेगी। ऐसे में आप या तो स्कीम सर्टिफिकेट लेकर अगली नौकरी में सर्विस जोड़ सकते हैं, या फिर ईपीएस का पूरा पैसा एकमुश्त निकाल सकते हैं।

कैसे होती है पेंशन की गणना?

EPFO एक तय फॉर्मूले के आधार पर आपकी मासिक पेंशन तय करता है:

मासिक पेंशन= पेंशन योग्य वेतन×पेंशन योग्य सेवा/70

पेंशन योग्य वेतन: इसका मतलब आपके आखिरी 60 महीनों के औसत मूल वेतन और महंगाई भत्ते (DA) से है।

अधिकतम सीमा (Wage Ceiling): सामान्य तौर पर ईपीएस के लिए अधिकतम पेंशन योग्य सैलरी की सीमा ₹15,000 तय है, लेकिन कई मामलों में यह वास्तविक सैलरी या तय मानक (जैसे- ₹10,000 या ₹20,000) के आधार पर कैलकुलेट की जाती है।

कैलकुलेशन 1: अगर आपकी पेंशन योग्य सैलरी ₹10,000 है

अगर आपकी औसत बेसिक सैलरी और डीए ₹10,000 है, तो नौकरी के वर्षों के हिसाब से आपकी पेंशन इस प्रकार बनेगी:

10 साल की नौकरी पर:

कैलकुलेशन: (10,000×10)÷70=₹1,428

मासिक पेंशन: आपको हर महीने करीब ₹1,428 की पेंशन मिलेगी।

20 साल की नौकरी पर:

कैलकुलेशन: (10,000×20)÷70=₹2,857

मासिक पेंशन: यह बढ़कर करीब ₹2,857 प्रति माह हो जाएगी।

35 साल की अधिकतम नौकरी पर:

कैलकुलेशन: (10,000×35)÷70=₹5,000

मासिक पेंशन: आपको अधिकतम ₹5,000 प्रति माह की पेंशन मिल सकती है।

कैलकुलेशन 2: अगर आपकी पेंशन योग्य सैलरी ₹20,000 है

अगर आपकी वास्तविक सैलरी ₹20,000 है और आपका कंट्रीब्यूशन सीलिंग लिमिट से ऊपर वास्तविक वेतन पर है, तो कैलकुलेशन इस प्रकार होगी:

10 साल की नौकरी पर:

कैलकुलेशन: (20,000×10)÷70=₹2,857

मासिक पेंशन: आपको हर महीने करीब ₹2,857 की गारंटेड पेंशन मिलेगी।

20 साल की नौकरी पर:

कैलकुलेशन: (20,000×20)÷70=₹5,714

मासिक पेंशन: यह राशि बढ़कर करीब ₹5,714 प्रति माह हो जाएगी।

35 साल की अधिकतम नौकरी पर:

कैलकुलेशन: (20,000×35)÷70=₹10,000

मासिक पेंशन: आपको लाइफटाइम ₹10,000 प्रति माह की ठीक-ठाक पेंशन मिल सकती है।

अगर आपकी सैलरी ₹10,000 या ₹20,000 है, तो 10 साल बाद हर महीने कितनी रकम मिलेगी?

न्यूनतम पेंशन का सुरक्षा कवच

ईपीएस के तहत वर्तमान में न्यूनतम पेंशन ₹1,000 प्रति माह तय की गई है। इसका मतलब यह है कि अगर किसी कर्मचारी की 10 साल की नौकरी के बाद ईपीएफओ के फॉर्मूले से पेंशन ₹1,000 से कम यानी मान लीजिए ₹80) बनती है, तो भी सरकार उसे बढ़ाकर न्यूनतम ₹1,000 प्रति माह देना सुनिश्चित करेगी।

हालांकि, देश भर के पेंशनभोगी लंबे समय से इस ₹1,000 की न्यूनतम सीमा को बढ़ाकर ₹5,000 से ₹7,500 करने की मांग कर रहे हैं, जिस पर सरकार की ओर से अभी कोई अंतिम फैसला नहीं आया है।

टैक्सपेयर्स और नौकरी बदलने वालों के लिए जरूरी सलाह

अगर आप करियर के दौरान अपनी नौकरी बदल रहे हैं, तो कभी भी पुराने ईपीएफ (EPF) और ईपीएस (EPS) के पैसे को एकमुश्त निकालने की गलती न करें। हमेशा अपने UAN के जरिए अपने पुराने पीएफ अकाउंट को नई कंपनी में ट्रांसफर कराएं। ऐसा करने से आपकी पेंशन योग्य सेवा लगातार जुड़ती रहती है और बिना किसी रुकावट के आपकी 10 साल की पात्रता आसानी से पूरी हो जाती है।

महंगे पेट्रोल-डीजल से मिलेगी राहत! हर महीने ₹1000 की सीधी बचत, जानें RBL, HDFC और Axis के फ्यूल कार्ड्स में कौन है सबसे बेस्ट?

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

Retirement Planning: रिटायरमेंट के बाद नियमित कमाई चाहिए? जानिए आपके लिए कौन-सी स्कीम बेस्ट

Retirement Planning: रिटायरमेंट प्लानिंग अब सिर्फ बचत तक सीमित नहीं रह गई है। बढ़ती उम्र, महंगाई और इलाज का खर्च देखते हुए समय रहते बड़ा रिटायरमेंट फंड बनाना जरूरी हो गया है। नौकरीपेशा लोगों को EPF का फायदा मिलता है। लेकिन इसके अलावा भी कई सरकारी और मार्केट से जुड़ी स्कीम हैं, जो रिटायरमेंट के बाद नियमित आय का सहारा बन सकती हैं।

NPS (National Pension System)

NPS सरकार की रिटायरमेंट स्कीम है। इसे PFRDA रेगुलेट करता है। इसमें नौकरीपेशा और स्वरोजगार करने वाले, दोनों निवेश कर सकते हैं।

इसमें पैसा इक्विटी, कॉरपोरेट बॉन्ड, सरकारी बॉन्ड और दूसरे एसेट्स में लगाया जाता है। रिटायरमेंट पर कुछ रकम एकमुश्त निकाली जा सकती है। बाकी रकम से एन्युटी खरीदनी होती है, जिससे हर महीने पेंशन मिलती है। इसमें टैक्स छूट का भी फायदा मिलता है।

EPF (Employees’ Provident Fund)

EPF संगठित क्षेत्र के कर्मचारियों के लिए सबसे लोकप्रिय रिटायरमेंट स्कीम है। हर महीने कर्मचारी और कंपनी, दोनों बेसिक सैलरी और DA का तय हिस्सा जमा करते हैं।

इस पर EPFO हर साल ब्याज तय करता है। फिलहाल ब्याज दर 8.25% सालाना है। रिटायरमेंट पर पूरा फंड निकाला जा सकता है। वहीं, इलाज, घर खरीदने या पढ़ाई जैसी जरूरतों के लिए कुछ शर्तों के साथ आंशिक निकासी भी की जा सकती है।

PPF (Public Provident Fund)

PPF सरकार समर्थित लंबी अवधि की बचत योजना है। इसकी मैच्योरिटी 15 साल की होती है, जिसे 5-5 साल के ब्लॉक में बढ़ाया जा सकता है।

इसकी ब्याज दर सरकार तय करती है। रिटर्न बाजार के उतार-चढ़ाव से प्रभावित नहीं होता। इसमें टैक्स छूट का भी फायदा मिलता है। यह लंबी अवधि में सुरक्षित रिटायरमेंट फंड बनाने का अच्छा विकल्प माना जाता है।

APY (Atal Pension Yojana)

अटल पेंशन योजना मुख्य रूप से असंगठित क्षेत्र के लोगों के लिए शुरू की गई थी। हालांकि, पात्रता पूरी करने वाले दूसरे लोग भी इसमें शामिल हो सकते हैं।

इसमें कामकाजी उम्र के दौरान नियमित निवेश करना होता है। तय उम्र के बाद हर महीने गारंटीड पेंशन मिलती है। पेंशन की रकम आपके योगदान और चुने गए विकल्प पर निर्भर करती है।

SCSS (Senior Citizens’ Savings Scheme)

SCSS खास तौर पर रिटायर हो चुके लोगों के लिए है। इसमें बैंक और पोस्ट ऑफिस के जरिए निवेश किया जा सकता है।

सरकार समय-समय पर इसकी ब्याज दर तय करती है। ब्याज नियमित अंतराल पर मिलता है, इसलिए रिटायरमेंट के बाद नियमित आय चाहने वालों के बीच यह काफी लोकप्रिय है।

म्यूचुअल फंड

सरकारी योजनाओं के अलावा म्यूचुअल फंड भी रिटायरमेंट फंड बनाने का अच्छा विकल्प हो सकते हैं। लंबी अवधि में इक्विटी म्यूचुअल फंड बेहतर रिटर्न देने की क्षमता रखते हैं। हालांकि, इनमें बाजार का जोखिम भी रहता है।

SIP के जरिए हर महीने निवेश करने से लंबे समय में कंपाउंडिंग का फायदा मिल सकता है। रिटायरमेंट के करीब पहुंचने पर कई निवेशक डेट फंड जैसे स्थिर विकल्पों का रुख करते हैं। इनमें जोखिम कम होता है।

कौन-सी स्कीम चुनें?

हर व्यक्ति के लिए एक ही रिटायरमेंट प्लान सही नहीं हो सकता। सही विकल्प आपकी उम्र, आय, नौकरी, जोखिम लेने की क्षमता और रिटायरमेंट के लक्ष्य पर निर्भर करता है फाइनेंशयल एडवाइजर आमतौर पर सिर्फ एक स्कीम पर निर्भर रहने से बचने की सलाह देते हैं। उनके मुताबिक- आपको अलग अलग स्कीमों में निवेश करना चाहिए, ताकि जोखिम कम रहे।

उदाहरण के लिए, नौकरीपेशा लोगों के लिए EPF आधार बन सकता है। वहीं NPS, PPF और म्यूचुअल फंड अतिरिक्त रिटायरमेंट फंड बनाने में मदद कर सकते हैं। रिटायरमेंट के बाद SCSS जैसी स्कीम नियमित कमाई का अच्छा जरिया बन सकती है।

ITR Refund: ई-वेरिफिकेशन में देरी होने पर भी मिलेगा रिफंड, ITAT के फैसले से टैक्सपेयर्स को बड़ी राहत

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

ITR 2026: सैलरी स्लैब के हिसाब से न्यू टैक्स रिजीम में सीधे बचा सकते हैं करीब 1.5 लाख रुपये का टैक्स! ये रहा पूरा कैलकुलेशन

Income Tax Return 2026: हर साल जब इनकम टैक्स रिटर्न यानी ITR फाइल करने का सीजन शुरू होता है तो टैक्स पेयर्स के सामने सबसे पहला और बड़ा सवाल यही होता है कि ओल्ड टैक्स रिजीम को चुनें या न्यू टैक्स रिजीम के साथ जाएं। हर कोई अपने हिसाब से टैक्स की देनदारी को कैलकुलेट कर रहा हैं। लेकिन कुछ थंब रूल ऐसे सामने आए हैं जो टैक्स की देनदारी का मामला काफी हद तक साफ कर दे रहे हैं। पर इंडिविजुअल टैक्स पेयर्स को हमेशा इस बात का ध्यान रखना चाहिए कि सैलरी पर्सन टू पर्सन वैरी करती है और कोई एक रूल आपकी टैक्स देनदारी का पूरा असल खाका नहीं खींच सकता।

इसके लिए आपको एक्सपर्ट अडवाइस की हमेशा जरूरत पड़ती है। एक बात और ध्यान देने वाली है कि अब न्यू टैक्स रिजीम डिफॉल्ट विकल्प है। यानी अगर आप आईटीआर फाइल करते समय कोई विकल्प नहीं चुनते हैं तो आपका रिटर्न अपने आप न्यू टैक्स रिजीम के तहत प्रोसेस किया जाएगा। ऐसे में सवाल उठता है कि क्या एक्टिव रूप से ओल्ड टैक्स रिजीम को चुनना अब भी फायदेमंद है? इसके पीछे के गणित को समझने की कोशिश करते हैं।

क्या कहता है टैक्स का गणित?

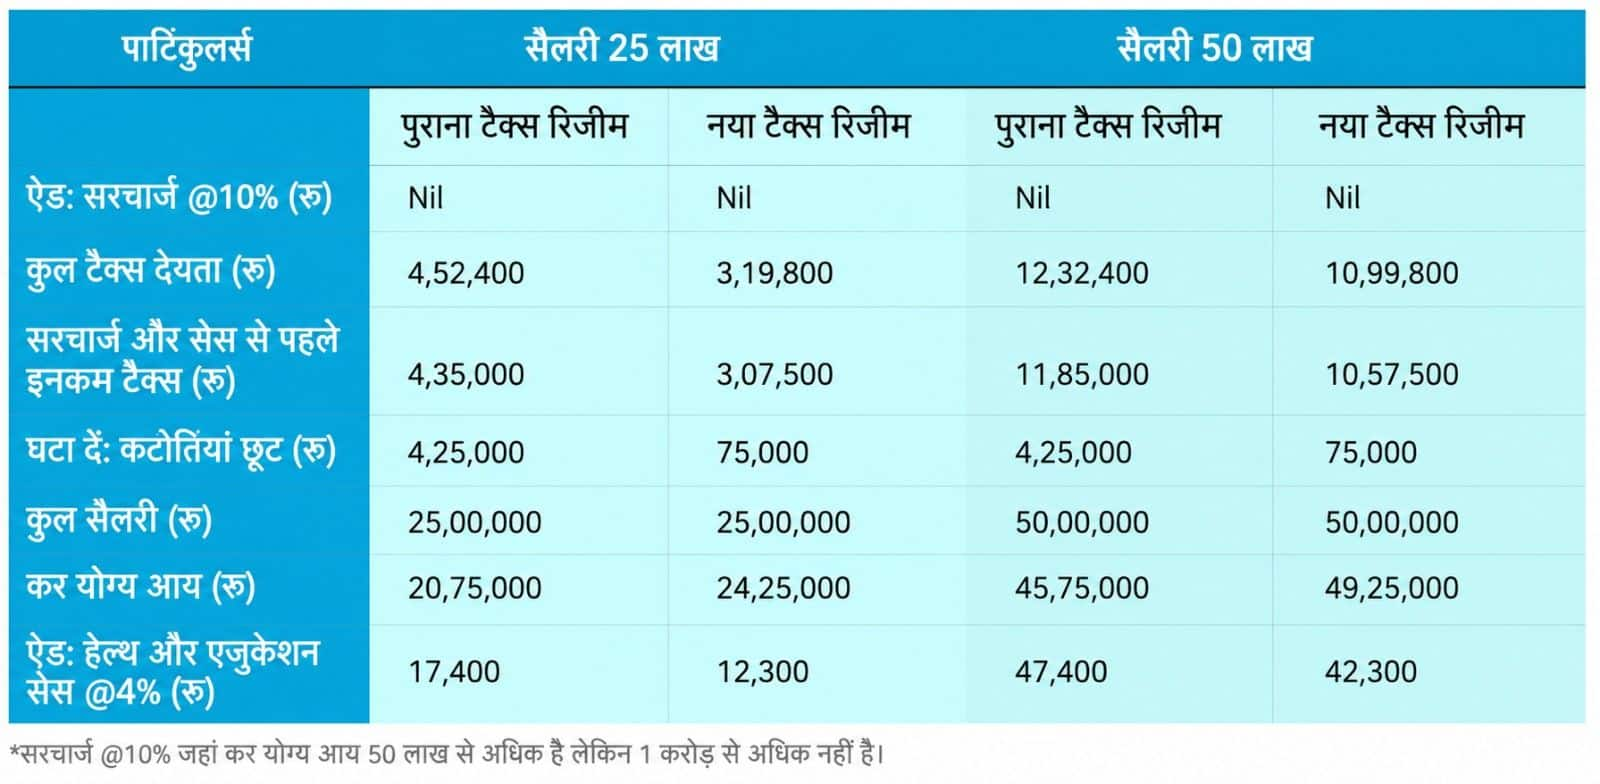
ग्रांट थॉर्नटन भारत (Grant Thornton Bharat) द्वारा वित्तीय वर्ष 2025-26 के लिए की गई एक तुलनात्मक गणना के मुताबिक न्यू टैक्स रिजीम कई सैलरी स्लैब में भारी बचत दे रही है। इस कैलकुलेशन में 60 वर्ष से कम उम्र के एक ऐसे सैलरडी पर्सन को आधार बनाया गया है जो ओल्ड रिजीम के तहत कुल 4.25 लाख रुपये के डिडक्शन (छूट) का दावा करता है। इसमें नीचे दिए गए डिडक्शन शामिल हैं:-

धारा 80C के तहत: 150000 रुपये (1961 के अधिनियम की धारा 80C / 2025 के अधिनियम की धारा 123)

धारा 80D के तहत: 25000 रुपये (1961 के अधिनियम की धारा 80D / 2025 के अधिनियम की धारा 126)

HRA (हाउस रेंट अलाउंस): 200000 रुपये

स्टैंडर्ड डिडक्शन (Standard Deduction): 50000 रुपये

इसके मुकाबले न्यू टैक्स रिजीम में केवल 75000 रुपये का स्टैंडर्ड डिडक्शन शामिल किया गया है। इस गणना में लागू सरचार्ज और 4% हेल्थ एंड एजुकेशन सेस को भी जोड़ा गया है।

विभिन्न सैलरी लेवल पर टैक्स लायबिलिटी

25 लाख रुपये की सैलरी पर: ओल्ड टैक्स रिजीम के तहत 452400 रुपये का टैक्स बनता है जबकि न्यू टैक्स रिजीम में यह बिल सिर्फ 319800 रुपये आता है। यानी न्यू टैक्स रिजीम चुनने पर सीधे 132600 रुपये की बचत होती है।

50 लाख रुपये की सैलरी पर: यहां भी दोनों रिजीम के टैक्स का अंतर 132600 रुपये ही रहता है और न्यू टैक्स रिजीम जीतती है।

75 लाख और 1 करोड़ रुपये की सैलरी पर: इस लेवल पर 10 फीसदी का सरचार्ज भी लागू हो जाता है। इसके बावजूद न्यू टैक्स रिजीम में टैक्सपेयर्स को करीब 1.46 लाख रुपये की सीधी बचत मिलती है।

तो क्या ओल्ड टैक्स रिजीम पूरी तरह खत्म हो चुकी है?

ऐसा सभी टैक्स पेयर्स के केस में नहीं कहा जा सकता। ओल्ड टैक्स रिजीम न्यू टैक्स रिजीम को केवल तभी टक्कर दे पाती है जब आपके डिडक्शंस (कटौतियां) इस सामान्य बास्केट से काफी ज्यादा हों। अगर आपके पास बड़े डिडक्शंस हैं जैसे:-

  • धारा 24(b) के तहत होम लोन के ब्याज पर 2 लाख रुपये तक की छूट।
  • मेट्रो शहरों में रहने के कारण मिलने वाला ज्यादा HRA
  • धारा 80CCD(1B) के तहत NPS (नेशनल पेंशन सिस्टम) में योगदान।
  • सीनियर सिटीजन माता-पिता के लिए चुकाया गया बड़ा 80D हेल्थ इंश्योरेंस प्रीमियम।

अदर आप इन सभी को मिला देते हैं और आपका कुल डिडक्शन ब्रेक-ईवन थ्रेशोल्ड को पार कर जाता है तो ओल्ड रिजीम बेहतर हो सकती है। मौजूदा स्लैब के तहत अधिकांश इनकम लेवल के लिए यह ब्रेक-ईवन पॉइंट करीब 8 लाख रुपये के कुल डिडक्शन पर बैठता है। यानी भारी होम लोन और फुल HRA क्लेम करने वाला व्यक्ति इस लिमिट तक पहुंच सकता है लेकिन जो व्यक्ति सिर्फ 80C और एक सामान्य हेल्थ पॉलिसी के भरोसे है वह न्यू रिजीम का मुकाबला नहीं कर पाएगा।

Clipboard04कपुरक

ग्रांट थॉर्नटन भारत की टैक्स पार्टनर ऋचा साहनी का कहना है कि पुराने और नए टैक्स रिजीम के बीच चयन कोई ऐसा फैसला नहीं है जो हर किसी पर फिट बैठे। हालांकि न्यू रिजीम कम टैक्स रेट्स और अधिक सरलता की पेशकश करती है लेकिन ओल्ड रिजीम उन खास कैटेगरी के टैक्सपेयर्स के लिए बेहतर परिणाम दे सकती है जो बड़े पैमाने पर डिडक्शंस और एग्जेंप्शन (छूट) का लाभ उठाते हैं। इसलिए टैक्सपेयर्स को केवल हेडलाइन टैक्स रेट्स पर भरोसा करने के बजाय अपना फैसला लेने से पहले एक पर्सनलाइज्ड टैक्स कैलकुलेशन जरूर करनी चाहिए।

सालाना रिजीम बदलने की फ्लेक्सिबिलिटी

सैलरीड करदाताओं के लिए एक अच्छी बात यह है कि वे किसी एक रिजीम में लॉक नहीं होते हैं। ऋचा साहनी के मुताबिक, सैलरीड टैक्सपेयर्स के पास हर साल दोनों रिजीम के बीच चयन करने की फ्लेक्सिबिलिटी होती है। वे अपनी इनकम प्रोफाइल, डिडक्शंस और एग्जेंप्शंस के आधार पर सालाना अपनी स्थिति का मूल्यांकन कर सकते हैं और जो अधिक फायदेमंद हो, उसे चुन सकते हैं।

इस सालाना बदलाव का व्यावहारिक महत्व भी है। आपके एम्प्लॉयर (कंपनी) ने TDS काटने के लिए किस रिजीम का इस्तेमाल किया था उससे आपका आईटीआर बाउंड नहीं होता है। अगर कंपनी ने न्यू टैक्स रिजीम के हिसाब से टीडीएस काटा है लेकिन कैलकुलेशन के बाद आपके लिए ओल्ड रिजीम ज्यादा फायदेमंद निकलती है तो आप आईटीआर फाइल करते समय ओल्ड रिजीम चुन सकते हैं और बची हुई रकम को रिफंड के रूप में क्लेम कर सकते हैं।

बिजनेस या प्रोफेशनल इनकम वाले टैक्सपेयर्स को ओल्ड रिजीम में वापस जाने का केवल एक ही मौका (Form 10-IEA के जरिए) मिलता है, इसलिए उन्हें अपना विकल्प चुनते समय अधिक सावधानी बरतनी चाहिए।

फाइल करने से पहले क्या करें?

रिटर्न दाखिल करने से पहले इनकम टैक्स पोर्टल पर मौजूद कैलकुलेटर का इस्तेमाल करें, जिसमें मुश्किल से 10 मिनट का समय लगता है। थंब रूल यह है कि अगर आपके डिडक्शंस कम हैं तो बिना किसी उलझन के न्यू टैक्स रिजीम चुनें और यदि डिडक्शंस ज्यादा हैं तो दोनों रिजीम में टैक्स कैलकुलेट करके तुलना कर लें। चूंकि ये दोनों रिजीम आने वाले भविष्य में एक साथ रहेंगी, इसलिए यह कोई वन-टाइम फैसला नहीं है बल्कि इसे अपनी सालाना आदत बना लें।

ये भी पढ़ें- दिल्ली में 25% की बंपर छूट के साथ सरकारी फ्लैट खरीदने का मौका! DDA ने लास्ट डेट आगे बढ़ाई, घर की कीमत समेत स्कीम की फुल डिटेल जानिए

ITR Filing 2026: 1.7 करोड़ लोगों ने भरा इनकम टैक्स रिटर्न, 31 जुलाई की डेडलाइन चूके तो क्या होगा?

ITR Filing 2026: इनकम टैक्स रिटर्न (ITR) भरने की रफ्तार तेज हो गई है। आयकर विभाग के मुताबिक, असेसमेंट ईयर 2026-27 (वित्त वर्ष 2025-26 की आय) के लिए अब तक 1.7 करोड़ से ज्यादा टैक्सपेयर्स अपना ITR दाखिल कर चुके हैं। सिर्फ शुक्रवार को ही 10 लाख से ज्यादा रिटर्न फाइल किए गए।

विभाग ने सोशल मीडिया प्लेटफॉर्म X पर लोगों से समय रहते रिटर्न भरने की अपील भी की है, ताकि आखिरी समय की परेशानी से बचा जा सके।

ITR डेडलाइन 31 जुलाई है

वित्त वर्ष 2025-26 की आय के लिए ITR-1 (सहज) और ITR-2 दाखिल करने की आखिरी तारीख 31 जुलाई 2026 है। अगर आपका अकाउंट ऑडिट के दायरे में नहीं आता है, तो आपको इसी तारीख तक रिटर्न फाइल करना होगा।

ITR-1 कौन भर सकता है?

ITR-1 यानी सहज फॉर्म ज्यादातर इंडिविजुअल के लिए होता है। इनमें ये लोग शामिल हैं…

  • सालाना कमाई ₹50 लाख तक हो।
  • कमाई आय का जरिया सैलरी हो।
  • एक मकान से आय हो।
  • कृषि आय ₹5,000 तक हो।

ITR-2 कौन भरता है?

ITR-2 उन इंडिविजुअल टैक्सपेयर्स और हिंदू अविभाजित परिवार (HUF) के लिए है, जिनकी बिजनेस या प्रोफेशन से आय नहीं है, लेकिन उन्हें कैपिटल गेन जैसी आय होती है।

31 जुलाई की डेडलाइन चूकने पर क्या होगा?

अगर आप तय समय तक ITR दाखिल नहीं करते हैं, तो आपको कई तरह की परेशानियों का सामना करना पड़ सकता है।

1. लेट फीस : आयकर कानून की धारा 234F के तहत देरी से ITR भरने पर ₹5,000 तक की लेट फीस लग सकती है। अगर आपकी कुल आय ₹5 लाख तक है, तो यह फीस ₹1,000 तक सीमित रहती है।

2. ब्याज भी : अगर आपके ऊपर टैक्स बकाया है, तो धारा 234A के तहत हर महीने या उसके हिस्से के लिए 1% ब्याज देना पड़ सकता है।

3. रिफंड में देरी : अगर आपको इनकम टैक्स रिफंड मिलना है, तो देर से ITR भरने पर उसका प्रोसेस भी देर से होगा। यानी आपका पैसा मिलने में ज्यादा समय लग सकता है।

4. टैक्स बेनिफिट नहीं : देर से रिटर्न दाखिल करने पर कुछ मामलों में नुकसान (Loss) को अगले सालों में कैरी फॉरवर्ड करने जैसी टैक्स सुविधाओं का लाभ नहीं मिल पाता।

आखिरी समय का इंतजार न करें

हर साल डेडलाइन के करीब पोर्टल पर ट्रैफिक काफी बढ़ जाता है। ऐसे में तकनीकी दिक्कतें भी आ सकती हैं। इसलिए बेहतर होगा कि जरूरी दस्तावेज जुटाकर समय रहते ITR दाखिल कर दें। इससे लेट फीस, ब्याज और दूसरी परेशानियों से बचा जा सकता है।

Income Tax Return: रिटर्न फाइल करने में नहीं करें देर, PhonePe और जियो फाइनेंस 24 रुपये में दे रही सुविधा

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

Income Tax Return: रिटर्न फाइल करने में नहीं करें देर, PhonePe और जियो फाइनेंस 24 रुपये में दे रही सुविधा

इनकम टैक्स रिटर्न (आईटीआर) फाइल करने की डेडलाइन करीब आ रही है। 31 जुलाई तक आईटीआर फाइल नहीं करने के कई नुकसान हैं। आपको पेनाल्टी देकर रिटर्न फाइल करना होगा। साथ ही कई बेनेफिट्स भी आपको नहीं मिलेंगे। एक्सपर्ट्स का कहना है कि रिटर्न फाइल करने के लिए अंतिम तारीख का इंतजार करना ठीक नहीं है। अगर आपने अब तक रिटर्न फाइल नहीं किया है और किसी तरह की दिक्कत आ रही है तो आप फिनटेक प्लेटफॉर्म्स की टैक्स फाइलिंग सर्विसेज का इस्तेमाल कर सकते हैं।

खुद फाइल कर सकते हैं या एक्सपर्ट की मदद ले सकते हैं

PhonePe और JioFinance जैसे फिनटेक प्लेटफॉर्म्स ने इन-ऐप टैक्स फाइलिंग सर्विसेज शुरू की हैं। इसके लिए उन्हें TaxBuddy से समझौता किया है। इससे फिनटेक के प्लेटफॉर्म्स पर उपलब्ध फाइनेंशियल सेवाओं का दायरा बढ़ गया है। दोनों कंपनियां डू-इट-योरसेल्फ (DIY) और एक्सपर्ट एसिस्टेड आईटीआर फाइलिंग ऑप्शंस ऑफर कर रही हैं। खास बात यह है कि सेल्फ-फाइलिंग प्लान मात्र 24 रुपये की फीस से शुरू हो रहे हैं।

इनकम के कई स्रोत वाले टैक्सपेयर्स के लिए भी सुविधा

फिनटेक की यह सेवाएं सैलरीड इंडिविजुअल्स और ऐसे टैक्सपेयर्स के लिए है, जिनकी इनकम के कई स्रोत हैं। इनमें बिनजेस इनकम, कैपिटल गेंस, क्रिप्टो करेंसी ट्रांजेक्शंस, फॉरेन इनकम और नॉन-रेजिडेंट (NRI) रिटर्न फाइलिंग शामिल हैं। टैक्स फाइलिंग सॉल्यूशंस टैक्सबडी की तरफ से दी जा रही हैं। यह एक रजिस्टर्ड ई-रिटर्न इंटरमीडियरी (ERI) है। इसकी सर्विसेज फिनटेक के ऐप पर उपलब्ध हैं। टैक्सपेयर्स को रिटर्न फाइल करने के लिए किसी दूसरे पोर्टल पर जाने की जरूरत नहीं पड़ती है।

ऐप पर टैक्स फाइलिंग से जुड़े कई फीचर्स उपलब्ध

JioFinance ने कहा है कि उसके टैक्स फाइलिंग मॉड्यूल में कई फीचर्स हैं। इनमें इनकम टैक्स डिपार्टमेंट के पोर्टल से ऑटोमेटेड डेटा रिट्राइवल, टैक्स प्लानिंग टूल्स, टैक्स रीजीम कंपैरिजन, डिडक्शन एस्टिमेशन और रिफंड ट्रैकिंग शामिल हैं। कंपनी ने बताया है कि टैक्सपेयर्स के डेटा की प्रोसेसिंग टैक्सबडी के रेगुलेटेड फ्रेमवर्क के तहत होगा। इसका मकसद सिर्फ रिटर्न फाइल करना होगा।

टैक्स-फालिंग प्लान बहुत कम फीस पर हो रहे शुरू

फोनपे ने कहा कि उसका नया फीचर यूजर्स को आईटीआर फाइल करने की सुविधा के साथ ही मंथली जीएसटी कंप्लायंस को मैनेज करने की सुविधा देता है। यह सब फिनटेक के ऐप पर उपलब्ध है। सेल्फ-फाइलिंग के अलावा एक्सपर्ट-एसिस्टेड फाइलिंग का ऑप्शन भी उपलब्ध है। दोनों फिनटेक के सेल्फ फाइलिंग प्लान 24 रुपये से शुरू हो रहे हैं। लेकिन जियोफाइनेंस ने डिटेल प्राइसिंग स्ट्रक्चर पेश किया है।

यह भी पढ़ें: Zerodha के नितिन कामत ने Groww पर कसा तंज, फिर सोशल मीडिया पर शुरू हो गई डायरेक्ट वर्सेज रेगुलर फंड पर बहस

एनआरआई के रिटर्न फाइलिंग वाले प्लान भी उपलब्ध

सैलरीड टैक्सपेयर्स 24 रुपये से 499 रुपये की फीस चुकाकर खुद रिटर्न फाइल कर सकते हैं। कैपिटल गेंस, फ्यूचर्स एंड ऑप्शंस, क्रिप्टोकरेंसीज ट्रांजेक्शंस वाले टैक्सपेयर्स के लिए शुरुआती प्लान 99 रुपये का है। एक्सपर्ट एसिस्टेड प्लान की शुरुआत सैलरीड क्लास के लिए 649 रुपये से हो रही है। बिजनेस इनकम सहित एनआरआई जैसे टैक्सपेयर्स के लिए 2,924 रुपये तक का प्लान उपलब्ध है।

ITR Filing 2026: हर कोई नहीं भर सकता ITR-1, इन 10 मामलों में चुनना होगा दूसरा फॉर्म

ITR 2026: ITR-1 (सहज) सबसे आसान इनकम टैक्स रिटर्न फॉर्म माना जाता है। इसका इस्तेमाल ज्यादातर सैलरी पाने वाले कर्मचारी और पेंशनर्स करते हैं। लेकिन सिर्फ आसान होने की वजह से ITR-1 नहीं भरना चाहिए। अगर आपकी आय या निवेश कुछ खास कैटेगरी में आता है, तो आपको ITR-2 या ITR-3 भरना होगा। गलत फॉर्म चुनने पर इनकम टैक्स विभाग Defective Return Notice भेज सकता है।

मुंबई के चार्टर्ड अकाउंटेंट सुरेश सुराना बताया कि 10 स्थितियों में ITR-1 नहीं भरा जा सकता। इनके बजाय टैक्सपेयर्स को ITR-2 या ITR-3 भरा जा सकता है।

1. शेयर या म्यूचुअल फंड पर शॉर्ट-टर्म कैपिटल गेन

अगर आपने शेयर या इक्विटी म्यूचुअल फंड बेचकर शॉर्ट-टर्म कैपिटल गेन (STCG) कमाया है, तो आप ITR-1 नहीं भर सकते। ऐसे मामलों में आमतौर पर ITR-2 भरना होता है। हालांकि, अगर आपकी शेयर ट्रेडिंग को बिजनेस इनकम माना जाता है (जैसे F&O या बार-बार ट्रेडिंग), तो ITR-3 लागू होगा।

2. ₹1.25 लाख से ज्यादा लॉन्ग-टर्म कैपिटल गेन

अगर लिस्टेड शेयर या इक्विटी म्यूचुअल फंड बेचने पर धारा 112A के तहत 1.25 लाख रुपये से ज्यादा लॉन्ग-टर्म कैपिटल गेन (LTCG) हुआ है, तो ITR-1 मान्य नहीं होगा।

3. जमीन, मकान या अन्य संपत्ति बेची हो

अगर आपने जमीन, मकान, गहने, डेट म्यूचुअल फंड या कोई अन्य कैपिटल एसेट बेचा है, तो उससे होने वाले कैपिटल गेन की जानकारी ITR-1 में नहीं दी जा सकती।

4. बिजनेस या प्रोफेशन से आय हो

अगर आपकी कमाई बिजनेस, फ्रीलांसिंग, कंसल्टेंसी, प्रोफेशनल फीस या किसी प्रोप्राइटरशिप बिजनेस से होती है, तो ITR-1 नहीं भर सकते। ऐसे मामलों में आमतौर पर ITR-3 भरना होता है। अगर आप प्रिजम्प्टिव टैक्सेशन स्कीम चुनते हैं, तो ITR-4 लागू हो सकता है।

5. F&O या इंट्राडे ट्रेडिंग करते हों

अगर आपने F&O, इंट्राडे ट्रेडिंग या ऐसी ट्रेडिंग की है जिसे बिजनेस इनकम माना जाता है, तो ITR-1 आपके लिए नहीं है।

6. अनलिस्टेड शेयर होल्ड किए हों

अगर पिछले वित्त वर्ष में किसी भी समय आपके पास अनलिस्टेड इक्विटी शेयर रहे हैं, तो ITR-1 नहीं भर सकते। ऐसे में ITR-2 या ITR-3 भरना होगा।

7. किसी कंपनी के डायरेक्टर हों

अगर आप किसी कंपनी में डायरेक्टर हैं, तो ITR-1 भरने के पात्र नहीं हैं। आमतौर पर ऐसे मामलों में ITR-2 या ITR-3 भरना पड़ता है।

8. विदेश में संपत्ति या बैंक खाते का अधिकार हो

अगर आपके पास विदेश में कोई संपत्ति, वित्तीय निवेश या किसी विदेशी बैंक खाते पर साइन करने का अधिकार है, तो ITR-1 नहीं भर सकते। ऐसे मामलों में विदेशी संपत्तियों का अलग से खुलासा करना पड़ता है।

9. विदेश से आय होती हो

अगर आपको विदेश से सैलरी, डिविडेंड, ब्याज, किराया या कैपिटल गेन जैसी कोई आय होती है, तो ITR-1 लागू नहीं होगा। आमतौर पर ITR-2 या ITR-3 के साथ जरूरी शेड्यूल भी भरने होते हैं।

10. आय 50 लाख रुपये से ज्यादा हो

अगर आपकी कुल टैक्सेबल आय 50 लाख रुपये से ज्यादा है, पिछले साल का नुकसान (Loss) आगे ले जाना है या लॉटरी, घुड़दौड़ जैसी विशेष श्रेणी की आय है, तो भी ITR-1 नहीं भर सकते।

गलत फॉर्म चुनने से क्या होगा?

टैक्स एक्सपर्ट्स का कहना है कि समय पर ITR भरना जितना जरूरी है, उतना ही सही फॉर्म चुनना भी जरूरी है। गलत ITR फॉर्म भरने पर इनकम टैक्स विभाग Defective Return Notice भेज सकता है। इससे रिटर्न प्रोसेस होने में देरी हो सकती है या फिर रिवाइज्ड (Revised) रिटर्न दाखिल करना पड़ सकता है।

शेयर या म्यूचुअल फंड बेचने से पहले जान लें टैक्स के नियम, नहीं तो मुनाफा हो जाएगा कम

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

ITR Refund: ई-वेरिफिकेशन में देरी होने पर भी मिलेगा रिफंड, ITAT के फैसले से टैक्सपेयर्स को बड़ी राहत

ITR Refund: कई टैक्सपेयर समय पर इनकम टैक्स रिटर्न (ITR) फाइल करते हैं, लेकिन ई-वेरिफिकेशन में देरी कर देते हैं। इसके बाद भी रिफंड मिल सकता है, लेकिन इसके लिए एक शर्त है। इनकम टैक्स डिपार्टमेंट को ई-वेरिफिकेशन में हुई देरी माफ (Condone) करनी होगी।

हाल ही में दिल्ली आयकर अपीलीय न्यायाधिकरण (ITAT) ने टैक्सपेयर्स के पक्ष में अहम फैसला दिया है। ट्रिब्यूनल ने कहा कि अगर सेंट्रल प्रोसेसिंग सेंटर (CPC) देरी माफ कर चुका है, तो सिर्फ इसी तकनीकी वजह से रिफंड नहीं रोका जा सकता।

ITAT ने कहा कि अगर किसी टैक्सपेयर पर कोई टैक्स बकाया नहीं है, तो उसका पैसा रोककर रखना संविधान के अनुच्छेद 265 के खिलाफ होगा। इस अनुच्छेद के मुताबिक, कानून की अनुमति के बिना न कोई टैक्स लगाया जा सकता है और न ही वसूला जा सकता है।

आखिर क्या था पूरा मामला?

यह मामला दिल्ली के एक टैक्सपेयर से जुड़ा है। उन्होंने आकलन वर्ष 2015-16 के लिए 3 सितंबर 2015 को धारा 139(1) के तहत समय पर ITR दाखिल किया था।

उन्होंने चालू साल के नुकसान, अनएब्जॉर्ब्ड डेप्रिसिएशन और पिछले सालों के नुकसान का सेट-ऑफ लिया। इसके बाद उनकी टैक्स योग्य आय शून्य (Nil) रही। टैक्सपेयर ने करीब 17.08 लाख रुपये के रिफंड का दावा भी किया। यह रकम मुख्य तौर पर किराये की आय पर कटे TDS की थी। लेकिन वह तय समय के भीतर ITR का ई-वेरिफिकेशन नहीं कर पाए।

टैक्सपेयर ने ट्रिब्यूनल को बताया कि उनके 83 साल के पिता गंभीर रूप से बीमार थे। उन्हें बार-बार अस्पताल ले जाना पड़ रहा था। इसी वजह से समय पर ई-वेरिफिकेशन नहीं हो सका। बाद में उन्होंने CPC के पास देरी माफ करने की अर्जी दी। CPC ने इसे स्वीकार कर लिया। इसके बाद 16 फरवरी 2018 को ITR का ई-वेरिफिकेशन पूरा किया गया। इसके बावजूद आयकर विभाग ने धारा 143(1) के तहत रिटर्न प्रोसेस नहीं किया। रिफंड भी जारी नहीं हुआ।

टैक्सपेयर ने इसके बाद धारा 154 के तहत रेक्टिफिकेशन की अर्जी दी। लेकिन असेसिंग ऑफिसर ने इसे खारिज कर दिया। बाद में पहली अपीलीय प्राधिकरण ने भी यही फैसला बरकरार रखा। इसके बाद टैक्सपेयर ITAT पहुंचा।

ITAT ने क्या कहा?

दिल्ली ITAT ने टैक्सपेयर की अपील स्वीकार कर ली। ट्रिब्यूनल ने कहा कि इस बात पर कोई विवाद नहीं है कि किराये की आय पर TDS काटा गया था। इसका रिकॉर्ड भी आयकर विभाग के पास मौजूद था। ITAT ने कहा कि CPC पहले ही ई-वेरिफिकेशन में हुई देरी माफ कर चुका था। ऐसे में आयकर विभाग उसी वजह से रिफंड रोक नहीं सकता।

ट्रिब्यूनल ने यह भी कहा कि जब किसी टैक्सपेयर पर कोई टैक्स बकाया नहीं है, तब उसका पैसा रोककर रखना सरकार के अनुचित लाभ (Unjust Enrichment) के बराबर होगा।

ITAT ने संविधान के अनुच्छेद 265 का हवाला भी दिया। ट्रिब्यूनल ने कहा कि कानून की अनुमति के बिना कोई टैक्स नहीं वसूला जा सकता। सिर्फ तकनीकी आधार पर TDS की रकम रोकना इस संवैधानिक सिद्धांत के खिलाफ है।

इसी आधार पर ITAT ने निचली अथॉरिटी के आदेश रद्द कर दिए। साथ ही, असेसिंग ऑफिसर और CPC को कानून के मुताबिक रिफंड जारी करने के लिए जरूरी कदम उठाने का निर्देश दिया।

इस फैसले का क्या मतलब है?

ITAT ने साफ किया कि इस मामले में सिर्फ इसलिए रिफंड नहीं रोका जा सकता क्योंकि ITR का ई-वेरिफिकेशन तय समय के बाद हुआ था। खास बात यह है कि CPC पहले ही उस देरी को माफ कर चुका था।

ट्रिब्यूनल ने यह भी माना कि TDS की रकम विभाग के रिकॉर्ड में मौजूद थी। नुकसान का सेट-ऑफ करने के बाद टैक्सपेयर पर कोई टैक्स भी बकाया नहीं था।

ITAT ने कहा कि एक बार देरी माफ हो जाने के बाद उसी तकनीकी आधार पर रिफंड रोकना गलत है। ऐसा करना सरकार के अनुचित लाभ के बराबर होगा। यह संविधान के अनुच्छेद 265 की भावना के भी खिलाफ है।

हालांकि, ट्रिब्यूनल ने यह भी साफ किया कि यह फैसला इसी मामले के तथ्यों के आधार पर दिया गया है। यहां टैक्सपेयर ने ITR समय पर दाखिल किया था। साथ ही, ई-वेरिफिकेशन में हुई देरी को CPC पहले ही माफ कर चुका था।

Investment Tips: ज्यादा रिटर्न के चक्कर में कहीं आप भी तो नहीं कर रहे ये गलती?

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।