

PPF, SCSS और NSC पर नहीं बढ़ा ब्याज, सरकार ने जुलाई-सितंबर तिमाही के लिए जारी कीं नई दरें; देखें पूरी लिस्ट

Small Savings Schemes Interest Rates: अगर आप भी अपनी कमाई को पोस्ट ऑफिस की छोटी बचत योजनाओं में निवेश करते हैं, तो आपके लिए एक बेहद जरूरी खबर है। सरकार ने मंगलवार, 30 जून 2026 को लगातार नौवीं तिमाही के लिए पीपीएफ, एनएससी, और केवीपी जैसी तमाम छोटी बचत योजनाओं की ब्याज दरों में कोई बदलाव नहीं करने का फैसला किया है।

वित्त मंत्रालय द्वारा जारी प्रेस रिलीज के मुताबिक, फाइनेंशियल ईयर 2026-27 की दूसरी तिमाही (1 जुलाई 2026 से 30 सितंबर 2026 तक) के लिए ब्याज दरें बिल्कुल वैसी ही रहेंगी जैसी पहली तिमाही (अप्रैल-जून 2026) में थीं। बाजार को इस बार दरों में संशोधन की उम्मीद थी, लेकिन सुरक्षित निवेश पसंद करने वाले निवेशकों को फिलहाल पुरानी दरों से ही संतोष करना होगा।

अब किस स्कीम पर कितना मिल रहा है ब्याज?

जुलाई से सितंबर 2026 की तिमाही के लिए सभी चर्चित स्मॉल सेविंग्स स्कीम्स की वर्तमान ब्याज दरें इस प्रकार है:
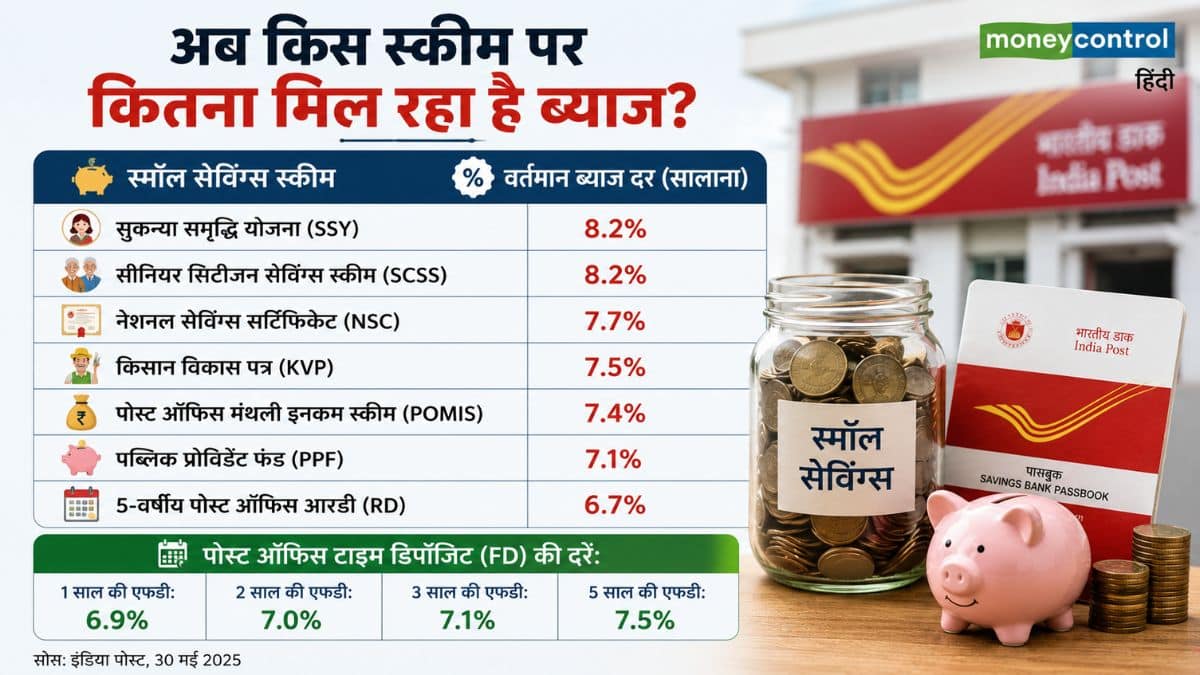
छोटी बचत योजनाओं की ब्याज दरों में आखिरी बार बड़ा बदलाव फाइनेंशियल ईयर 2023-24 की जनवरी-मार्च तिमाही में किया गया था

आखिरी बार कब बदली थीं ब्याज दरें?

छोटी बचत योजनाओं की ब्याज दरों में आखिरी बार बड़ा बदलाव फाइनेंशियल ईयर 2023-24 की जनवरी-मार्च तिमाही में किया गया था। इसके बाद अप्रैल 2024 में सरकार ने केवल दो स्कीमों में बढ़ोतरी की थी 3-वर्षीय टाइम डिपॉजिट की दर 7% से बढ़ाकर 7.1% और सुकन्या समृद्धि योजना (SSY) की दर 8% से बढ़ाकर 8.2% की गई थी। तब से लेकर अब तक यानी लगातार 9 तिमाहियों से बाकी सभी योजनाओं की ब्याज दरें जस की तस बनी हुई हैं।

कैसे तय होती हैं इन योजनाओं की ब्याज दरें?

क्या आप जानते हैं कि सरकार इन स्कीम्स का ब्याज कैसे तय करती है? दरअसल, स्मॉल सेविंग्स स्कीम्स की ब्याज दरें मार्केट यील्ड यानी बाजार के रिटर्न से जुड़ी होती हैं। वित्त मंत्रालय इसके लिए एक खास फॉर्मूले का पालन करता है, जो समान मैच्योरिटी वाले सरकारी बॉन्ड या गवर्नमेंट सिक्योरिटीज (G-Secs) के रिटर्न पर आधारित होता है। उदाहरण के लिए, अगर 5 साल के सरकारी बॉन्ड का रिटर्न बढ़ता या घटता है, तो उसी हिसाब से 5 साल की पोस्ट ऑफिस एफडी की दरें भी तय की जाती हैं।

वैसे भले ही इस तिमाही ब्याज दरों में कोई बढ़ोतरी न हुई हो, लेकिन बैंकों की आम एफडी की तुलना में आज भी सुकन्या समृद्धि (8.2%), सीनियर सिटीजन स्कीम (8.2%) और एनएससी (7.7%) जैसी सरकारी योजनाएं पूरी सुरक्षा के साथ बेहतरीन रिटर्न दे रही हैं।

SSY vs PPF: सुकन्या समृद्धि या PPF… हर महीने ₹5000 जमा करें तो कहां बनेगा ज्यादा पैसा? समझिए पूरा हिसाब

Sukanya Samriddhi Yojana vs PPF: अगर आप हर महीने बचत करके भविष्य के लिए बड़ा फंड बनाना चाहते हैं, तो पब्लिक प्रोविडेंट फंड (PPF) और सुकन्या समृद्धि योजना (SSY) दोनों अच्छे विकल्प हो सकते हैं। ये दोनों ही सरकार की गारंटी वाली योजनाएं हैं। इसलिए पैसा डूबने का जोखिम भी नहीं रहता। लेकिन सवाल यह है कि अगर हर महीने ₹5,000 जमा किए जाएं, तो आखिर किस योजना में ज्यादा पैसा मिलेगा? आइए पूरा हिसाब समझते हैं।

PPF और सुकन्या योजना में क्या अंतर है?

PPF में कोई भी भारतीय नागरिक खाता खोल सकता है। चाहे नौकरीपेशा हो, किसान हो, दुकानदार हो या छोटा कारोबारी। फिलहाल इस योजना पर 7.1% सालाना ब्याज मिल रहा है। इसका लॉक-इन पीरियड 15 साल का होता है।

वहीं सुकन्या समृद्धि योजना सिर्फ बेटियों के लिए बनाई गई है। 10 साल से कम उम्र की बेटी के नाम पर यह खाता खोला जा सकता है। इस समय इस योजना पर 8.2% सालाना ब्याज मिल रहा है। इसमें 15 साल तक पैसा जमा करना होता है, लेकिन खाता 21 साल बाद मैच्योर होता है।

हर महीने ₹5,000 जमा करने पर कितना निवेश होगा?

अगर आप हर महीने ₹5,000 जमा करते हैं, तो सालभर में कुल ₹60,000 निवेश होगा। 15 साल तक ऐसा करने पर आपका कुल निवेश ₹9 लाख होगा। अब देखते हैं कि यह ₹9 लाख आगे चलकर कितना बन सकता है।

PPF में कितना पैसा बन सकता है?

अगर PPF पर पूरे 15 साल तक 7.1% सालाना ब्याज मिलता है और आप हर साल 60,000 रुपये जमा करते हैं, तो इस दौरान आपका कुल निवेश 9 लाख रुपये होगा। इस पर आपको करीब 7.27 लाख रुपये ब्याज मिलेगा। मैच्योरिटी पर आपके हाथ में करीब 16.27 लाख रुपये होंगे। यानी 9 लाख रुपये का निवेश बढ़कर 15 साल में 16 लाख रुपये से ज्यादा हो जाएगा।

सुकन्या योजना में कितना पैसा बन सकता है?

अगर आपकी बेटी छोटी है और उसके नाम पर सुकन्या समृद्धि योजना में खाता खुलवाते हैं, तो तस्वीर पूरी तरह बदल जाती है। अगर आप 15 साल तक हर साल 60,000 रुपये जमा करते हैं, तो आपका कुल निवेश यहां भी 9 लाख रुपये ही रहेगा।

लेकिन 15 साल बाद जमा बंद होने के बावजूद खाते में ब्याज मिलता रहता है और यह 21 साल में मैच्योर होता है। मौजूदा 8.2% ब्याज दर के हिसाब से मैच्योरिटी पर आपको करीब 30.7 लाख रुपये मिल सकते हैं। यानी 9 लाख रुपये का निवेश बढ़कर 30 लाख रुपये से ज्यादा हो सकता है।

सुकन्या में ज्यादा पैसा क्यों बनता है?

इसकी दो बड़ी वजह हैं। पहली वजह है ज्यादा ब्याज दर। फिलहाल सुकन्या योजना पर PPF से ज्यादा ब्याज मिल रहा है। दूसरी वजह है लंबी कंपाउंडिंग। आप 15 साल तक पैसा जमा करते हैं, लेकिन उसके बाद भी 6 साल तक पैसा ब्याज कमाता रहता है। यही कारण है कि अंतिम रकम में बड़ा अंतर दिखाई देता है।

टैक्स में भी मिलता है फायदा

PPF और सुकन्या समृद्धि योजना दोनों में टैक्स का फायदा मिलता है। इन योजनाओं में जमा रकम पर आयकर अधिनियम की धारा 80C के तहत सालाना ₹1.5 लाख तक की छूट ली जा सकती है।

सिर्फ निवेश पर ही नहीं, बल्कि मिलने वाले ब्याज और मैच्योरिटी पर मिलने वाली रकम पर भी टैक्स नहीं लगता। यानी निवेश, ब्याज और मैच्योरिटी… तीनों स्तर पर टैक्स छूट का फायदा मिलता है।

किसके लिए कौन-सी योजना बेहतर?

अगर आपकी बेटी है और आप उसकी पढ़ाई, शादी या भविष्य के लिए पैसा जोड़ना चाहते हैं, तो सुकन्या समृद्धि योजना बेहतर विकल्प हो सकती है। इसमें लंबी अवधि तक निवेश बढ़ने का फायदा मिलता है।

वहीं, अगर आपका लक्ष्य रिटायरमेंट के लिए फंड बनाना है, तो PPF बेहतर विकल्प हो सकता है। इसकी एक और खासियत यह है कि इसमें कोई भी व्यक्ति निवेश कर सकता है।

किसमें मिलेगा ज्यादा फायदा?

अगर सिर्फ रिटर्न की बात करें, तो मौजूदा ब्याज दरों के हिसाब से सुकन्या समृद्धि योजना PPF से आगे नजर आती है। हर महीने ₹5,000 जमा करने पर जहां PPF में करीब ₹16.27 लाख का फंड बन सकता है, वहीं सुकन्या योजना में यह रकम करीब ₹30.7 लाख तक पहुंच सकती है।

हालांकि निवेश का फैसला सिर्फ रिटर्न देखकर नहीं करना चाहिए। यह भी देखना जरूरी है कि आपका पैसा किस लक्ष्य के लिए जमा किया जा रहा है। बेटी के भविष्य के लिए सुकन्या योजना बेहतर हो सकती है। वहीं, लंबी अवधि की बचत के लिए PPF एक मजबूत विकल्प माना जाता है।

अगर आप निकालना चाहते हैं अपना पूरा PF बैलेंस, तो जानिए इस बारे में क्या कहते हैं EPFO ​​के नियम

Disclaimer: मनीकंट्रोल.कॉम पर दिए गए सलाह या विचार एक्सपर्ट/ब्रोकरेज फर्म के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदायी नहीं है। यूजर्स को मनीकंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले हमेशा सर्टिफाइड एक्सपर्ट की सलाह लें।